SpaceX si compra 50 Mhz di spettro negli Usa per il direct-to-cell e il 5G di Starlink. Lo farà anche in Italia?

SpaceX ha rilevato un blocco di 50 Mhz di spettro radio nella banda dei 2 gigahertz dall’operatore satellitare statunitense EchoStar per un totale di 17 miliardi di dollari. L’obiettivo di Elon Musk è rafforzare Starlink, l’operatore satellitare del gruppo nei servizi mobili cosiddetti direct-to-cell e in particolare nei servizi 5G satellitari da far transitare in orbita bassa.

L’accordo con EchoStar soltanto il primo passo?

L’accordo con EchoStar consentirà a SpaceX di gestire i servizi Starlink direct-to-cell sulle frequenze di sua proprietà, anziché affidarsi esclusivamente a quelle affittate da operatori di telefonia mobile come T-Mobile. Un bel salto di qualità in termini di autonomia e forza di mercato. In questo modo Starlink non dovrà più dipendere esclusivamente dalle frequenze altrui per veicolare il suo servizio di connettività satellitare.

Interessante, e indicativo, il titolo che il quotidiano francese Les Echos dà alla notizia odierna: ‘La nuova scommessa di Musk: sfidare direttamente gli operatori di telecomunicazioni statunitensi con Starlink‘.

A questo punto, non è peregrino chiedersi se in futuro SpaceX punterà ad entrare nel mercato del direct-to-cell e del 5G anche in altri paesi, fra cui l’Italia, dove i nostri operatori stanno faticando non poco per sostenere gli ingenti investimenti necessari alla copertura del territorio. Per farlo, SpaceX potrebbe essere interessata a rilevare l’uso di frequenze ad hoc.

Rafforzato il direct-to-cell di Starlink a partire dagli Usa

Ma andiamo con ordine e partiamo dall’operazione appena chiusa negli Usa. Di fatto, con questa operazione SpaceX rafforza ulteriormente l’accesso diretto degli smartphone ai satelliti della costellazione di Starlink, senza bisogno di alcun terminale dedicato supplementare (direct-to-cell).

Una mossa strategica disegnata da Elon Musk per entrare in diretta concorrenza con gli operatori mobili tradizionali sul terreno del 5G e in prospettiva del 6G.

SpaceX ha lanciato i primi satelliti in grado di garantire comunicazioni dirette verso smartphone compatibili all’inizio del 2024.

Sono già 600 i satelliti di Starlink in orbita in grado di fornire il servizio direct-to-cell, a fronte degli oltre 8mila complessivi che formano la sua costellazione.

I servizi disponibili

Oltre ai classici Sms e ai messaggi di allerta ed Sos, i clienti della rete Starlink “direct to cell” hanno già accesso ad altre applicazioni, come piattaforme di social media e messaggistica in aree remote, afferma anche l’azienda di Elon Musk sul suo sito web.

Per offrire questi servizi, il gruppo americano ha stretto partnership con dieci operatori, presenti in Nord e Sud America, Australia, Giappone, Svizzera e Ucraina.

“Oltre il 50% del pianeta rimane scoperto dai servizi terrestri”, afferma SpaceX sul suo sito web, affermando di rimanere “impegnata a collaborare con gli operatori di rete mobile a livello globale”.

Per il momento, l’attività di SpaceX è sinergica e complementare con gli operatori Tlc.

E in Italia? Torna di attualità l’articolo 26 della Legge quadro sullo Spazio

Dopo questa operazione diretta di SpaceX nello spettro radio, con un investimento davvero ingente negli Usa, ci si domanda cosa potrà succedere anche in casa nostra. E torna di attualità quanto già indicato dal Professor Antonio Sassano su Key4biz già a marzo scorso, vale a dire il fatto che Starlink, lungi dal puntare soltanto sulle aree remote del pianeta, è in diretta concorrenza con le telco.

SpaceX punterà ad entrare nel mercato del direct-to-cell anche in altri paesi, fra cui l’Italia?

Di certo, la legge non glielo vieterebbe. La legge quadro sullo Spazio da poco varata nel nostro paese, prevede all’articolo 26 la possibilità di dedicare a fini sperimentali frequenze radio alle trasmissioni satellitari. Sarà compito del Mimit, in accordo con il Ministero della Difesa, attuare le “iniziative per l’uso  avanzato  dello  spettro  radioelettrico finalizzate, in attesa  della  pubblicazione  di  normative  tecniche emesse dagli organismi internazionali a ciò  preposti,  all’adozione di modelli tecnici di coesistenza per la riduzione degli  effetti  di interferenza tra sistemi spaziali e sistemi terrestri”, si legge.

Articolo 26 punto debole

E’ l’Art. 26. il punto debole della normativa italiana. Chi studierà e sperimenterà e, magari, darà il via libera all’uso provvisorio e sperimentale della Banda E in Italia? Conoscendo la storia delle ‘assegnazioni provvisorie’ nel nostro Paese potremmo trovarci nella situazione che una volta ottenute frequenze e slot orbitali in modo provvisorio, Starlink possa far valere il principio del “primo arrivato, primo servito” nelle negoziazioni future. Questo fenomeno non riguarda soltanto l’Italia: molti regolatori nazionali europei devono affrontare pressioni contrapposte—da un lato gli incumbent GEO che chiedono protezione, dall’altro l’innovazione spinta da LEO e HAPS—senza spesso disporre delle risorse o dell’autorevolezza necessari per imporre una linea chiara.

Starlink è in concorrenza con le Telco

E quindi, in realtà Starlink è in concorrenza con le Telco (e le FWA) per servire i cosiddetti Verticals del 5G/6G. 

La costellazione di Elon Musk è una rete satellitare NTN (Non Terrestrial Network – 3GPP) come gli operatori satellitari ad alta quota, che si chiamano in gergo tecnico HAPS (Piattaforme d’Alta Quota), e quindi Musk è in concorrenza con altre NTN in orbita geostazionaria già sul mercato.   

Il ruolo centrale dell’Articolo 26

E soprattutto Starlink ha bisogno di spettro libero (Banda E). Ed è per questo che l’Articolo 26 della legge sullo Spazio è davvero centrale per il controllo dell’avvio di sperimentazioni sull’uso dello Spettro Elettromagnetico da destinare al satellite. Di fatto, in futuro non è quindi assolutamente escluso che SpaceX possa rilevare porzioni di spettro anche in Italia.

Space & Underwater, partecipa alla 2^ edizione della Conferenza internazionale dedicata ai domìni Spazio e Subacqueo, promossa e organizzata dal giornale del nostro Gruppo editoriale Cybersecurity Italia.
Il videoreportage della 1^ edizione

[embedded content]

Leggi anche: Leggi anche: Thales Alenia Space guiderà dimostrazione 5G direct-to-device per l’Agenzia spaziale francese (CNES) con Capgemini e Thales

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/spacex-si-compra-50-mhz-di-spettro-negli-usa-per-il-direct-to-cell-e-il-5g-di-starlink-lo-fara-anche-in-italia/545439/
Fibra in fuga e pacchi da record, il 2024 secondo l’AGCOM

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

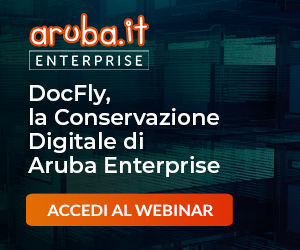
Mentre le nostre chat esplodono di sticker e GIF un po’ goffe, i gruppi WhatsApp diventano (detestabili) mini-uffici per chi non riesce a stare lontano dal lavoro nemmeno quando è in vacanza, e i carrelli dell’e-commerce, magari fast fashion, non conoscono stagioni, le infrastrutture italiane – dalle reti di telecomunicazioni ai corrieri – continuano a macinare volumi e gigabyte a ritmo sostenuto. L’Osservatorio AGCOM n. 2/2025, aggiornato a marzo e appena pubblicato, ci consegna la fotografia di un settore che nel 2024 ha messo sul piatto un valore complessivo di 56,19 miliardi di euro, in crescita del 3,5% rispetto all’anno precedente (+1,88 miliardi di euro).

A spingere la performance sono stati soprattutto la rete fissa e il settore postale, mentre la rete mobile ha visto un leggero calo dei ricavi pur con consumi di dati in aumento. Il quadro che ne esce è quello di un’Italia digitale che corre veloce, ma a velocità diverse a seconda del mezzo che utilizza.

La riscossa della rete fissa

Nel 2024 la rete fissa ha vissuto una nuova e intensa fase di espansione. I ricavi hanno raggiunto 17,32 miliardi di euro, con un incremento di ben 1,287 miliardi sul 2023. Il dato è ancora più interessante se si guarda alla composizione tecnologica:

  • FTTH (fibra ottica pura): +25,3% in un anno, arrivando a 6,18 milioni di accessi.
  • FWA (fibra su rete mista radio): +10%, per un totale di 2,42 milioni di linee.
  • FTTC (fibra misto rame): -7,1%, in calo a 9,00 milioni di linee.

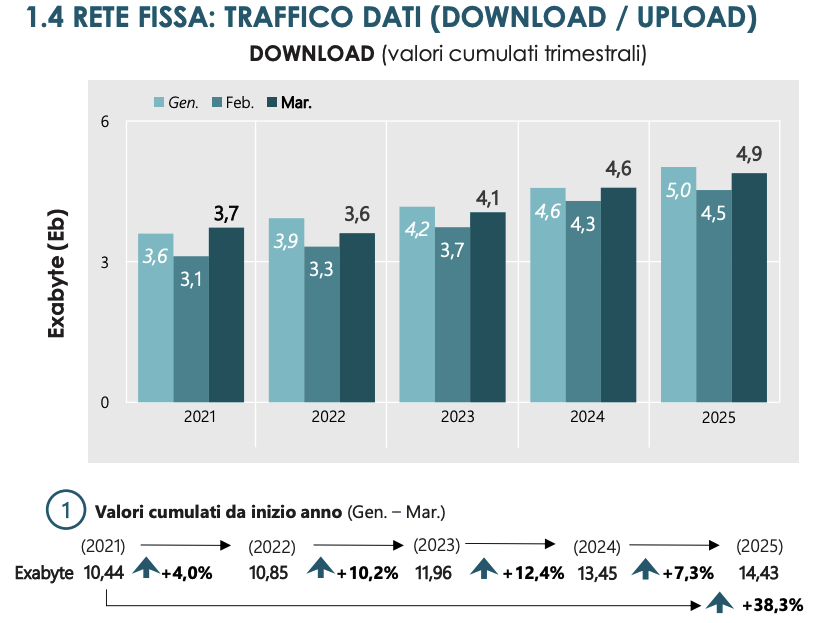
Il messaggio è chiaro: la migrazione verso tecnologie full fiber è in pieno corso, mentre le soluzioni ibride, con l’eccezione del FWA, perdono terreno (su SOSTariffe.it è sempre possibile mettere a confronto le più convenienti tra le offerte Internet Casa). Anche sul fronte del traffico dati, i numeri parlano da soli. Nel primo trimestre 2025, il download cumulato ha toccato 14,43 exabyte (+7,3% rispetto allo stesso periodo 2024), mentre l’upload è salito a 1,94 exabyte (+9,7%). Se guardiamo alle medie giornaliere, ogni linea broadband ha trasportato 10,30 GB di dati, in crescita del 9,5%.

Dietro questi numeri c’è una combinazione di fattori: dallo smart working ormai stabilizzato (molte aziende mantengono la formula ibrida, sempre più richiesta anche dai lavoratori che cercano un migliore equilibrio tra lavoro e vita quotidiana) alla crescita del gaming in cloud e del video in alta definizione, passando per applicazioni di realtà aumentata e telemedicina.

Il mobile cambia pelle

Sul fronte della rete mobile, il 2024 ha mostrato un quadro più sfumato. I ricavi sono scesi a 10,69 miliardi di euro, in calo di 379 milioni rispetto al 2023. Nonostante ciò, il numero di SIM “human” (cioè intestate a persone e non a macchine) è cresciuto dello 0,5%, raggiungendo 78,9 milioni di unità su un totale di 109,2 milioni di SIM attive in Italia.

Interessante la trasformazione nella tipologia di contratto: le SIM in abbonamento sono aumentate del 4,8% in un anno, mentre le prepagate hanno perso terreno, con un calo dell’11,5% in quattro anni. Un segnale che i pacchetti “all inclusive” con dati illimitati e servizi aggiuntivi stanno conquistando gli utenti più attivi, anche in virtù delle offerte legate all’acquisto di smartphone 5G.

E a proposito di dati, il mobile continua a bruciare record: nel primo trimestre 2025 si sono registrati 4,22 exabyte di download (+11,3%) e 0,42 exabyte di upload (+30%). Il consumo medio giornaliero per SIM “human” è arrivato a 0,92 GB, con un +11,6% rispetto all’anno precedente. Picchi settimanali di traffico hanno toccato addirittura il +292% rispetto al benchmark del 2020, complice anche la diffusione di app video in live streaming e la crescita del gaming competitivo su rete mobile.

Questi dati, letti insieme, indicano un mercato che non perde utenti ma vede una trasformazione silenziosa: meno ricariche occasionali, più contratti stabili, più consumo pro capite e più servizi verticali (streaming musicale, cloud gaming, IoT domestico).

Posta e pacchi: il boom dell’e-commerce

Soprattutto, non smettiamo più di comprare online, e i corrieri ormai ci trattano da vecchi amici quando arrivano col loro carico di pacchi Amazon, Shein e così via. Il comparto postale è stato uno dei protagonisti della crescita 2024: il settore ha totalizzato 8,59 miliardi di euro di ricavi (+163 milioni rispetto al 2023). La parte del leone l’ha fatta, ancora una volta, il segmento pacco: 6,83 miliardi di euro (+123 milioni).

I servizi di corrispondenza tradizionali, invece, hanno generato 1,76 miliardi di euro, con una crescita più contenuta (+40 milioni). All’interno del segmento postale, i servizi domestici hanno registrato un +3,7% (6,39 miliardi), mentre i transfrontalieri hanno segnato un -2,8% (poco sopra i 2 miliardi).

Il dato strutturale più impressionante è l’evoluzione del mix: oggi i pacchi rappresentano circa il 79% del valore complessivo del settore postale, mentre cinque anni fa questa quota era significativamente più bassa. Una conferma, se mai ce ne fosse bisogno, che la “lettera di carta” è ormai un oggetto da collezione o un vezzo per nostalgici, mentre la logistica è la spina dorsale dell’economia digitale.

Prospettive: dove corrono i bit e i pacchi

Mettendo insieme i pezzi, il quadro è chiaro: la rete fissa si sta trasformando rapidamente verso la fibra pura, con incrementi a due cifre e un calo marcato delle soluzioni miste rame. La rete mobile è stabile sul fronte utenti ma sta cambiando modello di business, con più abbonamenti, più consumo e più specializzazione dei servizi. Il settore postale si sta specializzando sempre più sulla logistica e-commerce, con il pacco come asset centrale.

Cosa aspettarsi per il 2025-2026? AGCOM non fa previsioni dirette, ma i trend suggeriscono tre direzioni probabili (fatte salve le eventualità imprevedibili del commercio internazionale, come ci hanno insegnato in questi mesi le trattative sui dazi):

  1. Ulteriore migrazione da FTTC a FTTH, spinta anche dall’onda lunga del PNRR e dalla competizione sui prezzi.
  2. 5G e IoT come driver per nuovi ricavi nel mobile, con applicazioni in ambito industriale, sanitario e smart city.
  3. Automazione e sostenibilità nel delivery, con robot, droni e flotte elettriche per consegne urbane a basso impatto.

Fonti: https://www.agcom.it/sites/default/files/documenti/osservatorio/AGCOM_Osservatorio%20n.2-2025%20-%2008%2008%202025.pdf

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/fibra-in-fuga-e-pacchi-da-record-il-2024-secondo-lagcom/544129/


5G, EchoStar pronta a cedere frequenze ad AT&T per 23 miliardi di dollari

L’operatore satellitare americano EchoStar (Dish Tv) ha chiuso un accordo con AT&T per la cessione di licenze per l’uso di spettro radio del valore di 23 miliardi di dollari. L’accordo arriva dopo un forte pressing in questo senso da parte del presidente Trump.

Trump in pressing

Già a giugno Trump ha chiesto all’operatore satellitare EchoStar, casa madre di Dish Tv, e al presidente della Federal Communications Commission (FCC) Brendan Carr di raggiungere un accordo amichevole sulle licenze wireless dell’operatore.

Da maggio la FCC stava indagando sul rispetto da parte di EchoStar degli obblighi di fornitura del servizio 5G negli Usa, mettendo in dubbio l’estensione della costruzione di EchoStar e il servizio mobile satellitare, tanto da sollevare i dubbi di Anna Gomez, commissaria democratica della FCC, sul ruolo dell’agenzia. “Più che servire da regolatore neutrale, ha avviato una campagna di pressione su un’impresa privata, mettendo il peso dell’agenzia sulla bilancia in modi che rischiano di distorcere il mercato wireless a scapito dei consumatori”, ha detto martedì la commissaria.

Un portavoce della FCC ha dal canto suo detto che l’agenzia apprezza “le discussioni produttive e in corso con il team di EchoStar. La FCC continuerà a concentrarsi sull’uso proficuo delle scarse risorse dello spettro”.

La Divisione Antitrust del Dipartimento di Giustizia ha dichiarato di essersi coordinata con la FCC sull’operazione e che eserciterà la propria giurisdizione come appropriato “per massimizzare i benefici per i consumatori americani”.

AT&T investe in 5G

L’accordo segna l’ultimo importante investimento di AT&T per accelerare la realizzazione della sua rete in fibra e 5G, in un momento in cui il mercato wireless è saturo e l’utilizzo di Internet è in forte aumento.

L’accordo da 23 miliardi di dollari tra EchoStar e AT&T per lo spettro dimostra ancora una volta che le frequenze sono l’elemento centrale della competitività nel mercato mobile anche in un mercato come quello Usa, dove le allocazioni guidate dal CBRS (Citizens Broadband Radio Service) per reti private aperte alle aziende, non offuscano l’accesso esclusivo allo spettro a banda bassa e media è ancora indispensabile per una crescita sostenibile.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/5g-echostar-pronta-a-cedere-frequenze-ad-att-per-23-miliardi-di-dollari/543909/


Diritti Tv calcio, stadi 5G e realtà aumentata sugli spalti nella bozza della riforma

Riflettori puntati sul Ddl

Il Governo accelera sulla riforma dei diritti Tv del calcio e la bozza ufficiale (criticata nei mesi scorsi dalla Serie A) sarà presentata entro settembre. Lo ha detto dal palco del Meeting di Rimini il ministro dello Sport, Andrea Abodi.

Il disegno di legge delega prevede la riforma della gestione dei diritti audiovisivi del calcio e la maggiore innovazione riguarda la proposta di abolire il divieto di esclusiva (art. 3, punto 1a).

Di fatto, alla prossima asta del 2029, un solo operatore, come Sky, o Dazn, o Prime Video, potrà aggiudicarsi i diritti di trasmissione dell’intera Serie A senza più l’obbligo di condividere alcune partite co-esclusive come invece impone ad oggi il concetto del no single buyer della legge Melandri, che verrebbe così superata.

Criteri standard per il 5G sugli spalti

Dal punto di vista tecnologico, la bozza prevede anche, tra le altre cose, la fissazione “dei criteri e delle modalità per la digitalizzazione e la connettività della banda ultra-larga, del 5G e delle tecnologie di futura generazione, anche attraverso misure di sostegno attualmente in vigore, all’interno e all’esterno dell’impiantistica sportiva anche ai fini della implementazione di ecosistemi di realtà virtuale e aumentata, e della gestione remota delle produzioni audiovisive e digitali”.

Una spinta alla modernizzazione della fruizione di contenuti sportivi in 5G che ha l’obiettivo di modernizzare la fruizione aumentata delle partite, come già avviene negli stadi di Roma e Udine, e a Wembley.

5G allo stadio, come cambia la fruizione dell’evento sportivo

L’obiettivo del Governo

L’obiettivo del Governo è correre ai ripari e recuperare quanto più valore possibile da una Serie A che negli anni ha visto depauperare la sua capacità di attrarre fondi, tra stadi obsoleti e club in crisi alle prese con la potenza di fuoco di altri campionati ben più potenti. Non soltanto la Premiere League, ma anche il campionato saudita e persino quello turco, per non parlare della Bundesliga e della Ligue 1, che ormai ci sopravanzano.

Urge una profonda riforma di sistema, a partire dalle regole per l’assegnazione e gestione dei diritti.

Migliorare prodotto e ricavi

Per questo, ha scandito Abodi, “noi cercheremo di dare ogni supporto perché si migliori il prodotto e perché possano migliorare i ricavi, nel rispetto del bene più prezioso che c’è per il calcio che sono i tifosi”.

Infine, “rispetto alla ‘no single buyer rule’ ovvero l’obbligo a non vendere a un solo operatore, nell’ottica di consentire alla Serie A di essere dinamica, flessibile e commercialmente più efficace, abbiamo proposto nella bozza di togliere questo vincolo, anche perché rispetto a quando è stata elaborata la legge sono cambiate tante cose”, ha concluso Abodi.

Calcio, Governo verso superamento della Legge Melandri

Già a giungo era circolata la bozza del disegno di legge che, se varato, farebbe tornare la possibilità di vendere i diritti in forma esclusiva a un singolo operatore, con licenze di durata non superiore ai tre anni. Verrebbe superata quindi la legge Melandri del 2009, che per garantire una maggiore diffusione e pluralità, prevede che i diritti di trasmettere il calcio siano trasmessi senza esclusiva. Nella bozza del disegno di legge si prevede inoltre l’ok alla sponsorizzazione sportiva, anche se soltanto in forma indiretta, da parte di società di scommesse, con la devoluzione di una quota delle somme raccolte dagli operatori in favore dello sviluppo dell’impiantistica sportiva.

Il ruolo dell’Agcom

Nella riforma, l’Agcom avrebbe un ruolo centrale: spetterebbe all’Agenzia infatti la verifica preliminare per autorizzare contratti più lunghi di tre anni (che potrebbero valere per la Serie A), accertando

 le condizioni del mercato audiovisivo e digitale nazionale, anche in riferimento ad altre competizioni, nazionali e internazionali, calcistiche ovvero relative ad altre discipline sportive, tenuto conto della durata dei contratti di licenza e considerata l’evoluzione del mercato unico europeo, verificatesi le quali si possono determinare misure di sfruttamento esclusivo a favore di un solo operatore.

La nuova disciplina sui diritti TV si applicherebbe alle competizioni al via dal primo luglio 2026.

Divisione dei ricavi che prescinde dal numero dei tifosi

Cambierebbe anche la ripartizione dei guadagni che derivano dalla vendita dei diritti (art. 3 punto 1j).

La bozza sottolinea che oltre il 50% dei ricavi verrebbe distribuito in parti uguali tra le squadre che partecipano allo stesso campionato, la restante parte sarebbe assegnata secondo una quota calcolata sia sulla base dei meriti sportivi nelle stagioni successive alla 1999-2000, che tenendo in considerazione il lavoro “di formazione e utilizzazione dei giovani italiani”.

Distribuzione più equa dei proventi

Un cambiamento importante: verrebbero così meno i riferimenti attuali al numero di spettatori allo stadio e davanti alle TV, parametri che hanno finito per premiare per anni i club con il seguito maggiore. Quello nero su bianco nella bozza sembra un approccio più meritocratico, che possa dar vita a una distribuzione più equa tra i diversi club del denaro proveniente dai diritti TV.

Interventi su stadi, scommesse e pirateria

Tra gli altri interventi previsti nella bozza:

  • la modernizzazione degli stadi, con la delega al governo per promuovere uno sviluppo tecnologico e infrastrutturale rapido e sostenibile degli impianti sportivi, sia nuovi che esistenti
  • l’estensione dei diritti che possono essere venduti: oltre alla diretta della partita, l’intero “ecosistema audiovisivo” e digitale attorno all’evento sportivo
  • introduzione del riconoscimento in forma indiretta “della sponsorizzazione da parte degli operatori di giochi e scommesse” tra quelli autorizzati dall’Agenzia delle dogane e dei monopoli
  • distribuzione di una quota dei ricavi da giochi e scommesse “agli organizzatori e allo sviluppo dell’impiantistica sportiva” e di un’ulteriore quota al fondo contro il gioco d’azzardo
  • strumenti specifici per il contrasto alla pirateria e alle scommesse illecite
  • campagne educative sui rischi che derivano dal gioco.

Nuovi criteri di ripartizione dei ricavi

Una seconda grande novità riguarda i criteri di ripartizione (art. 3 punto 1j) dei proventi derivanti dalla vendita dei diritti televisivi della Serie A, con l’obiettivo di una «equa ripartizione». Il ddl prevede che «una parte prevalente e comunque superiore al cinquanta per cento» venga distribuita in parti uguali tra i club partecipanti (prima la Melandri fissava un 50% da dividersi in parti uguali); che «una parte venga distribuita per meriti sportivi conseguiti nelle stagioni sportive successive al 1999/2000» (prima si era fissato un 28% dei diritti ripartito per meriti sportivi); infine, che una parte dei diritti sia diviso «sulla base della formazione e dell’utilizzo dei giovani italiani» (la Melandri, invece, ripartiva il rimanente 22% soprattutto in base agli spettatori allo stadio e alle audience tv dei singoli club).

Diritti digitali e canali tematici dei club. Agid per i pareri sui diritti digitali

L’organizzatore dell’evento sportivo e i club che vi partecipano sono titolari (art. 2, punto 1b) non soltanto dei diritti audiovisivi, ma pure di tutti i diritti digitali, accessori, dati e metadati. Riconoscendo ai club il diritto di realizzare e distribuire direttamente prodotti audiovisivi attraverso propri canali tematici. I pareri non vincolanti sui diritti digitali sarebbero in capo all’Agid (Agenzia per l’Italia Digitale).

Investimenti negli impianti sportivi

Infine, il ddl delega fa riferimento agli impianti sportivi, che dovranno essere infrastrutture strategiche per il rilancio della competitività dello sport italiano. Il provvedimento punta a favorire sia la realizzazione di nuovi stadi, sia l’ammodernamento di quelli esistenti, con riferimento non solo agli stadi ma anche a palazzetti e impianti sportivi scolastici e universitari.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/diritti-tv-calcio-stadi-5g-e-realta-aumentata-sugli-spalti-nella-bozza-della-riforma/543779/


RFK Jr.‘s Wi-Fi and 5G conspiracies appear to make it into MAHA report draft

The Trump administration’s plans to improve Americans’ health will include a push to review the safety of electromagnetic radiation, echoing long-held conspiracy theories and falsehoods about Wi-Fi and 5G touted by health secretary and anti-vaccine advocate Robert F. Kennedy Jr.

On Friday, Politico obtained a draft version of the “Make Our Children Healthy Again Strategy,” a highly anticipated report from the Make America Healthy Again (MAHA) Commission intended to steer the administration’s health policy. The report, which has not been adopted by the White House, is being viewed as friendly to industry, and it contains little to no policy recommendations or proposed regulations. For instance, it includes no proposed restrictions on pesticides or ultra-processed foods, which are top priorities of the MAHA movement.

Otherwise, the document mainly rehashes the talking points and priorities of Kennedy’s health crusades. That includes attacking water fluoridation, casting doubt on the safety of childhood vaccines, pushing for more physical activity in children to reduce chronic diseases, getting rid of synthetic food dyes, and claiming that children are being overprescribed medications.

Notably, the report does not mention the leading causes of death for American children, which are firearms and motor vehicle accidents. Cancer, another top killer, is only mentioned in the context of pushing new AI technologies at the National Institutes of Health. Poisonings, another top killer, are also not mentioned explicitly.

While the importance of water quality is raised in the report, it’s only in the context of fluoride and not of any other key contaminants, such as lead or PFAS. And although the draft strategy will prioritize “whole, minimally processed foods,” it offers no strategy for reducing the proportion of ultra-processed food (UPF) in Americans’ diets. The strategy merely aims to come up with a “government-wide definition” for UPF to guide future research and policies.

https://arstechnica.com/health/2025/08/maha-draft-takes-on-electromagnetic-radiation-echoing-rfk-jr-s-conspiracies/


Guida autonoma, che vuole fare l’Italia? Da noi livello 2, in Germania e Francia fino al 4

Guida autonoma, potrebbe ridefinire il concetto di mobilità e di vita in città

I sistemi di guida autonoma avanzati, noti anche come ADAS (Advanced Driver Assistance Systems), sono tecnologie intelligenti integrate nei veicoli per assistere o sostituire l’intervento umano alla guida. Questi sistemi utilizzano sensori sofisticati come radar, telecamere, LIDAR e intelligenza artificiale (AI) per rilevare l’ambiente circostante, interpretare dati in tempo reale, e aiutare nelle manovre di guida, frenata, sterzata, parcheggio e sicurezza.

Si potrebbe pensare che non sia una tecnologia fondamentale per la nostra quotidianità, abbiamo già automobili e altri mezzi di trasporto fortemente tecnologizzati e digitalizzati, ma la guida autonoma rappresenta una delle frontiere più affascinanti e complesse, destinata a ridefinire non solo il concetto di mobilità, ma anche le infrastrutture urbane e il nostro modo di organizzare la giornata e svolgere attività.

Sarebbe un errore sottovalutare la sua rilevanza, soprattutto quando altri Paesi europei come Germania e Francia stanno correndo in questo settore, creando già un pesante gap legislativo, industriale e presto commerciale da colmare.

Iniziato l’esame in Commissione Trasporti della Camera

In Commissione Trasporti della Camera è iniziato l’esame della risoluzione sulla guida autonoma, di cui è primo firmatario il capogruppo di Fratelli d’Italia in commissione Trasporti alla Camera, Fabio Raimondo.

“Un atto che intende colmare un vuoto normativo nel nostro ordinamento e aprire una concreta prospettiva di sviluppo per un settore strategico. L’innovazione tecnologica nel settore della mobilità corre veloce e abbiamo il dovere di adeguare la nostra legislazione. L’Unione europea ha già autorizzato la guida autonoma di livello 3 e Paesi come la Germania stanno sperimentando sistemi avanzati anche su autostrade, elevando i limiti di velocità fino a 130 km/h per veicoli dotati di queste tecnologie”, ha precisato Raimondo.

Secondo la risoluzione, l’utilizzo di sistemi di guida autonoma in sinergia con il trasporto pubblico locale, in particolare nel primo e ultimo miglio, porterebbe notevoli benefici ai cittadini, agevolando ampiamente i loro spostamenti quotidiani.

La proposta di Fratelli d’Italia intende sollecitare l’adeguamento del codice della strada ai nuovi sistemi di guida autonoma esistenti, “apportando le opportune modifiche alla nozione di veicolo, di cui all’articolo 46 del codice”; propone la creazione di un sistema, quale il “Piano nazionale per la guida autonoma”, che fornisca un supporto e metta in contatto le aziende del settore della mobilità e gli altri operatori impegnati nella sperimentazione dei sistemi di guida autonoma.

Si prospetta, inoltre, l’opportunità di introdurre incentivi, anche fiscali, volti a favorire la sperimentazione e la produzione di sistemi di guida autonoma.

Casu (Pd): “Avviare sperimentazione e proteggere il mercato da influenze straniere”

Sostanzialmente d’accordo anche le opposizioni. Andrea Casu (Pd) ha criticato i partiti di maggioranza e quindi il Governo per non essere intervenuti in materia di guida autonoma nel corso dell’esame della riforma del codice della strada, nonostante la risoluzione in discussione sia stata presentata prima della definitiva approvazione della suddetta riforma.

Il deputato democratico ha ricordato che sul tema si è recentemente svolto un incontro a Milano di oltre sessanta sindaci italiani, “che intendono portare avanti la sperimentazione di nuovi sistemi di guida autonoma nei propri comuni”.

Una tecnologia che come spesso accade promette grandi vantaggi per i cittadini e le imprese, pur presentando criticità e rischi, che “non vanno sottovalutati ma presi in considerazione nella definizione di una nuova normativa in materia, se non si vogliono ripetere gli errori che, a suo giudizio, sono stati commessi con l’intelligenza artificiale”.

Il deputato ha poi sostenuto l’opportunità di avviare al più presto “una sperimentazione italiana o europea che consenta di proteggere il mercato interno dalle influenze straniere”, per evitare quanto accaduto, ad esempio, nel settore del satellitare.

Pastorella (Az): “Creare zone per la sperimentazione e infrastrutture necessarie”

Anche Giulia Pasterella, deputata e vicepresidente di Azione, ha ricordato che nel corso dell’esame della riforma del codice della strada aveva già proposto di intervenire in materia di guida autonoma, senza tuttavia incontrare la disponibilità del Governo e della maggioranza.

In un suo articolo su La Repubblica, Pastorella ha sottolineato di aver presentato una propria risoluzione sulla medesima materia e che un intervento legislativo da solo non basta: “Bisogna creare zone apposite per le sperimentazioni dotate delle infrastrutture necessarie. Le realtà italiane, sia pubbliche che private, devono poter accedere ai fondi europei (su tutti Horizon Europe e Piano d’azione per l’automotive della Commissione Europea), per partecipare a iniziative come la creazione di testbed transfrontalieri”.

Un’azione legislativa e regolatoria da portare avanti sviluppando anche un piano di digitalizzazione delle strade, dei porti e delle strutture logistiche, senza dimenticare il tema della cyber-sicurezza.

(Cyber) Sicurezza pilastro fondamentale della guida autonoma

La sicurezza è il pilastro fondamentale dello sviluppo della guida autonoma e non viene “dopo” l’innovazione tecnologica in sé, ma bensì “prima”, anche perché i rischi sono intrinseci a una tecnologia così complessa. I primi che vengono in mente sono legati a malfunzionamenti software/hardware, che potrebbero causare errori di guida imprevedibili.

La cybersecurity è un’altra preoccupazione critica: sistemi connessi sono vulnerabili ad attacchi hacker, con potenziali conseguenze disastrose.

I problemi di percezione (sensori offuscati, condizioni meteo estreme) possono portare a interpretazioni errate dell’ambiente, ma ci sono anche i dilemmi etici negli scenari di incidente inevitabile (il “problema del carrello”).

Infine, l’interazione uomo-macchina presenta rischi legati alla transizione del controllo e alla potenziale “perdita di abilità” del conducente umano. Mitigare questi rischi richiede test rigorosi, standard elevati e un quadro normativo chiaro.

Germania e Francia mercati leader

L’Europa, con la sua ricca storia automobilistica e la spinta verso la digitalizzazione, è un attore chiave in questo settore. Tuttavia, analizzando lo stato dell’arte, emergono chiare differenze nel ritmo e nella profondità dello sviluppo tra i vari Paesi membri. In particolare, Germania e Francia si affermano come veri e propri leader, mentre l’Italia, pur con iniziative lodevoli, mostra un evidente distacco nell’adozione e nello sviluppo dei sistemi di guida autonoma avanzata.

Sia la Germania che la Francia hanno abbracciato la sfida della guida autonoma con una visione strategica e una decisa volontà politica, traducendola in quadri normativi all’avanguardia e in investimenti significativi.

Guida autonoma, Germania più avanti di tutti

La Germania, culla di alcuni dei più grandi costruttori automobilistici del mondo, ha capitalizzato la sua robusta industria per spingere l’innovazione. È stata il primo paese al mondo a introdurre un quadro giuridico che permette la guida autonoma di Livello 4 (cioè, il veicolo può gestire tutte le funzioni di guida in specifiche condizioni, anche senza un intervento umano diretto) in aree operative definite. L’”Autonomous Driving Act” non solo consente i test, ma stabilisce anche le condizioni per l’operatività commerciale senza un conducente di sicurezza a bordo, spostando la responsabilità sul produttore/operatore. Questo fornisce una chiarezza normativa fondamentale per lo sviluppo e l’investimento.

Con colossi come BMW, Mercedes-Benz, Audi e Volkswagen, la Germania vanta una capacità di ricerca e sviluppo senza pari, sostenuta da ingenti investimenti e una profonda integrazione tra industria e mondo accademico.

Numerosi progetti pilota e test su strada, inclusi bus navetta autonomi nel trasporto pubblico e sperimentazioni estese in città come Monaco, dimostrano un approccio pratico e orientato all’implementazione.

La Francia ha puntato più sul trasporto pubblico

La Francia, d’altra parte, ha adottato un approccio ugualmente ambizioso, ma forse più orientato all’integrazione della mobilità autonoma nei servizi pubblici e nella strategia nazionale.

Ha stabilito un solido quadro giuridico che consente veicoli a guida autonoma fino al Livello 4 su strade pubbliche, incluso il traffico misto, dal settembre 2022. Questa legislazione è supportata da una strategia nazionale chiara per la mobilità automatizzata e connessa.

Un Paesi che siè distinta per l’ampia sperimentazione e implementazione di navette autonome in oltre 20 città, dimostrando un interesse concreto per l’applicazione di questa tecnologia al miglioramento dell’efficienza dei trasporti pubblici.

Il Governo francese ha mostrato un forte impegno nel supportare l’industria e la ricerca, fungendo da catalizzatore per l’innovazione.

Il potenziale inespresso dell’Italia e i suoi limiti

L’Italia, pur vantando eccellenze nella ricerca e nell’ingegneria, e con un’industria automobilistica storica, si trova in una posizione di relativo distacco rispetto ai leader europei nel campo della guida autonoma avanzata.

Le ragioni sono molteplici e toccano sia l’aspetto normativo che quello infrastrutturale e di implementazione.

Il cuore del problema italiano risiede nella lentezza e nella frammentazione del quadro normativo. Il “Decreto Smart Road” del 2018 ha aperto alla sperimentazione, ma le normative attuali limitano significativamente l’utilizzo dei veicoli a livelli di guida assistita e semi-automatica (principalmente Livelli 0, 1 e 2, vietati quelli dal 3 al 5, cioè di vera guida autonoma sena intervento umano).

Per i livelli superiori, è necessaria un’autorizzazione specifica e complessa, e soprattutto, la responsabilità rimane quasi interamente sul conducente, anche durante le fasi di test. Questo contrasta fortemente con la chiarezza e l’innovazione delle leggi tedesche o britanniche, che spostano la responsabilità sul sistema o sul produttore a livelli di automazione superiori.
La mancanza di un recepimento rapido e completo delle normative europee e di un adeguamento profondo del Codice della Strada frena di fatto l’innovazione.

Nonostante l’iniziativa delle “Smart Roads” e i test iniziali, l’infrastruttura stradale italiana non è ancora all’altezza delle esigenze dei veicoli autonomi avanzati. La connettività 5G, essenziale per la comunicazione V2X (Vehicle-to-Everything), non è ancora capillare, e la modernizzazione delle strade con sensori e sistemi di comunicazione dedicati è solo agli inizi. Questo crea un ambiente meno favorevole per test e implementazioni su larga scala.

All’Italia serve un nuovo quadro legislativo e un piano di investimenti

In assenza di un quadro normativo abilitante e di infrastrutture mature, l’implementazione commerciale di servizi di guida autonoma in Italia è ancora una prospettiva lontana. Le sperimentazioni sono isolate e spesso confinate, mentre in Germania e Francia si inizia a parlare di servizi operativi in città o su tratte specifiche.

Il superamento di questo divario richiederà non solo maggiori investimenti, ma soprattutto una profonda e rapida riforma legislativa che sblocchi il potenziale della guida autonoma avanzata sul territorio nazionale. Solo così l’Italia potrà aspirare a un ruolo di primo piano in questa rivoluzione tecnologica.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/guida-autonoma-che-vuole-fare-litalia-da-noi-livello-2-in-germania-e-francia-fino-al-4/542259/


Inwit: l’utile del primo semestre cresce a 184,6 milioni (+3,1%)

Inwit chiude il primo semestre con un utile netto di 184,6 milioni (+3,1%) grazie a un secondo trimestre che registra profitti per 93,4 milioni (+4,6%). L’Ebitdal, che rappresenta il principale margine operativo per la società delle torri, si attesta nel semestre a 390,6 milioni (+5,5%) e i ricavi crescono a 535,3 milioni (+4,6%).

I numeri

 Aumenta l’indebitamento finanziario netto, pari a 4.938 milioni (+6%) rispetto al giugno 2024 per effetto, dice la società in una nota, della maggiore remunerazione agli azionisti (dividendi) e riacquisto di azioni proprie e anche la leva finanziaria, in termini di rapporto tra indebitamento netto ed Ebitda, è in aumento. 

Inwit per l’esercizio 2025 stima una crescita dei ricavi nel range 1.070-1.090 milioni, un EbitdaL margin oltre il 73%, in crescita rispetto al 2024, un recurring free cash flow in crescita nel range 630-640 milioni e un dividendo per azione in crescita del 7,5% in linea con la politica dei dividendi. I target, ricorda Inwit, non includono gli impatti del piano di buyback per 400 milioni e della distribuzione di un dividendo straordinario di circa 200 milioni.

Attività

Inwit aggiunge che nel secondo trimestre ha proseguito nella sua attività di sviluppo del business aumentando il numero di ospitalità sui propri siti di circa 720 unità, sviluppando la propria infrastruttura e ampliando il proprio parco torri di circa 210 unità. Al 30 giugno 2025 il numero medio di operatori per sito (tenancy ratio) cresce ulteriormente attestandosi a 2,36x, confermandosi, scrive Inwit, tra i più alti del settore. Il direttore generale della società delle torri, Diego Galli, commenta i numeri del secondo trimestre: “i risultati confermano la resilienza del nostro modello di business, fondato su ingenti investimenti e ritorni nel lungo termine e in grado di sostenere in modo efficiente la crescente necessità di investimenti infrastrutturali per la digitalizzazione”.

Lo scenario di riferimento macroeconomico, tecnologico e di mercato per il settore delle Tower Companies è caratterizzato da trend strutturali positivi, quali il crescente uso di dati in mobilità, la transizione tecnologica verso il 5G, la necessità di completare e densificare la copertura dei territori, contribuendo anche alla riduzione del digital divide, attraverso rilevanti investimenti in infrastrutture e in tecnologie digitali.

Previsioni

Nel breve termine, si prevede una crescente domanda di connettività, insieme ad una limitata crescita dell’inflazione e il persistere di elementi di difficoltà nel mercato italiano delle telecomunicazioni, tra cui l’elevata competizione e la limitata generazione di cassa, con riflesso sul trend degli investimenti. Allo stesso tempo si osserva un forte dinamismo in termini di rilevanti operazioni industriali straordinarie, con il potenziale di ristabilire un più sano equilibrio di mercato e maggiore capacità di investimento in infrastrutture digitali da parte degli operatori. Il modello di business di INWIT, basato su contratti di ospitalità di lungo periodo e indicizzazione all’inflazione, rappresenta un elemento di protezione e supporto in tale contesto.

Il Piano Industriale 2025-2030 di INWIT prevede una continua espansione dei principali indicatori industriali, economici e finanziari, supportati da un rilevante piano di investimenti volto ad intercettare la domanda di infrastrutture digitali e a portare a termine un significativo piano di efficienze attraverso l’acquisizione di terreni.

In merito all’evoluzione prevedibile della gestione per l’esercizio 2025, ci si attende:

  • crescita dei ricavi nel range € 1.070-1.090 milioni,
  • EBITDA margin superiore al 91%,
  • EBITDAaL margin oltre il 73%, in crescita rispetto al 2024,
  • Recurring Free Cash Flow in crescita nel range € 630-640 milioni,
  • Dividendo per azione in crescita del 7,5% in linea con la dividend policy,
  • leva finanziaria a 4,7x.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/inwit-lutile-del-primo-semestre-cresce-a-1846-milioni-31/542179/


RAN, mercato stagnante. Il 5G non compensa il declino dell’LTE

La società di ricerca Dell’oro Group prevede che i ricavi complessivi delle RAN a livello globale toccheranno quota 160 miliardi di dollari nel periodo 2025-2029. Si tratta nel complesso di una flessione dell’1% del tasso di crescita annuo, rispetto a stime precedenti che vedevano invece un mercato piatto.

Dell’Oro ha riferito al sito specializzato Telecoms.com che le stime di crescita restano invariate, è soltanto che i ricavi delle RAN nel 2024 sono stati leggermente superiori del previsto.  

Pesa il rapido declino dei ricavi dell’LTE che si stanno spostando sul 5G a su vari nuovi servizi e tecnologie.

Più nel dettaglio, questa attività comprende new radio (NR), accesso wireless fisso (FWA), Open RAN, vRAN, massive MIMO, mmWave, reti mobili private, piccole celle e AI-RAN – Dell’Oro ha recentemente previsto che il solo mercato AI-RAN potrebbe valere 10 miliardi di dollari entro il 2029.

Dell’Oro sta valutando attentamente le proprie possibilità, osservando che una maggiore attività in una o più di queste aree potrebbe migliorare le sorti del mercato nel suo complesso. Allo stesso tempo, sussiste un rischio al ribasso dovuto al rallentamento della crescita del traffico dati mobile.

“Se la crescita del traffico dati mobile dovesse rallentare più del previsto e gli operatori dovessero passare a una modalità di manutenzione dopo il completamento della copertura 5G, il rapporto tra investimenti e ricavi potrebbe diminuire più drasticamente di quanto attualmente previsto”, ha avvertito Dell’Oro.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/ran-mercato-stagnante-il-5g-non-compensa-il-declino-delllte/541310/


Digital Networks Act, CEO di 20 ex incumbent (fra cui Labriola e Sarmi) scrivono alla Ue: ‘Via la regolazione ex ante nell’accesso all’ingrosso’

I Ceo dei 20 maggiori ex incumbent europei delle Tlc rappresentati da ConnectEurope (ex Etno) – fra cui Pietro Labriola di Tim e Massimo Sarmi di Fibercop – scrivono una lettera aperta ai vertici della Commissione Ue – la presidente Ursula von der Leyen, la commissaria alla Sovranità Digitale Henna Vrkkunen e la Commissaria alla Concorrenza  Teresa Ribera – per sollecitare un “forte cambio di policy in ottica pro-innovazione e pro-investimento per la Ue”, allo scopo di diventare davvero competitiva e prendere così “il posto che merita nella corsa globale alla tecnologia”.

La richiesta nero su bianco è di procedere ad una profonda “revisione delle attuali regole delle telecomunicazioni, mettendo in atto totalmente le raccomandazioni di Mario Draghi e di Enrico Letta per il nostro settore mantenendo il loro livello di ambizione per la riforma”.

La lettera e l’annesso sono, di fatto, la risposta di ConnectEurope alla consultazione pubblica sul Digital Networks Act.  

Non abbassare l’asticella

Insomma, l’appello è non abbassare l’asticella. Tanto più che l’ecosistema della connettività, rivendicano gli ex incumbent, rappresenta il 4,7% del Pil europeo, ed è considerato fondamentale per diversi altri settori: dall’energia ai trasporti, dal manufacturing all’agricoltura. ConnectEurope rivendica il fatto che il 70% degli investimenti del settore con più di 50 miliardi di euro all’anno per il roll out delle reti.

“Dobbiamo fare di più”, si legge nella missiva. Investimenti aggiuntivi sono necessari come emerge dalla recente dichiarazione finale dell’ultimo summit della NATO, che ha richiesto di iniettare “fino all’1,5% del Pil annuale per proteggere le infrastrutture critiche, difendere le reti, assicurare la nostra resilienza civile, sviluppare l’innovazione e rafforzare la nostra base industriale di difesa”.  

E poi l’elenco delle (vecchie e nuove) richieste:

creare un ambiente favorevole agli investimenti in

  • FTTH,
  • 5G standalone,
  • Cloud sovrano
  • Edge cloud
  • Cavi sottomarini

C’è poi la richiesta di favorire l’innovazione Ue in

  • AI,
  • Quantum encryption  
  • 6G

“Il Digital Networks Act in arrivo dovrebbe dare delle risposte concrete a queste sfide”, senza che venga annacquata l’ambizione di inizio mandato della Commissione attuale, chiedono i Ceo.

Va superata la frammentazione, per arrivare ad un vero mercato unico europeo delle telecomunicazioni. Il che riguarda sia il regime della concorrenza, per arrivare ad un numero minore di operatori, “in grado di competere in modo più serrato sugli investimenti e sull’innovazione rispetto a molti operatori, ma più deboli”, si legge.

Questa è un’opportunità, altrimenti si perpetuerà una condizione di “nuove dipendenze tecnologiche”, che danneggiano la competitività del Continente.    

Annessa alla lettera dei Ceo una serie di proposte concrete per riformare la policy

Via la normativa ex ante

Quadro pro-investimenti e deregolamentazione. Considerando che la fibra ottica è un obiettivo strategico, le attuali norme ex ante concepite per le vecchie reti non riflettono più la realtà del mercato e ci stanno frenando: senza modifiche, le stime indicano che raggiungeremo l’obiettivo di diffusione della fibra ottica dell’UE solo nel 2051. Sosteniamo un passaggio generale dal controllo ex ante a quello ex post nell’accesso all’ingrosso, in cui il diritto della concorrenza e il Gigabit Infrastructure Act sarebbero le norme standard. Ciò rispecchierebbe le proposte contenute nella relazione di Mario Draghi, per riflettere le nuove realtà del mercato e promuovere un modello orientato agli investimenti. Invece dell’attuale regime di “significativo potere di mercato”, riteniamo che gli obblighi ex ante dovrebbero rimanere solo come rete di sicurezza in caso di colli di bottiglia nell’accesso locale.

Eliminare la frammentazione

Scala. Dalla creazione di un cloud sovrano all’aumento degli investimenti in intelligenza artificiale, sicurezza informatica o virtualizzazione delle reti, non possiamo aspettarci che le aziende nei mercati frammentati dell’Europa siano in grado di competere efficacemente con una manciata di potenti giganti della tecnologia che operano sulla base di modelli di business globali. La scala guidata dal mercato è una questione esistenziale per la competitività dell’Europa e per il suo mercato unico. Temiamo che l’attuale livello di ambizione – e il ritmo – della revisione degli orientamenti UE sulle concentrazioni non contribuiranno a migliorare la competitività europea.

Level playing field

Parità di condizioni. Le asimmetrie normative con gli operatori tecnologici globali devono essere affrontate, poiché esacerbano la nostra debolezza competitiva nei mercati digitali globali. Dovremmo attuare la raccomandazione di Draghi di introdurre un sistema di arbitrato obbligatorio per garantire accordi commerciali equi per i servizi di trasporto dati. Le asimmetrie strutturali nell’ecosistema di Internet sono un problema di potere contrattuale che richiede interventi legislativi e non possono essere risolte da quadri di collaborazione flessibili. Come regola generale, dovremmo vivere secondo il principio “stessi servizi, stesse regole”.

Frequenze, allungare le licenze e regole armonizzate

Armonizzazione dello spettro. Politiche nazionali divergenti, tariffe elevate e licenze di breve durata ostacolano gli investimenti nelle reti 5G e 6G. Sono urgentemente necessarie regole prevedibili e armonizzate per lo spettro e licenze di durata più lunga per migliorare il contesto di investimento per l’implementazione delle reti mobili.

Via la burocrazia

Semplificazione. Oggi, il percorso del cliente nell’UE è influenzato da oltre 34 serie di obblighi e la burocrazia per le aziende di telecomunicazioni è estremamente elevata. Chiediamo pertanto una profonda semplificazione delle norme, sostituendo gli obblighi sovrapposti o obsoleti e armonizzandone con decisione l’applicazione in tutta l’UE.

Troppe Authority in Europa

Miglioramento della governance. Oggi, il numero di autorità di regolamentazione attive nelle reti digitali in tutti gli Stati membri supera i 270 e il sistema attuale non è riuscito a garantire un’armonizzazione significativa. Questo problema dovrebbe essere risolto garantendo una reale armonizzazione a livello dell’Unione, in linea con l’ambizione di creare un mercato unico delle telecomunicazioni.

La lettera è stata sottoscritta dai seguenti CEO:
• Allison Kirkby, CEO, BT Group
• Ana Figueiredo, Presidente e CEO, MEO
• Andreas Neocleous, CEO, Cyprus Telecommunications Authority (Cyta)
• Benedicte Schilbred Fasmer, Presidente e CEO, Telenor Group
• Boštjan Košak, Presidente del Consiglio di Amministrazione, Telekom Slovenije
• Christel Heydemann, Amministratore delegato, Orange Group
• Harald Rösch, Amministratore delegato, Melita Limited
• Jan Van Acoleyen, Amministratore delegato ad interim, Proximus Group
• Joost Farwerck, Amministratore delegato e Presidente del Consiglio di amministrazione, KPN
• Goran Markovic, Amministratore delegato, Makedonski Telekom
• Marc Murtra, Presidente e Amministratore delegato, Telefónica S.A.
• Massimo Sarmi, Presidente e Amministratore delegato, FiberCop
• Michel Jumeau, CEO, TDC NET
• Mike Fries, CEO, Liberty Global
• Nikhil Patil, CEO, GO p.l.c.
• Pietro Labriola, CEO, TIM
• Patrik Hofbauer, Presidente e CEO, Telia Company
• Timotheus Höttges, CEO, Deutsche Telekom AG
• Thomas Arnoldner, Vice CEO, A1 Group
• Vladimir Lučić, Amministratore delegato, Telekom Srbija

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/digital-networks-act-ceo-di-20-ex-incumbent-fra-cui-labriola-e-sarmi-scrivono-alla-ue-via-la-regolazione-ex-ante-nellaccesso-allingrosso/541235/


Italia digitale promossa da Virkkunen. Nessun rilievo su PNRR e Italia 1 Giga

Italia digitale promossa a pieni voti dalla Commissione Europea. E’ questo l’esito della visita della Vicepresidente e Commissaria alla Sovranità Digitale Henna Virkkunen a Roma, dove in poche ore ha incontrato tutto l’arco costituzionale, a partire dai ministri del Mimit Adolfo Urso e del MIM Anna Maria Bernini e dopo un’audizione in Parlamento il Sottosegretario con delega all’Innovazione Alessio Butti.

Risultato non scontato

Questo risultato non era scontato e fa bene il Sottosegretario Butti a esultare, sottolineando quanto di buono si sta facendo nel nostro paese per la digitalizzazione della PA e dei servizi al cittadino, mettendo in fila i diversi progetti che il Dipartimento per la Trasformazione Digitale sta portando avanti in modo positivo, a partire dall’IT Wallet e dalla capillare diffusione dell’identità digitale, leggasi CIE, e di tutti i servizi digitali connessi oggetto della mappa dei Comuni Digitali appena pubblicata dall’ANCI.

Certo, dopo la sbornia di fondi del PNRR, un’iniezione irripetibile di liquidità nella nostra PA, si porrà il problema della spesa corrente e del mantenimento della nuova macchina tecnologica del nostro paese. Ma questa è un’altra storia, che diventerà attuale dopo la scadenza del piano a giugno 2026.

Virkkunen loda l’Italia sull’ultrabroadband

Ma c’è un aspetto che salta ancor più all’occhio nell’incontro con Henna Virkkunen, vale a dire l’apprezzamento di Bruxelles per i risultati e i progressi raggiunti dall’Italia in tema di copertura ultrabroadband del Paese. Un apprezzamento che tiene conto, ovviamente, delle difficoltà (orografiche, ambientali, burocratiche, politiche e culturali) e dei ritardi (soprattutto nelle aree nere e grigie, queste ultime oggetto dei fondi del PNRR) ben evidenziate anche nella relazione annuale dell’Agcom di due giorni fa.

La Vicepresidente Virkkunen ha espresso grande apprezzamento per il lavoro svolto dal governo italiano: “i risultati italiani nello sviluppo di nuove soluzioni tecnologiche e in particolare nell’ambito del IT wallet, sono notevoli per velocità, concretezza e impatto reale sulla vita dei cittadini”. Inoltre, ha sottolineato anche il ruolo leader del nostro Paese nel campo del quantum computing ed evidenziato i progressi sulla connettività certificati nell’ultimo Digital Decade Report.

Nessuna osservazione sul PNRR

Quel che salta all’occhio, però, è che al netto dei problemi (che ci sono) anche per quanto riguarda i fondi del PNRR non ci sia stata alcuna osservazione da parte di Virkkunen. Anzi.  

Ed è su questo attestato di fiducia che deve riprendere con ancor più slancio l’opera di intermediazione del Dipartimento di Butti nei confronti di Open Fiber e Fibercop per proseguire nei tempi e modi previsti dal piano Italia 1 Giga l’avanzamento dei lavori con i fondi del PNRR nelle aree grigie.

I margini per una revisione (una proroga? Un taglio dei civici?) sembrano esserci. E’ quindi tempo di rimboccarsi le maniche e cercare una soluzione che possa andare bene a tutti, mettendo al primo posto il diritto di tutti ad una connessione ultrabroadband che contribuisca al ripopolamento dei nostri splendidi borghi e consenta a tutti, anche coloro che vivono nei comuni più sperduti, di godere della connettività migliore.

Tanto più che anche l’utilizzo, quanto meno temporaneo, della tecnologia FWA e satellitare per raggiungere gli obiettivi del piano potrebbe in qualche modo essere accettata da Bruxelles.

PNRR, il rischio di tagli non è scongiurato

E’ pur vero che in caso contrario, se gli obiettivi non saranno rispettati, il taglio dei fondi potrebbe arrivare più avanti. Non a caso, è toccato alla Spagna vedersi togliere un miliardo del PNRR dal budget per il digitale per il mancato raggiungimento degli obiettivi. E questo deve essere un monito anche per noi, al netto della buona performance che stiamo mostrando.

Il Sottosegretario Butti ha illustrato alcune delle priorità digitali e tecnologiche dell’Italia, presentando le strategie adottate, i risultati conseguiti e gli obiettivi futuri.

  1. Mercato Unico Europeo delle Telecomunicazioni          
    Si evidenzia la necessità di un mercato unico paneuropeo per le comunicazioni elettroniche (Telecomunicazioni) superando la frammentazione attuale. L’Italia sostiene la flessibilità normativa per considerare le diverse realtà infrastrutturali nazionali, puntando su un modello di business sostenibile, riduzione dei costi di roaming e separazione tra proprietà delle reti e fornitura di servizi. 
  2. Legge italiana sull’Intelligenza Artificiale          
    L’Italia si presenta come il primo Paese europeo ad aver elaborato e approvato una legge nazionale sull’Intelligenza Artificiale, coerente con l’AI Act europeo. La legge presta particolare attenzione a settori sensibili come la sanità, il lavoro, la giustizia e la pubblica amministrazione, includendo anche misure di trasparenza, privacy e responsabilità penale per abusi. È stato inoltre previsto un fondo pubblico da 1 miliardo di euro per startup e PMI attive nell’IA. 
  3.  Infrastruttura cloud sovrana ed EDIC per cloud federato europeo   
    Si sottolinea l’importanza di un’infrastruttura cloud europea sicura e sovrana, vista la mancata riuscita di GAIA-X. L’Italia ha promosso la costituzione di un European Digital Infrastructure Consortium (EDIC) per l’attuazione di una piattaforma cloud federata che mira a rafforzare la sovranità digitale europea, ridurre la dipendenza da fornitori extra-europei e supportare PA, sanità, industria e PMI attraverso tecnologie avanzate come il Federated Learning.
  4. Cavi Sottomarini

L’Italia intende rafforzare il suo ruolo strategico nell’industria dei cavi sottomarini, sfruttando la sua posizione geografica nel Mediterraneo con progetti come BlueRaman, GreenMed e Medusa. Il Dipartimento per la Trasformazione Digitale coordina le strategie digitali critiche, promuovendo l’interoperabilità, la mappatura e la cooperazione europea. Grandi player tecnologici internazionali hanno mostrato interesse per investimenti in Italia, a conferma del valore e delle opportunità offerte dal mercato nazionale. 

  1. Sicurezza Digitale Post-Quantum

L’Italia ha varato una Strategia Nazionale per tecnologie quantistiche, presentata dal Sottosegretario Butti nell’ultimo Comitato Interministeriale per la Transizione Digitale (CITD). Il Paese guida, con partner europei, la creazione di protocolli post-quantistici per ridurre la dipendenza estera e rafforzare la sovranità digitale, sostenendo ricerca avanzata, sviluppo di competenze e resilienza delle informazioni.

  1.  IT Wallet e CIE      
    È stato illustrato l’avanzamento del progetto IT Wallet, che consente ai cittadini di accedere digitalmente a documenti chiave come patente, tessera sanitaria e carta europea disabilità, con 5.6 milioni di utenti attivi. Il sistema sarà pienamente operativo nel 2025 e nel 2026 diventerà interoperabile a livello europeo come EUDI-Wallet. Parallelamente, è in corso l’aggiornamento della CIE e delle sue funzionalità digitali.
  2. Edge Cloud Computing (ECC)     
    L’ECC è identificato come tecnologia abilitante fondamentale, soprattutto integrata con il 5G e l’IA. L’Italia si propone come leader nello sviluppo di un ecosistema europeo federato e competitivo di Edge Cloud, attraverso una strategia nazionale e un bando pubblico per testare questa tecnologia sulle reti di telecomunicazione, rafforzando così l’infrastruttura digitale nazionale e la competitività europea.
  3. Connettività e copertura ultra-broadband          

Nonostante la complessità geografica italiana, sono stati compiuti importanti progressi grazie al PNRR nell’espansione della connettività veloce, con una forte spinta verso il collegamento di aree remote tramite tecnologie satellitari e fibre ottiche FTTH. Un progetto pilota in Lombardia sperimenterà reti ibride satellite-terrestre, in linea con la normativa europea e complementare ai progetti di connettività tradizionale.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/italia-digitale-promossa-da-virkkunen-nessun-rilievo-su-pnrr-e-italia-1-giga/540352/