La Banca del Giappone sceglie le “colombe”: le nomine del governo Takaichi affondano lo Yen

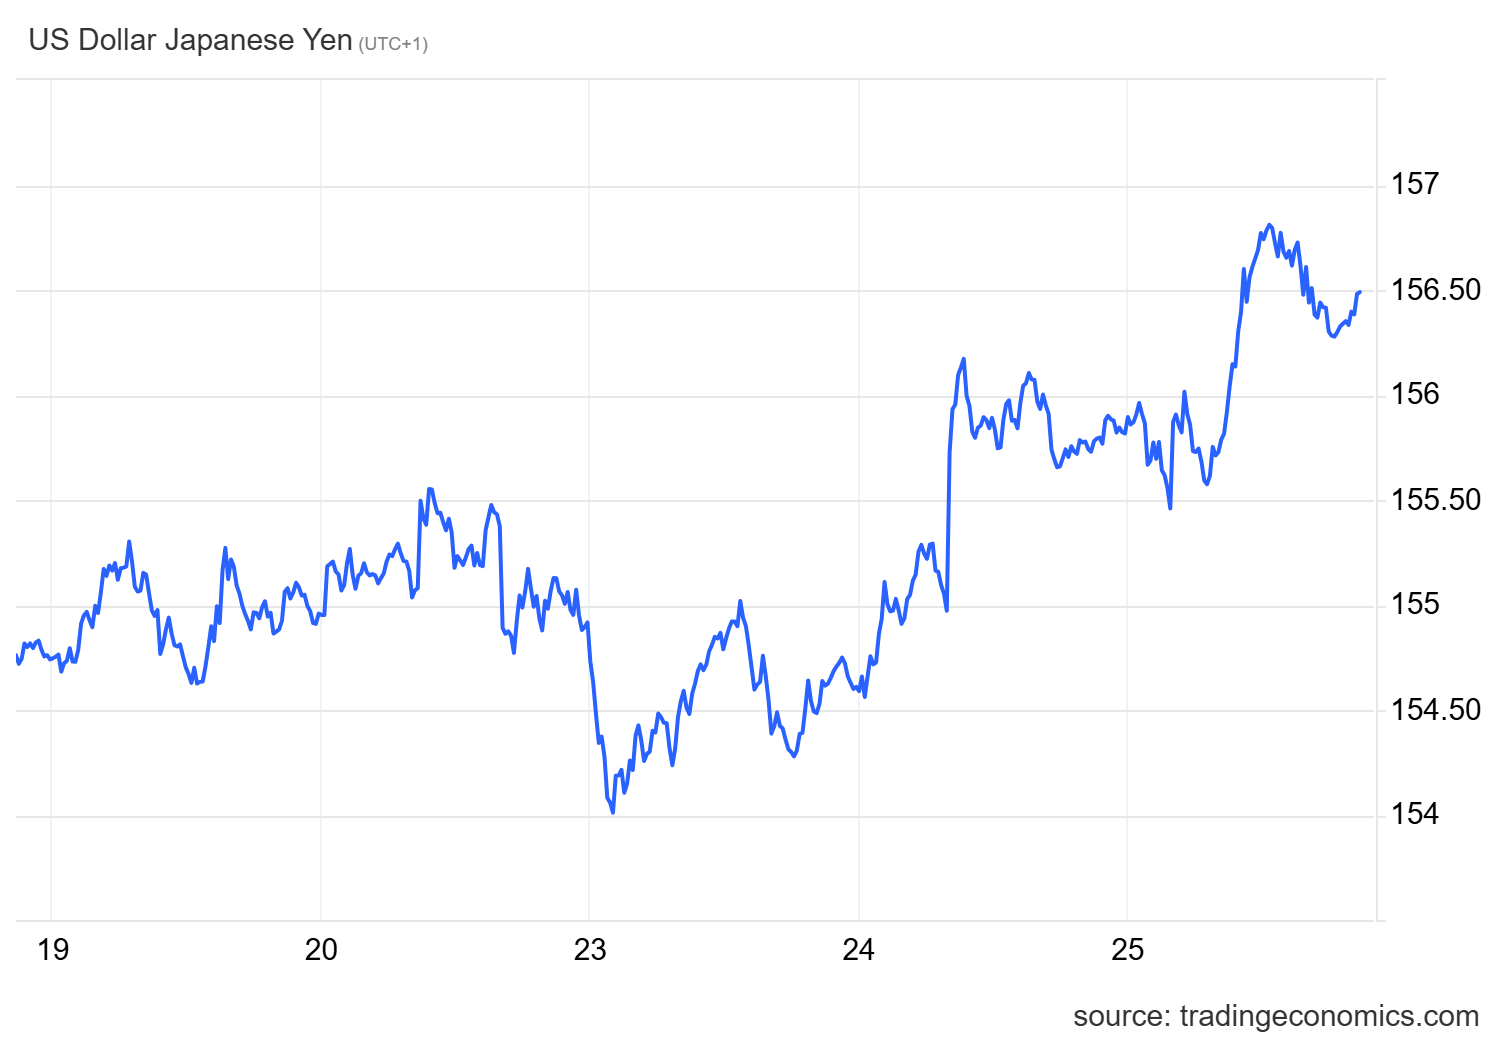
Non è solo Donald Trump a riempire la propria banca centrale di “iper-colombe”. Dopo il crollo registrato ieri a seguito di un rapporto del Mainichi, secondo cui il Primo Ministro giapponese ha espresso forti preoccupazioni per ulteriori rialzi dei tassi da parte della Bank of Japan (BoJ), lo yen ha subito un nuovo e pesante scivolone.

Questa mattina il cambio USD/JPY è schizzato fino a quota 156,50, toccando il livello più alto dallo scorso 9 febbraio. Il motivo scatenante è chiaro: l’amministrazione Takaichi ha annunciato i due candidati destinati a succedere ai membri uscenti del Comitato Direttivo della BoJ nel corso di quest’anno. Entrambi i profili vantano un solido curriculum di dichiarazioni accomodanti, spegnendo gli entusiasmi di chi sperava in una stretta monetaria imminente.
Le nuove nomine e l’impatto sulla politica monetaria

Il governo ha deciso di sostituire due figure chiave del direttivo con profili spiccatamente pro-reflazione:

Membro Uscente Scadenza Mandato Nuovo Candidato Orientamento Previsto
Asahi Noguchi 31 Marzo 2026 Toichiro Asada Accomodante / Pro-reflazione
Junko Nakagawa 29 Giugno 2026 Ayano Sato Accomodante / Pro-reflazione

In entrambi i casi, i commenti rilasciati dai candidati negli ultimi anni hanno mostrato una chiara propensione verso il mantenimento di una politica monetaria espansiva. Pur non essendosi ancora espressi direttamente sull’attuale orientamento della BoJ, come fa notare l’analista Stuart Jenkins di Goldman Sachs, il segnale politico è inequivocabile.

Gli stessi membri uscenti, Noguchi e Nakagawa, erano generalmente considerati l’ala più morbida del comitato. Il cambiamento nella composizione del direttivo potrebbe sembrare quindi un semplice passaggio di testimone, ma gli economisti di Goldman Sachs ritengono che questi annunci riducano sensibilmente le probabilità di un rialzo dei tassi nella prima metà dell’anno (rispetto alla loro previsione di base che puntava al mese di luglio).

I discorsi programmatici dei due candidati saranno fondamentali per valutare la loro reale resistenza a nuovi aumenti del costo del denaro, ma i mercati stanno già interpretando le nomine come un vero e proprio “testamento politico” delle preferenze del Primo Ministro Takaichi. Dopotutto, un po’ di sana tolleranza verso i tassi bassi per sostenere la crescita è una dinamica tipicamente keynesiana che i governi tendono ad apprezzare molto più del rigore accademico dei banchieri centrali.

Il rischio fiscale e l’analisi di Goldman Sachs

Goldman aggiunge che le aspettative per un’uscita decisa dal regime di tassi reali negativi del Giappone erano state l’ingrediente principale per il rimbalzo dello yen nel periodo post-elettorale, ma una probabile delusione “dovish” da parte della BoJ rimane un rischio concreto. Inoltre, la stessa reazione ribassista dello Yen potrebbe, paradossalmente, abbassare l’urgenza dell’istituto centrale di procedere con i rialzi.

Sebbene il crescente peso di un “premio al rischio fiscale” sulle attività giapponesi abbia guidato una divergenza tra il cambio USD/JPY e i differenziali dei tassi USA-Giappone, la coppia valutaria mostra ancora una notevole reattività alle variazioni dei tassi a breve termine.

La BoJ ha sempre seguito la politica YCC (Yield Curve Control – Controllo della curva dei rendimenti) che per molto tempo ha permesso di avere dei tassi zero sul debito pubblico, ma che era una politica chiara. Il mercato nel lungo termine non si fida del deibito giapponese, ma nel breve sembra disposto ad accettare le mosse tattiche della BoJ.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/la-banca-del-giappone-sceglie-le-colombe-le-nomine-del-governo-takaichi-affondano-lo-yen/

La fine del Far West nelle Terre Rare? Il CME lancia la sfida al monopolio cinese

Negli USA le Terre Rare stanno passando dall’essere una preoccupazione strategica e diventare un’opportunità di speculazione finanziaria, potenzialmente anche intensa. Il CME Group, il colosso dei derivati di Chicago, starebbe lavorando sottobanco per lanciare il primo contratto futures al mondo sulle terre rare.

Non è una notizia da “nerd” dei metalli, ma un cambiamento di paradigma che potrebbe finalmente dare all’Occidente l’arma che gli è sempre mancata: la stabilità dei prezzi, o almeno la possibilità di scommetterci contro.

Il tallone d’Achille della transizione green

Il problema delle terre rare non è solo che la Cina ne controlla circa il 90% della lavorazione. Il vero dramma, per chi vuole aprire una miniera in Australia o una fabbrica di magneti in Texas, è che i prezzi sono più instabili di un castello di carte durante un uragano.

Prendiamo il Neodimio e il Praseodimio (NdPr), il “duo dinamico” fondamentale per i motori delle auto elettriche (EV) e per i magneti permanenti delle turbine eoliche. Senza un mercato dei futures, un produttore occidentale non può coprirsi dal rischio (hedging). Le banche, che non sono note per il loro spirito d’avventura quando si parla di materie prime volatili, stringono i cordoni della borsa perché non possono prevedere i ricavi futuri. Con invece dei contratti a termine, dei “Future”, non deve più determinare il prezzo futuro di vendita, garantibile con dei contratti, e deve solo assicurarsi di garantire la produzione. Deve fare solo l’industriale, perché qualcun altro, abile o meno, si prenderà il rischio finanziario.

L’andamento del Neodimio: una montagna russa in Yuan

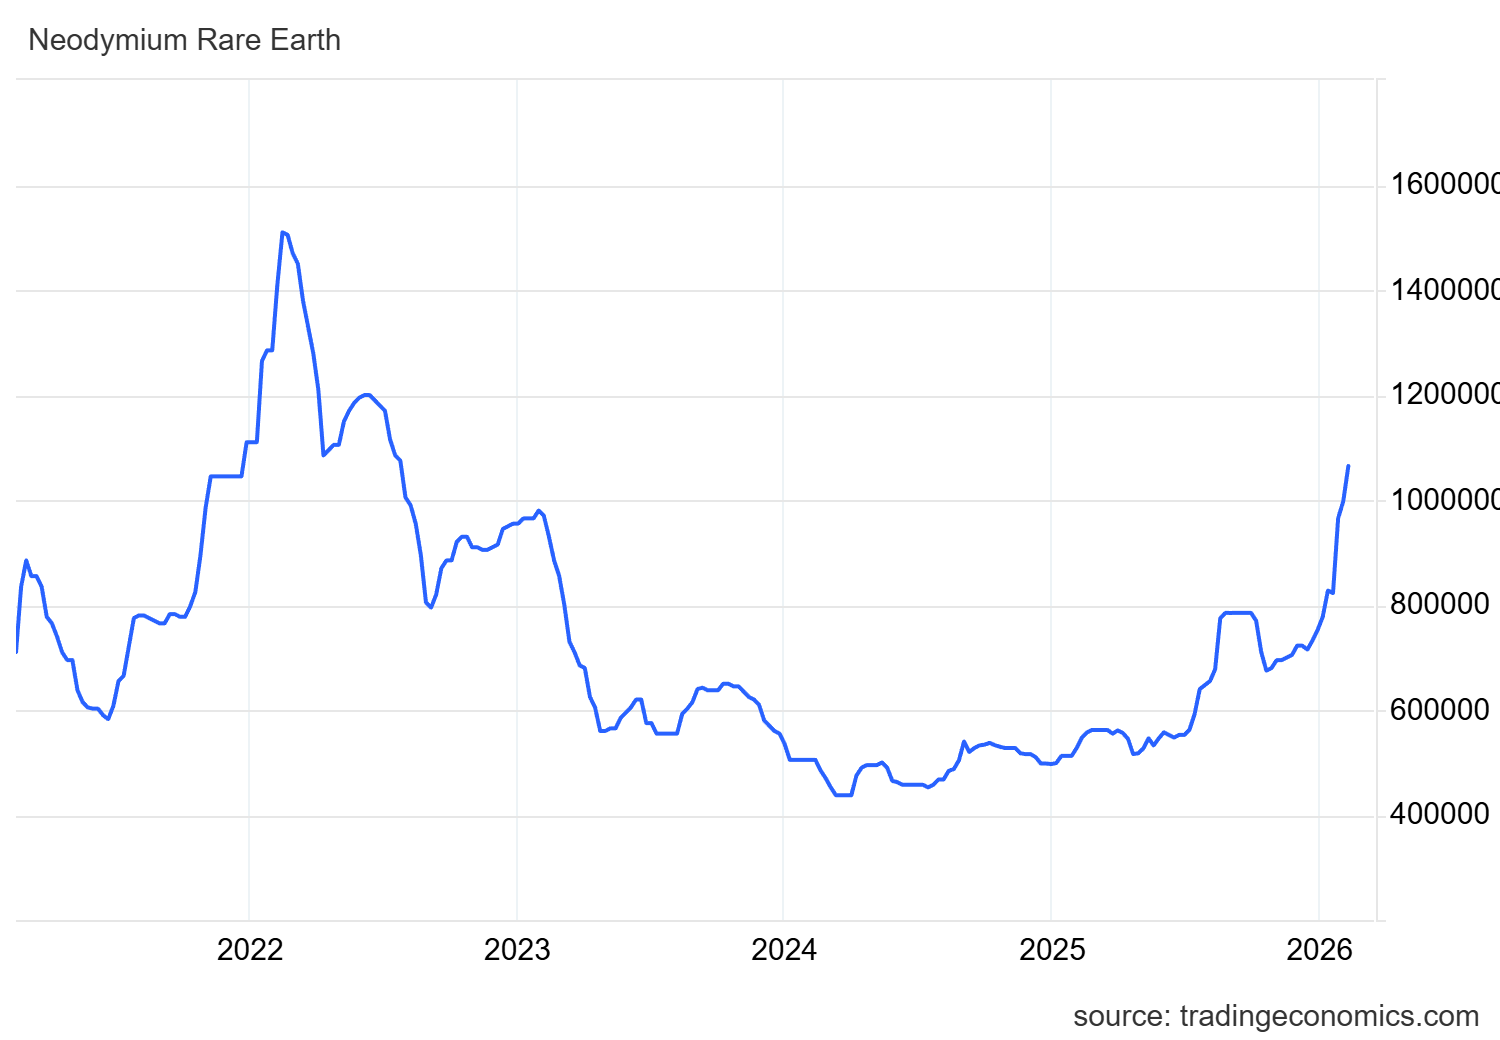
Il grafico dei prezzi del Neodimio (espresso in Yuan, dato che Pechino è tuttora il “price-maker”, il determinatore del valore,  globale) parla chiaro. All’inizio del 2026 abbiamo assistito a una fiammata che ha riportato i prezzi sopra la soglia del milione di Yuan per tonnellata, con un rally del 40% in pochi mesi.

Neodimio in Yuan – Tradingeconomics

Periodo Prezzo Neodimio (Yuan/t) Trend
Metà 2022 ~ 1.500.000 Picco speculativo
Maggio 2023 ~ 500.000 Crollo verticale (-50%)
Inizio 2026 ~ 1.050.000 Forte ripresa

Questa volatilità non è amica dell’industria. Se sei un produttore di EV, come puoi pianificare i costi se il tuo componente chiave raddoppia di prezzo in un trimestre? Il CME vuole inserire in questo caos un contratto standardizzato che permetta di fissare i prezzi, togliendo a Pechino l’esclusiva della “sala dei bottoni”.

La mossa di Chicago (e il fiato sul collo di ICE)

Secondo fonti citate da Reuters, il CME non è l’unico a muoversi. Anche lIntercontinental Exchange (ICE) sta studiando il dossier, sebbene sia più indietro. L’obiettivo del CME è creare un contratto che unisca NdPr, i due elementi più critici.

Certo, la sfida non è banale:

  • Volumi ridotti: Rispetto al rame o all’oro, il mercato delle terre rare è ancora “sottile”.
  • Trasparenza: Oggi i prezzi sono dettati da agenzie come Fastmarkets o Shanghai Metals Market. Portarli su una piazza trasparente come Chicago significa scardinare un sistema opaco.
  • Geopolitica: La Cina ha già le sue borse (Ganzhou e Baotou) e non resterà a guardare mentre l’Occidente cerca di “finanziarizzare” una risorsa che Pechino considera un asset di sicurezza nazionale. In queto caso sono in vantaggio, perché hanno una filiera ben costruita e un mercato finanziario già funzionate. La mossa potrebbe essere la costruzione di un mercato in valuta, o l’apertura del mercato stesso.

Lo Stato non basta, serve il mercato

Dal nostro punto di vista, l’intervento pubblico — come il fondo strategico da 12 miliardi di dollari lanciato dagli USA — è necessario ma non sufficiente. Lo Stato può fare magazzino, ma è il mercato che deve fornire gli strumenti per l’investimento privato. Se il CME riuscirà a lanciare questi futures, assisteremo a una “maturazione” del settore, tra l’altro fornendo anche allo stato una modalità trasparente di intervendo, comprando contratti a termine a prezzi che sostengano l’industria.

Il rischio? Che la finanza prenda il sopravvento sull’industria reale, trasformando dei metalli critici in puri asset speculativi. Ma, d’altronde, tra il monopolio assoluto cinese e un mercato dei futures a Chicago, la scelta per l’industria europea e americana sembra obbligata.

In un mondo che vuole elettrificarsi a tappe forzate, non possiamo più permetterci di scoprire il prezzo del Neodimio leggendo il bollettino di Shanghai ogni mattina. È tempo che l’Occidente inizi a giocare la sua partita.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/la-fine-del-far-west-nelle-terre-rare-il-cme-lancia-la-sfida-al-monopolio-cinese/


L’Ultimatum di BASF a Bruxelles: il sistema ETS è “obsoleto” e sta uccidendo la chimica europea

Mentre a Bruxelles si continuano a lucidare le medaglie del Green Deal, nel mondo reale, quello dove si producono beni e si pagano stipendi, suonano le sirene d’allarme. E non sono sirene qualsiasi: a parlare è Markus Kamieth, il numero uno di BASF, il colosso chimico che per decenni è stato il motore industriale della Germania e dell’Europa intera.

In un’intervista rilasciata al Financial Times, Kamieth non ha usato mezzi termini: l’Unione Europea deve aggiornare immediatamente il suo sistema di scambio di quote di emissione (ETS), definito ormai “obsoleto”, e riconsiderare l’eliminazione graduale dei crediti gratuiti. In caso contrario? Semplice: il disastro per l’industria chimica europea.

Un vantaggio competitivo regalato al resto del mondo

Il problema, come spesso accade, è l’asimmetria. I produttori chimici europei si trovano in una situazione di svantaggio competitivo strutturale rispetto a qualsiasi altro concorrente globale. L’Europa, fa notare Kamieth, è “l’unica regione al mondo” dove l’industria è costretta a pagare per le proprie emissioni di anidride carbonica.

Il meccanismo è noto, ma vale la pena ricordarlo:

  • Le aziende europee devono acquistare permessi di carbonio tramite l’ETS.
  • Ogni anno ricevono una certa quantità di permessi gratuiti.
  • Bruxelles ha pianificato l’eliminazione graduale di questi permessi gratuiti per forzare la transizione verso lo “zero netto”.

Il risultato? Un’esplosione dei costi energetici e operativi che non ha eguali negli USA o in Asia. BASF sta già pagando “centinaia di milioni” (cifre a tre zeri) ogni anno per questi permessi. Ma il peggio deve ancora venire:

  • Se non ci sarà una riforma, i costi si moltiplicheranno drammaticamente l’anno prossimo.
  • Secondo le stime del CEO, la spesa totale delle aziende europee per questi permessi potrebbe toccare il miliardo di euro entro il 2030.

Il fallimento del CBAM: da scudo a zavorra

La burocrazia europea aveva pensato a una soluzione: il CBAM (Carbon Border Adjustment Mechanism), ovvero il dazio sulla CO2 alla frontiera, entrato in vigore quest’anno. Sulla carta, doveva servire a mettere gli importatori extra-UE (che producono a basso costo e senza vincoli ambientali) sullo stesso piano delle aziende locali.

Nella realtà, come spiega Kamieth, sta accadendo l’opposto. Invece di proteggere, il CBAM sta solo aggiungendo ulteriori costi, rendendo le importazioni di materie prime più care a causa degli oneri di conformità burocratica. Un capolavoro di eterogenesi dei fini: volevano proteggere l’industria, la stanno soffocando con la carta bollata.

Un settore al collasso: i dati di Cefic

Le parole di BASF non sono isolate. Kamieth, che è anche presidente del Consiglio Europeo dell’Industria Chimica (Cefic), fa eco a un grido di dolore che arriva da tutto il settore. Marco Mensink, direttore generale di Cefic, ha fornito la settimana scorsa un quadro a tinte fosche che dovrebbe far tremare i polsi ai commissari europei:

  • Chiusure raddoppiate: Il tasso di chiusura degli impianti è raddoppiato in un solo anno.
  • Investimenti azzerati: Gli investimenti annuali sono dimezzati e vicini allo zero.
  • Accelerazione della crisi: La velocità del declino sta aumentando, non rallentando.

“Il settore è sotto forte stress e si sta spezzando”, ha dichiarato Mensink. Serve un’azione decisiva quest’anno, con un impatto reale “a livello di fabbrica”, non solo nelle slide di presentazione della Commissione.

Che farà l’Europa?

L’Europa si trova di fronte a un bivio: continuare a perseguire un’agenda ideologica che ignora le dinamiche dei costi globali, oppure ascoltare chi le fabbriche le gestisce. Se la “locomotiva” tedesca BASF segnala che il binario finisce nel burrone, forse è il caso di tirare il freno d’emergenza sul sistema ETS. Prima che l’unica cosa “sostenibile” rimasta in Europa sia la disoccupazione, ma questo difficilmente smuoverà una commissione UE che è ideologicamente marchiata.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/lultimatum-di-basf-a-bruxelles-il-sistema-ets-e-obsoleto-e-sta-uccidendo-la-chimica-europea/


Germania, suicidio economico assistito: Groß-Gerau rifiuta 2,5 miliardi di investimenti digitali. Vince la paura, perde il futuro

Mentre l’economia tedesca annaspa alla ricerca di una nuova identità post-industriale, la politica locale offre un esempio da manuale di “decrescita infelice”. A Groß-Gerau, nel cuore dell’Assia, un investimento privato da 2,5 miliardi di euro viene respinto al mittente. Il motivo? La paura della burocrazia e il trionfo del NIMBY.

La Germania sembra ormai aver perfezionato l’arte dell’autolesionismo economico. In un’epoca in cui le nazioni competono ferocemente per attrarre capitali tecnologici e infrastrutture per l’Intelligenza Artificiale, la cittadina di Groß-Gerau – 27.000 abitanti a due passi da Francoforte – ha deciso di dire “no, grazie” al futuro.

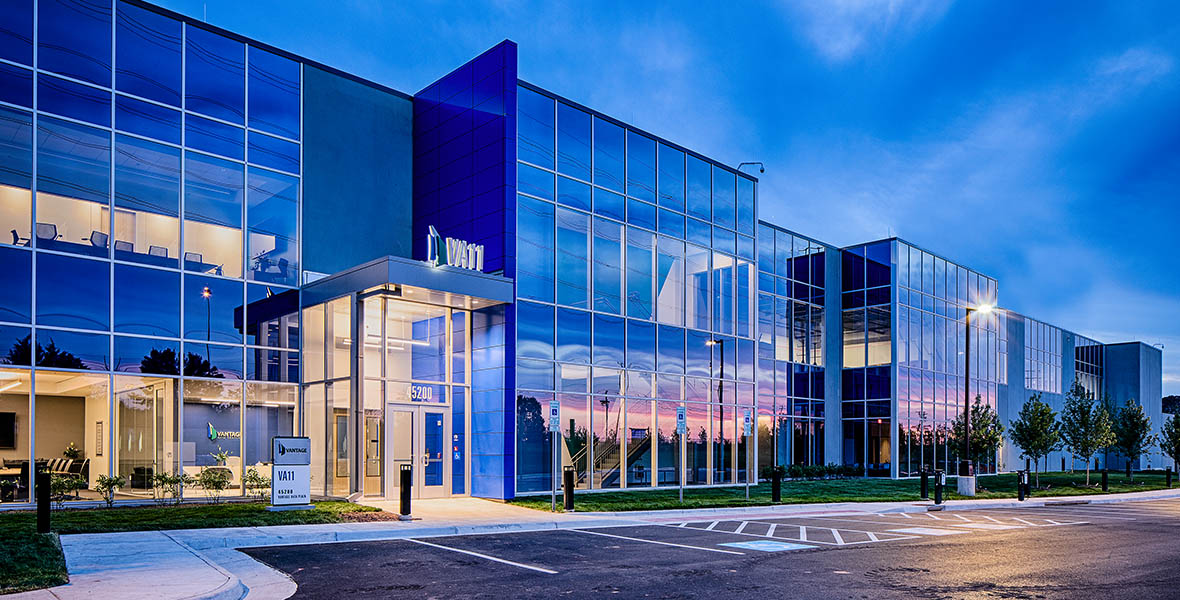
Il consiglio comunale ha bloccato definitivamente il progetto di Vantage Data Centers, un colosso americano pronto a riqualificare 14 ettari di terreno industriale dismesso (il parco Lausböhl) per trasformarli in un hub dati da 160 megawatt. Non stiamo parlando di spiccioli, ma di un investimento diretto di 2,5 miliardi di euro che avrebbe consolidato la regione Reno-Meno come snodo digitale cruciale, sfruttando la vicinanza con il DE-CIX di Francoforte, uno dei principali punti di scambio internet al mondo.

Centro dati Vantage in Virginia – da Vantage

La vittoria della paura sulla crescita

La decisione è arrivata al termine di una seduta drammatica, conclusasi con 18 voti contrari e 14 favorevoli. A formare il blocco del “No” è stata un’alleanza eterogenea composta da SPD, Verdi e Die Linke, spinta dalle pressioni dei comitati cittadini. Dall’altra parte, la CDU e le liste civiche (Kombi-FWG) hanno tentato invano di difendere il progetto, parlando apertamente di una “decisione fatale” e di un danno d’immagine incalcolabile per l’attrattività economica della città.

Le motivazioni addotte dalla maggioranza lasciano perplessi chiunque abbia una visione macroeconomica dello sviluppo:

  • Il timore legale (Verdi): Peter Lohmer dei Verdi ha descritto la situazione come un “Davide contro Golia”, sostenendo che il comune non avrebbe le competenze legali per gestire un contratto con un gigante multinazionale. Una dichiarazione che suona come un’ammissione di inadeguatezza amministrativa: meglio non fare nulla piuttosto che rischiare di dover gestire la complessità, anche perché esistono professionisti specializzati a cui rivolgersi per fare contratti adeguati.
  • Il dubbio fiscale (SPD): I socialdemocratici hanno argomentato che il valore aggiunto generato dai dati non rimarrebbe “in loco”. Una visione contabile ristretta, che ignora l’indotto generato dalla costruzione, dalla manutenzione e dall’ecosistema tecnologico che si crea attorno a simili strutture e senza contare le tasse sugli immobili. Con questo ragionamento nessuno autorizzerebbe magazzini per aziende straniere.
  • L’opposizione cittadina: I residenti hanno lamentato possibili rumori e impatti visivi, nonostante il sito fosse in un’area industriale già esistente e abbandonata. Meglio i ruderi di una nuova costruzione ? Meglio la siderurgia dei data center?

Il paradosso “Green”: rifiutare l’efficienza energetica

L’aspetto più ironico della vicenda riguarda la gestione energetica. La Germania, che si vanta di essere all’avanguardia nella transizione ecologica, qui inciampa nella propria ideologia.

Vantage Data Centers aveva proposto di canalizzare il calore di scarto dei server (acqua a 35°C) nella rete di riscaldamento comunale. Si tratta di un classico esempio di economia circolare: trasformare un rifiuto (il calore) in una risorsa per riscaldare le case. Non acqua bollente ma sufficientemente a pre-riscaldare in inverno, risparmiando MW energetici.

Eppure, la risposta è stata negativa. La capogruppo SPD, Susanne Theisen-Canibol, ha liquidato l’idea sostenendo che la struttura insediativa della città non fosse adatta. Risultato? Si continuerà a bruciare gas o carbone altrove, pur di non accettare l’aiuto di un investitore privato.

Dati a confronto: L’occasione persa

La seguente tabella riassume l’impatto del progetto che è stato appena cancellato:

Voce Dettagli del Progetto Vantage
Investimento Totale ~ 2,5 Miliardi di Euro
Capacità Energetica 160 Megawatt
Area Coinvolta 14 ettari (ex area industriale degradata)
Benefici Collaterali Possibile teleriscaldamento per la città, indotto edilizio
Esito Politico Bocciato (SPD, Verdi, Linke vs CDU)

Un paese bloccato nel passato?

Quello che accade a Groß-Gerau è sintomatico di un malessere più ampio. La Germania, un tempo locomotiva d’Europa, appare oggi come un gigante stanco, avviluppato in una rete di regolamentazioni, paure preventive e conservatorismo di sinistra. Mentre negli USA e in Asia si costruiscono le autostrade digitali per l’AI e la guida autonoma, in Europa si discute dei “corridoi di aria fresca” e si teme che gli edifici siano “troppo alti”. Con questa mentalità parlare di digitalizzazione, economia e crescita è pura ipocrisia.

L’investitore ha già fatto sapere che “elaborerà internamente la decisione”. In termini aziendali, significa che quei 2,5 miliardi prenderanno probabilmente il volo verso lidi più accoglienti, forse in Polonia, in Francia o fuori dall’UE. Alla città resterà il suo terreno grigio e asfaltato, il silenzio del mancato sviluppo e la certezza di non aver “venduto l’anima” al capitale, pur avendo perso il portafoglio.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/germania-suicidio-economico-assistito-gros-gerau-rifiuta-25-miliardi-di-investimenti-digitali-vince-la-paura-perde-il-futuro/


Giappone: il trionfo della Takaichi. LDP verso la maggioranza dei due terzi, il “Centro” si disintegra

Sanae Takaichi ha scommesso tutto e ha vinto. Il Giappone vira decisamente a destra, con un mandato forte per il riarmo e una politica fiscale espansiva. Crolla l’esperimento centrista.

Era una scommessa rischiosa, di quelle che possono chiudere una carriera o consacrare un leader. Sanae Takaichi, primo premier donna del Giappone e presidente del Partito Liberal Democratico (LDP), ha scelto la seconda opzione. Sciogliere la Camera dei Rappresentanti a pochi mesi dal suo insediamento, sfidando il freddo inverno e lo scetticismo interno, si è rivelata una mossa da maestro. I risultati delle elezioni di domenica 8 febbraio 2026 non lasciano spazio a interpretazioni: è un trionfo personale e politico che ridisegna gli equilibri del Sol Levante.

Le proiezioni della NHK e dei principali media non lasciano dubbi: siamo di fronte al “Governo Takaichi” nella sua pienezza. L’LDP non solo mantiene il potere, ma dilaga, mentre l’opposizione, che aveva tentato la carta della fusione centrista, ne esce con le ossa rotte.

I Numeri del Trionfo (e della Disfatta)

Per capire la portata dell’evento, bisogna guardare i numeri. L’LDP, che partiva da 198 seggi, è proiettato verso una forchetta tra i 274 e i 328 seggi.

Se il partito dovesse superare la soglia dei 310 seggi, otterrebbe da solo la maggioranza dei due terzi alla Camera Bassa. Questo è il “Santo Graal” della politica giapponese: permetterebbe di scavalcare eventuali veti della Camera Alta (dove la maggioranza è meno solida) e, soprattutto, aprirebbe la strada alle tanto attese riforme costituzionali.

Ecco una sintesi delle proiezioni attuali:

Partito Seggi Pre-Voto Proiezione Seggi Variazione
LDP (Liberal Democratici) 198 274 – 328 ▲ Netto Aumento
CRA (Alleanza Riformista di Centro) 167 37 – 91 ▼ Crollo Totale
Ishin (Partito dell’Innovazione) 34 28 – 38 ◄ Stabile/Lieve calo
DPP (Democratici per il Popolo) 27 18 – 35 ▲ Lieve aumento
Sanseito 2 5 – 14 ▲ Crescita (sotto attese)

Il crollo del “Centro” e la resa di Noda

Il dato più eclatante, oltre alla vittoria dell’LDP, è la disintegrazione della Central Reform Alliance (CRA). Il tentativo di Yoshihiko Noda di unire il Partito Costituzionale Democratico e il Komeito in un unico blocco centrista è fallito miseramente. L’elettorato ha percepito l’operazione come una mossa di palazzo, vecchia e priva di mordente.

Il risultato è impietoso: da 167 seggi potenziali a una miseria che potrebbe scendere sotto i 40. Noda, che aveva messo in gioco la sua carriera, si prepara alle dimissioni. È la dimostrazione che in tempi di polarizzazione e incertezza globale, il “centrismo” tecnico e privo di identità forte non paga.

Anche a sinistra non si ride: il Partito Comunista e Reiwa Shinsengumi vedono ridursi i propri spazi, schiacciati dalla polarizzazione verso la leader conservatrice.

Geopolitica ed Economia: La “Sanaenomics”

Cosa significa questo voto per l’economia e la politica internazionale? Molto.

La Takaichi ha ricevuto un endorsement inusuale e “totale” dal Presidente USA Donald Trump. La vittoria garantisce che il Giappone si allineerà ancora più strettamente a Washington in funzione anti-cinese.

Il rafforzamento militare non sarà più un tabù: con una maggioranza dei due terzi (da sola o con il supporto dei ridimensionati alleati di Ishin), la revisione dell’articolo 9 della Costituzione pacifista diventa una possibilità concreta.

Sul fronte economico, ci aspettiamo una politica moderatamente keynesiana. Non le follie della spesa pubblica improduttiva, ma un sostegno fiscale robusto.

  • Fisco: Ci saranno alleggerimenti fiscali, ma controllati. La Takaichi non seguirà la strada della sinistra (tasse e spesa a pioggia), ma userà la leva fiscale per stimolare investimenti e consumi, probabilmente con un occhio di riguardo alle imprese strategiche.
  • Bilancio: Con il controllo delle commissioni di bilancio, il governo potrà approvare manovre espansive senza l’ostruzionismo che aveva caratterizzato l’ultima legislatura.
  • Sicurezza Economica: La legge anti-spionaggio e la protezione delle tecnologie critiche, cavalli di battaglia della premier, passeranno senza intoppi.

L’Irrilevanza degli Altri

Interessante notare come il successo della Takaichi abbia prosciugato il bacino elettorale alla sua destra. Sanseito, partito conservatore e populista che puntava a una grande espansione, cresce ma non sfonda (5-14 seggi), soffocato dal fatto che l’LDP ha già occupato con successo lo spazio della destra patriottica.

Anche il Partito dell’Innovazione (Ishin) esce ridimensionato nel suo ruolo: se l’LDP ha la maggioranza assoluta da solo, il potere di ricatto degli alleati minori scende a zero. Ishin manterrà la sua roccaforte a Osaka, ma a Tokyo conterà molto meno. Comunque resterà nella coalizione, garantendo una maggioranza dei 2/3.

Il Giappone ha scelto la stabilità e la forza. Di fronte alle minacce esterne e alla stagnazione, gli elettori hanno premiato la leadership chiara della Takaichi, punendo le alchimie partitiche dell’opposizione. Per gli investitori e gli osservatori internazionali, questo significa continuità, riarmo e un Giappone che torna a essere un attore geopolitico assertivo nel Pacifico. La “Scommessa Takaichi” è vinta. Ora viene la parte difficile: governare con un mandato così pesante.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/giappone-il-trionfo-della-takaichi-ldp-verso-la-maggioranza-dei-due-terzi-il-centro-si-disintegra/


Il Paradosso americano: Dazi su, Dollaro giù. Riscio per l’”Esorbitante privilegio” o tattica raffinata?

L’economia americana ci ha abituato a colpi di scena degni di un thriller finanziario, ma quello che sta accadendo al biglietto verde dall’inizio del 2025 ha lasciato molti osservatori con un sopracciglio alzato. Mentre i manuali di macroeconomia classica – quelli su cui hanno sudato generazioni di studenti – prevedono che l’imposizione di dazi unilaterali debba portare a un rafforzamento della valuta nazionale, la realtà ha deciso di prendere un’altra strada.

Dall’insediamento della nuova amministrazione a gennaio 2025, il dollaro non ha fatto che scendere. Un paradosso? Forse no, se si guarda ai dati con la lente della “Tariff Uncertainty”. Un recente working paper del NBER (National Bureau of Economic Research), firmato da Şebnem Kalemli-Özcan, Can Soylu e Muhammed A. Yıldırım dal significativo titolo di Commercio globale, incerezza tariffaria e il Dollaro USA, getta luce su questo fenomeno, spiegando perché la volatilità delle politiche commerciali conta più dei dazi stessi e provochi una ricaduta sul dollaro.

Il paradosso del 2025: dazi su, dollaro giù

Secondo i modelli standard, se gli Stati Uniti impongono dazi, le importazioni diventano più costose, la domanda di beni esteri cala e la valuta domestica dovrebbe apprezzarsi per riequilibrare la bilancia commerciale. Invece, nel primo trimestre del 2025, il Nominal Broad U.S. Dollar Index ha mostrato una tendenza opposta:

  • Post-Inaugurazione (20 gennaio): il dollaro ha perso l’1,52% del suo valore fino al 1° aprile.
  • Dopo il “Liberation Day” (2 aprile): un’ulteriore flessione dell’1,04% in soli dieci giorni, nonostante l’escalation degli annunci tariffari.

Tra l’altro, esaminando il dollar index a partire dal mese di giugno, non si è assistito a nessun risveglio della valuta statinitense, anzi leggermente indebolitasi.  Cosa è andato storto nella teoria? Gli autori del paper suggeriscono che il colpevole sia il premio per il rischio UIP (Uncovered Interest Parity). In parole povere: quando il futuro delle tariffe diventa imprevedibile, gli investitori iniziano a percepire il dollaro come un asset più rischioso, chiedendo un “premio” per detenerlo, il che ne spinge al ribasso il valore immediato.

Incertezza e risparmio precauzionale

Il meccanismo identificato dai ricercatori si basa su due pilastri principali che ribaltano la logica tradizionale. Quando il governo annuncia dazi ma regna l’incertezza su quali saranno i tassi finali o quali prodotti verranno colpiti, si attivano due canali depressivi per la valuta:

  1. Il Canale Finanziario: Gli intermediari finanziari, avversi al rischio, vedono aumentare la volatilità dei tassi di cambio attesi. Per compensare questo rischio, richiedono un rendimento maggiore sui titoli in dollari. Se questo premio non viene soddisfatto, vendono la valuta, causandone la svalutazione istantanea.
  2. Il Canale del Risparmio: Le famiglie, colpite dall’incertezza sul loro potere d’acquisto futuro, tendono ad aumentare il risparmio precauzionale. Questo riduce la domanda interna, inclusa quella per i beni prodotti in patria, indebolendo ulteriormente la forza economica della nazione e la sua valuta.

I numeri del NBER: Volatilità vs Livelli

Il team di ricerca ha quantificato questi effetti alimentando il modello con i dati reali del 2025. I risultati sono piuttosto chiari:

Tipo di Shock Effetto Stimato sul Dollaro
Aumento livello dazi (+18,9%)

Apprezzamento del 2,6%

Aumento incertezza/volatilità (+72,1%)

Deprezzamento del 2,3%

In pratica, l’incertezza generata dagli annunci intorno al “Liberation Day” ha quasi completamente annullato la spinta verso l’alto che i dazi avrebbero dovuto dare alla moneta.

L’erosione dell’”Esorbitante Privilegio”

Un punto cruciale sollevato dal paper riguarda la tenuta del dollaro come valuta di riserva globale. Il cosiddetto “esorbitante privilegio” degli USA si basa sulla sicurezza percepita del biglietto verde. Tuttavia, gli autori avvertono che politiche commerciali erratiche e un’incertezza persistente possono accelerare l’erosione di questa fiducia.

I dati mostrano che la volatilità tariffaria nel primo trimestre del 2025 è balzata al 72%, restando elevata (circa il 49%) anche verso la fine dell’anno. Questo clima di perenne “allerta” non fa bene a chi deve pianificare investimenti a lungo termine in dollari. Nello stesso tempo però il calo del peso delle riserve in dollari potrebbe essere legato più alla rivalutazione dell’oro, altra riserva essenziale delle banche centrali, più che al calo quantitativo delle riserve in dollari.

È un bug o una funzione del sistema?

Arrivati a questo punto, una domanda sorge spontanea per chi osserva le dinamiche di politica industriale con occhio critico, magari seguendo le tesi di economisti come Stephen Miran ex consigliere economico di Trump passato alla Federal Reserve: e se questa svalutazione inattesa del dollaro non fosse un incidente di percorso, ma l’obiettivo reale?

Sappiamo che per il rilancio della manifattura americana e la reindustrializzazione degli USA, un dollaro forte è spesso un ostacolo, rendendo le esportazioni meno competitive. Se i dazi servono a proteggere il mercato interno, un dollaro debole funge da acceleratore per le vendite all’estero. Forse l’amministrazione ha capito che l’arma più efficace per “riportare il lavoro a casa” non sono solo le barriere doganali, ma la sapiente gestione dell’incertezza per tenere basso il valore del cambio. In fondo, come suggerito in analisi passate su queste colonne, la “Fase Due” della rinascita industriale americana passa necessariamente per un dollaro che smette di fare il gigante per tornare a fare il motore dell’export.

Siamo di fronte a un errore di calcolo dei mercati o a una raffinata strategia di svalutazione competitiva mascherata da caos politico?

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/il-paradosso-americano-dazi-su-dollaro-giu-riscio-per-lesorbitante-privilegio-o-tattica-raffinata/


Superato il vincolo del made in Ue per gli Iperammortamenti di Transizione 5.0

“Ottima notizia per le imprese italiane. Verrà superato con un intervento sulla norma primaria il vincolo del ‘Made in UE’ sull’iperammortamento del nuovo Piano Transizione 5.0, un paletto che rischiava di rappresentare un limite operativo troppo stringente per filiere consolidate e assetti commerciali. È passata la linea delle imprese sostenuta dal Ministro Urso per premiare gli investimenti produttivi, senza vincoli che avrebbero compresso il mercato. Il Governo Meloni ancora una volta mostra con i fatti massima attenzione a beneficio delle imprese e della competitività del sistema produttivo italiano”. è l’annuncio del  deputato di Fratelli d’Italia Silvio Giovine.

La questione verte sul fatto che il Mef aveva inserito una clausola valida per i tre anni di validità della misura, che includeva una limitazione per gli investimenti in prodotti esclusivamente Made in Europe. Il mimit già ai primi di gennaio aveva fatto sapere che si stava lavorando per modificare questa clausola, che poteva essere assai limitante per le imprese che volevano investire in determinati macchinari tecnologici.

Il ministero delle Imprese e del Made in Italy il 7 gennaio aveva trasmesso al Mef la bozza di decreto attuativo sul funzionamento dell’Iperammortamento, ma i tecnici di Adolfo Urso erano  già al lavoro a un passo ulteriore: l’obiettivo è quello di cambiare la misura e presentarla in Parlamento in uno dei prossimi provvedimenti economici. C’era già l’intenzione quindi  allargare le maglie della normativa votata con la legge di bilancio a dicembre, che attualmente esclude i beni agevolabili dei produttori asiatici e americani (ad eccezione dei moduli fotovoltaici).

Nella bozza del decreto i tecnici del Mimit avevano cercato di limitare la portata della misura, specificando che il prodotto non debba essere «integralmente» prodotto in Europa, ma basta che abbia «subito l’ultima trasformazione sostanziale nel territorio dell’Unione europea o dello Spazio economico europeo», ovvero Islanda Liechtenstein e Norvegia.

Per quanto riguarda beni come i software, invece, almeno il 50% del valore delle attività di sviluppo deve essere «riconducibile a soggetti operanti stabilmente» in Europa. 

Ora ecco l’annuncio del viceministro del Mef, Maurizio Leo, perchè viene accolta la richiesta del Mimit e vengono trovate le risorse ( circa 1 miliardo di euro) necessarie per allargare le maglie, per coprire economicamente l’eliminazione del requisito di origine territoriale, che limita l’uso dell’incentivo solo all’acquisto di quei beni prodotti all’interno dell’Unione europea o di quegli Stati aderenti all’accordo sullo Spazio economico europeo (Norvegia, Islanda e Liechtenstein).

Ora come ha annunciato Leo non esisterebbero più limitazione territoriali per le imprese che vogliono sfruttare questa grande opportunità di investimento. Viene quindi allargato il campo rispetto a quanto avevano previsto dal Mimit, che per primi avevano fatto notare la incongruità di questo paletto, che rischiava di avere un effetto negativo su tutta la misura.

Nuovo Iperammortamento è una misura di agevolazione fiscale introdotta dalla Legge di Bilancio 2026 che consente alle imprese di beneficiare di una maggiorazione del costo fiscalmente ammortizzabile dei beni strumentali tecnologicamente avanzati. In altre parole, a fronte di un investimento reale, l’azienda può dedurre dal reddito imponibile un valore più elevato rispetto al costo sostenuto, ottenendo un risparmio d’imposta distribuito negli anni attraverso quote maggiori di ammortamento.

Dopo diverse annualità in cui gli incentivi agli investimenti erano basati prevalentemente sul credito d’imposta Industria 4.0 e Transizione 5.0, dal 1° gennaio 2026 il legislatore ha scelto di tornare a uno strumento strutturale come l’iperammortamento, ritenuto più coerente con investimenti di medio-lungo periodo e con strategie industriali orientate alla digitalizzazione dei processi produttivi e alla transizione energetica.

Dal punto di vista operativo, l’iperammortamento non è un contributo diretto né un credito compensabile, ma un meccanismo fiscale che agisce sul reddito d’impresa: il valore del bene agevolato viene maggiorato solo ai fini fiscali, senza modificare il valore contabile iscritto in bilancio. Il beneficio si manifesta quindi nel tempo, riducendo l’imponibile IRES o IRPEF grazie a quote di ammortamento maggiorate.

La misura si rivolge alle imprese che investono in beni strumentali nuovi, materiali e immateriali, caratterizzati da elevato contenuto tecnologico, interconnessione ai sistemi aziendali, ed anche in beni finalizzati all’autoproduzione di energia da fonti rinnovabili per autoconsumo. L’obiettivo è incentivare investimenti che aumentino la competitività, l’efficienza produttiva e la sostenibilità delle aziende italiane.

Ora con questa importante novità che elimina anche le perplessità manifestate dal mondo delle imprese, la misura può dispiegare i suoi benefici effetti, come si era visto alla fine dello scorso anno, quando le risorse erano finite prima del tempo causa boom di richieste.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/superato-il-vincolo-del-made-in-ue-per-gli-iperammortamenti-di-transizione-5-0/


Eurozona: l’inflazione cade sotto il 2%, ma la BCE resta a guardare. Chi ha paura del taglio?

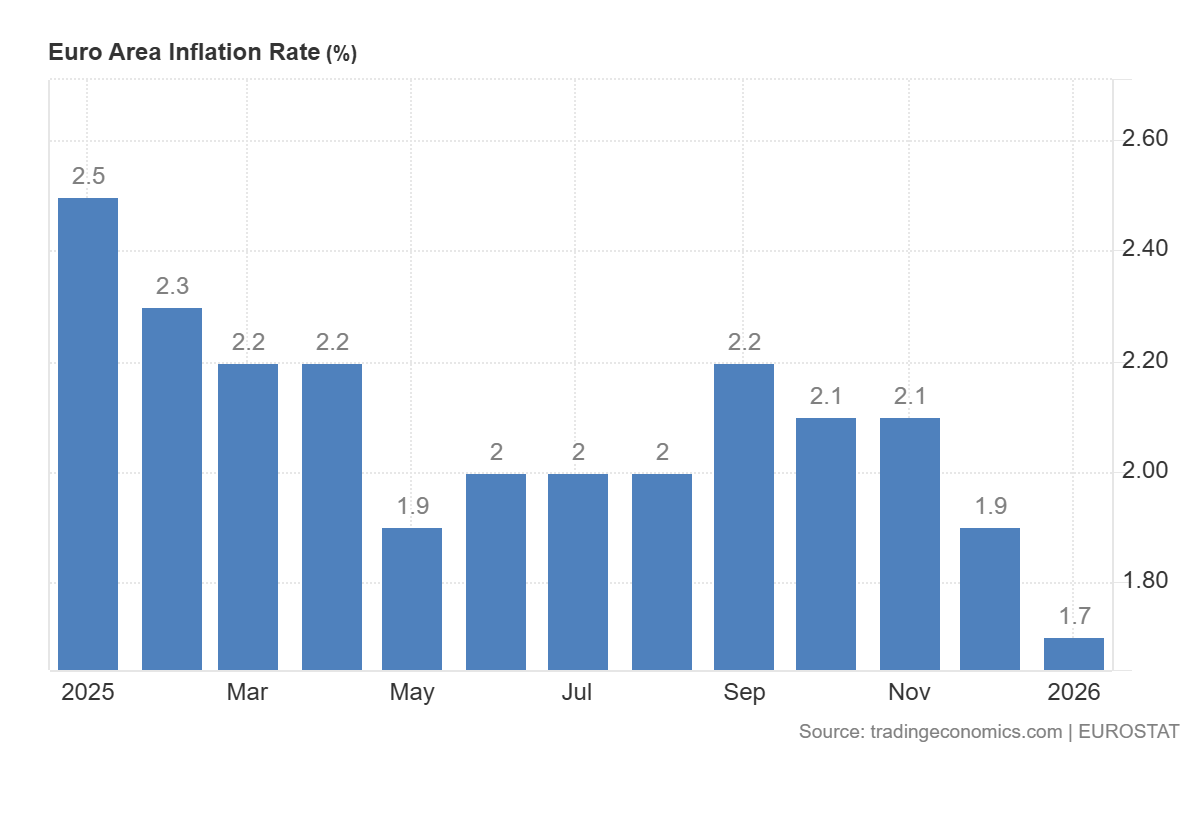
Mentre l’economia reale dell’Eurozona lancia segnali che definire “di fumo” sarebbe un complimento alla loro visibilità, i dati Eurostat di gennaio 2026 ci consegnano una realtà che solo i falchi di Francoforte faticano a decifrare. L’inflazione nell’area euro è scesa all’1,7%, scivolando comodamente sotto l’obiettivo teorico del 2% che la BCE insegue con la stessa foga di un maratoneta che ha sbagliato percorso.

Ecco il relativo grafico, da tradingeconomics

I numeri del paradosso

Il calo è netto: eravamo al 2,0% a dicembre, e ora ci ritroviamo con un rincaro dei prezzi che è il più basso dal settembre 2024. A spingere giù l’indice è soprattutto il comparto energetico (-4,1%), complice una base di confronto favorevole con l’anno precedente. Anche la “core inflation” (quella depurata da energia e alimentari) rallenta al 2,2%, il minimo da oltre quattro anni, con un’indicazione di dinamica salariale in rallentamento.

Nonostante questo quadro, il consiglio direttivo della BCE, previsto per questo giovedì, sembra intenzionato a confermare il tasso sui depositi al 2,0%. Una scelta che sa di prudenza eccessiva, per non dire di accanimento terapeutico su un malato che, in realtà, avrebbe bisogno di una trasfusione di liquidità e fiducia.

L’Euro forte: un alleato (scomodo) per la Lagarde, un male per la UE

A complicare il sonno di Christine Lagarde c’è anche il super-Euro. La moneta unica ha sfondato quota 1,20 sul Dollaro, non tanto per meriti propri — data la crescita asfittica del Vecchio Continente — quanto per la crescente sfiducia dei mercati verso le politiche fiscali d’oltreoceano.

Indicatore Dicembre 2025 Gennaio 2026
Inflazione Headline 2,0% 1,7%
Inflazione Core 2,4% (stima) 2,2%
Energia -4,1%
Cambio EUR/USD 1,12 1,20

Un Euro così forte agisce come un freno automatico all’inflazione, rendendo le importazioni più economiche, ma allo stesso tempo massacra la nostra competitività esterna. In un mondo keynesiano, questo sarebbe il segnale inequivocabile per un taglio dei tassi immediato; a Francoforte, invece, si preferisce “monitorare con attenzione”.

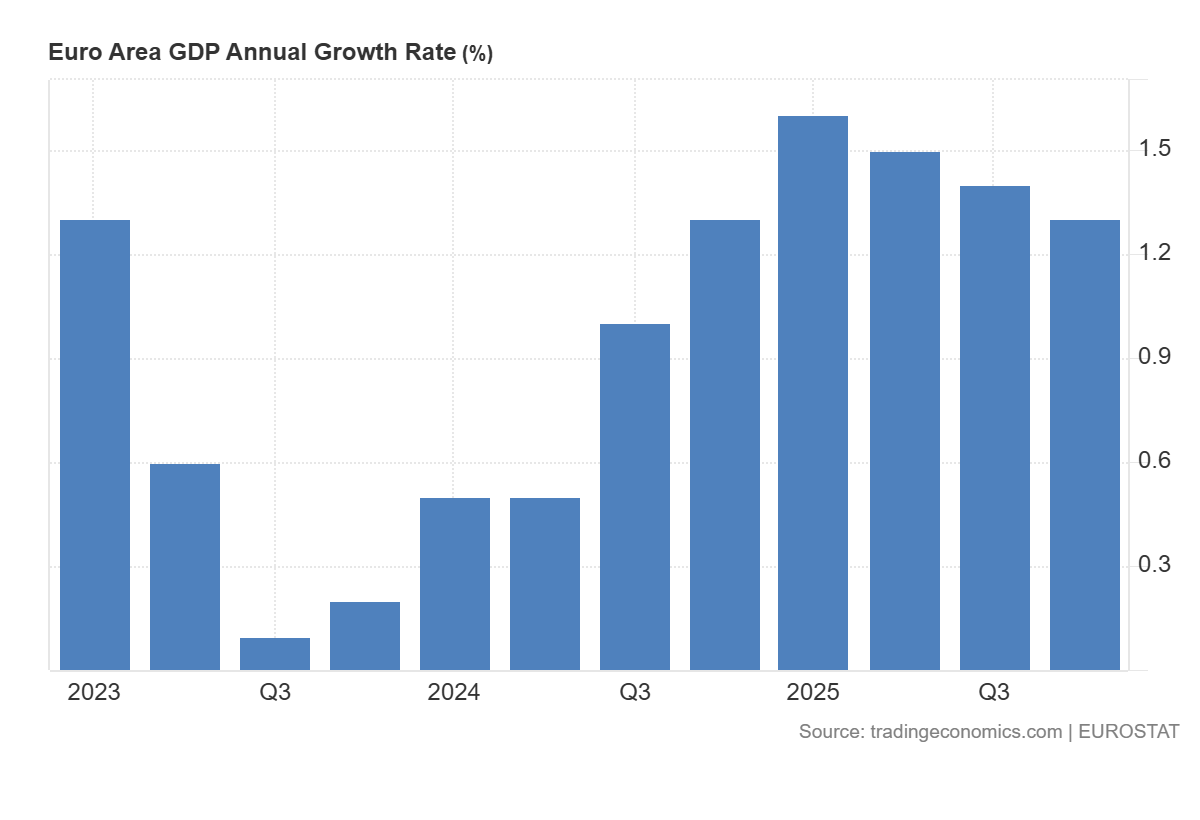
Intanto pero la crescita laungue. Ecco il tasso di crescita il PIL in Area Euro su base annua:

Sono tassi di crescita molto più bassi rispetto a quelli degli USA, e la BCE dovrebbe tenerne conto.

Perché non tagliare adesso?

La domanda sorge spontanea: con una crescita al lumicino e un’inflazione che corre verso lo zero tecnico, perché attendere? Gli economisti di Capital Economics e Goldman Sachs predicano calma, citando una resilienza (molto teorica) del settore servizi. Tuttavia, i dati sui prestiti bancari mostrano un settore aziendale in debito d’ossigeno.

Aspettare marzo, come suggeriscono alcuni analisti di Allianz, potrebbe essere troppo tardi. La politica monetaria agisce con ritardi temporali significativi; continuare a tenere i tassi al 2% con un’inflazione all’1,7% significa, di fatto, aumentare i tassi reali, stringendo ulteriormente il cappio attorno al collo di imprese e famiglie.

Se la missione della BCE è la stabilità dei prezzi, la missione sembra compiuta. Forse è ora di ricordarsi che l’economia è fatta di persone che producono e consumano, non solo di decimali su un foglio di calcolo di un burocrate tedesco.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/eurozona-linflazione-cade-sotto-il-2-ma-la-bce-resta-a-guardare-chi-ha-paura-del-taglio/


PayPal in caduta libera: -86% dai massimi e caos al vertice. La concorrenza di Zelle e il “miraggio” della Stablecoin

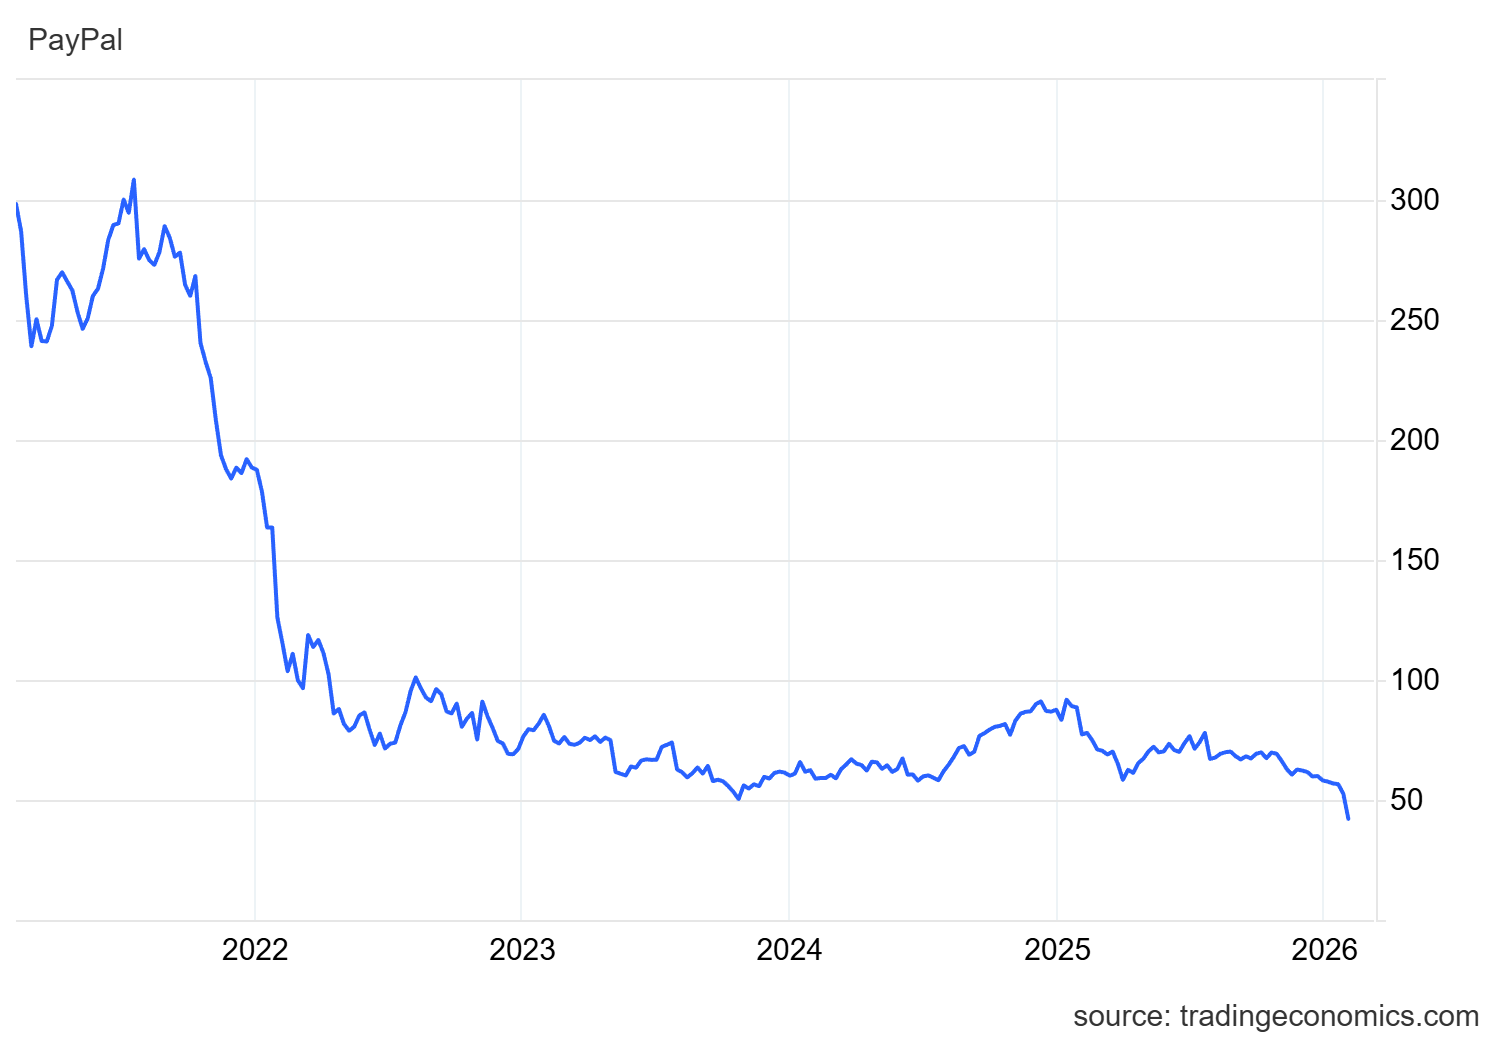
C’è un vecchio detto a Wall Street che dice: “I mercati salgono per le scale e scendono con l’ascensore”. Nel caso di PayPal, sembra che qualcuno abbia tagliato i cavi dell’ascensore. Le azioni del gigante dei pagamenti digitali sono crollate del 20% martedì, toccando quota 41,70 dollari. Un tonfo rumoroso, causato da utili deludenti, una guidance per il primo trimestre che ha gelato gli analisti e, come ciliegina sulla torta, un cambio di CEO tanto improvviso quanto sconcertante.

Ma per capire la gravità della situazione, bisogna allargare l’inquadratura. Il titolo ha perso l’86% dal suo massimo storico, quel picco  di 308,53 dollari toccato il 23 luglio 2021, in piena euforia da meme-stock. PayPal entra così di diritto nel panteon dei “Titoli Implosi”, un club poco esclusivo riservato a chi perde almeno il 70% dai massimi recenti.

Ecco il relativo grafico da Tradingeconomics:

Il Valzer delle Poltrone

La notizia che ha scosso ulteriormente il mercato è il licenziamento del CEO Alex Chriss, effettivo dal 2 febbraio 2026. Al suo posto arriverà Enrique Lores, CEO di HP, a partire dal 1° marzo. Nel mezzo, un interregno affidato al CFO Jamie Miller. Tutto questo avviene in fretta e furia, con un comunicato alla SEC che lascia poco spazio all’immaginazione. Una mossa che appare, per usare un eufemismo, spettrale. Il nome di Lores non è stato particolarmente gradito al mercato, dato che proviene da una società solida, ma sicuramente non con l’innovatività che si attende da un colosso del Fintech.

Ma cosa sta succedendo davvero a quella che un tempo era la regina indiscussa dei pagamenti online?

I fondamentali e la concorrenza spietata

Non stiamo parlando di un’azienda che sta per fallire domani. PayPal continua a generare entrate crescenti e profitti sostanziosi, estratti da ogni transazione attraverso le sue commissioni e dagli interessi sui saldi dei clienti (rispettivamente 4,0 e 3,7 miliardi di dollari nel quarto trimestre). Tuttavia, il modello di business basato sulle “fee” sta mostrando le sue crepe di fronte a una concorrenza che non fa prigionieri.

Il panorama dei pagamenti digitali è ormai affollato: Apple Pay, Google Pay, Amazon Pay, Stripe, Wise, e i vari servizi “Buy-Now-Pay-Later” (BNPL) hanno invaso i checkout degli e-commerce. Ma il vero nemico, quello che sta mangiando il pranzo a PayPal, si chiama Zelle.

Ecco perché Zelle fa paura:

  • Costo Zero: Non addebita commissioni né a chi invia né a chi riceve.
  • Integrazione Bancaria: È posseduto da un consorzio di banche (Early Warning Services) ed è integrato direttamente nei conti online della maggior parte dei clienti USA. La sua funzione è anche quella di suonare come un campanello d’allarme sull’affidabilità dei clienti.
  • Immediatezza: I trasferimenti sono istantanei.

Mentre PayPal applica commissioni fisse e percentuali che pesano sui piccoli commercianti, Zelle offre un servizio gratuito che è difficile da battere. I numeri parlano chiaro:

  • Nel 2024, Zelle ha elaborato 3,6 miliardi di transazioni per oltre 1.000 miliardi di dollari (+27% sul 2023).
  • Nel primo semestre del 2025, ha gestito 2 miliardi di transazioni (+23% anno su anno).
  • Al confronto, la crescita del volume totale dei pagamenti di PayPal nel 2025 è stata un misero 7%.

Acquisizioni e il “Genius Act” della Stablecoin

Di fronte a questa emorragia di rilevanza, PayPal ha provato a comprare la crescita. Negli anni ha acquisito Venmo, Xoom, iZettle, Honey (pagata ben 4 miliardi nel 2020) e la giapponese Paidy. Eppure, queste acquisizioni non sembrano bastare a invertire il trend.

E poi c’è quella che doveva essere la mossa del cavallo, o il “genius act” come direbbero ironicamente alcuni osservatori: l’ingresso nel mondo delle criptovalute con la propria Stablecoin. L’idea di lanciare PayPal USD (PYUSD) doveva rappresentare il ponte verso il futuro, un modo per modernizzare l’infrastruttura e ridurre i costi. Tuttavia, guardando il crollo delle quotazioni, il mercato sembra averla interpretata più come un tentativo disperato di rimanere alla moda che come una reale rivoluzione industriale. Le stablecoin sono uno strumento interessante, ma, da sole, non risolvono il problema strutturale di un’azienda che chiede commissioni in un mondo che si sposta verso i pagamenti gratuiti “peer-to-peer”.

Futuro assicurato, ma…

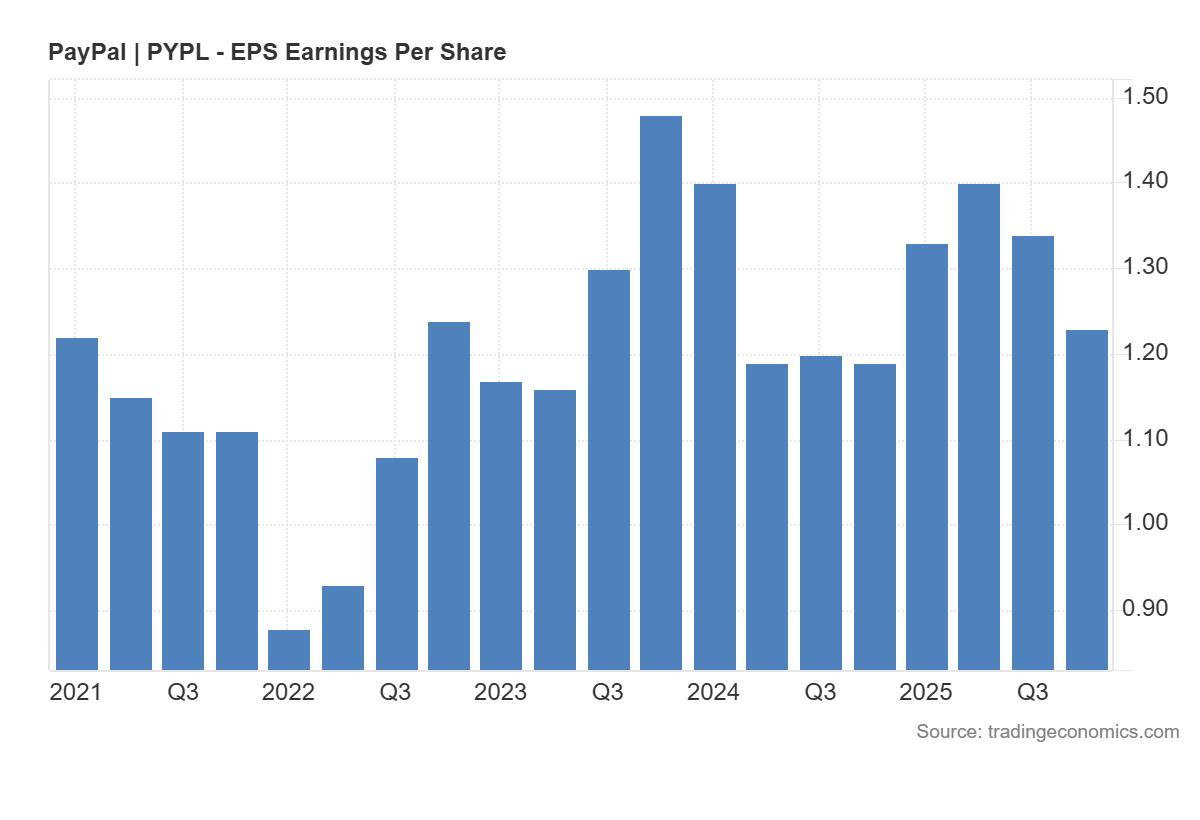
PayPal non sparirà. I suoi flussi di cassa sono ancora enormi e la sua presenza è capillare. Gli utili sono presenti e si mantengono piuttosto in linea con gli anni precedenti.

Utili per azione di Paypal. – Tradingeconomics

Ma l’era della valutazione a 308 dollari per azione, gonfiata dalla liquidità post-pandemica e dall’entusiasmo irrazionale, è finita. L’azienda deve ora affrontare la realtà di un mercato maturo, dove i margini sono sotto pressione e i concorrenti bancari si sono svegliati dal loro torpore tecnologico.

Il cambio di CEO è un segnale che il consiglio di amministrazione sa che serve una sterzata. Resta da vedere se il nuovo timoniere proveniente da HP saprà navigare in queste acque agitate, o se PayPal rimarrà intrappolata nel limbo delle ex-glorie della Silicon Valley.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/paypal-in-caduta-libera-86-dai-massimi-e-caos-al-vertice-la-concorrenza-di-zelle-e-il-miraggio-della-stablecoin/


Non è il mondo ad aver tradito l’Europa: è l’Europa ad aver rinunciato al potere. Quello che non ha detto Draghi a Lovanio.

Il discorso di Mario Draghi all’Università di Lovanio è, per ambizione e costruzione retorica, uno degli interventi più rilevanti degli ultimi anni sul destino europeo. La tesi è netta: l’ordine globale fondato su regole, commercio e alleanze è collassato; l’Europa, schiacciata tra Stati Uniti e Cina, rischia subordinazione, deindustrializzazione e irrilevanza; l’unica via d’uscita è un salto federale. Diagnosi drammatica, proposta radicale. Proprio per questo, merita un’analisi rigorosa, non deferente.

Il primo punto critico riguarda l’attribuzione delle responsabilità. Draghi individua nella Cina il principale fattore destabilizzante: mercantilismo aggressivo, controllo delle catene del valore, uso politico dell’interdipendenza. Tutto vero. Ma profondamente incompleto. La deindustrializzazione europea non nasce a Pechino: è un processo endogeno, maturato dentro l’Unione. Negli ultimi quindici anni l’area euro ha registrato tassi di investimento sistematicamente inferiori a quelli statunitensi, compressi da regole fiscali pro-cicliche che hanno trasformato la stabilità di bilancio in un freno strutturale alla crescita e alla capacità produttiva.

[embedded content]

Attribuire all’esterno ciò che è stato prodotto dall’interno è una scorciatoia narrativa. L’Europa non è diventata fragile perché altri hanno fatto i propri interessi, ma perché le sue istituzioni si sono dimostrate incapaci di difendere i propri. A questo si aggiunge un Green Deal concepito più come shock regolatorio che come politica industriale: vincoli stringenti, tempi irrealistici, assenza di strumenti comuni di compensazione. Il risultato non è stata la transizione, ma la perdita di competitività di interi comparti manifatturieri, esposti a concorrenti extra-UE non soggetti agli stessi oneri.

Su questo punto, colpisce l’assenza di autocritica. Nel discorso di Lovanio non c’è una riflessione sulle scelte che hanno reso l’Europa strutturalmente dipendente: un mercato unico senza una vera politica industriale, una moneta senza un bilancio federale adeguato, una disciplina di bilancio che ha premiato l’avanzo esterno e penalizzato la domanda interna. È un silenzio significativo, soprattutto considerando il ruolo centrale avuto da Draghi nel consolidare questo impianto.

Il secondo nodo riguarda l’idea di “più Europa”. Draghi ha ragione quando afferma che la semplice cooperazione intergovernativa non produce potere. Ma qui emerge una contraddizione decisiva: se l’Europa oggi è debole, non è perché ha fatto troppo poco, ma perché ha fatto molto male. Ha centralizzato regole senza creare capacità fiscali comuni; ha rafforzato la concorrenza senza dotarsi di strumenti di protezione industriale; ha chiesto sacrifici senza costruire consenso.

Invocare un nuovo salto federale senza chiarire quale federazione si voglia costruire rischia di essere un atto di fede. Una federazione che irrigidisca l’attuale assetto tecnocratico non rafforzerebbe l’Europa: ne amplificherebbe le fragilità, comprimendo ulteriormente la sovranità democratica senza risolvere il problema centrale, cioè la capacità di decidere e investire.

Anche il rapporto con gli Stati Uniti resta eluso. La dipendenza europea in materia energetica, tecnologica e militare non è un accidente geopolitico, ma il risultato di scelte politiche deliberate. Parlare di autonomia strategica senza mettere in discussione questo assetto significa descrivere il problema evitando accuratamente le sue cause.

Infine, l’idea che l’unità nasca dalla crisi. È una narrazione già vista. Negli ultimi trent’anni ogni emergenza è stata usata per concentrare potere, ridurre il conflitto democratico, sospendere il dissenso. Il risultato non è stata un’Europa più forte, ma un’Unione più rigida, più fragile e sempre meno legittimata.

Se giudichiamo l’Europa dai risultati – crescita stagnante, divergenze crescenti, perdita di base industriale – è legittimo chiedersi se il problema sia davvero che “ce ne voglia di più”. Forse, prima di costruire una nuova Europa, bisognerebbe avere il coraggio di ammettere che quella attuale ha fallito non per insufficienza, ma per errori strutturali di impostazione. Senza questa verità preliminare, ogni appello al federalismo rischia di restare l’ennesima grande promessa senza potere, senza consenso e senza futuro.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/non-e-il-mondo-ad-aver-tradito-leuropa-e-leuropa-ad-aver-rinunciato-al-potere-quello-che-non-ha-detto-draghi-a-lovanio/