Secondo osservatorio Cpi, dopo intervento su accise, prezzo benzina è ai livelli tra i più bassi da 55 anni

Dopo l’attacco di Stati Uniti e Israele all’Iran il prezzo dei carburanti è salito molto, superando 1,80 euro al litro per la benzina e 2 euro per il gasolio. Ciò ha spinto il governo a tagliare le accise di 20 centesimi, con un taglio complessivo dell’imposizione di 24,4 centesimi tenendo conto del calo dell’IVA: a parità del prezzo pre-imposte, il prezzo dovrebbe scendere a 1,65 euro al litro per la benzina e a 1,90 per il gasolio. Considerando i prezzi al netto dell’inflazione, il livello pre-intervento della benzina non era particolarmente alto, essendo in linea con la media degli ultimi 55 anni. Dopo l’intervento, il prezzo scenderebbe a un livello tra i più bassi in oltre mezzo secolo. Il prezzo del gasolio era invece superiore alla media degli ultimi vent’anni, che però era tenuta bassa dalla più contenuta imposizione su questo carburante; dopo l’intervento si riavvicinerebbe alla media, restando di poco superiore.

Questo è quello che sostiene il centro studi dell’osservatorio della università Cattolica di Milano, guidato da Carlo Cottarelli. Lo studio ripercorre il prezzo della benzina al netto dell’inflazione degli ultimi 50 anni in Italia. Ebbene il quadro che emerge è quello di una misura che sembra avere avuto un forte impatto sulla discesa dei carburanti, al di là di quello che invece appare leggendo i resoconti dei media. Per contenere i rincari, un decreto legge del governo ha tagliato, infatti, le accise sui carburanti di 20 centesimi al litro, riducendole da 67 a 47 centesimi al litro. Il taglio sarà in vigore per 20 giorni dalla pubblicazione del decreto. “Visto che l’IVA sui carburanti viene applicata alla somma di prezzo industriale e accise, abbassando l’accisa si riduce anche la base imponibile su cui viene calcolata l’IVA. Per questo motivo, il risparmio complessivo previsto per i cittadini dovrebbe essere di 24,4 centesimi al litro alla pompa.” si legge nel report del Cpi.

Quello che non molti non calcolano nel registrare gli aumenti della benzina e l’effetto che su di esso avrebbe la misura del governo, è il peso dell’inflazione. Perchè è del tutto ovvio che 1 euro di oggi, valga meno rispetto alla stessa cifra di vent’anni fa.

Sorprendentemente, il prezzo della benzina prima dell’intervento governativo (1,86 euro) era leggermente inferiore alla media del periodo 1970-2026. A seguito della riduzione delle accise, il prezzo scenderebbe ai valori tra i più bassi degli ultimi cinquant’anni, tornando vicino ai valori osservati a maggio 2020 e a aprile 2009. Il prezzo del gasolio si posiziona invece sopra alla media degli ultimi vent’anni, anche se questa è tenuta bassa dal livello più contenuto delle accise su questo carburante fino alla recente parificazione. Dunque, senza questo risparmio di 25 centesimi al litro, oggi benzina e gasolio sarebbero ampiamente oltre la soglia dei 2 euro al litro. La verde, per esempio, sarebbe a 2,051 euro (2,118 in autostrada). Ben più preoccupante la situazione del diesel, che salirebbe a 2,360 euro (2,423 in autostrada).

Secondo i dati del Ministero delle Imprese e del Made in Italy, in base agli ultimi dati rilevati dall’Osservatorio sui prezzi dei carburanti del Mimit, in data odierna – lunedì 30 marzo 2026 – il prezzo medio dei carburanti in modalità ‘self service’ lungo la rete stradale nazionale è rimasto sostanzialmente stabile, pari a 1,746 €/l per la benzina e 2,055 €/l per il gasolio. Sulla rete autostradale, invece, il prezzo medio self è di 1,813 €/l per la benzina e 2,118 €/l per il gasolio.

Quello che purtroppo incide sulla discesa dei prezzi è legato all’aumento del prezzo industriale, la componente che comprende la materia prima, la lavorazione e i costi di trasporto. Dal 16 marzo, il prezzo del petrolio Brent ha continuato a viaggiare su valori elevati, passando dai 95 a punte di 110 dollari al barile.

In parallelo, resta poi molta alta l’attenzione delle autorità sulla componente speculativa. La Guardia di Finanza ha intensificato i controlli per sanzionare le manovre ingiustificate sui listini. Diversi distributori sono stati sanzionati per l’omessa comunicazione dei prezzi al portale ministeriale, obbligo che prevede sanzioni amministrative fino a 2.000 euro. La regola generale è ferrea: chi vende benzina o gasolio non può più agire nell’ombra. Ogni gestore ha l’obbligo di dichiarare i propri prezzi in tempo reale. Non si tratta di una semplice formalità, ma di un presidio a tutela del portafoglio dei cittadini. Se i conti non tornano o se le comunicazioni mancano, interviene la Guardia di Finanza. Il messaggio per il mercato è chiaro ed inequivocabile: nessuno può adottare atteggiamenti poco trasparenti, che possano celare tentativi di speculazioni. Per questo motivo il ministro Urso ha deciso ad inizio Marzo l’ attivazione del comitato di allerta rapida sui prezzi, che monitora giornalmente il prezzo medio dei carburanti, con il chiaro obiettivo di combattere i fenomeni speculativi presenti sul territorio nazionale. Nessuno quindi può più nascondersi dietro listini gonfiati o comunicazioni tardive, perché il sistema di controllo ora incrocia ogni dato fiscale disponibile.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/secondo-osservatorio-cpi-dopo-intervento-su-accise-prezzo-benzina-e-ai-livelli-tra-i-piu-bassi-da-55-anni/


Perché investire nella cultura è fondamentale per la crescita economica del paese

Considera come tu possa favorire la crescita sostenibile: il sostegno alle arti crea posti di lavoro, turismo e innovazione; trascurarlo comporta rischi, mentre investimenti mirati generano benefici economici e coesione sociale. Agire ora aumenta la resilienza locale e la competitività nazionale.

L’impatto macroeconomico del sistema culturale

Considera che il sistema culturale genera dinamiche che rafforzano l’economia nazionale: tu osservi come l’arte e i beni culturali stimolino consumi, esportazioni e innovazione, traducendosi in un aumento del PIL e in maggiore resilienza economica.

Contributo diretto al Prodotto Interno Lordo e ai livelli occupazionali

Grazie all’attività culturale tu produci valore diretto: musei, spettacoli e industrie creative alimentano il mercato del lavoro e generano reddito, con posti di lavoro stabili e crescita salariale locale.

Effetto moltiplicatore sulle filiere del turismo e dei servizi accessori

Oltretutto, quando tu investi nella cultura attrai visitatori che consumano hospitality, ristorazione e trasporti, amplificando ricavi e creando sinergie territoriali; l’effetto moltiplicatore sostiene interi settori locali.

Approfondendo, tu noti che l’effetto moltiplicatore agisce per catene di fornitura locali, aumentando domanda per servizi e artigianato; tuttavia può accentuare la stagionalità, mentre promuovere investimenti pubblici genera benefici diffusi e sviluppo territoriale.

Cultura come motore di innovazione e competitività

Attraverso la cultura, tu stimoli innovazione sistemica: progetti artistici generano idee trasferibili, aumentano la competitività e attraggono investimenti, rafforzando il posizionamento internazionale del paese.

Interazione strategica tra industrie creative e ricerca tecnologica

Collaborando con università e startup, tu faciliti sinergie tra industrie creative e ricerca tecnologica, accelerando prototipazione, nuovi modelli di business e mitigando il rischio di obsolescenza.

Sviluppo del capitale umano e delle competenze critiche nel mercato del lavoro

Investendo nella formazione culturale e tecnica, tu sviluppi competenze critiche richieste dal mercato, migliorando occupabilità e adattabilità e prevenendo il disallineamento tra domanda e offerta.

Inoltre, tu puoi consolidare il capitale umano con programmi di apprendistato, formazione continua e mobilità intersettoriale, monitorando risultati, offrendo incentivi e riducendo il sottoutilizzo dei talenti per massimizzare l’impatto economico e sociale.

Rigenerazione urbana e sostenibilità sociale

Nel contesto urbano, tu puoi vedere come la cultura attivi processi di rigenerazione urbana, migliorando spazi, servizi e valore immobiliare; ciò favorisce la sostenibilità sociale e crea condizioni per crescita economica diffusa, riducendo l’emarginazione.

Riqualificazione dei territori attraverso poli museali e distretti artistici

Attraverso il tuo sostegno a poli museali e distretti artistici, si riqualificano quartieri, si generano occupazione locale e si amplifica il turismo culturale; tale strategia valorizza patrimonio e produce benefici economici misurabili.

Coesione sociale e riduzione delle marginalità economiche nelle aree urbane

Con interventi culturali mirati, tu riduci le barriere all’accesso, rafforzi reti sociali e limiti la marginalità economica, creando percorsi di partecipazione che sostengono la coesione e la resilienza urbana.

Inoltre, quando ti concentri sulla coesione sociale, devi integrare politiche culturali con servizi educativi, formazione professionale e spazi partecipativi per affrontare la minaccia dell’esclusione sociale e la perdita di capitale umano; così tu favorisci opportunità occupazionali, riduci la criminalità e aumenti la fiducia civica, generando impatti economici duraturi e misurabili.

Il Soft Power e il posizionamento internazionale del Paese

Considera che il soft power modella il tuo ruolo globale, amplificando reputazione e relazioni; investire nella cultura aumenta la capacità del paese di attrarre talenti, capitali e alleanze, migliorando la visibilità internazionale.

Rafforzamento del brand nazionale e attrattività per gli investimenti esteri

Grazie alla promozione culturale, tu rafforzi il brand nazionale, rendendo il paese più riconoscibile e competitivo; questo aumenta l’attrattività per gli investimenti esteri e facilita partnership a lungo termine.

La cultura come strumento di diplomazia economica e proiezione sui mercati globali

Quando usi progetti culturali come strumenti di politica estera, tu trasformi la cultura in diplomazia economica capace di aprire relazioni commerciali e penetrare i mercati globali.

Attraverso festival, istituti culturali e co-produzioni, tu trasformi beni immateriali in canali commerciali: le esportazioni culturali creano fiducia, abbassano barriere d’ingresso e migliorano l’accesso ai mercati, favorendo accordi, joint venture e investimenti; questo processo può anche ridurre i rischi politici percepiti dagli investitori.

Trasformazione digitale e nuove economie della conoscenza

Attraverso la trasformazione digitale tu converti il patrimonio culturale in valore economico sostenibile, stimoli nuove economie della conoscenza, crei occupazione qualificata e aumenti accesso e partecipazione civica.

Digitalizzazione del patrimonio e creazione di nuovi modelli di business

Digitalizzando collezioni e archivi tu rendi il patrimonio fruibile globalmente, permettendo a startup e istituzioni di sviluppare nuovi modelli di business, servizi a pagamento e partnership pubblico‑private.

Analisi dei dati e personalizzazione dell’esperienza culturale

Sfruttando l’analisi dei dati tu puoi offrire contenuti su misura, aumentare partecipazione e ricavi, ma devi gestire privacy e sicurezza per evitare rischi reputazionali e legali.

Approfondendo, tu analizzi dati di fruizione, preferenze e comportamento con machine learning e sistemi di raccomandazione per creare esperienze personalizzate che aumentano tempo di visita, fidelizzazione e vendita di servizi digitali; devi però implementare robuste misure di governance, anonimizzazione e consenso per mitigare rischi di privacy e garantire trasparenza.

Politiche di investimento e modelli di governance

Adottando strategie integrate, tu puoi favorire investimenti mirati e modelli di governance che garantiscono trasparenza e responsabilità, amplificando l’impatto culturale sull’occupazione e sul PIL regionale.

Efficacia degli incentivi fiscali e promozione del mecenatismo privato

Sfruttando agevolazioni mirate, tu puoi stimolare il mecenatismo privato e far crescere la sostenibilità finanziaria delle istituzioni culturali, riducendo la dipendenza esclusiva dai fondi pubblici.

Sinergie pubblico-privato per la gestione efficiente delle risorse culturali

Coltivando partnership solide, tu promuovi la condivisione di competenze e risorse, ottenendo efficienza gestionale e maggiore accesso per il pubblico senza compromettere la tutela del patrimonio.

Parallelamente, tu puoi definire contratti di performance e modelli di project financing che uniscono investimenti privati a standard pubblici; è fondamentale prevedere clausole di tutela per evitare la privatizzazione indebita e garantire la valorizzazione sostenibile del patrimonio attraverso monitoraggio, rendicontazione e incentivi per la manutenzione a lungo termine.

Perché investire nella cultura

Investire nella cultura potenzia l’occupazione, stimola il turismo, favorisce l’innovazione e aumenta la produttività: sostenendo musei, formazione e industrie creative, tu garantisci uno sviluppo economico sostenibile e competitivo per il paese.

https://www.ilkim.it/cultura-e-crescita-economica-un-investimento-chiave/


Greggio oltre i 90 dollari, carburanti sotto pressione: Italia, Francia e Germania a confronto

L’impennata del greggio provocata dall’escalation militare in Medio Oriente ha avuto un effetto quasi immediato sui prezzi dei carburanti in Europa. Nella seduta di venerdì 6 marzo il Brent ha chiuso a 92,69 dollari al barile, dopo aver toccato in giornata livelli ancora più elevati e con quotazioni intraday segnalate fino a circa 93,6 dollari. Quando il mercato petrolifero entra in una fase di forte tensione geopolitica non si muove soltanto il prezzo del greggio, ma si rivalutano immediatamente anche i prodotti raffinati. In particolare il diesel, che per struttura del mercato e per la catena logistica tende a incorporare più rapidamente le tensioni sulla raffinazione e sui flussi commerciali.

Per misurare con precisione la velocità con cui l’aumento del petrolio si trasferisce ai prezzi finali dei carburanti, il riferimento più affidabile resta il confronto tra i dati armonizzati della Commissione europea e le rilevazioni giornaliere dei principali mercati nazionali. Il Weekly Oil Bulletin della Commissione, che fotografa la situazione al 2 marzo 2026, registra prima del pieno scarico dello shock prezzi medi nazionali pari a 1,670 euro al litro per la benzina e 1,721 per il diesel in Italia, 1,759 e 1,701 in Francia, 1,888 e 1,812 in Germania.

Nel giro di pochi giorni il rialzo del petrolio si è però trasferito rapidamente alla pompa. In Italia, secondo le più recenti rilevazioni del sistema di monitoraggio prezzi del Ministero delle Imprese e del Made in Italy rielaborate dagli osservatori di mercato, il 7 marzo la benzina self sulla rete ordinaria si colloca attorno a 1,763 euro al litro, mentre il gasolio nella modalità self supera 1,90 euro al litro, con una media attorno a 1,91. Il confronto con il dato europeo di inizio settimana implica quindi un aumento di circa 9 centesimi per la benzina e di quasi 19 centesimi per il diesel nell’arco di pochi giorni, a dimostrazione di quanto rapidamente il mercato italiano abbia incorporato il rialzo del greggio.

Una dinamica analoga si osserva anche negli altri grandi mercati europei. In Francia le rilevazioni del portale governativo dei carburanti indicano nella prima settimana di marzo livelli medi attorno a 1,85 euro al litro per la benzina e circa 1,95 euro per il gasolio. Rispetto ai valori registrati dal bollettino europeo del 2 marzo, questo significa un incremento dell’ordine di 9-10 centesimi per la benzina e superiore ai 20 centesimi per il diesel. Anche il mercato francese ha quindi registrato un adeguamento quasi immediato dei prezzi alla pompa.

La Germania presenta una dinamica ancora più evidente. Secondo le rilevazioni dell’ADAC, il principale automobile club tedesco che monitora quotidianamente i prezzi dei carburanti, il 6 marzo la media nazionale si colloca attorno a 2,01 euro al litro per la benzina E10 e circa 2,10 euro per il diesel. Rispetto ai livelli rilevati dalla Commissione europea all’inizio della settimana, il differenziale è compreso tra circa 6 e oltre 12 centesimi per la benzina e tra 23 e quasi 30 centesimi per il diesel. Anche in Germania, dunque, il rincaro dei carburanti si è manifestato con grande rapidità.

Il dato più significativo riguarda proprio il gasolio. In tutti e tre i Paesi la benzina registra un aumento, ma il diesel mostra variazioni più ampie e rapide. La ragione è strutturale: il diesel risente più direttamente delle tensioni sulla raffinazione, dei costi logistici e dei premi di rischio nel commercio internazionale dei prodotti petroliferi. Per questo motivo il trasferimento dello shock geopolitico sui prezzi alla pompa risulta più rapido e più intenso proprio sul gasolio.

Tabella riassuntiva prezzi 

Paese Benzina (2 Mar) Benzina (7 Mar) Variazione Diesel (2 Mar) Diesel (7 Mar) Variazione
Italia 1,670 € 1,763 € + 0,093 € 1,721 € 1,910 € + 0,189 €
Francia 1,759 € 1,850 € + 0,091 € 1,701 € 1,950 € + 0,249 €
Germania 1,888 € 2,010 € + 0,122 € 1,812 € 2,100 € + 0,288 €

Un elemento tecnico spesso poco considerato riguarda inoltre il meccanismo di formazione dei prezzi. I carburanti non vengono venduti sulla base del costo storico delle scorte presenti nei depositi, ma del costo di sostituzione, cioè del prezzo necessario per ricostituire quelle stesse scorte sul mercato internazionale. Quando il greggio e i prodotti raffinati salgono rapidamente, l’adeguamento dei prezzi alla pompa tende quindi a essere quasi immediato: il prezzo finale riflette il costo dei nuovi approvvigionamenti più che quello, ormai superato, delle scorte acquistate in precedenza.

Se la dinamica di mercato spiega la velocità del rincaro, le differenze nei livelli finali dei prezzi dipendono invece in larga misura dalla struttura fiscale applicata ai carburanti nei diversi Paesi. I dati ufficiali della Commissione europea aggiornati a febbraio 2026 indicano che sull’Euro-super le accise sono pari a 0,6729 euro al litro in Italia, 0,6902 in Francia e 0,6545 in Germania. Sul diesel, invece, le accise ammontano a 0,6729 euro al litro in Italia, 0,6075 in Francia e 0,4704 in Germania. A queste imposte si aggiunge l’IVA, fissata al 22% in Italia, al 20% in Francia e al 19% in Germania. Nel caso tedesco esiste inoltre una componente aggiuntiva legata al sistema nazionale di carbon pricing, pari a circa 0,148 euro al litro sulla benzina e 0,162 euro sul diesel.

Il confronto fiscale evidenzia una differenza strutturale rilevante. Sulla benzina la pressione tributaria è elevata in tutti e tre i Paesi e la Francia presenta addirittura un’accisa leggermente superiore a quella italiana. Sul diesel, invece, l’Italia rimane il Paese con il prelievo più elevato: l’accisa italiana di 67,29 centesimi al litro supera quella francese di oltre 6 centesimi e quella tedesca di più di 20 centesimi. Ciò significa che quando il prezzo del greggio accelera sui mercati internazionali, come accaduto nelle ultime settimane, il rincaro si innesta in Italia su una base fiscale già particolarmente pesante.

La lettura complessiva dei dati porta quindi a una conclusione chiara. Il balzo del petrolio oltre i 90 dollari al barile si è trasferito quasi immediatamente ai prezzi dei carburanti in tutta Europa, con dinamiche molto simili nei tre principali mercati continentali. Le differenze tra i prezzi pagati dagli automobilisti non dipendono tanto dalla velocità con cui il mercato reagisce allo shock petrolifero, quanto dalla diversa struttura delle accise e dell’IVA che gravano sui carburanti.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/greggio-oltre-i-90-dollari-carburanti-sotto-pressione-italia-francia-e-germania-a-confronto/


La Banca del Giappone sceglie le “colombe”: le nomine del governo Takaichi affondano lo Yen

Non è solo Donald Trump a riempire la propria banca centrale di “iper-colombe”. Dopo il crollo registrato ieri a seguito di un rapporto del Mainichi, secondo cui il Primo Ministro giapponese ha espresso forti preoccupazioni per ulteriori rialzi dei tassi da parte della Bank of Japan (BoJ), lo yen ha subito un nuovo e pesante scivolone.

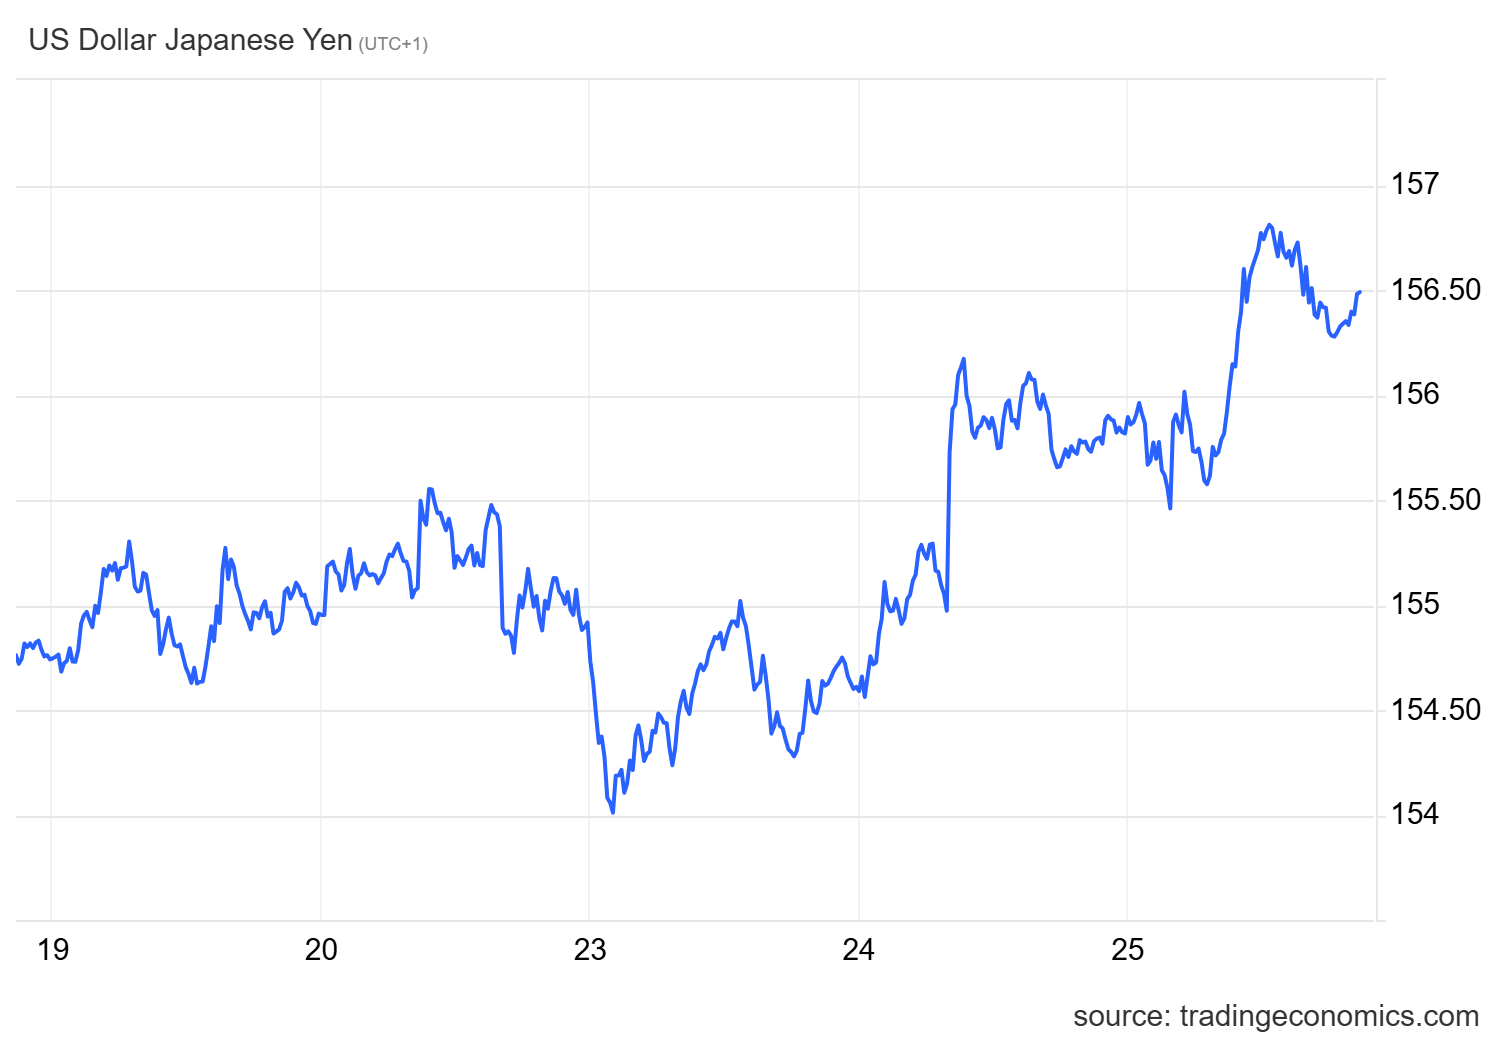
Questa mattina il cambio USD/JPY è schizzato fino a quota 156,50, toccando il livello più alto dallo scorso 9 febbraio. Il motivo scatenante è chiaro: l’amministrazione Takaichi ha annunciato i due candidati destinati a succedere ai membri uscenti del Comitato Direttivo della BoJ nel corso di quest’anno. Entrambi i profili vantano un solido curriculum di dichiarazioni accomodanti, spegnendo gli entusiasmi di chi sperava in una stretta monetaria imminente.

Le nuove nomine e l’impatto sulla politica monetaria

Il governo ha deciso di sostituire due figure chiave del direttivo con profili spiccatamente pro-reflazione:

Membro Uscente Scadenza Mandato Nuovo Candidato Orientamento Previsto
Asahi Noguchi 31 Marzo 2026 Toichiro Asada Accomodante / Pro-reflazione
Junko Nakagawa 29 Giugno 2026 Ayano Sato Accomodante / Pro-reflazione

In entrambi i casi, i commenti rilasciati dai candidati negli ultimi anni hanno mostrato una chiara propensione verso il mantenimento di una politica monetaria espansiva. Pur non essendosi ancora espressi direttamente sull’attuale orientamento della BoJ, come fa notare l’analista Stuart Jenkins di Goldman Sachs, il segnale politico è inequivocabile.

Gli stessi membri uscenti, Noguchi e Nakagawa, erano generalmente considerati l’ala più morbida del comitato. Il cambiamento nella composizione del direttivo potrebbe sembrare quindi un semplice passaggio di testimone, ma gli economisti di Goldman Sachs ritengono che questi annunci riducano sensibilmente le probabilità di un rialzo dei tassi nella prima metà dell’anno (rispetto alla loro previsione di base che puntava al mese di luglio).

I discorsi programmatici dei due candidati saranno fondamentali per valutare la loro reale resistenza a nuovi aumenti del costo del denaro, ma i mercati stanno già interpretando le nomine come un vero e proprio “testamento politico” delle preferenze del Primo Ministro Takaichi. Dopotutto, un po’ di sana tolleranza verso i tassi bassi per sostenere la crescita è una dinamica tipicamente keynesiana che i governi tendono ad apprezzare molto più del rigore accademico dei banchieri centrali.

Il rischio fiscale e l’analisi di Goldman Sachs

Goldman aggiunge che le aspettative per un’uscita decisa dal regime di tassi reali negativi del Giappone erano state l’ingrediente principale per il rimbalzo dello yen nel periodo post-elettorale, ma una probabile delusione “dovish” da parte della BoJ rimane un rischio concreto. Inoltre, la stessa reazione ribassista dello Yen potrebbe, paradossalmente, abbassare l’urgenza dell’istituto centrale di procedere con i rialzi.

Sebbene il crescente peso di un “premio al rischio fiscale” sulle attività giapponesi abbia guidato una divergenza tra il cambio USD/JPY e i differenziali dei tassi USA-Giappone, la coppia valutaria mostra ancora una notevole reattività alle variazioni dei tassi a breve termine.

La BoJ ha sempre seguito la politica YCC (Yield Curve Control – Controllo della curva dei rendimenti) che per molto tempo ha permesso di avere dei tassi zero sul debito pubblico, ma che era una politica chiara. Il mercato nel lungo termine non si fida del deibito giapponese, ma nel breve sembra disposto ad accettare le mosse tattiche della BoJ.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/la-banca-del-giappone-sceglie-le-colombe-le-nomine-del-governo-takaichi-affondano-lo-yen/


L’Ultimatum di BASF a Bruxelles: il sistema ETS è “obsoleto” e sta uccidendo la chimica europea

Mentre a Bruxelles si continuano a lucidare le medaglie del Green Deal, nel mondo reale, quello dove si producono beni e si pagano stipendi, suonano le sirene d’allarme. E non sono sirene qualsiasi: a parlare è Markus Kamieth, il numero uno di BASF, il colosso chimico che per decenni è stato il motore industriale della Germania e dell’Europa intera.

In un’intervista rilasciata al Financial Times, Kamieth non ha usato mezzi termini: l’Unione Europea deve aggiornare immediatamente il suo sistema di scambio di quote di emissione (ETS), definito ormai “obsoleto”, e riconsiderare l’eliminazione graduale dei crediti gratuiti. In caso contrario? Semplice: il disastro per l’industria chimica europea.

Un vantaggio competitivo regalato al resto del mondo

Il problema, come spesso accade, è l’asimmetria. I produttori chimici europei si trovano in una situazione di svantaggio competitivo strutturale rispetto a qualsiasi altro concorrente globale. L’Europa, fa notare Kamieth, è “l’unica regione al mondo” dove l’industria è costretta a pagare per le proprie emissioni di anidride carbonica.

Il meccanismo è noto, ma vale la pena ricordarlo:

  • Le aziende europee devono acquistare permessi di carbonio tramite l’ETS.
  • Ogni anno ricevono una certa quantità di permessi gratuiti.
  • Bruxelles ha pianificato l’eliminazione graduale di questi permessi gratuiti per forzare la transizione verso lo “zero netto”.

Il risultato? Un’esplosione dei costi energetici e operativi che non ha eguali negli USA o in Asia. BASF sta già pagando “centinaia di milioni” (cifre a tre zeri) ogni anno per questi permessi. Ma il peggio deve ancora venire:

  • Se non ci sarà una riforma, i costi si moltiplicheranno drammaticamente l’anno prossimo.
  • Secondo le stime del CEO, la spesa totale delle aziende europee per questi permessi potrebbe toccare il miliardo di euro entro il 2030.

Il fallimento del CBAM: da scudo a zavorra

La burocrazia europea aveva pensato a una soluzione: il CBAM (Carbon Border Adjustment Mechanism), ovvero il dazio sulla CO2 alla frontiera, entrato in vigore quest’anno. Sulla carta, doveva servire a mettere gli importatori extra-UE (che producono a basso costo e senza vincoli ambientali) sullo stesso piano delle aziende locali.

Nella realtà, come spiega Kamieth, sta accadendo l’opposto. Invece di proteggere, il CBAM sta solo aggiungendo ulteriori costi, rendendo le importazioni di materie prime più care a causa degli oneri di conformità burocratica. Un capolavoro di eterogenesi dei fini: volevano proteggere l’industria, la stanno soffocando con la carta bollata.

Un settore al collasso: i dati di Cefic

Le parole di BASF non sono isolate. Kamieth, che è anche presidente del Consiglio Europeo dell’Industria Chimica (Cefic), fa eco a un grido di dolore che arriva da tutto il settore. Marco Mensink, direttore generale di Cefic, ha fornito la settimana scorsa un quadro a tinte fosche che dovrebbe far tremare i polsi ai commissari europei:

  • Chiusure raddoppiate: Il tasso di chiusura degli impianti è raddoppiato in un solo anno.
  • Investimenti azzerati: Gli investimenti annuali sono dimezzati e vicini allo zero.
  • Accelerazione della crisi: La velocità del declino sta aumentando, non rallentando.

“Il settore è sotto forte stress e si sta spezzando”, ha dichiarato Mensink. Serve un’azione decisiva quest’anno, con un impatto reale “a livello di fabbrica”, non solo nelle slide di presentazione della Commissione.

Che farà l’Europa?

L’Europa si trova di fronte a un bivio: continuare a perseguire un’agenda ideologica che ignora le dinamiche dei costi globali, oppure ascoltare chi le fabbriche le gestisce. Se la “locomotiva” tedesca BASF segnala che il binario finisce nel burrone, forse è il caso di tirare il freno d’emergenza sul sistema ETS. Prima che l’unica cosa “sostenibile” rimasta in Europa sia la disoccupazione, ma questo difficilmente smuoverà una commissione UE che è ideologicamente marchiata.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/lultimatum-di-basf-a-bruxelles-il-sistema-ets-e-obsoleto-e-sta-uccidendo-la-chimica-europea/


Germania, suicidio economico assistito: Groß-Gerau rifiuta 2,5 miliardi di investimenti digitali. Vince la paura, perde il futuro

Mentre l’economia tedesca annaspa alla ricerca di una nuova identità post-industriale, la politica locale offre un esempio da manuale di “decrescita infelice”. A Groß-Gerau, nel cuore dell’Assia, un investimento privato da 2,5 miliardi di euro viene respinto al mittente. Il motivo? La paura della burocrazia e il trionfo del NIMBY.

La Germania sembra ormai aver perfezionato l’arte dell’autolesionismo economico. In un’epoca in cui le nazioni competono ferocemente per attrarre capitali tecnologici e infrastrutture per l’Intelligenza Artificiale, la cittadina di Groß-Gerau – 27.000 abitanti a due passi da Francoforte – ha deciso di dire “no, grazie” al futuro.

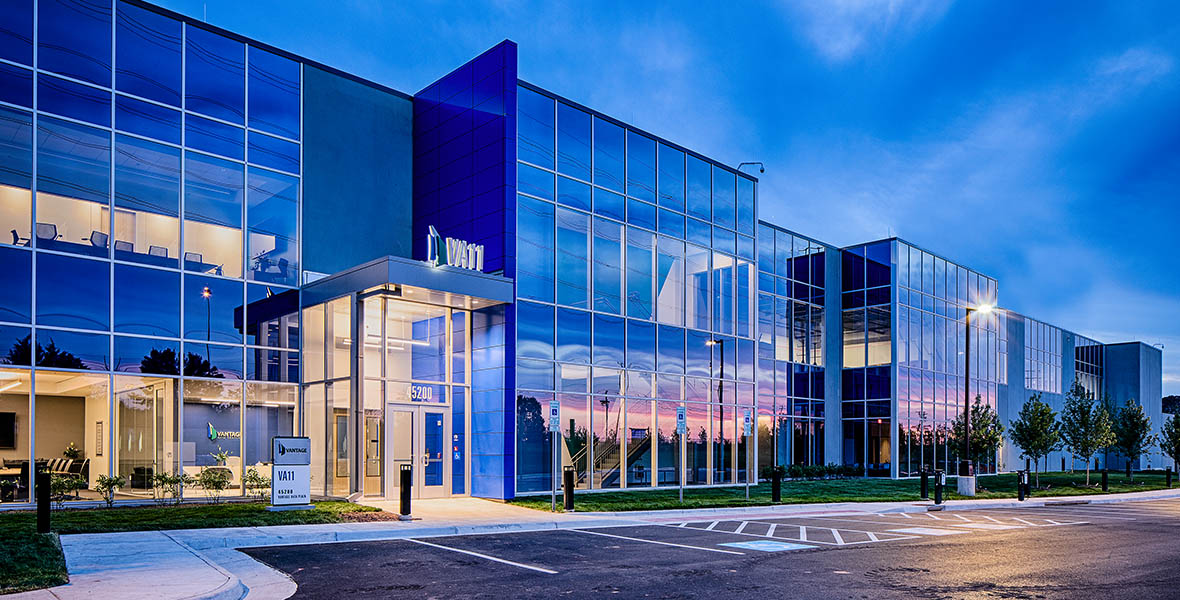
Il consiglio comunale ha bloccato definitivamente il progetto di Vantage Data Centers, un colosso americano pronto a riqualificare 14 ettari di terreno industriale dismesso (il parco Lausböhl) per trasformarli in un hub dati da 160 megawatt. Non stiamo parlando di spiccioli, ma di un investimento diretto di 2,5 miliardi di euro che avrebbe consolidato la regione Reno-Meno come snodo digitale cruciale, sfruttando la vicinanza con il DE-CIX di Francoforte, uno dei principali punti di scambio internet al mondo.

Centro dati Vantage in Virginia – da Vantage

La vittoria della paura sulla crescita

La decisione è arrivata al termine di una seduta drammatica, conclusasi con 18 voti contrari e 14 favorevoli. A formare il blocco del “No” è stata un’alleanza eterogenea composta da SPD, Verdi e Die Linke, spinta dalle pressioni dei comitati cittadini. Dall’altra parte, la CDU e le liste civiche (Kombi-FWG) hanno tentato invano di difendere il progetto, parlando apertamente di una “decisione fatale” e di un danno d’immagine incalcolabile per l’attrattività economica della città.

Le motivazioni addotte dalla maggioranza lasciano perplessi chiunque abbia una visione macroeconomica dello sviluppo:

  • Il timore legale (Verdi): Peter Lohmer dei Verdi ha descritto la situazione come un “Davide contro Golia”, sostenendo che il comune non avrebbe le competenze legali per gestire un contratto con un gigante multinazionale. Una dichiarazione che suona come un’ammissione di inadeguatezza amministrativa: meglio non fare nulla piuttosto che rischiare di dover gestire la complessità, anche perché esistono professionisti specializzati a cui rivolgersi per fare contratti adeguati.
  • Il dubbio fiscale (SPD): I socialdemocratici hanno argomentato che il valore aggiunto generato dai dati non rimarrebbe “in loco”. Una visione contabile ristretta, che ignora l’indotto generato dalla costruzione, dalla manutenzione e dall’ecosistema tecnologico che si crea attorno a simili strutture e senza contare le tasse sugli immobili. Con questo ragionamento nessuno autorizzerebbe magazzini per aziende straniere.
  • L’opposizione cittadina: I residenti hanno lamentato possibili rumori e impatti visivi, nonostante il sito fosse in un’area industriale già esistente e abbandonata. Meglio i ruderi di una nuova costruzione ? Meglio la siderurgia dei data center?

Il paradosso “Green”: rifiutare l’efficienza energetica

L’aspetto più ironico della vicenda riguarda la gestione energetica. La Germania, che si vanta di essere all’avanguardia nella transizione ecologica, qui inciampa nella propria ideologia.

Vantage Data Centers aveva proposto di canalizzare il calore di scarto dei server (acqua a 35°C) nella rete di riscaldamento comunale. Si tratta di un classico esempio di economia circolare: trasformare un rifiuto (il calore) in una risorsa per riscaldare le case. Non acqua bollente ma sufficientemente a pre-riscaldare in inverno, risparmiando MW energetici.

Eppure, la risposta è stata negativa. La capogruppo SPD, Susanne Theisen-Canibol, ha liquidato l’idea sostenendo che la struttura insediativa della città non fosse adatta. Risultato? Si continuerà a bruciare gas o carbone altrove, pur di non accettare l’aiuto di un investitore privato.

Dati a confronto: L’occasione persa

La seguente tabella riassume l’impatto del progetto che è stato appena cancellato:

Voce Dettagli del Progetto Vantage
Investimento Totale ~ 2,5 Miliardi di Euro
Capacità Energetica 160 Megawatt
Area Coinvolta 14 ettari (ex area industriale degradata)
Benefici Collaterali Possibile teleriscaldamento per la città, indotto edilizio
Esito Politico Bocciato (SPD, Verdi, Linke vs CDU)

Un paese bloccato nel passato?

Quello che accade a Groß-Gerau è sintomatico di un malessere più ampio. La Germania, un tempo locomotiva d’Europa, appare oggi come un gigante stanco, avviluppato in una rete di regolamentazioni, paure preventive e conservatorismo di sinistra. Mentre negli USA e in Asia si costruiscono le autostrade digitali per l’AI e la guida autonoma, in Europa si discute dei “corridoi di aria fresca” e si teme che gli edifici siano “troppo alti”. Con questa mentalità parlare di digitalizzazione, economia e crescita è pura ipocrisia.

L’investitore ha già fatto sapere che “elaborerà internamente la decisione”. In termini aziendali, significa che quei 2,5 miliardi prenderanno probabilmente il volo verso lidi più accoglienti, forse in Polonia, in Francia o fuori dall’UE. Alla città resterà il suo terreno grigio e asfaltato, il silenzio del mancato sviluppo e la certezza di non aver “venduto l’anima” al capitale, pur avendo perso il portafoglio.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/germania-suicidio-economico-assistito-gros-gerau-rifiuta-25-miliardi-di-investimenti-digitali-vince-la-paura-perde-il-futuro/


Il Paradosso americano: Dazi su, Dollaro giù. Riscio per l’”Esorbitante privilegio” o tattica raffinata?

L’economia americana ci ha abituato a colpi di scena degni di un thriller finanziario, ma quello che sta accadendo al biglietto verde dall’inizio del 2025 ha lasciato molti osservatori con un sopracciglio alzato. Mentre i manuali di macroeconomia classica – quelli su cui hanno sudato generazioni di studenti – prevedono che l’imposizione di dazi unilaterali debba portare a un rafforzamento della valuta nazionale, la realtà ha deciso di prendere un’altra strada.

Dall’insediamento della nuova amministrazione a gennaio 2025, il dollaro non ha fatto che scendere. Un paradosso? Forse no, se si guarda ai dati con la lente della “Tariff Uncertainty”. Un recente working paper del NBER (National Bureau of Economic Research), firmato da Şebnem Kalemli-Özcan, Can Soylu e Muhammed A. Yıldırım dal significativo titolo di Commercio globale, incerezza tariffaria e il Dollaro USA, getta luce su questo fenomeno, spiegando perché la volatilità delle politiche commerciali conta più dei dazi stessi e provochi una ricaduta sul dollaro.

Il paradosso del 2025: dazi su, dollaro giù

Secondo i modelli standard, se gli Stati Uniti impongono dazi, le importazioni diventano più costose, la domanda di beni esteri cala e la valuta domestica dovrebbe apprezzarsi per riequilibrare la bilancia commerciale. Invece, nel primo trimestre del 2025, il Nominal Broad U.S. Dollar Index ha mostrato una tendenza opposta:

  • Post-Inaugurazione (20 gennaio): il dollaro ha perso l’1,52% del suo valore fino al 1° aprile.
  • Dopo il “Liberation Day” (2 aprile): un’ulteriore flessione dell’1,04% in soli dieci giorni, nonostante l’escalation degli annunci tariffari.

Tra l’altro, esaminando il dollar index a partire dal mese di giugno, non si è assistito a nessun risveglio della valuta statinitense, anzi leggermente indebolitasi.  Cosa è andato storto nella teoria? Gli autori del paper suggeriscono che il colpevole sia il premio per il rischio UIP (Uncovered Interest Parity). In parole povere: quando il futuro delle tariffe diventa imprevedibile, gli investitori iniziano a percepire il dollaro come un asset più rischioso, chiedendo un “premio” per detenerlo, il che ne spinge al ribasso il valore immediato.

Incertezza e risparmio precauzionale

Il meccanismo identificato dai ricercatori si basa su due pilastri principali che ribaltano la logica tradizionale. Quando il governo annuncia dazi ma regna l’incertezza su quali saranno i tassi finali o quali prodotti verranno colpiti, si attivano due canali depressivi per la valuta:

  1. Il Canale Finanziario: Gli intermediari finanziari, avversi al rischio, vedono aumentare la volatilità dei tassi di cambio attesi. Per compensare questo rischio, richiedono un rendimento maggiore sui titoli in dollari. Se questo premio non viene soddisfatto, vendono la valuta, causandone la svalutazione istantanea.
  2. Il Canale del Risparmio: Le famiglie, colpite dall’incertezza sul loro potere d’acquisto futuro, tendono ad aumentare il risparmio precauzionale. Questo riduce la domanda interna, inclusa quella per i beni prodotti in patria, indebolendo ulteriormente la forza economica della nazione e la sua valuta.

I numeri del NBER: Volatilità vs Livelli

Il team di ricerca ha quantificato questi effetti alimentando il modello con i dati reali del 2025. I risultati sono piuttosto chiari:

Tipo di Shock Effetto Stimato sul Dollaro
Aumento livello dazi (+18,9%)

Apprezzamento del 2,6%

Aumento incertezza/volatilità (+72,1%)

Deprezzamento del 2,3%

In pratica, l’incertezza generata dagli annunci intorno al “Liberation Day” ha quasi completamente annullato la spinta verso l’alto che i dazi avrebbero dovuto dare alla moneta.

L’erosione dell’”Esorbitante Privilegio”

Un punto cruciale sollevato dal paper riguarda la tenuta del dollaro come valuta di riserva globale. Il cosiddetto “esorbitante privilegio” degli USA si basa sulla sicurezza percepita del biglietto verde. Tuttavia, gli autori avvertono che politiche commerciali erratiche e un’incertezza persistente possono accelerare l’erosione di questa fiducia.

I dati mostrano che la volatilità tariffaria nel primo trimestre del 2025 è balzata al 72%, restando elevata (circa il 49%) anche verso la fine dell’anno. Questo clima di perenne “allerta” non fa bene a chi deve pianificare investimenti a lungo termine in dollari. Nello stesso tempo però il calo del peso delle riserve in dollari potrebbe essere legato più alla rivalutazione dell’oro, altra riserva essenziale delle banche centrali, più che al calo quantitativo delle riserve in dollari.

È un bug o una funzione del sistema?

Arrivati a questo punto, una domanda sorge spontanea per chi osserva le dinamiche di politica industriale con occhio critico, magari seguendo le tesi di economisti come Stephen Miran ex consigliere economico di Trump passato alla Federal Reserve: e se questa svalutazione inattesa del dollaro non fosse un incidente di percorso, ma l’obiettivo reale?

Sappiamo che per il rilancio della manifattura americana e la reindustrializzazione degli USA, un dollaro forte è spesso un ostacolo, rendendo le esportazioni meno competitive. Se i dazi servono a proteggere il mercato interno, un dollaro debole funge da acceleratore per le vendite all’estero. Forse l’amministrazione ha capito che l’arma più efficace per “riportare il lavoro a casa” non sono solo le barriere doganali, ma la sapiente gestione dell’incertezza per tenere basso il valore del cambio. In fondo, come suggerito in analisi passate su queste colonne, la “Fase Due” della rinascita industriale americana passa necessariamente per un dollaro che smette di fare il gigante per tornare a fare il motore dell’export.

Siamo di fronte a un errore di calcolo dei mercati o a una raffinata strategia di svalutazione competitiva mascherata da caos politico?

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/il-paradosso-americano-dazi-su-dollaro-giu-riscio-per-lesorbitante-privilegio-o-tattica-raffinata/


Superato il vincolo del made in Ue per gli Iperammortamenti di Transizione 5.0

“Ottima notizia per le imprese italiane. Verrà superato con un intervento sulla norma primaria il vincolo del ‘Made in UE’ sull’iperammortamento del nuovo Piano Transizione 5.0, un paletto che rischiava di rappresentare un limite operativo troppo stringente per filiere consolidate e assetti commerciali. È passata la linea delle imprese sostenuta dal Ministro Urso per premiare gli investimenti produttivi, senza vincoli che avrebbero compresso il mercato. Il Governo Meloni ancora una volta mostra con i fatti massima attenzione a beneficio delle imprese e della competitività del sistema produttivo italiano”. è l’annuncio del  deputato di Fratelli d’Italia Silvio Giovine.

La questione verte sul fatto che il Mef aveva inserito una clausola valida per i tre anni di validità della misura, che includeva una limitazione per gli investimenti in prodotti esclusivamente Made in Europe. Il mimit già ai primi di gennaio aveva fatto sapere che si stava lavorando per modificare questa clausola, che poteva essere assai limitante per le imprese che volevano investire in determinati macchinari tecnologici.

Il ministero delle Imprese e del Made in Italy il 7 gennaio aveva trasmesso al Mef la bozza di decreto attuativo sul funzionamento dell’Iperammortamento, ma i tecnici di Adolfo Urso erano  già al lavoro a un passo ulteriore: l’obiettivo è quello di cambiare la misura e presentarla in Parlamento in uno dei prossimi provvedimenti economici. C’era già l’intenzione quindi  allargare le maglie della normativa votata con la legge di bilancio a dicembre, che attualmente esclude i beni agevolabili dei produttori asiatici e americani (ad eccezione dei moduli fotovoltaici).

Nella bozza del decreto i tecnici del Mimit avevano cercato di limitare la portata della misura, specificando che il prodotto non debba essere «integralmente» prodotto in Europa, ma basta che abbia «subito l’ultima trasformazione sostanziale nel territorio dell’Unione europea o dello Spazio economico europeo», ovvero Islanda Liechtenstein e Norvegia.

Per quanto riguarda beni come i software, invece, almeno il 50% del valore delle attività di sviluppo deve essere «riconducibile a soggetti operanti stabilmente» in Europa. 

Ora ecco l’annuncio del viceministro del Mef, Maurizio Leo, perchè viene accolta la richiesta del Mimit e vengono trovate le risorse ( circa 1 miliardo di euro) necessarie per allargare le maglie, per coprire economicamente l’eliminazione del requisito di origine territoriale, che limita l’uso dell’incentivo solo all’acquisto di quei beni prodotti all’interno dell’Unione europea o di quegli Stati aderenti all’accordo sullo Spazio economico europeo (Norvegia, Islanda e Liechtenstein).

Ora come ha annunciato Leo non esisterebbero più limitazione territoriali per le imprese che vogliono sfruttare questa grande opportunità di investimento. Viene quindi allargato il campo rispetto a quanto avevano previsto dal Mimit, che per primi avevano fatto notare la incongruità di questo paletto, che rischiava di avere un effetto negativo su tutta la misura.

Nuovo Iperammortamento è una misura di agevolazione fiscale introdotta dalla Legge di Bilancio 2026 che consente alle imprese di beneficiare di una maggiorazione del costo fiscalmente ammortizzabile dei beni strumentali tecnologicamente avanzati. In altre parole, a fronte di un investimento reale, l’azienda può dedurre dal reddito imponibile un valore più elevato rispetto al costo sostenuto, ottenendo un risparmio d’imposta distribuito negli anni attraverso quote maggiori di ammortamento.

Dopo diverse annualità in cui gli incentivi agli investimenti erano basati prevalentemente sul credito d’imposta Industria 4.0 e Transizione 5.0, dal 1° gennaio 2026 il legislatore ha scelto di tornare a uno strumento strutturale come l’iperammortamento, ritenuto più coerente con investimenti di medio-lungo periodo e con strategie industriali orientate alla digitalizzazione dei processi produttivi e alla transizione energetica.

Dal punto di vista operativo, l’iperammortamento non è un contributo diretto né un credito compensabile, ma un meccanismo fiscale che agisce sul reddito d’impresa: il valore del bene agevolato viene maggiorato solo ai fini fiscali, senza modificare il valore contabile iscritto in bilancio. Il beneficio si manifesta quindi nel tempo, riducendo l’imponibile IRES o IRPEF grazie a quote di ammortamento maggiorate.

La misura si rivolge alle imprese che investono in beni strumentali nuovi, materiali e immateriali, caratterizzati da elevato contenuto tecnologico, interconnessione ai sistemi aziendali, ed anche in beni finalizzati all’autoproduzione di energia da fonti rinnovabili per autoconsumo. L’obiettivo è incentivare investimenti che aumentino la competitività, l’efficienza produttiva e la sostenibilità delle aziende italiane.

Ora con questa importante novità che elimina anche le perplessità manifestate dal mondo delle imprese, la misura può dispiegare i suoi benefici effetti, come si era visto alla fine dello scorso anno, quando le risorse erano finite prima del tempo causa boom di richieste.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/superato-il-vincolo-del-made-in-ue-per-gli-iperammortamenti-di-transizione-5-0/


PayPal in caduta libera: -86% dai massimi e caos al vertice. La concorrenza di Zelle e il “miraggio” della Stablecoin

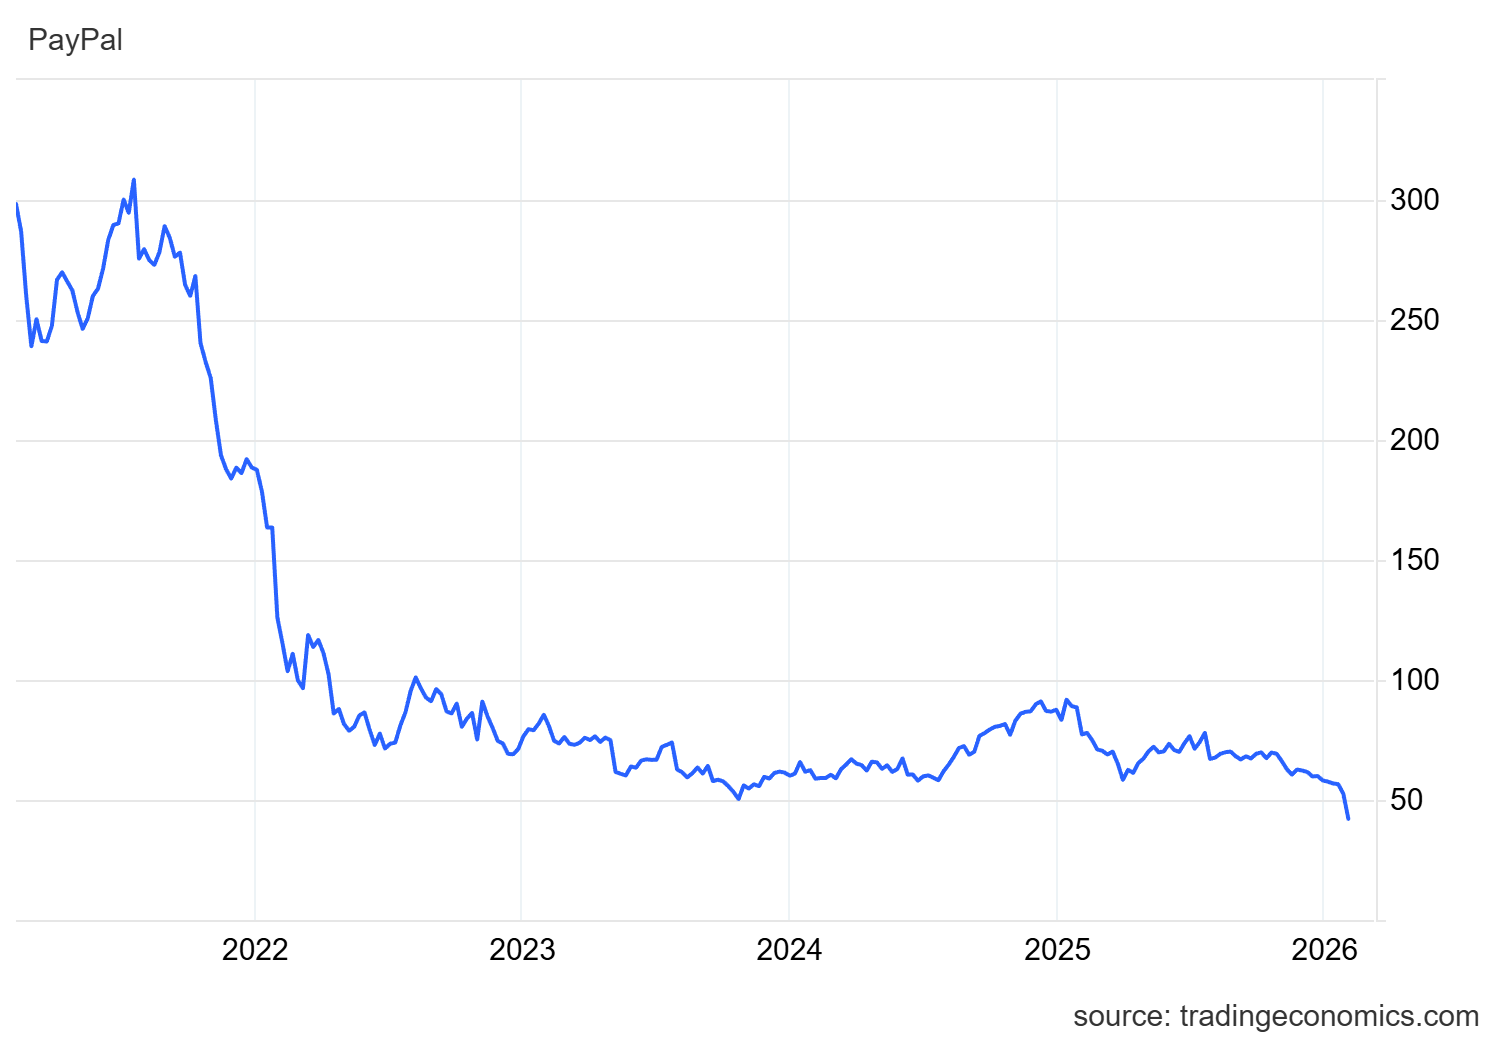
C’è un vecchio detto a Wall Street che dice: “I mercati salgono per le scale e scendono con l’ascensore”. Nel caso di PayPal, sembra che qualcuno abbia tagliato i cavi dell’ascensore. Le azioni del gigante dei pagamenti digitali sono crollate del 20% martedì, toccando quota 41,70 dollari. Un tonfo rumoroso, causato da utili deludenti, una guidance per il primo trimestre che ha gelato gli analisti e, come ciliegina sulla torta, un cambio di CEO tanto improvviso quanto sconcertante.

Ma per capire la gravità della situazione, bisogna allargare l’inquadratura. Il titolo ha perso l’86% dal suo massimo storico, quel picco  di 308,53 dollari toccato il 23 luglio 2021, in piena euforia da meme-stock. PayPal entra così di diritto nel panteon dei “Titoli Implosi”, un club poco esclusivo riservato a chi perde almeno il 70% dai massimi recenti.

Ecco il relativo grafico da Tradingeconomics:

Il Valzer delle Poltrone

La notizia che ha scosso ulteriormente il mercato è il licenziamento del CEO Alex Chriss, effettivo dal 2 febbraio 2026. Al suo posto arriverà Enrique Lores, CEO di HP, a partire dal 1° marzo. Nel mezzo, un interregno affidato al CFO Jamie Miller. Tutto questo avviene in fretta e furia, con un comunicato alla SEC che lascia poco spazio all’immaginazione. Una mossa che appare, per usare un eufemismo, spettrale. Il nome di Lores non è stato particolarmente gradito al mercato, dato che proviene da una società solida, ma sicuramente non con l’innovatività che si attende da un colosso del Fintech.

Ma cosa sta succedendo davvero a quella che un tempo era la regina indiscussa dei pagamenti online?

I fondamentali e la concorrenza spietata

Non stiamo parlando di un’azienda che sta per fallire domani. PayPal continua a generare entrate crescenti e profitti sostanziosi, estratti da ogni transazione attraverso le sue commissioni e dagli interessi sui saldi dei clienti (rispettivamente 4,0 e 3,7 miliardi di dollari nel quarto trimestre). Tuttavia, il modello di business basato sulle “fee” sta mostrando le sue crepe di fronte a una concorrenza che non fa prigionieri.

Il panorama dei pagamenti digitali è ormai affollato: Apple Pay, Google Pay, Amazon Pay, Stripe, Wise, e i vari servizi “Buy-Now-Pay-Later” (BNPL) hanno invaso i checkout degli e-commerce. Ma il vero nemico, quello che sta mangiando il pranzo a PayPal, si chiama Zelle.

Ecco perché Zelle fa paura:

  • Costo Zero: Non addebita commissioni né a chi invia né a chi riceve.
  • Integrazione Bancaria: È posseduto da un consorzio di banche (Early Warning Services) ed è integrato direttamente nei conti online della maggior parte dei clienti USA. La sua funzione è anche quella di suonare come un campanello d’allarme sull’affidabilità dei clienti.
  • Immediatezza: I trasferimenti sono istantanei.

Mentre PayPal applica commissioni fisse e percentuali che pesano sui piccoli commercianti, Zelle offre un servizio gratuito che è difficile da battere. I numeri parlano chiaro:

  • Nel 2024, Zelle ha elaborato 3,6 miliardi di transazioni per oltre 1.000 miliardi di dollari (+27% sul 2023).
  • Nel primo semestre del 2025, ha gestito 2 miliardi di transazioni (+23% anno su anno).
  • Al confronto, la crescita del volume totale dei pagamenti di PayPal nel 2025 è stata un misero 7%.

Acquisizioni e il “Genius Act” della Stablecoin

Di fronte a questa emorragia di rilevanza, PayPal ha provato a comprare la crescita. Negli anni ha acquisito Venmo, Xoom, iZettle, Honey (pagata ben 4 miliardi nel 2020) e la giapponese Paidy. Eppure, queste acquisizioni non sembrano bastare a invertire il trend.

E poi c’è quella che doveva essere la mossa del cavallo, o il “genius act” come direbbero ironicamente alcuni osservatori: l’ingresso nel mondo delle criptovalute con la propria Stablecoin. L’idea di lanciare PayPal USD (PYUSD) doveva rappresentare il ponte verso il futuro, un modo per modernizzare l’infrastruttura e ridurre i costi. Tuttavia, guardando il crollo delle quotazioni, il mercato sembra averla interpretata più come un tentativo disperato di rimanere alla moda che come una reale rivoluzione industriale. Le stablecoin sono uno strumento interessante, ma, da sole, non risolvono il problema strutturale di un’azienda che chiede commissioni in un mondo che si sposta verso i pagamenti gratuiti “peer-to-peer”.

Futuro assicurato, ma…

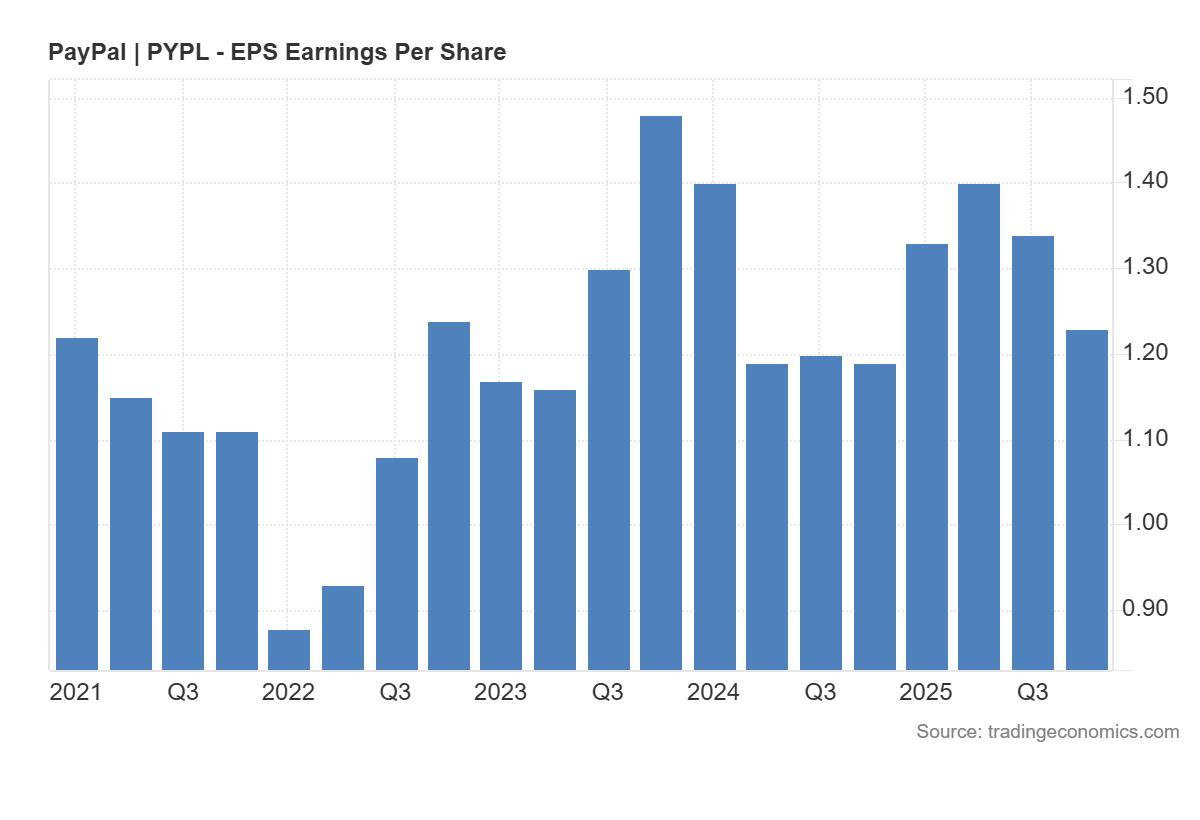
PayPal non sparirà. I suoi flussi di cassa sono ancora enormi e la sua presenza è capillare. Gli utili sono presenti e si mantengono piuttosto in linea con gli anni precedenti.

Utili per azione di Paypal. – Tradingeconomics

Ma l’era della valutazione a 308 dollari per azione, gonfiata dalla liquidità post-pandemica e dall’entusiasmo irrazionale, è finita. L’azienda deve ora affrontare la realtà di un mercato maturo, dove i margini sono sotto pressione e i concorrenti bancari si sono svegliati dal loro torpore tecnologico.

Il cambio di CEO è un segnale che il consiglio di amministrazione sa che serve una sterzata. Resta da vedere se il nuovo timoniere proveniente da HP saprà navigare in queste acque agitate, o se PayPal rimarrà intrappolata nel limbo delle ex-glorie della Silicon Valley.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/paypal-in-caduta-libera-86-dai-massimi-e-caos-al-vertice-la-concorrenza-di-zelle-e-il-miraggio-della-stablecoin/


Golden Visa e il mattone globale: la grande migrazione dei capitali all’estero. Quali sono le mete?

Il panorama dell’immobiliare internazionale sta vivendo una fase di profonda ricomposizione geografica, dettata non più solo dalla ricerca del profitto, ma da una necessità quasi esistenziale di sicurezza. Se un tempo le grandi metropoli mondiali rappresentavano il punto d’arrivo naturale per i capitali asiatici in cerca di rendimento, oggi il baricentro si è spostato verso la protezione del patrimonio e la garanzia dei diritti civili. Gli investitori cinesi e turchi, in particolare, stanno ridisegnando i mercati di Grecia, Emirati Arabi e Stati Uniti, utilizzando lo strumento dei Golden Visa come una vera e propria polizza assicurativa sulla vita e sul capitale. Nel 2024 la Cina è stato il secondo paese al mondo come fuga di milionari al mondo.

Il fenomeno non è casuale. In un contesto di incertezza geopolitica e turbolenze valutarie nei paesi d’origine, la ricerca di un “piano B” è diventata la priorità assoluta per chi detiene grandi liquidità. Come spesso accade nelle dinamiche di Scenari Economici, quando la politica interna ferve, i capitali votano con i piedi (o meglio, con i bonifici verso l’estero).

Le priorità dell’investitore: non solo rendimento, ma sopravvivenza

Per comprendere cosa spinga un investitore di Pechino o Istanbul a comprare un attico ad Atene o una villa a Palm Jumeirah, bisogna guardare oltre la semplice cedola dell’affitto. Le motivazioni sono stratificate:

  • Sicurezza e tutela legale: La protezione del patrimonio da possibili espropri, tassazioni aggressive o instabilità valutarie interne è la molla principale. Si cerca la “Property Rights” di stampo occidentale, dove la proprietà è garantita e non soggetta a concessioni temporanee statali (come il leasehold cinese).

  • Istruzione d’élite: Per le famiglie cinesi, l’acquisto immobiliare è spesso il cavallo di Troia per inserire i figli nei circuiti accademici internazionali. Risiedere in Europa o negli Emirati facilita l’accesso a scuole e università di prestigio.

  • Libertà di movimento: Il Golden Visa greco offre l’accesso illimitato all’area Schengen, un valore inestimabile per chi possiede passaporti con forti limitazioni di viaggio.

  • Diversificazione del rischio: In un’epoca di inflazione galoppante per la Lira turca e di incertezza per lo Yuan, spostare capitali in Euro o Dirham (agganciato al Dollaro) è una mossa di difesa elementare ma efficace.

Gli sbocchi principali: Grecia e Dubai in cima alla lista

Mentre molti mercati tradizionali soffrono, alcune mete brillano per attrattività grazie a politiche di accoglienza per i capitali:

  1. Grecia: Nonostante l’innalzamento delle soglie minime per il Golden Visa (fino a 800.000 euro nelle aree di pregio come Atene e le isole maggiori), resta la meta preferita. Gli investitori cinesi dominano le statistiche, attratti da un mercato che offre ancora prezzi competitivi rispetto a Londra o Parigi e un clima favorevole.

  2. Dubai (EAU): Gli Emirati sono diventati il nuovo “porto sicuro” globale. Qui i cinesi sono saliti al quarto posto tra i principali acquirenti. Dubai offre un regime tax-free, rendimenti locativi che toccano il 10% e una neutralità politica che rassicura chi vuole evitare le tensioni tra Cina e Occidente.

  3. Giappone: Tokyo e Osaka stanno vivendo una “invasione” di capitali da Pechino. Il motivo? Uno Yen storicamente debole che rende gli immobili di lusso un vero affare, unito alla proverbiale stabilità nipponica. L’arcipelago è economicamente e politicamente una delle mete più stabili sul pianeta, qualcosa che attrae i cinesi.

Il caso USA e il paradigma delle “3B”

Se Grecia e Dubai rappresentano la “nuova frontiera”, gli Stati Uniti rimangono il mercato dell’ambivalenza. Il rallentamento nel 2026 è innegabile: tassi d’interesse ancora significativi e una crescente diffidenza politica (con alcuni Stati che tentano di limitare l’acquisto di terreni ai cittadini stranieri) hanno raffreddato gli animi. Eppure, per il segmento Ultra-High-Net-Worth, l’America resta il traguardo finale.

  • Il visto EB-5: si tratta del visto speciale per gli investiori facoltosi che ha recentemente, con Trump visto un rialncio notevole.

  • Branded Residences: C’è una vera e propria ossessione per il marchio. Acquistare un appartamento firmato Four Seasons, Ritz-Carlton o St. Regis garantisce uno standard di gestione, una sicurezza e una riconoscibilità che il singolo condominio di lusso non può offrire. Il marchio è sinonimo di qualità certificata in un mercato che l’investitore non sempre conosce a fondo, in questo l’acquirente cinese è molto influenzabile. Un italiano andrebbe molto più sul sodo.

  • I distretti scolastici: Negli USA, l’investimento è chirurgico. Si compra dove il distretto scolastico ha il punteggio massimo. La casa è solo l’involucro; il vero valore è il codice postale che garantisce l’accesso alla formazione d’élite, trampolino per le università della Ivy League.

Dalla California alla Florida: la rotazione geografica

Nel 2026 assistiamo a una rotazione interna al mercato americano. Se la California resta un classico per vicinanza geografica alla Cina, la Florida e il Texas guadagnano terreno. Sono stati scelti per la loro efficienza fiscale (assenza di tassa sul reddito statale) e per un clima politico spesso più liberale verso l’impresa. Qui gli investitori cercano immobili move-in ready: l’investitore cinese del 2026 non ha tempo né voglia di gestire ristrutturazioni; esige il “chiavi in mano”, con domotica integrata e gestione patrimoniale già attiva.

L’impatto sui mercati locali: un equilibrio difficile

L’afflusso massiccio di capitali esteri, spesso sotto forma di transazioni all-cash, produce effetti tangibili sulle città ospitanti. Se da un lato l’iniezione di liquidità sostiene il settore delle costruzioni e i servizi di lusso, dall’altro alimenta una gentrificazione accelerata. Ad Atene, quartieri storici come Pangrati o Koukaki sono stati trasformati in distretti per affitti brevi, spingendo i residenti verso le periferie. Questo crea dei problemi sociali non indifferenti, soprattutto in paesi, come la Grecia, con una propria forte struttura sociale.

L’inflazione immobiliare è l’altra faccia della medaglia. La domanda esterna, essendo meno sensibile ai tassi d’interesse locali (poiché spesso non utilizza mutui bancari del posto), mantiene i prezzi elevati anche quando l’economia interna fatica, rendendo l’accesso alla prima casa un miraggio per le giovani generazioni locali.

Il mattone come scudo, a qualsiasi costo.

In definitiva, cosa cercano i cinesi e i turchi negli immobili all’estero nel 2026? Cercano certezza in un mondo incerto. Non si tratta semplicemente di speculazione. L’acquisto di un appartamento a Londra, una villa a Phuket o un ufficio a Dubai risponde a un bisogno profondo di sicurezza legale, economica e fisica. Mentre i governi occidentali diventano più cauti e Pechino stringe i controlli sui capitali, l’investitore medio diventa più sofisticato, puntando sulle “3B” e sulla stabilità dei grandi marchi. La casa all’estero è diventata l’asset definitivo per chi teme che il domani, in patria, possa essere meno luminoso di ieri.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/golden-visa-e-il-mattone-globale-la-grande-migrazione-dei-capitali-allestero-quali-sono-le-mete/