La pecora di Arkaim e il Mistero della Peste: come un ovino dell’Età del Bronzo riscrive la storia delle Pandemie

Dimenticate per un attimo l’immagine classica della peste medievale: ratti che sciamano nelle città sporche, pulci che saltano e il “trionfo della morte” che spazza via un terzo dell’Europa. La storia del batterio Yersinia pestis è molto più antica, complessa e, sorprendentemente, ha tra i suoi protagonisti non un roditore, ma una pecora.

Una recente scoperta scientifica, pubblicata sulla rivista Cell, ci porta indietro di 4.000 anni, negli Urali meridionali, e getta una nuova luce su come le malattie abbiano viaggiato lungo le rotte commerciali e migratorie dell’antichità. Non è solo una questione di biologia, ma di economia della sussistenza, di migrazioni e di contatti tra civiltà.

Una scoperta fortuita nel “brodo genetico”

Tutto nasce da un osso. O meglio, dall’analisi del DNA estratto dai resti di una pecora domestica rinvenuta ad Arkaim, un insediamento fortificato della cultura Sintashta (Russia), risalente all’Età del Bronzo. Arkaim non è un luogo qualunque: è un sito chiave per capire l’evoluzione delle società pastorali, l’uso dei primi carri da guerra e la lavorazione del bronzo.

Taylor Hermes, archeologo dell’Università dell’Arkansas, stava analizzando il DNA del bestiame per tracciare le migrazioni umane, non per cercare malattie. L’analisi del DNA antico è notoriamente difficile: i campioni sono spesso contaminati da batteri del suolo o dal DNA dei ricercatori stessi, creando quello che Hermes definisce un «complesso brodo genetico di contaminazione».

Tuttavia, tra i dati di sequenziamento di una pecora vissuta circa 4.000 anni fa, è emerso qualcosa di inaspettato: il genoma di Yersinia pestis.

Nota tecnica: È la prima volta in assoluto che viene identificato il batterio della peste in un animale domestico dell’Età del Bronzo. Fino ad ora, avevamo trovato tracce di questo ceppo antico solo in resti umani.

Non la “solita” Peste

Per capire la portata della scoperta, bisogna distinguere il “colpevole”. Il ceppo di peste trovato nella pecora appartiene alla linea LNBA (Late Neolithic Bronze Age). Questo batterio ha infettato le popolazioni umane dell’Eurasia per quasi 2.000 anni prima di scomparire, ma aveva caratteristiche molto diverse dalla peste bubbonica che devastò l’Europa nel 1300.

Ecco le differenze sostanziali:

Caratteristica Ceppo LNBA (Età del Bronzo) Ceppo Medievale (Peste Nera)
Vettore principale Contatto diretto / Alimentare Pulci dei ratti (Xenopsylla cheopis)
Gene chiave Privo del gene ymt (sopravvivenza nell’intestino della pulce) Possiede il gene ymt
Diffusione Lenta, legata ai movimenti umani/animali Esplosiva, pandemica
Ospiti Bestiame, roditori, uccelli (serbatoi incerti) Ratti neri, roditori selvatici

Il ceppo antico non poteva essere trasmesso dalle pulci. Senza questo meccanismo di trasmissione rapida ed efficiente, gli scienziati si sono chiesti per anni come questo patogeno fosse riuscito a coprire distanze enormi, dall’Europa occidentale fino alla Mongolia.

Il ruolo della pecora: ospite ponte e “vittima collaterale”

Qui entra in gioco la nostra pecora di Arkaim. La cultura Sintashta era una società basata su un’economia pastorale intensiva. L’aumento delle mandrie e l’uso del cavallo permettevano a queste popolazioni di muoversi su vasti territori, entrando in contatto con nuovi ecosistemi e, inevitabilmente, con nuovi patogeni.

Come i ricercatori ipotizzano la diffusione della Peste in epoca neolitica

La scoperta suggerisce che il bestiame non fosse il serbatoio “naturale” della malattia (come i pipistrelli per l’Ebola o i roditori selvatici per la peste moderna), ma agisse da ospite ponte.

Il meccanismo ipotizzato è il seguente:

  • Le pecore pascolavano in aree dove vivevano roditori selvatici o uccelli portatori del batterio.

  • Gli animali domestici si infettavano.

  • L’uomo, vivendo a stretto contatto con il bestiame, macellandolo, mangiandolo o lavorandone la lana, contraeva il batterio.

Non servivano le pulci: bastava la convivenza. Questo spiega come la malattia potesse viaggiare per migliaia di chilometri seguendo le migrazioni umane e le transumanze, pur senza la virulenza esplosiva della peste bubbonica. È un esempio perfetto di zoonosi favorita da un cambiamento economico: il passaggio da cacciatori-raccoglitori a pastori nomadi ha creato nuove autostrade per i microbi.

Un’evoluzione sotto pressione

L’analisi genomica ha rivelato un altro dato interessante per chi ama i dettagli tecnici. Il ceppo LNBA mostra segni di “selezione purificante”. I ceppi veniva pian piano eliminati perché non sufficientemente capaci di diffondersi. Si autoestinguevano.

Al contrario, i ceppi moderni mostrano una diversificazione molto più rapida. Questo suggerisce che le infezioni che troviamo nei resti antichi (sia umani che ovini) fossero spesso “vicoli ciechi” evolutivi: focolai che si accendevano e si spegnevano senza riuscire a stabilizzarsi in modo permanente nella popolazione ospite, ma che venivano costantemente reintrodotti da un serbatoio naturale esterno (forse roditori della steppa o uccelli migratori, ancora non identificati).  Tutto questo sino a quando il batterio non ha eseguito, dal suo punto di vista, la mutazione vincente: il gene ymt che ha permesso la diffusione attraverso le pulci dei roditori. Un passaggio che ne ha garantita la rapida e mortale, diffusione.

Lezioni dal passato

La pecora di Arkaim ci insegna che la storia delle pandemie non è solo storia di medicina, ma di economia e interazione con l’ambiente. Ogni volta che l’umanità ha cambiato il suo modo di produrre cibo o di occupare lo spazio (l’agricoltura nel Neolitico, il pastoralismo nel Bronzo, l’urbanizzazione nel Medioevo), ha aperto la porta a nuovi patogeni.

Taylor Hermes ha giustamente notato che invadere ambienti naturali con nuove esigenze economiche porta a conseguenze spesso letali. La peste dell’Età del Bronzo è stato il prezzo da pagare per la rivoluzione tecnologica dei trasporti (cavalli) e dell’alimentazione (pastoralismo) di 4.000 anni fa. Una lezione di prudenza, forse, anche per le sfide ecologiche ed economiche di oggi.


Domande e risposte

Questo tipo di peste dell’Età del Bronzo è pericoloso per noi oggi?

No, il ceppo specifico LNBA (Late Neolithic Bronze Age) identificato nello studio è considerato estinto da millenni. Sebbene Yersinia pestis esista ancora oggi in alcune parti del mondo ed è trattabile con antibiotici, la variante antica mancava dei geni necessari per la trasmissione efficiente tramite le pulci, che caratterizzano i ceppi moderni e medievali. La scoperta è fondamentale per comprendere la storia evolutiva delle malattie, ma non rappresenta una minaccia sanitaria attuale derivante da quel preciso lignaggio batterico.

Come facevano gli uomini a contagiarsi se non c’erano le pulci a trasmettere la malattia?

In assenza del gene ymt, che permette al batterio di sopravvivere nell’intestino delle pulci e di essere rigurgitato nel nuovo ospite, il contagio avveniva quasi certamente per contatto diretto o ingestione. Gli allevatori della cultura Sintashta vivevano in stretta simbiosi con i loro animali. Macellare una pecora infetta, consumarne la carne poco cotta, o maneggiare pelli e lana contaminate erano le vie più probabili di trasmissione. La pecora fungeva quindi da “ponte” biologico tra la fauna selvatica infetta e l’uomo.

Perché è così difficile trovare il DNA della peste negli animali antichi rispetto agli umani?

Ci sono due motivi principali, uno culturale e uno biologico. Primo, gli esseri umani venivano sepolti con cura, proteggendo le ossa e i denti (dove il DNA si conserva meglio). Gli animali, invece, finivano spesso macellati, cotti e gettati nei rifiuti, esponendo i resti al calore e agli agenti atmosferici che degradano il DNA. Secondo, gli animali visibilmente malati venivano probabilmente scartati o morivano lontano dall’insediamento, rendendo statisticamente molto raro che un animale infetto finisse nel record archeologico che studiamo oggi.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/la-pecora-di-arkaim-e-il-mistero-della-peste-come-un-ovino-delleta-del-bronzo-riscrive-la-storia-delle-pandemie/


Non solo delocalizzazione: la riscossa del vero jeans Made in Italy (quello fatto a mano in Veneto)

Spesso ci siamo abituati a pensare al settore tessile come a una landa desolata di delocalizzazioni selvagge, dove la produzione di un paio di jeans è sinonimo di sfruttamento in Bangladesh o in qualche remota area dell’Africa, con salari da fame e qualità da “usa e getta”. Eppure, per chi crede ancora nell’economia reale e nel valore aggiunto della manifattura domestica, esistono eccezioni che confermano come il saper fare italiano non sia morto, ma si sia rifugiato nell’alta qualità.

È il caso del progetto Iceman di Spirit of St. Louis, che ha deciso di mostrare – senza filtri e con una trasparenza rara – cosa significhi realmente produrre un jeans in Italia oggi. Non stiamo parlando di un semplice assemblaggio finale per ottenere l’etichetta tricolore, ma di una filiera corta, cortissima, radicata nel vicentino.

Questo non è un articolo promozionale a pagamento, ma vuole solo mostrare come certe cose si possono ancora fare in Italia, e bene. Basta pensare di comprare un prodotto che duri, che non sia solo qualcosa usa e getta, per una stagione, ma un prodotto durevole, caratteristico della persona che lo indossa.

Il ritorno alle origini: 1881 e Denim Giapponese

L’operazione è interessante anche dal punto di vista storico e culturale. Il modello Iceman è una replica fedele dei pantaloni da lavoro utilizzati dai pionieri e dai cercatori d’oro americani nel 1881. Un capo che doveva essere indistruttibile per necessità, non per vezzo. Per replicare quella robustezza, la scelta è ricaduta su un Denim giapponese di alta grammatura (noto per essere il migliore al mondo per i puristi), lavorato però interamente da mani italiane.

In un video documentario di dieci, decisamente lungo per i canoni frenetici dei social ma necessario per chi vuole capire la tecnica, viene svelato il processo produttivo. Non c’è magia, c’è manifattura. E la manifattura, quella vera, richiede tempo.

[embedded content]

La complessità nascosta nei dettagli

L’analisi del processo produttivo rivela perché un capo artigianale non possa costare come uno industriale. Le fasi di lavorazione seguono protocolli che l’industria del fast fashion ha abbandonato da decenni per tagliare i costi.

Ecco le caratteristiche tecniche salienti che emergono dalla produzione:

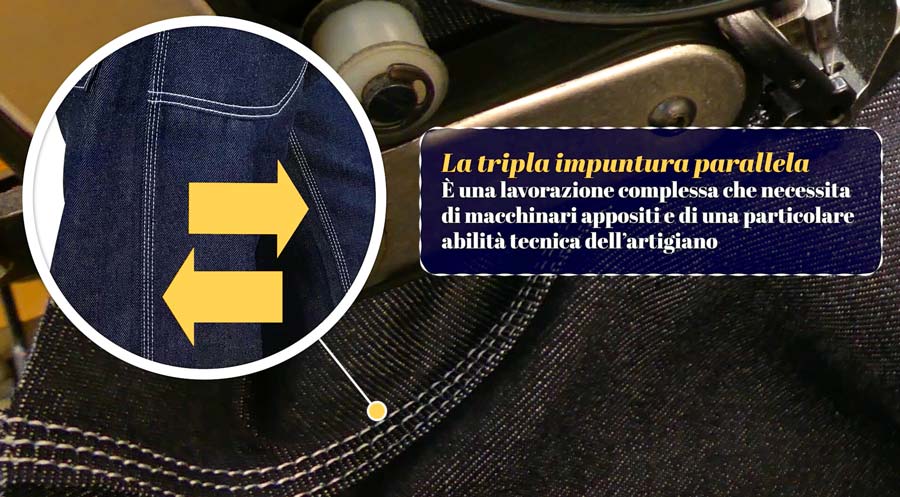
  • La tripla impuntura parallela: Non è un dettaglio estetico, ma strutturale. Richiede macchinari specifici che gestiscono fili spessi e, soprattutto, operatori in grado di controllare la tensione su tessuti pesanti. Come recitava un vecchio spot, “la potenza è nulla senza controllo”: qui la mano del sarto è essenziale.

  • Sacchi tasca e timbratura: I sacchi tasca sono realizzati in cotone grezzo a filo ritorto (doppio o triplo). Ogni pezzo viene tagliato a mano, stirato singolarmente e timbrato con strumenti creati ad hoc.

  • Gestione dei tessuti diversi: Lavorare il denim pesante (rigido) in sovrapposizione con cotoni più leggeri è un incubo ingegneristico per chi cuce. Richiede una gestione delle tensioni che una macchina automatica standardizzata fatica a replicare senza difetti.

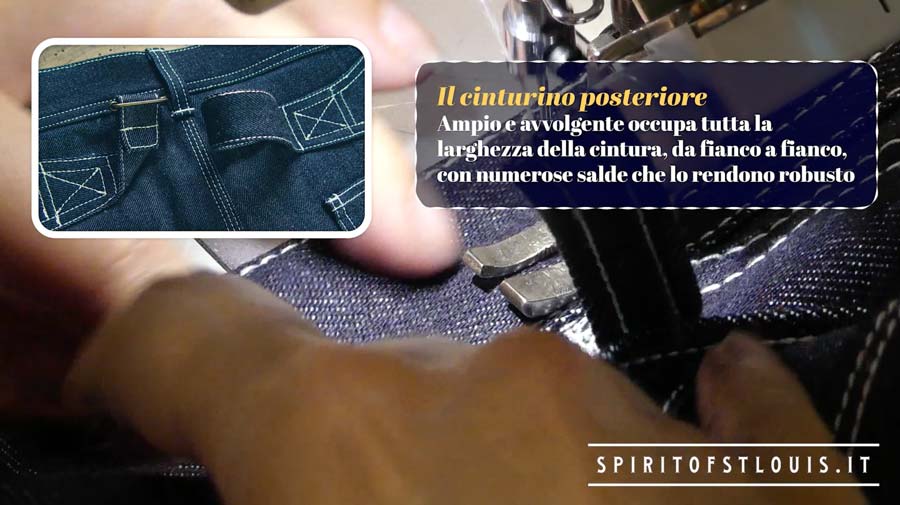
  • Il cinturino posteriore (Back Cinch): Un dettaglio tipico di fine ‘800, ampio e avvolgente, fissato con numerose salde per garantire che il pantalone resti in posizione anche sotto stress lavorativo.

L’importanza della “Travettatura” e della filiera locale

Un aspetto tecnico spesso ignorato dai non addetti ai lavori è la travettatura (o salda). Si tratta di quei piccoli rinforzi di cucitura densa posti nei punti di maggiore tensione: tasche, passanti, asole. Nel modello Iceman, queste sono raddoppiate rispetto allo standard commerciale. Il risultato è un capo “ingegnerizzato” per durare, non per essere sostituito dopo una stagione.

Ma il dato forse più rilevante per chi osserva l’economia del territorio è l’indotto. I bottoni in acciaio sono fabbricati e personalizzati in Italia. L’etichettatura, il taglio, la stiratura e l’assemblaggio avvengono in un raggio di pochi chilometri attorno a Vicenza.

Possiamo dire che, prima ancora di essere Made in Italy, questo è un prodotto 100% Made in Veneto. In un’epoca di catene di fornitura lunghe e fragili, vedere un esempio di produzione a “chilometro zero” nel tessile è una piccola, ma significativa, rivincita della produzione di qualità sulla quantità senz’anima.


Domande e risposte

Perché un jeans artigianale costa molto più di uno industriale? La differenza risiede nel tempo di lavorazione e nella manodopera. Un jeans industriale è assemblato in catene automatizzate, spesso in paesi a basso costo del lavoro, con passaggi standardizzati. Un jeans come l’Iceman richiede taglio manuale, stiratura singola di ogni componente, uso di macchinari specifici per spessori elevati e, soprattutto, personale italiano specializzato. La gestione di tessuti diversi (denim pesante e cotone leggero) e la tripla impuntura richiedono una perizia tecnica che l’automazione di massa non può replicare con la stessa cura.

Cosa significa “Denim Giapponese” e perché viene usato in Italia? Il denim giapponese è considerato oggi il “gold standard” per gli appassionati di jeans, superiore per consistenza e tecnica di tintura (spesso indaco naturale) rispetto ai tessuti commerciali. I telai giapponesi spesso replicano le vecchie macchine americane a navetta, creando un tessuto con una “mano” e un carattere unici. Utilizzarlo in Italia significa unire la miglior materia prima disponibile sul mercato globale alla maestria sartoriale italiana. È una scelta tecnica per garantire che il capo invecchi migliorando, invece di deteriorarsi.

Che cos’è la travettatura e a cosa serve? La travettatura è un’operazione di rinforzo fondamentale nella sartoria da lavoro. Consiste in una serie di cuciture fitte e ravvicinate, eseguite sui punti del pantalone soggetti a maggiore stress meccanico, come gli angoli delle tasche, i passanti della cintura e la base della patta. Senza travette di qualità, il tessuto o le cuciture cederebbero sotto tensione. Nel modello Iceman, l’uso intensivo di travette e segnature a mano serve a rendere il capo virtualmente indistruttibile, recuperando la funzione originale del jeans come abito da lavoro pesante.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/non-solo-delocalizzazione-la-riscossa-del-vero-jeans-made-in-italy-quello-fatto-a-mano-in-veneto/


Svolta spaziale: l’IA prende i comandi sulla ISS e il robot Astrobee accelera del 60%

Mentre sulla Terra ci dibattiamo tra regolamentazioni dell’intelligenza artificiale e timori più o meno fondati, a 400 chilometri sopra le nostre teste l’IA ha appena preso la patente di guida. Per la prima volta nella storia, un sistema basato sull’apprendimento automatico (machine learning) ha preso il controllo di un robot sulla Stazione Spaziale Internazionale (ISS), dimostrando non solo di saper “guidare”, ma di farlo decisamente meglio dei sistemi tradizionali.

Protagonista di questa piccola rivoluzione è Astrobee, il robot cubico della NASA grande quanto un tostapane, che grazie ai ricercatori della Stanford University ha imparato a muoversi nei corridoi della stazione spaziale con una velocità superiore del 60% rispetto al passato.

[embedded content]

Il problema: lo spazio è un ambiente ostile (anche per i computer)

Potremmo pensare che la ISS sia il luogo tecnologicamente più avanzato che esista, ed è vero, ma i computer di bordo destinati a far girare gli algoritmi di navigazione sono spesso molto limitati rispetto a quelli terrestri. Devono resistere alle radiazioni e operare con risorse energetiche contingentate. Inoltre, l’interno della stazione è un incubo logistico: cavi, rack di stoccaggio, computer, esperimenti e astronauti che fluttuano ovunque.

Pianificare una traiettoria sicura in questo caos, utilizzando i metodi tradizionali di ottimizzazione, richiede una potenza di calcolo che rallenta le operazioni. È qui che entra in gioco l’intuizione del team di Stanford, guidato da Somrita Banerjee e dal professor Marco Pavone.

La soluzione: “Warm Start” vs “Cold Start”

L’approccio innovativo non sostituisce la sicurezza con l’imprudenza, ma cambia il punto di partenza. Invece di calcolare ogni movimento da zero (il cosiddetto “cold start” o partenza a freddo), il sistema utilizza un modello di machine learning addestrato su migliaia di soluzioni precedenti.

Il funzionamento può essere riassunto in questa tabella comparativa:

Caratteristica Metodo Tradizionale (Cold Start) Nuovo Metodo IA (Warm Start)
Approccio Calcola la rotta da zero ogni volta Usa l’esperienza passata come base
Analogia Tracciare una linea retta teorica su una mappa Scegliere una strada già nota e trafficata
Velocità Lenta, richiede molto calcolo in tempo reale Veloce (fino al 60% in più)
Sicurezza Vincoli rigidi Vincoli rigidi (l’IA suggerisce, l’algoritmo verifica)

L’IA fornisce quindi una “ipotesi informata” (warm start), che l’algoritmo di ottimizzazione deve solo raffinare. Il risultato? Astrobee si è districato tra i moduli della ISS, evitando ostacoli e compiendo manovre complesse, con una fluidità mai vista prima, sotto lo sguardo vigile (ma passivo) dell’astronauta Sunita Williams.

Astrobee , il robot della Stazione Spaziale

Perché è fondamentale per il futuro

Non si tratta solo di far consegnare un cacciavite più velocemente a un astronauta. Questa tecnologia ha raggiunto il Livello di Maturità Tecnologica 5 (TRL 5), il che significa che funziona in un ambiente operativo reale.

Ecco perché questo sviluppo è cruciale:

  • Indipendenza dalla Terra: Man mano che ci spingeremo verso la Luna o Marte, il ritardo nelle comunicazioni renderà impossibile il telecontrollo da terra. I robot dovranno “pensare” da soli.

  • Risparmio di tempo: Gli astronauti sono la risorsa più costosa nello spazio. Se i robot possono operare in autonomia e velocemente, l’equipaggio può dedicarsi alla scienza invece che alla logistica.

  • Efficienza delle risorse: Algoritmi più snelli significano meno consumo energetico e meno carico sui computer di bordo.

Il team di Stanford guarda già oltre, puntando a modelli di IA ancora più potenti, simili a quelli usati per i veicoli a guida autonoma terrestri, per gestire situazioni ancora più impreviste. Per ora, possiamo dire che il piccolo Astrobee ha fatto un grande passo per la robotica autonoma.

Stazione Spaziale Internazionale – NASA


Domande e risposte

Perché i computer nello spazio sono meno potenti di quelli sulla Terra?

I computer spaziali devono essere “induriti” (radiation-hardened) per resistere alle radiazioni cosmiche che distruggerebbero i normali processori commerciali. Questo processo di protezione richiede tecnologie più datate e robuste, rendendoli spesso molto più lenti e meno performanti rispetto all’ultimo smartphone o laptop disponibile nei negozi terrestri. L’efficienza del software diventa quindi fondamentale per compensare i limiti dell’hardware.

Che differenza c’è tra questo sistema e la guida autonoma delle auto?

Il principio di base dell’utilizzo dell’IA per percepire l’ambiente e pianificare il percorso è simile, ma le sfide sono diverse. Nello spazio, il movimento avviene in tre dimensioni (microgravità) con sei gradi di libertà, in un ambiente chiuso e pieno di oggetti delicati.2 Inoltre, l’errore non è tollerato: un impatto sulla ISS potrebbe essere catastrofico. Il sistema di Stanford usa l’IA per accelerare il calcolo, ma mantiene rigidi controlli di sicurezza matematici che le auto commerciali gestiscono diversamente.

Questo significa che i robot sostituiranno gli astronauti?

No, l’obiettivo è trasformare i robot in assistenti migliori. Attualmente, molte operazioni robotiche richiedono che un astronauta o un operatore a terra guidi il robot passo dopo passo, sprecando tempo prezioso. Rendendo i robot come Astrobee capaci di navigare autonomamente e velocemente, si libera l’essere umano da compiti logistici banali (come spostare carichi o fare inventari), permettendogli di concentrarsi sulla ricerca scientifica e sull’esplorazione, attività dove l’ingegno umano resta insostituibile.3

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/svolta-spaziale-lia-prende-i-comandi-sulla-iss-e-il-robot-astrobee-accelera-del-60/


Uova d’oro spagnole: la dozzina vola verso i 7 euro. Ma l’influenza aviaria non è l’unica colpevole.

I prezzi delle uova in Spagna hanno raggiunto livelli che sanno di speculazione. Una dozzina di uova nei negozi viaggia già tra i 5,4 e i 6,5 euro (per il biologico), ma il settore avverte: presto potremmo vedere i 7 euro.

I dati ufficiali (INE) parlano di un aumento annuo del 22,5%, ma l’organizzazione dei consumatori OCU rincara la dose: +50% negli ultimi sei mesi. Alla stalla, il prezzo supera i tre euro al chilo, 70 centesimi in più di un anno fa.

Il doppio alibi: aviaria e speculazione

Il colpevole designato è, ovviamente, l’influenza aviaria. La crisi sanitaria ha costretto all’abbattimento di due milioni di capi di pollame negli ultimi mesi, contraendo inevitabilmente l’offerta.

Pedro Barato, presidente di Asaja (l’associazione dei giovani agricoltori), è diretto: “Con il numero di volatili da abbattere, il prezzo probabilmente raggiungerà i 6-7 euro”. Barato nota anche che “ci vuole almeno un anno per recuperare la produzione” e, come spesso accade in queste situazioni, “la speculazione sul prodotto è automatica”.

Un timore condiviso da Rubén Sánchez di Facua (consumatori): “Sappiamo che ci sono speculazioni”. Il panico da scaffale vuoto, o quasi, fa schizzare i prezzi, come visto negli Stati Uniti dove la dozzina ha toccato i 12 euro.

Di fronte a questo scenario, il Ministro dell’Agricoltura, Luis Planas, ha assunto la posa istituzionale, avvertendo che il Governo sarà “vigile” contro possibili speculazioni. Tuttavia, Planas ammette che l’aumento “non è una novità”, ma un processo “graduale dal 2021”.

L’anomalia nei dati: i prezzi salivano già prima

Ed è qui che l’analisi si fa interessante. È davvero solo colpa dell’aviaria? I dati dell’INE sembrano dire di no.

L’impennata dei prezzi di quest’anno è iniziata a marzo, quando la malattia non stava ancora colpendo seriamente gli allevamenti spagnoli (i focolai principali sono iniziati tra luglio e ottobre 2025, dopo due anni di relativa calma).

Già a marzo, l’aumento era dell’11,4% su base annua. Da aprile, l’inflazione specifica delle uova si è mantenuta costantemente sopra il 18%. L’influenza aviaria, quindi, non ha innescato la crisi, ma l’ha aggravata, agendo su un mercato già in forte tensione.

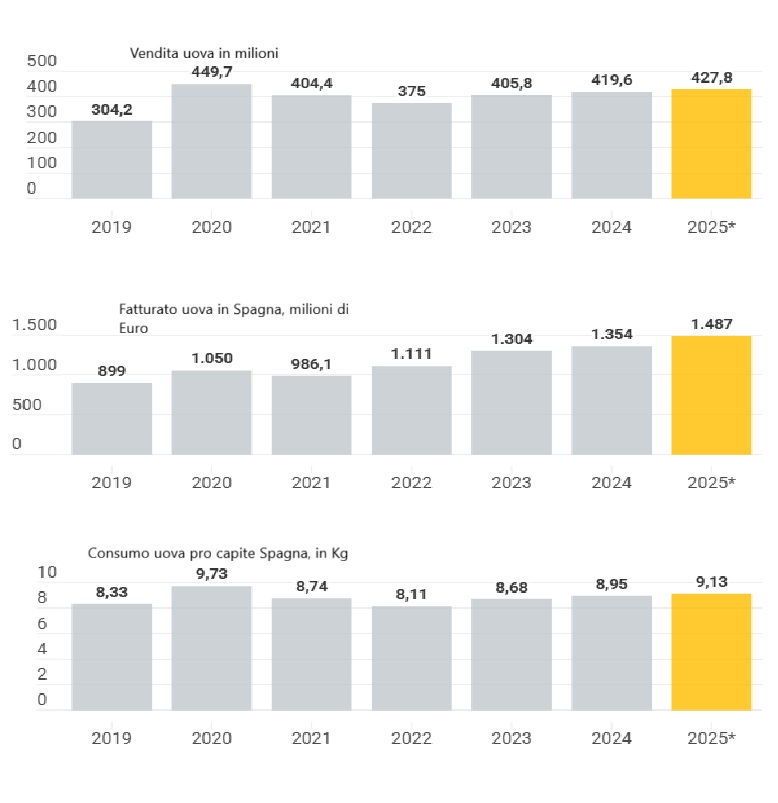
Dati su consumo e produzione di uova in Spagna. da El Economista

C’è un altro dato tecnico che stona con l’allarmismo sull’offerta: la Spagna è il terzo produttore europeo e copre il 120% del suo consumo nazionale. . Un calo della produzione, per quanto serio, non dovrebbe giustificare da solo un’esplosione dei prezzi di questa portata.

Il paradosso della domanda: più costano, più si comprano

In un normale mercato, un aumento dei prezzi del 50% dovrebbe far crollare la domanda. Invece, in Spagna sta accadendo l’opposto.

L’uovo, di fronte all’inflazione galoppante su carne e pesce, è diventato un “bene rifugio” proteico. È l’alimento base che le famiglie acquistano proprio perché, nonostante i rincari, resta l’opzione più economica per mettere un pasto in tavola.

Vediamo i consumi pro capite:

  • 2020 (Lockdown): Record di 9,73 kg/persona
  • 2022 (Normalizzazione): Calo a 8,11 kg/persona
  • Oggi (Piena inflazione): Risalita a 9,13 kg/persona

Gli spagnoli comprano più uova (+3,4% in volume), ma il valore delle vendite è esploso, passando da circa 1 miliardo di euro nel 2020 a quasi 1,5 miliardi attuali.

La domanda che ora tutti si pongono è dove si fermerà il prezzo. Se toccasse i 7 euro, l’aumento in quattro anni sarebbe del 250%. Nel frattempo, il settore, nonostante l’aumento del fatturato, lamenta perdite milionarie dovute ai costi degli abbattimenti.

Dopo la crisi dell’olio d’oliva, ora tocca alle uova. E la prossima sulla lista sembra essere la carne di pollo.

Domande e risposte

Ma allora la colpa è solo dell’influenza aviaria? Sebbene l’aviaria abbia ridotto l’offerta costringendo all’abbattimento di milioni di volatili, i dati statistici dicono altro. I prezzi erano già in forte aumento da marzo 2025, mesi prima dei focolai principali. L’aviaria ha solo aggravato una tendenza già in atto, probabilmente legata all’aumento dei costi di produzione (energia, mangimi) e alla speculazione.

Perché se i prezzi salgono così tanto, la gente compra più uova? È un effetto paradossale tipico dei beni di prima necessità. A causa dell’inflazione generale su tutti gli alimenti (in particolare carne e pesce), le uova, nonostante i rincari, restano la fonte proteica più economica e accessibile. Le famiglie le usano come “bene rifugio” per bilanciare il carrello della spesa, e il consumo pro capite è quasi tornato ai livelli record del lockdown 2020.

La Spagna non produce abbastanza uova per tutti? Sì, e questo è il punto critico. La Spagna è il terzo produttore europeo e genera il 120% del proprio fabbisogno, il che significa che è un esportatore netto. Proprio per questo, un calo dell’offerta dovuto all’aviaria non dovrebbe, da solo, giustificare aumenti di prezzo così drastici. Questo fattore rafforza i sospetti che sul mercato stia agendo una forte componente speculativa.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/uova-doro-spagnole-la-dozzina-vola-verso-i-7-euro-ma-linfluenza-aviaria-non-e-lunica-colpevole/


Tokayev va a Mosca: come spiegare a Putin le sanzioni USA e gli amici occidentali

Il presidente kazako Kassym-Jomart Tokayev vola questa settimana a Mosca. Ufficialmente, si tratta di discutere della “cooperazione nel settore del gas”. In realtà, sul tavolo c’è un groviglio ben più complesso: l’impatto delle sanzioni statunitensi sulle major petrolifere russe che operano in Kazakistan e il difficile gioco di equilibri di Astana tra Mosca e l’Occidente.

Non è un vertice facile. Il Cremlino deve digerire le nuove restrizioni imposte da Washington su colossi come Lukoil e Rosneft. Il problema è che queste aziende non sono ospiti qualsiasi in Kazakistan: Lukoil, ad esempio, detiene partecipazioni strategiche nei giganteschi progetti di Tengiz e Karachaganak, gestiti da compagnie occidentali.

Il vero nervo scoperto, però, è la logistica.

Il collo di bottiglia del CPC

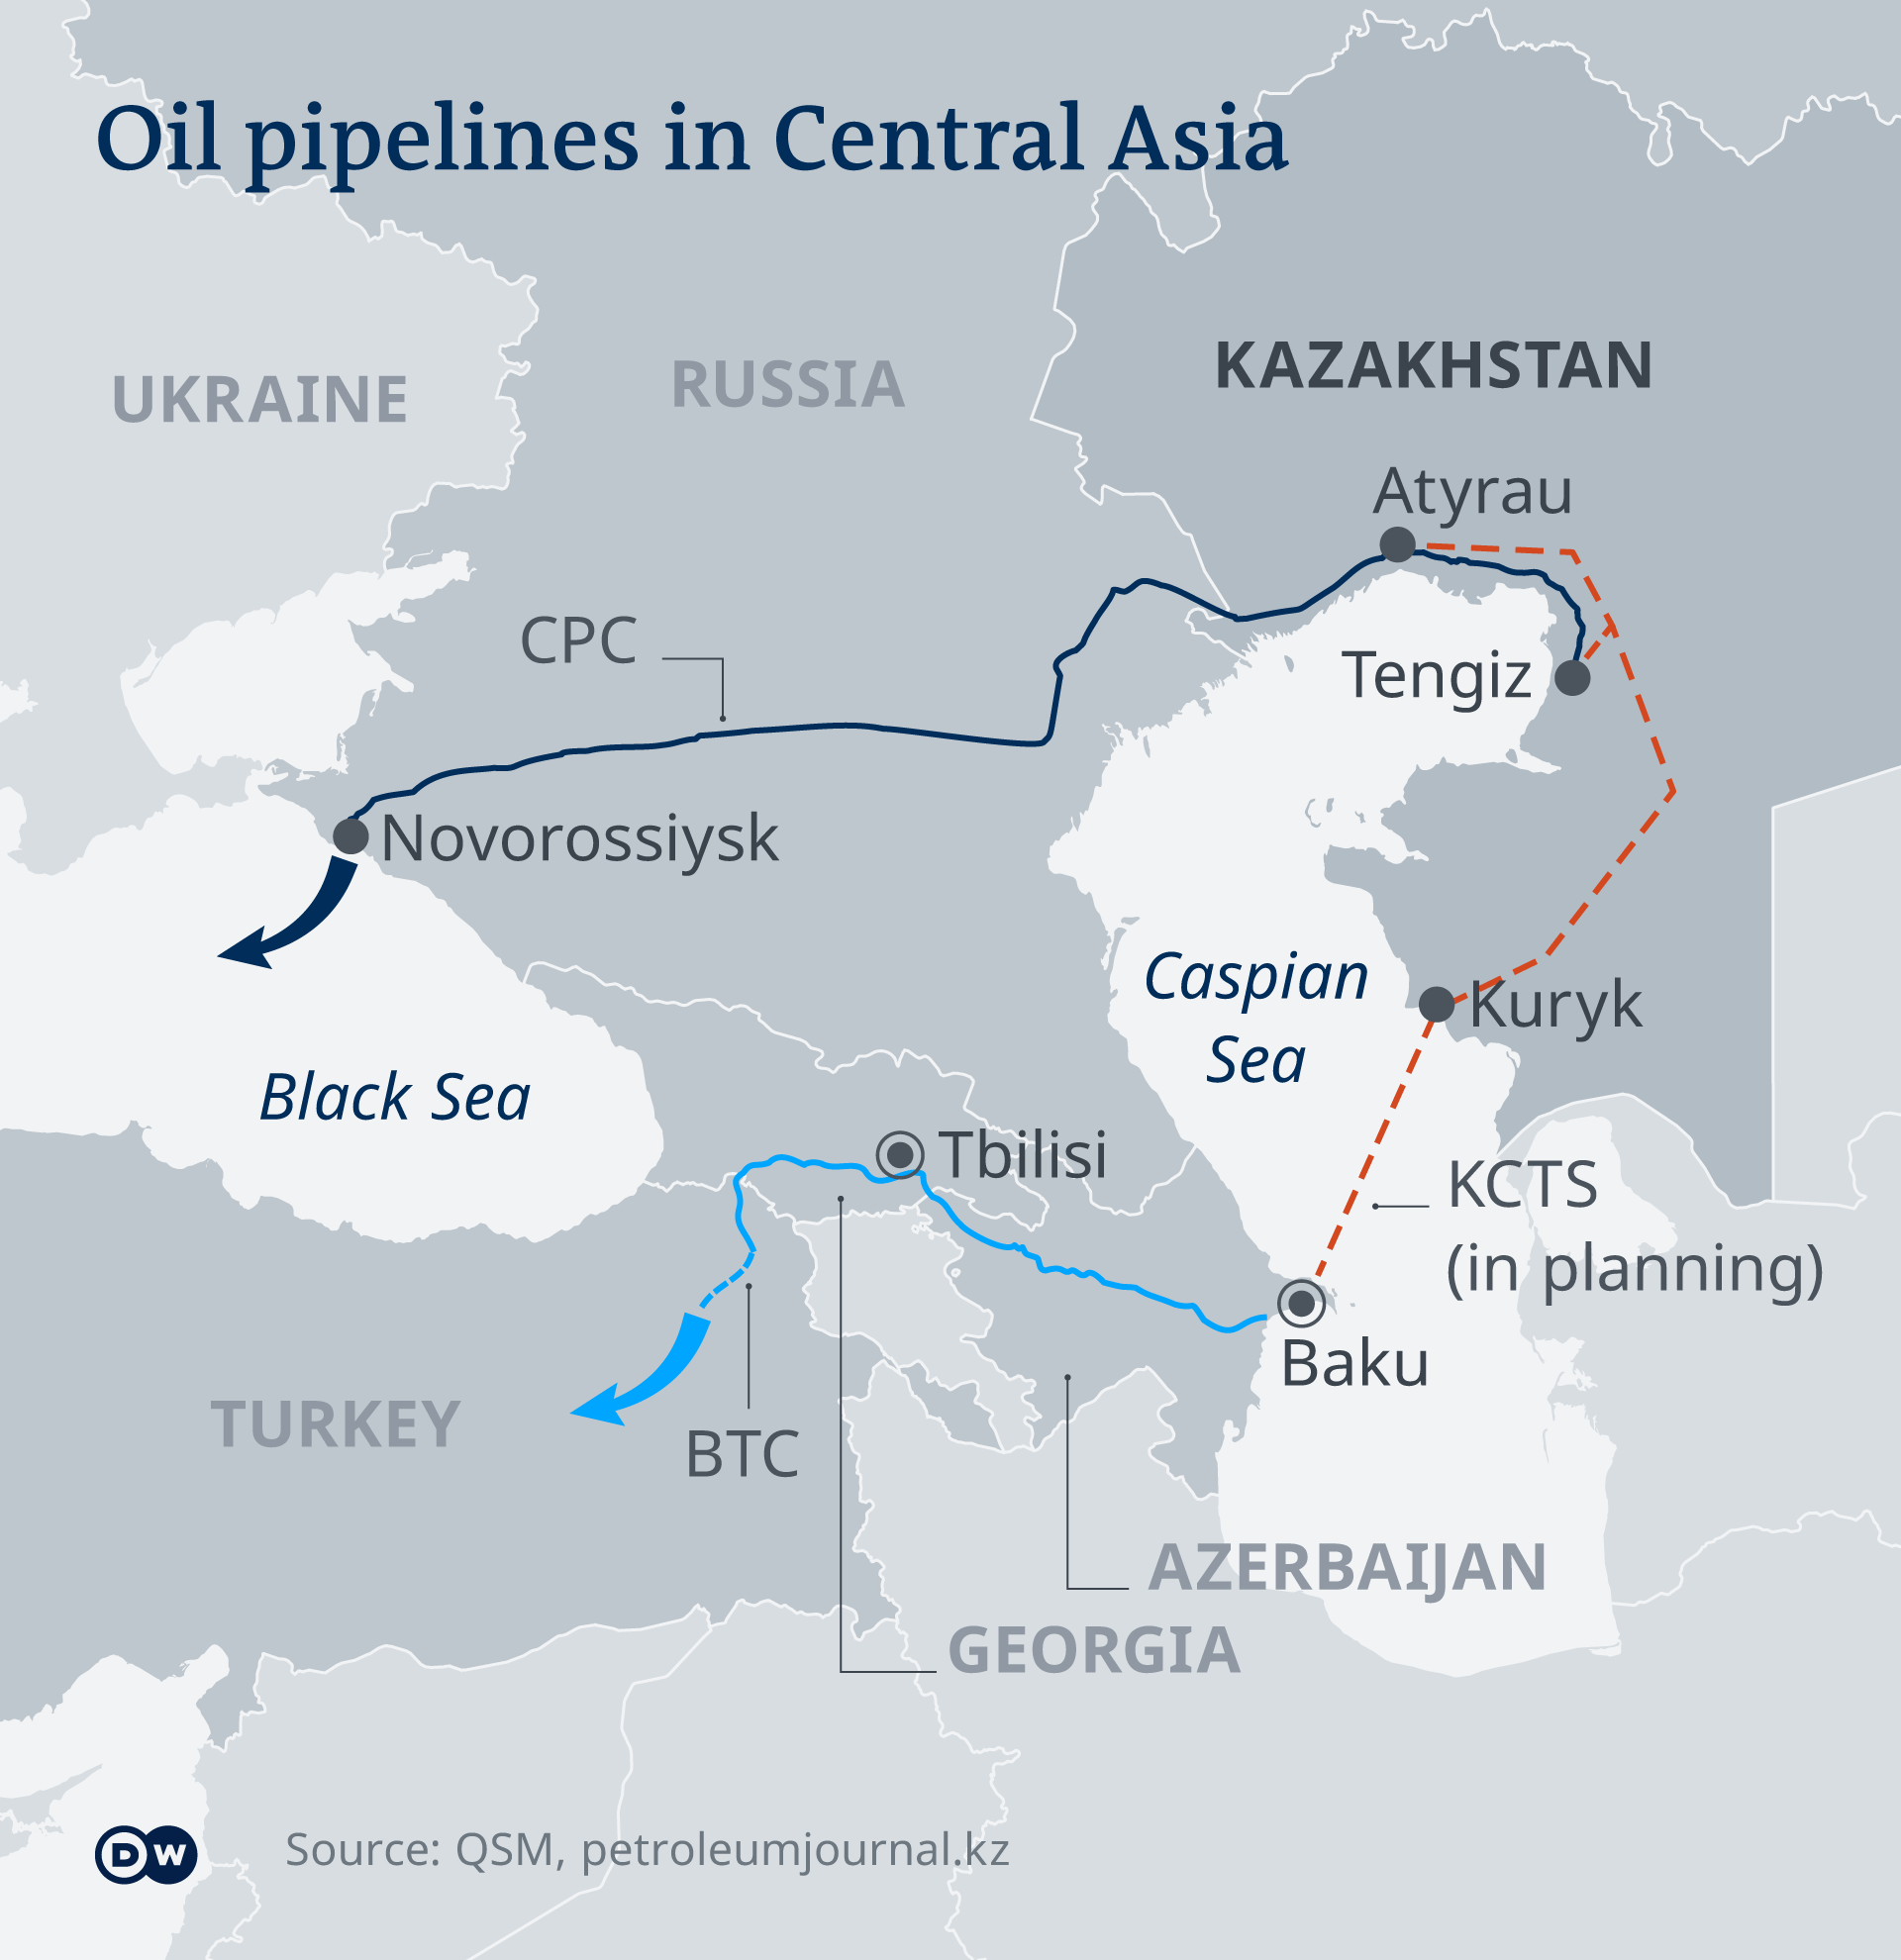
Il Kazakistan è una superpotenza energetica, ma ha un tallone d’Achille grande quanto la Russia: per esportare il suo greggio, dipende quasi interamente dal Caspian Pipeline Consortium (CPC). E indovinate chi controlla in parte quel gasdotto? Esatto, la Russia.

L’oleodotto CPC da DW

Mosca ha già offerto un “promemoria” non troppo velato all’inizio di quest’anno, quando ha chiuso (ufficialmente per manutenzione) due dei tre ormeggi del CPC, dimezzando di fatto la capacità di esportazione kazaka. Un avvertimento che ad Astana hanno capito benissimo.

Il giocoliere kazako

Tokayev si trova nella scomoda posizione, dove deve equilibrare due posizioni contrastanti: da un lato, il Kazakistan esporta la maggior parte del suo petrolio attraverso la Russia e mantiene legami storici con Mosca, pur evitando accuratamente di appoggiare l’invasione dell’Ucraina.

Dall’altro, Tokayev sa che questa dipendenza è pericolosa. Per questo sta corteggiando attivamente l’Occidente. La sua visita della scorsa settimana a Washington, insieme ad altri leader dell’Asia centrale, è servita proprio a questo: cercare investimenti e diversificare i legami economici.

Il portavoce di Putin, Dmitry Peskov, ha candidamente ammesso che la Russia è “estremamente interessata” ad ascoltare il resoconto di Tokayev su quegli incontri. Un’affermazione che, letta tra le righe del gergo diplomatico, suona quasi come un “sappiamo esattamente cosa stai facendo”.

[embedded content]

Alternative sul tavolo

Il Kazakistan non sta con le mani in mano. Mentre il petrolio, per ora, continua a transitare dai porti russi, Astana lavora attivamente a progetti per bypassare completamente Mosca.

Si tratta di infrastrutture strategiche, sostenute attivamente da Stati Uniti e Unione Europea, che guardano al Mar Caspio come via di fuga:

  • Un cavo in fibra ottica sottomarino.
  • Un collegamento elettrico che attraversi il Caspio.

È la classica strategia “multi-vettore” del Kazakistan: amici di tutti, ma con un occhio sempre vigile sulle alternative e sull’indipendenza strategica, Tokayev va in Russia, ma con le valigie pronte ad andare altrove.

Domande e risposte

  • Perché il Kazakistan è così importante in questo gioco tra Russia e Occidente? Il Kazakistan è cruciale per due motivi: è un enorme produttore di petrolio e uranio e si trova in una posizione geografica strategica tra Russia, Cina ed Europa. La sua dipendenza dalle rotte di esportazione russe (come il gasdotto CPC) dà a Mosca un’enorme leva. L’Occidente, d’altra parte, vede Astana come un partner chiave per diversificare le proprie fonti energetiche e ridurre l’influenza russa nella regione. Tokayev cerca di usare questa competizione a suo vantaggio, senza però farsi schiacciare.
  • Quali sono le “rotte alternative” che il Kazakistan sta esplorando? La principale alternativa è il “Corridoio Medio” (Trans-Caspian International Transport Route). Questo percorso aggira la Russia trasportando merci e petrolio attraverso il Mar Caspio (via nave o futuri gasdotti) verso l’Azerbaijan, poi attraverso la Georgia e la Turchia fino all’Europa. È più complesso e costoso del CPC, ma politicamente molto più sicuro. I progetti di cavi sottomarini per l’elettricità e internet, sostenuti da UE e USA, fanno parte di questa stessa strategia di diversificazione per ridurre la dipendenza infrastrutturale da Mosca.
  • Cosa rischia la Russia se il Kazakistan si allontana? La Russia rischia di perdere un alleato chiave nel suo “estero vicino” e, soprattutto, miliardi di dollari in tariffe di transito. Se il Kazakistan riuscisse a dirottare quote significative del suo petrolio su rotte alternative, Mosca perderebbe la sua principale leva di pressione economica e politica su Astana. Inoltre, un Kazakistan più orientato all’Occidente rappresenterebbe un duro colpo per l’influenza geopolitica di Putin in tutta l’Asia centrale, un’area che il Cremlino considera vitale per la sua sicurezza nazionale.
Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/tokayev-va-a-mosca-come-spiegare-a-putin-le-sanzioni-usa-e-gli-amici-occidentali/


La Cina (per ora) scaccia la deflazione: i prezzi tornano a salire, ma la borsa non festeggia

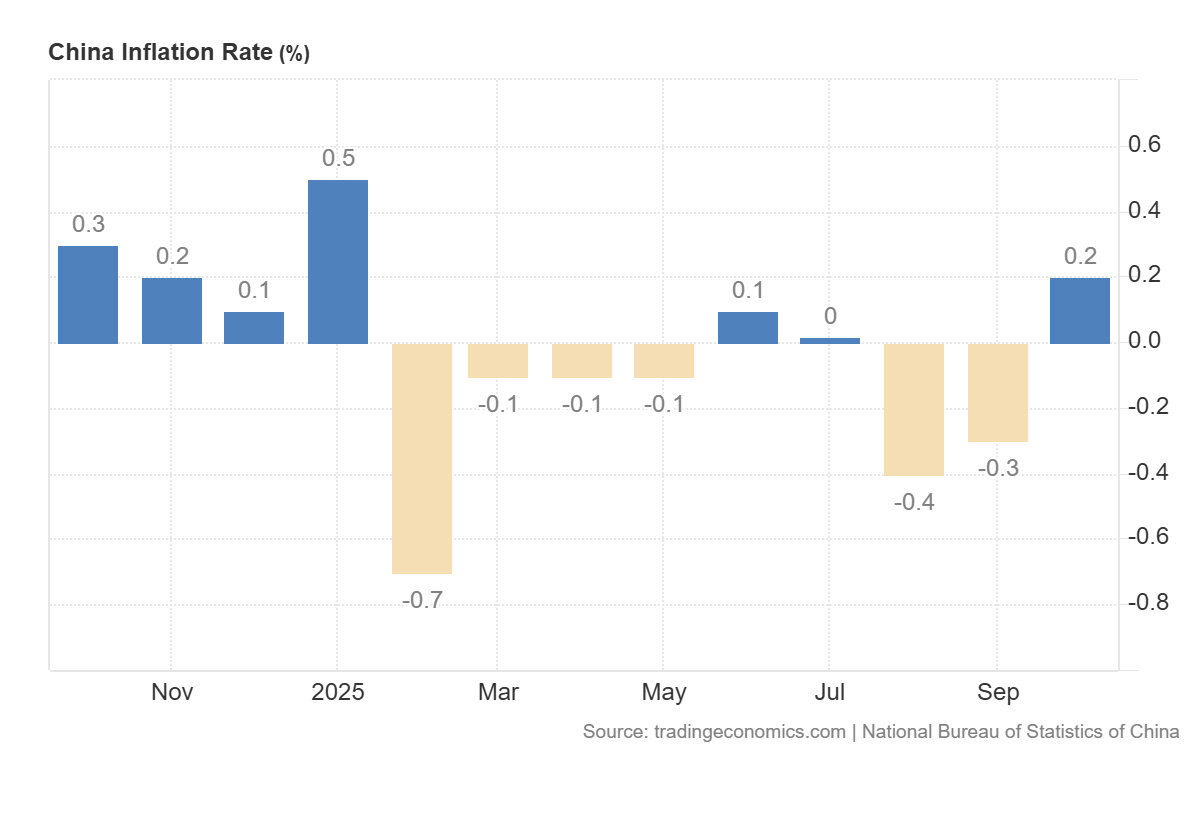
Un piccolo sospiro di sollievo, o forse un’illusione statistica. I dati di ottobre 2025 sull’inflazione cinese hanno sorpreso gli analisti, segnando un ritorno in territorio positivo dopo mesi di apatia. L‘indice dei prezzi al consumo (CPI) è aumentato dello 0,2% su base annua, sfidando le previsioni che lo davano fermo (0,0%) e invertendo la rotta rispetto al calo dello 0,3% di settembre. ecco il relativo grafico, da Tradingeconomics: 

Cina inflazione CPI – Tradingeconomics

Si tratta del primo aumento da giugno e del ritmo più rapido da gennaio. Ma da dove arriva questa spinta?

Come spesso accade, la risposta sta nella domanda interna,  che a Pechino cercano di stimolare in modo programmato. L’inflazione non alimentare è accelerata (+0,9% contro il +0,7% precedente), sostenuta da due fattori principali:

  • L’espansione dei programmi governativi di “trade-in” (rottamazione e sostituzione) per i beni di consumo.
  • L’aumento della spesa durante la festività della “Golden Week”.

In pratica, uno stimolo mirato alla domanda ha funzionato. I prezzi continuano a mostrare segnali di vita nell’abbigliamento (+1,7%), nella sanità (+1,4%) e nell’istruzione (+0,9%). Persino i trasporti, pur restando in negativo, calano meno (-1,5% contro -2,0%).

Anche sul fronte alimentare, il calo dei prezzi si attenua, registrando un -2,9% (molto meglio del -4,4% di settembre), anche perché si va verso una stagione con minore abbondanza di cibo.

Il dato chiave: l’inflazione “Core”

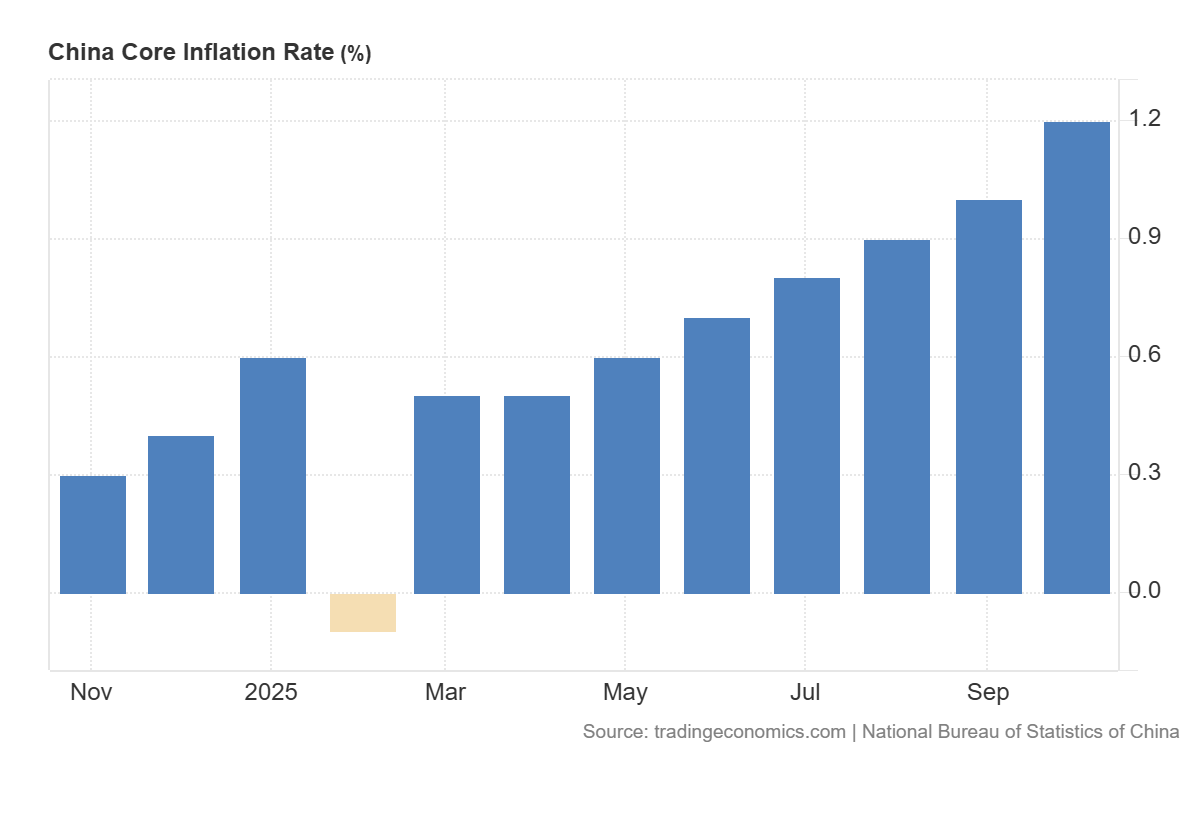
Il segnale più interessante per gli economisti, tuttavia, è l’inflazione “core”. Questo dato, che esclude i prezzi volatili di cibo ed energia, è il vero termometro della salute della domanda interna. Ad ottobre è salita dell’1,2% annuo, il tasso più alto degli ultimi 20 mesi, superando l’1,0% di settembre. Ecco il relativo grafico: 

Cina inflazione core – Tradingeconomics

Questo indica che, al netto degli shock energetici o delle fluttuazioni del prezzo della carne di maiale, i consumatori cinesi stanno, lentamente, ricominciando a spendere, innescando una certa dinamica salariale interna. Il fatto che questo dato cresca rispetto all’inflazione generale è un dato, entro questi limiti, positivo.

Sul fronte della produzione, la situazione migliora marginalmente. L’indice dei prezzi alla produzione (PPI) è sceso del 2,1% su base annua. Sebbene si tratti del 37° mese consecutivo di contrazione (un’eternità), il dato è migliore sia delle attese (-2,2%) sia del mese precedente (-2,3%). Le fabbriche cinesi, pur soffrendo, vedono una lieve riduzione della pressione deflazionistica.

La reazione  dei mercati

In un manuale di economia classica, “buone notizie” sull’inflazione e sulla produzione dovrebbero far festeggiare le borse. Ma sui mercati moderni, la logica è spesso capovolta. Le borse di Shanghai (-0,1%) e Shenzhen (-0,4%) hanno chiuso in calo.

Il motivo è semplice: dati più forti del previsto riducono le probabilità di nuovi, massicci stimoli politici da parte del governo. I mercati, ormai assuefatti agli interventi, temono che la ripresa (per quanto debole) possa indurre Pechino a chiudere i rubinetti.

In un’altra nota a margine, il Ministero del Commercio ha sospeso il divieto di esportazione verso gli Stati Uniti per alcuni “articoli dual-use” (come gallio e germanio), un piccolo segnale di distensione nella guerra tecnologica.

Domande e risposte

  • Cosa significa che l’inflazione “core” è ai massimi da 20 mesi?

    L’inflazione “core” (o di fondo) misura la variazione dei prezzi escludendo beni molto volatili come cibo ed energia. È considerata un indicatore più fedele della domanda interna. Un suo aumento all’1,2%, il livello più alto in 20 mesi, suggerisce che i consumatori cinesi stanno ricominciando a spendere in beni e servizi (come sanità, istruzione e abbigliamento) grazie a una maggiore fiducia e agli stimoli governativi, un segnale positivo per la stabilità economica.

  • Perché i prezzi alla produzione (PPI) sono ancora negativi?

    Il PPI misura i prezzi all’ingrosso, ovvero quelli che le fabbriche pagano e ricevono. Un PPI negativo (-2,1%) significa che la Cina è in “deflazione alla produzione”. Questo accade perché c’è un eccesso di capacità produttiva (si produce più di quanto si vende) e una concorrenza interna feroce, che costringe le aziende a tagliare i prezzi. Sebbene il dato sia in miglioramento, la situazione indica che il settore industriale è ancora sotto pressione.

  • Se l’economia migliora, perché le borse cinesi sono scese?

    Questo è un apparente paradosso comune nei mercati finanziari. Gli investitori speravano che dati economici deboli avrebbero costretto il governo cinese a lanciare nuovi e potenti stimoli monetari o fiscali (come tagli dei tassi o spesa pubblica). La notizia che l’inflazione è “migliore del previsto” ha deluso queste aspettative. In sintesi: le buone notizie per l’economia reale sono state “cattive notizie” per chi scommetteva su nuovi aiuti di Stato.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/la-cina-per-ora-scaccia-la-deflazione-i-prezzi-tornano-a-salire-ma-la-borsa-non-festeggia/


Acciaio USA: i giapponesi di Nippon Steel produrranno le leghe speciali per i Datacenter USA

L’acquisizione di US Steel da parte dei giapponesi di Nippon Steel, un affare da 14,1 miliardi di dollari concluso a giugno, non era il punto d’arrivo, ma l’inizio. Ora Nippon Steel ha annunciato che investirà ulteriori miliardi di dollari per costruire nuove capacità produttive in un impianto esistente in Arkansas.

Il motivo non è l’acciaio comune. L’obiettivo è produrre acciaio di altissima qualità destinato ai data center statunitensi, sfruttando l’insaziabile fame di infrastrutture generata dal boom dell’Intelligenza Artificiale (IA), specialmente tra i colossi tech americani.

La proprietà sarà quindi giapponese, ma l’acciaio d’alta qualità prodotto sarà americano, sebbene basato su tecnologia e know-how del Sol Levante.

L’acciaio che serve all’IA

Questo investimento tocca un nervo scoperto della cooperazione economico-sicuritaria tra Giappone e Stati Uniti. L’acciaio di alta qualità che Nippon Steel intende produrre è fondamentale per l’infrastruttura dell’IA.

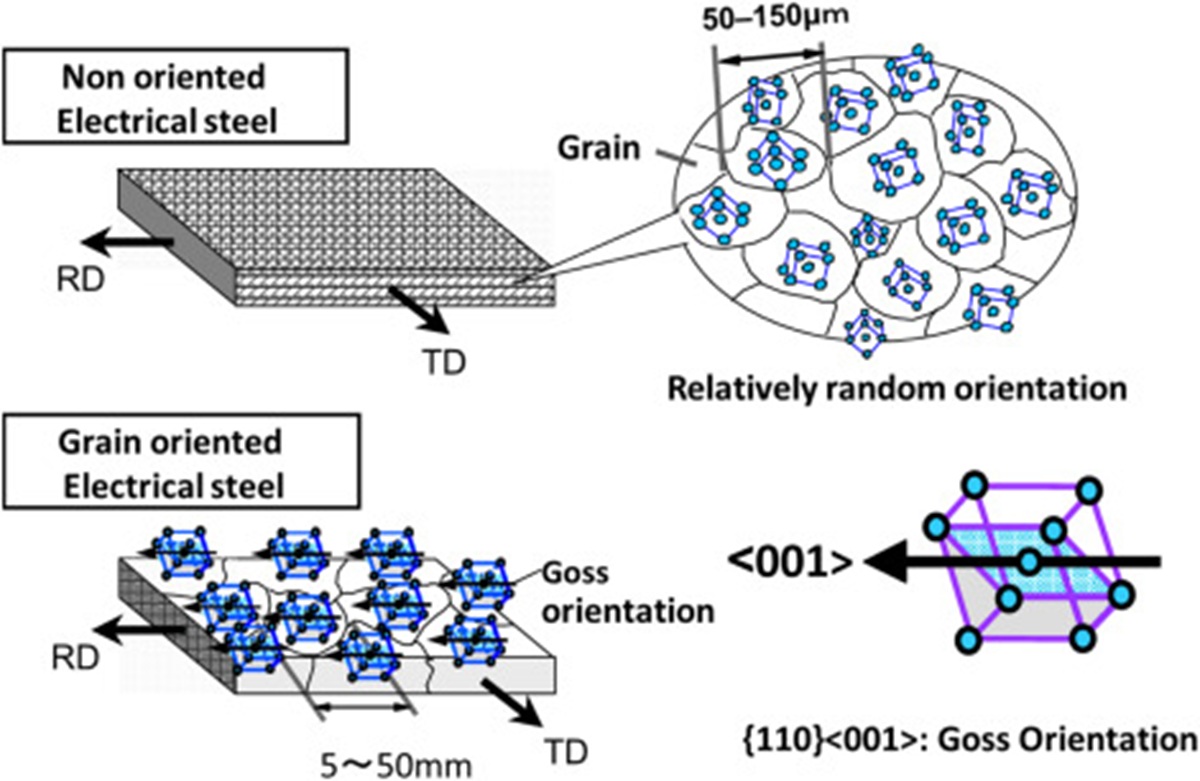
Nello specifico, l’impianto in Arkansas, una volta potenziato, produrrà lamierini magnetici a grani orientati (GOES). Questo materiale è un componente essenziale per i trasformatori dei data center, i dispositivi che convertono l’elettricità alle tensioni necessarie. Nippon Steel detiene una tecnologia considerata world-class in questo settore.

La produzione di massa di questi lamierini ad alta efficienza energetica è prevista non prima del 2028.

Acciaio GOES e non GOES

Rompere un comodo monopolio

Qui la faccenda si fa interessante. Attualmente, l’unico produttore di acciaio elettrico a grani orientati negli Stati Uniti è la rivale Cleveland-Cliffs.

Il mercato USA è uno dei più grandi al mondo per questo materiale e, a quanto pare, anche uno dei più costosi: in alcuni casi, prodotti tecnicamente inferiori a quelli di Nippon Steel vengono scambiati a prezzi quasi doppi rispetto al Giappone.

Nippon Steel intende sfruttare la sua tecnologia d’avanguardia per spezzare questo comodo monopolio di Cleveland-Cliffs e aumentare la quota di mercato della “nuova” US Steel. Il vento dell’IA soffia a favore: gli investimenti di capitale di giganti come Amazon e Meta hanno raggiunto livelli record e la domanda di trasformatori è destinata a salire.

I dettagli dell’investimento

L’impegno finanziario è notevole. Oltre ai 14,1 miliardi già spesi per l’acquisizione, Nippon Steel ha promesso al governo statunitense ulteriori investimenti per 11 miliardi di dollari in US Steel entro il 2028.

Questi fondi, spalmati su oltre 25 progetti, serviranno anche a:

  • Rinnovare le strutture esistenti e obsolete (come il più grande altoforno di US Steel, in Indiana).
  • Aumentare le linee di produzione per l’acciaio elettrico non orientato, utilizzato principalmente nel settore automobilistico (altro settore strategico).

Includendo la futura costruzione di nuove acciaierie, l’investimento totale potrebbe superare i 14 miliardi di dollari. Questi fondi proverranno dal flusso di cassa (cash flow) di US Steel o da prestiti; se non dovessero bastare, si ricorrerà a prestiti infragruppo dalla casa madre giapponese.

L’obiettivo è portare US Steel a generare 1,6 miliardi di dollari di EBITDA (margine operativo lordo) entro il 2030, con un piano a lungo termine per raggiungere i 3 miliardi annui. Insomma, anche il settore siderurgico cerca di approfittare del boom dell’IA, che sta già muovendo centinaia di miliardi di dollari negli USA.

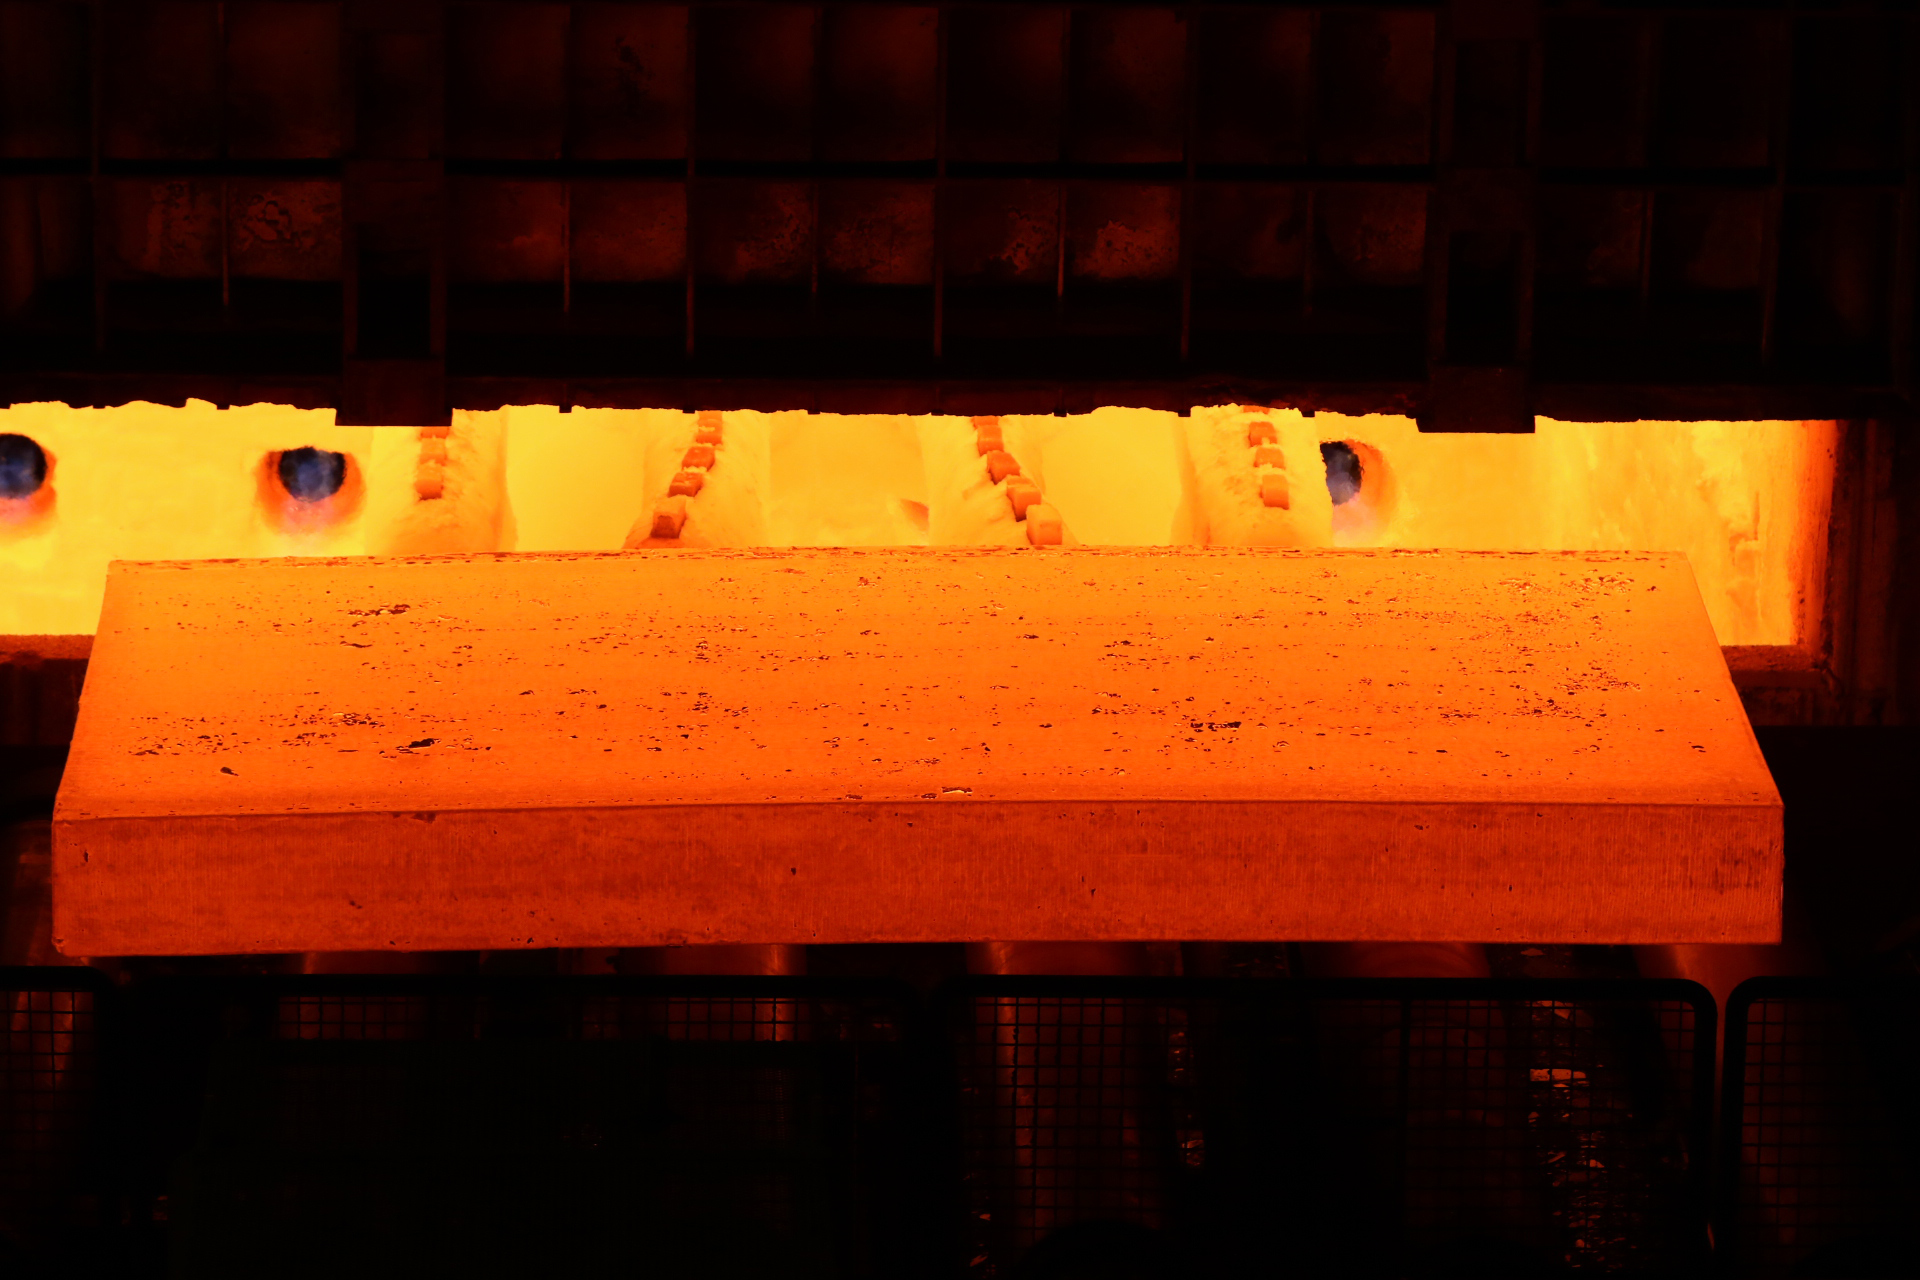
laminatorio a caldo al lavoro

Domande e risposte

Perché questo specifico tipo di acciaio è così importante per l’Intelligenza Artificiale? L’IA richiede enormi data center, che consumano quantità colossali di energia. Questi data center usano trasformatori per gestire l’elettricità. L’acciaio elettrico a grani orientati (GOES) è il materiale chiave per costruire trasformatori altamente efficienti, che riducono al minimo la dispersione di energia (sotto forma di calore) durante la conversione del voltaggio. Con il boom dell’IA, la domanda di questi componenti ad alta efficienza sta esplodendo per rendere sostenibile il consumo energetico.

Non c’era stata una forte opposizione politica all’acquisizione di US Steel? Assolutamente sì. C’è stata una forte resistenza politica e sindacale (in particolare dal sindacato United Steelworkers) all’acquisizione, citando preoccupazioni per la sicurezza nazionale e la perdita di un’icona industriale americana. Tuttavia, l’accordo si è concluso a giugno. Promettendo questi ingenti investimenti (come quello in Arkansas) per ammodernare gli impianti americani, introdurre tecnologia avanzata e mantenere la produzione locale, Nippon Steel sta cercando di dimostrare il valore industriale dell’operazione.

Perché questo acciaio costa così tanto negli Stati Uniti? Il testo suggerisce una chiara situazione di monopolio di fatto. Attualmente, l’unico produttore statunitense di questo materiale high-tech è Cleveland-Cliffs. In assenza di concorrenza diretta sul suolo americano, i prezzi possono mantenersi artificialmente alti. Nippon Steel vede un’enorme opportunità di profitto: può introdurre la sua tecnologia (superiore e forse più efficiente da produrre) per conquistare quote di mercato e normalizzare i prezzi, pur garantendosi margini significativi.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/acciaio-usa-i-giapponesi-di-nippon-steel-produrranno-le-leghe-speciali-per-i-datacenter-usa/


UE e la sua “sostenibilità” stanno spingendo Exxon alla fuga dall’Europa? I danni economici sarebbero fortissimi

ExxonMobil sarà costretta a chiudere la propria attività in Europa se l’Unione Europea non alleggerirà in modo sostanziale le proprie normative sulla sostenibilità che impongono sanzioni alle aziende in caso di non conformità, ha dichiarato lunedì l’amministratore delegato Darren Woods a Reuters.

L’anno scorso, l’UE ha formalmente adottato la direttiva sulla due diligence in materia di sostenibilità delle imprese (CSDDD). Queste nuove norme a livello europeo introducono obblighi per le grandi aziende in merito agli impatti negativi delle loro attività sui diritti umani e sulla protezione dell’ambiente. La direttiva UE fa parte degli sforzi del blocco per allineare le aziende con cui commercia all’obiettivo di raggiungere lo zero netto entro il 2050.

La nuova normativa prevede inoltre che le aziende che risultano non conformi in materia di sostenibilità aziendale, compreso l’impatto ambientale, possano essere multate con il 5% del loro fatturato globale annuo.

ExxonMobil e altre società, tra cui QatarEnergy, l’azienda statale del secondo esportatore mondiale di GNL dopo gli Stati Uniti, si sono opposte alla direttiva UE e hanno criticato aspramente le nuove norme.

“Se non possiamo essere un’azienda di successo in Europa e, cosa ancora più importante, se iniziano a cercare di applicare la loro legislazione dannosa in tutto il mondo dove operiamo, diventa impossibile rimanere lì”, ha dichiarato Woods di Exxon in un’intervista a Reuters a margine della conferenza sull’energia ADIPEC ad Abu Dhabi.

Sotto la forte pressione delle aziende di tutto il mondo, il mese scorso il Parlamento europeo ha accettato di rivedere il regolamento.

Exxon, il Qatar e gli Stati Uniti vogliono cambiamenti profondi o il ritiro della politica.

Queste norme e la “crociata” dell’UE verso lo zero netto sono una minaccia per l’accordo commerciale tra Stati Uniti e UE, ha dichiarato a settembre il segretario all’Energia degli Stati Uniti Chris Wright al Financial Times. Attualmente la Von der Leyen le avrebbe sospese per gli USA.

Woods di Exxon ha affermato in una recente intervista a Bloomberg che la direttiva dell’UE è “la peggiore normativa che abbia mai visto da quando ricopro questa carica”. Francamente è difficile dargli torto, ma questo ha sfornato un Parlamento e una Commissione dominati dai socialisti.

Secondo il dirigente, gli sforzi dell’UE per rispondere alle pressioni delle lobby non stanno producendo risultati concreti.

“Semmai, sta confondendo le idee e, a mio avviso, aumentando ancora di più l’esposizione, perché ha ampliato il margine di interpretazione”, ha dichiarato oggi Woods a Reuters.

Ricordiamo che Exxonmobile ha già cancellato un investimento di 100 milioni nel settore del riciclo della plastica, proprio per le normative europee confuse e contradditorie.

Distributore della ExxonDistributore della Exxon

Distributore della Exxon

Domande e risposte

  • Cos’è esattamente la direttiva CSDDD che spaventa Exxon? È la “Direttiva sulla due diligence in materia di sostenibilità delle imprese”. In sintesi, obbliga le grandi aziende che operano in UE a monitorare e prevenire attivamente gli impatti negativi su ambiente e diritti umani lungo tutta la loro catena di fornitura globale. La vera minaccia, però, è la sanzione: la direttiva prevede multe fino al 5% del fatturato globale (non solo europeo) per chi non si adegua, un importo spropositato che le aziende vedono come un rischio ingestibile e un’ingerenza extraterritoriale.
  • Perché anche gli Stati Uniti sono contrari a questa norma europea? Gli Stati Uniti vedono la CSDDD non solo come un problema per le loro multinazionali (come Exxon), ma come una minaccia geopolitica ed economica. Il Segretario all’Energia USA l’ha definita una “crociata” che rischia di danneggiare l’accordo commerciale transatlantico. Applicando norme europee a catene di valore globali, l’UE sta di fatto cercando di imporre i propri standard al resto del mondo. Washington teme che questa mossa danneggi la competitività delle sue imprese e crei attriti commerciali non necessari tra alleati.
  • Le modifiche proposte dall’UE stanno risolvendo il problema? No, secondo il CEO di Exxon, Darren Woods, le stanno peggiorando. Nonostante le proteste abbiano spinto il Parlamento UE a rivedere il testo, Woods sostiene che i tentativi di mediazione stiano solo “confondendo le idee”. Invece di chiarire gli obblighi, le modifiche avrebbero “ampliato il margine di interpretazione”. Per un’azienda, l’incertezza normativa è spesso peggio di una regola severa ma chiara, perché aumenta l’esposizione a rischi legali e rende impossibile pianificare gli investimenti.
Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/ue-e-la-sua-sostenibilita-stanno-spingendo-exxon-alla-fuga-dalleuropa/


ExxonMobile: il petrolio della Guyana e del Permiano spinge gli utili in alto

Exxon Mobil (ha superato le aspettative di Wall Street per il terzo trimestre, registrando un utile rettificato di 8,1 miliardi di dollari, pari a 1,88 dollari per azione, in aumento rispetto ai 7,1 miliardi di dollari del secondo trimestre, grazie alla produzione record della Guyana e del Bacino Permiano. Secondo i dati LSEG, gli analisti avevano previsto un utile di 1,82 dollari per azione.

La forza operativa del trimestre è stata raggiunta nonostante il calo dei prezzi del greggio, con una media di 68,17 dollari al barile di Brent, in calo del 13% su base annua. La produzione di petrolio e gas è salita a 4,8 milioni di boe/giorno dai 4,6 milioni del secondo trimestre, con una produzione record in entrambe le regioni chiave che ha contribuito a compensare la debolezza dei prezzi. Il flusso di cassa libero, tuttavia, è sceso a 6,3 miliardi di dollari dagli 11,3 miliardi di un anno fa, poiché Exxon ha speso di più per l’acquisizione di terreni nel Permiano.

Exxon-Mobile utili per azione da Tradingeconomics

Exxon ha aumentato il dividendo trimestrale del 4% a 1,03 dollari per azione e ha confermato che è sulla buona strada per completare 20 miliardi di dollari di riacquisti di azioni quest’anno, dopo aver restituito 9,3 miliardi di dollari agli azionisti nell’ultimo trimestre. La società ha registrato 510 milioni di dollari di costi di ristrutturazione, ma ha affermato che la spesa in conto capitale per l’intero anno sarà leggermente inferiore alla previsione di 27-29 miliardi di dollari.

Gli utili a monte hanno raggiunto i 5,7 miliardi di dollari, in aumento rispetto ai 5,4 miliardi del secondo trimestre. La raffinazione ha contribuito con 1,8 miliardi di dollari. Il CEO Darren Woods ha dichiarato agli investitori che la società continua a concentrarsi sugli investimenti a lungo termine nonostante la debolezza del mercato a breve termine. “Il settore deve aumentare la produzione solo per mantenere la posizione”, ha affermato, sottolineando l’intenzione di Exxon di continuare ad espandere la capacità produttiva in previsione di una domanda futura più forte.

Woods ha anche rivelato che Exxon sta “procedendo” alla revoca della forza maggiore sul suo progetto Rovuma LNG da 30 miliardi di dollari in Mozambico, grazie al miglioramento delle condizioni di sicurezza. La mossa segue la decisione di TotalEnergies di riavviare il suo progetto vicino, aprendo potenzialmente la strada al Mozambico per diventare uno dei primi 10 produttori mondiali di gas entro il 2040.

I risultati del terzo trimestre evidenziano un’azienda in equilibrio tra espansione e disciplina: finanziando la crescita in Guyana, nel Permiano e nel GNL, mantenendo al contempo il capitale limitato e gli azionisti pagati. Dopo un anno di prezzi volatili, il messaggio di Exxon è chiaro: il lungo termine è ancora importante.

Distributore della ExxonDistributore della Exxon

Distributore della Exxon

Domande e risposte

Come ha fatto Exxon ad aumentare gli utili se il prezzo del petrolio è sceso?

Il calo del prezzo del greggio (-13% annuo) è stato più che compensato da un significativo aumento dei volumi di produzione. Exxon ha raggiunto livelli record di estrazione nelle sue aree chiave, la Guyana e il Bacino Permiano, portando la produzione totale a 4,8 milioni di barili equivalenti al giorno. In breve: ha venduto molto più petrolio e gas, anche se a un prezzo unitario inferiore rispetto all’anno precedente, riuscendo così a battere le aspettative degli analisti.

Perché il flusso di cassa libero è diminuito se gli utili sono aumentati?

L’utile è una misura contabile, mentre il flusso di cassa (cash flow) misura il denaro contante reale. Sebbene gli utili siano saliti, il flusso di cassa libero è crollato da 11,3 a 6,3 miliardi di dollari. Exxon ha spiegato che ciò è dovuto principalmente a maggiori spese per investimenti (“capital expenditure”), in particolare per l’acquisizione strategica di nuovi terreni nel Bacino Permiano. L’azienda sta quindi reinvestendo più denaro per la crescita futura.

Qual è la strategia a lungo termine di Exxon, oltre a Guyana e Permiano?

Oltre a massimizzare la produzione nelle aree già avviate, il CEO Darren Woods punta forte sul Gas Naturale Liquefatto (GNL). L’azienda sta infatti procedendo per rimuovere la “forza maggiore” sul gigantesco progetto Rovuma LNG da 30 miliardi di dollari in Mozambico, grazie al miglioramento delle condizioni di sicurezza. Questa mossa, simile a quella di TotalEnergies, punta a trasformare il Mozambico in uno dei primi 10 produttori mondiali di gas entro il 2040.

Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/exxonmobile-il-petrolio-della-guyana-e-del-permiano-spinge-gli-utili-in-alto/


Campari: holding nel mirino, maxi-sequestro da 1,3 miliardi per la “Exit Tax”

Un fulmine a ciel sereno scuote il mondo della finanza italiana. La Procura di Monza ha ordinato un imponente sequestro di azioni per un valore di circa 1,3 miliardi di euro (1,5 miliardi di dollari) dalla holding che controlla il noto produttore di bevande Davide Campari-Milano NV. La notizia è stata riportata da Bloomberg.

Il provvedimento, eseguito dalla Guardia di Finanza, è il risultato di un’indagine per presunta frode fiscale. Al centro del contendere c’è il presunto mancato pagamento della cosiddetta “exit tax”.

Ma facciamo un passo indietro. L’indagine non tocca direttamente Campari, il celebre marchio dell’Aperol e del Wild Turkey, che ha sede a Milano ed è quotata in Italia. Nel mirino c’è la sua controllante, Lagfin SCA, una holding con sede in Lussemburgo e controllata dalla famiglia Garavoglia, che detiene il 51% delle azioni di Campari.

La riorganizzazione fiscale

Il cuore dell’indagine riguarda una complessa operazione societaria. Secondo l’accusa, la holding lussemborghese Lagfin avrebbe omesso di pagare l’imposta dovuta (l’”exit tax”, appunto) su circa 5,3 miliardi di euro di plusvalenze.

Queste plusvalenze sarebbero state generate quando Lagfin ha assorbito una sua controllata italiana, che deteneva fisicamente il pacchetto di controllo di Campari. Secondo i magistrati, questa riorganizzazione avrebbe di fatto spostato la gestione e la base imponibile del gruppo all’estero, facendo scattare l’obbligo fiscale ora contestato.

L’operazione, in sintesi, può essere così schematizzata:

  • Soggetto indagato: Lagfin SCA (holding lussemburghese).
  • Contestazione: Presunto mancato pagamento “exit tax”.
  • Origine: Fusione con una controllata italiana che deteneva le azioni Campari.
  • Plusvalenza contestata: ~5,3 miliardi di euro.
  • Valore sequestro: ~1,3 miliardi di euro (pari all’imposta presunta).

Questo caso si inserisce in uno sforzo più ampio, sia italiano che europeo, volto a intensificare i controlli sulle grandi aziende che utilizzano riorganizzazioni e fusioni transfrontaliere, spesso verso giurisdizioni fiscalmente più “amichevoli”, pur mantenendo operazioni sostanziali nel paese d’origine. Ormai è noto che Lussemburgo e Paesi Bassi, con una legislazione fiscale favorevole per le grandi holding, sono al centro di queste grandi operazioni di elusione fiscale.

La Procura di Monza ha precisato che il sequestro ha lo scopo di mettere in sicurezza il valore del presunto credito fiscale mentre l’indagine prosegue. Come da prassi, l’ufficio ha sottolineato che tutti i soggetti coinvolti sono da considerarsi innocenti fino a una sentenza definitiva. Un portavoce di Campari, nel frattempo, ha preferito non commentare la vicenda.

Domande e risposte

  • La Campari è indagata o rischia qualcosa? No. Il testo dell’indagine è chiaro: Campari stessa non è sotto indagine. L’inchiesta riguarda Lagfin SCA, la holding lussemburghese controllata dalla famiglia Garavoglia, che detiene la maggioranza (51%) di Campari. L’impatto sul produttore di Aperol è indiretto e riguarda la sua struttura proprietaria, non la sua gestione operativa o finanziaria.
  • Cosa si intende esattamente per “Exit Tax”? La “exit tax” (tassa sull’uscita) è un’imposta applicata sulle plusvalenze latenti (cioè guadagni non ancora realizzati) nel momento in cui un’azienda o un contribuente trasferisce la propria residenza fiscale o i propri beni all’estero. In questo caso, l’accusa sostiene che lo spostamento della “base imponibile” e della gestione dall’Italia al Lussemburgo, tramite la fusione, abbia generato plusvalenze per 5,3 miliardi che avrebbero dovuto essere tassate in Italia.
  • Cosa succede ora dopo il sequestro? Il sequestro di 1,3 miliardi di euro è una misura cautelare, serve a “congelare” un valore pari all’imposta che la Procura ritiene evasa. L’indagine ora proseguirà. La holding Lagfin avrà modo di difendersi e presentare le proprie ragioni. Come sottolineato dalla stessa Procura, tutti i soggetti coinvolti sono presunti innocenti fino a una sentenza definitiva, e la strada processuale è ancora lunga.
Google NewsGoogle News Rimani aggiornato seguendoci su Google News!

SEGUICI

https://scenarieconomici.it/campari-holding-nel-mirino-maxi-sequestro-da-13-miliardi-per-la-exit-tax/