La Russia aggiornerà la centrale nucleare di Metsamor in Armenia. Aumenta la dipendenza di Yerevan da Mosca

Il 15 dicembre, l’Armenia e la Russia hanno firmato un contratto per la modernizzazione e l’estensione della durata di vita della centrale nucleare (NPP) di Metsamor fino al 2036. Questo impianto era stato definito come l’impianto nucleare più pericoloso al mondo, sia per l’anzianità, sia perché il territorio armeno è altamente sismico. 

I lavori di ristrutturazione saranno eseguiti da Rustatom Service JSC, una filiale della società statale russa di energia nucleare Rosatom, e costeranno al governo armeno 65 milioni di dollari.

L’accordo è un altro promemoria della vasta influenza della Russia sulle infrastrutture e sull’economia armena, nonostante gli sforzi di Yerevan per prendere le distanze da Mosca.

Metsamor svolge un ruolo significativo nel panorama energetico dell’Armenia, contribuendo in media al 31% della produzione annuale di elettricità del Paese. Questo lo rende un impianto essenziale alla vita economica armena.

È l’unica centrale nucleare del Caucaso meridionale, situata a circa 30 chilometri a ovest di Yerevan. È composta da due unità, Metsamor-1 e Metsamor-2, attivate rispettivamente nel 1976 e nel 1980. Nel 1989, l’impianto è stato chiuso per problemi di sicurezza dopo il devastante terremoto di Spitak del dicembre 1988. Nel 1995, l’unità 2 è stata riattivata a causa della carenza di energia in Armenia e da allora è l’unica unità nucleare in funzione.

Nel 2021, Rosatom ha riparato e ammodernato la centrale nucleare per farla funzionare fino al 2026. L’ammodernamento è stato realizzato nell’ambito di un accordo di prestito firmato tra Armenia e Russia nel 2015.

In base al nuovo accordo, Rosatom contribuirà a prolungare la durata di vita dell’Unità-2 fino al 2036, dopodiché verrà disattivata definitivamente. Quindi ora Yereval ha 12 anni per trovare una soluzione energetica alternativa alla vecchia centrale.

Le operazioni di ammodernamento saranno finanziate sotto forma di “prestito di bilancio” concesso dal governo armeno verso l’iimpianto statale, che successivamente stipulerà un contratto con Rosatom. Nel periodo 2024-2026, Rosatom modernizzerà la centrale nucleare di Metsamor in stretta collaborazione con gli specialisti armeni.

Poiché il reattore sarà dismesso nel 2036, il governo armeno intende costruire una nuova unità nucleare a Metsamor. Secondo diverse stime, la costruzione di una nuova centrale o unità nucleare richiederà 6-10 anni, il che significa che i lavori di costruzione dovranno essere avviati nei prossimi due anni.

Sembra che i lavori di costruzione saranno realizzati da Rosatom, a giudicare dalla dichiarazione del vice primo ministro russo Alexey Overchuk del 15 dicembre, secondo cui erano in corso trattative per la costruzione di nuove unità nucleari.

La schiacciante dipendenza energetica dalla Russia

Il nuovo accordo Metsamor arriva in un momento complicato per le relazioni armeno-russe. Il risentimento nei confronti della Russia è alto in Armenia. L’Azerbaigian ha conquistato militarmente il Nagorno-Karabakh a settembre, apparentemente con la benedizione di Mosca.

Nonostante i continui sforzi per diversificare le sue alleanze politiche e costruire legami più stretti con l’Occidente, l’economia armena continua a dipendere in larga misura dalla Russia. La Russia è il principale partner commerciale dell’Armenia, che è membro dell’Unione Economica Eurasiatica (EAEU) e dell’Organizzazione del Trattato di Sicurezza Collettiva (CSTO) a guida russa.

Dal punto di vista energetico poi la dipendenza è quasi totale:  la Russia fornisce l’87,5% del gas dell’Armenia (il resto proviene dall’Iran) e Gazprom Armenia, la filiale locale dell’azienda statale russa del gas, possiede tutte le infrastrutture di distribuzione del gas del Paese.

L’Armenia afferma di generare il 98% dell’elettricità di cui ha bisogno, ma questa affermazione nasconde una dipendenza ancora maggiore.

L’elettricità è generata da centrali idroelettriche e termiche e dalla centrale nucleare di Metsamor. Metsamor è interamente alimentata da uranio importato dalla Russia, mentre le centrali termiche dipendono dal gas naturale (in gran parte russo).

Questo viene a limitare fortemente la reale indipendenza dell’Armenia, che, oggettivamente, non può sganciarsi completamente da Mosca.


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/russia-aggiorna-centrale-nucleare-armena/


Rosatom entra nel settore del litio collaborando con il governo boliviano

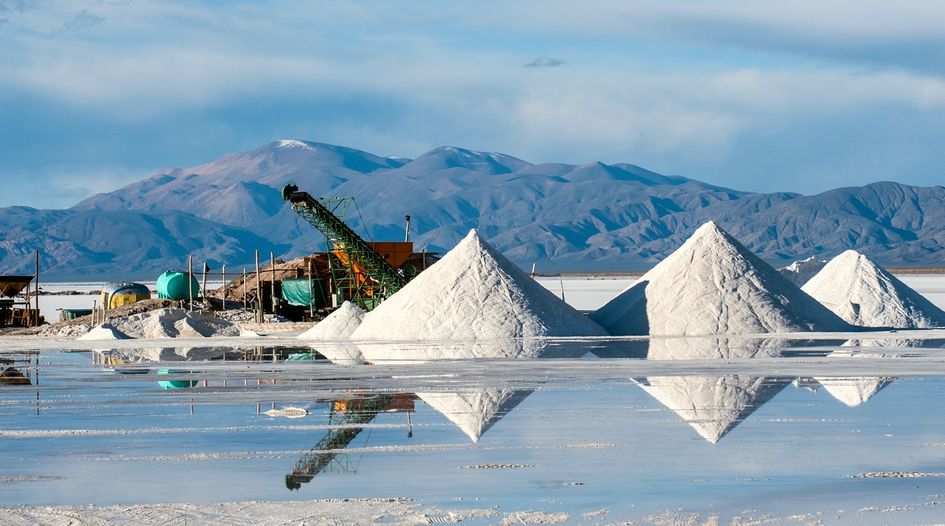
A La Pas, in Bolivia, alla presenza del Presidente dello Stato Plurinazionale della Bolivia Luis Arce, Uranium One Group JSC, un’entità del gruppo ROSATOM e la società statale boliviana YLB (Yacimientos de Litio Bolivianos) hanno firmato un accordo per la costruzione di un impianto pilota per la produzione di carbonato di litio nella Salina di Uyuni, nel Dipartimento di Potosí. Si tratta di uno fra i maggiori depositi di litio al mondo.  Le sue riserve, calcolate in 21 milioni di tonnellate, ne fanno un paese strategicamente essenziale.

La firma dell’accordo indica l’interesse di YLB a espandere ulteriormente la cooperazione nel settore del litio con il partner russo. La cooperazione è stata avviata nel giugno di quest’anno con la firma di un accordo quadro per la costruzione di un complesso minerario e produttivo di carbonato di litio sulla base della tecnologia russa di estrazione a sorteggio in un’altra salina boliviana, il salar di Pastos Grandes nel dipartimento di Potosí.

Durante questo periodo, è stato implementato un programma di indagini geofisiche del salar ed è stato sviluppato uno studio di fattibilità preliminare per il progetto. Nell’ambito della collaborazione con l’Università Autonoma Tomás Frías, la tecnologia russa di estrazione per assorbimento ha superato i test di laboratorio e i risultati hanno confermato la sua elevata efficacia nelle saline dei salar boliviani.

L’accordo firmato per la costruzione dell’impianto pilota nel Salar de Uyuni prevede anche l’applicazione della tecnologia russa di estrazione diretta del litio per assorbimento. Il Salar de Uyuni, che si trova a un’altitudine di 3.650 m sul livello del mare, si estende per oltre 10,5 mila chilometri quadrati ed è la salina di litio più grande del mondo. La regione di Uyuni è notevole per l’alto livello di sviluppo industriale, l’estesa rete stradale e la sicurezza energetica. Il progetto proposto dall’azienda russa prevede l’avvio di un impianto pilota entro due anni e la successiva produzione graduale di 14 mila tonnellate di carbonato di litio all’anno.

Quindi ROSATOM si espande anche nelle energie rinnovabili contanto sui buoni rapporti della Russia con molti paesi in via di sviluppo. Il governo socialista si trova più vicino a posizioni russe, in questo momento, che occidentali, e quindi può concludere questi accordi  senza grossi problemi. Se proseguiamo in questa direzione l’Occidente sulle materie strategiche non solo dovrà affrontaare la concorrenza cinese , ma anche quella russa.


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/rosatom-entra-nel-settore-del-litio-collaborando-con-il-governo-boliviano/


General Electric testa un nuovo motore ipersonico a pulsogetto rotante

General Electric Aerospace, una consociata di General Electric, ha annunciato che i suoi ingegneri hanno testato con successo a distanza il suo ultimo motore ipersonico.

Durante i test, il motore ipersonico dual-mode ramjet (DMRJ), un motore a combustione detonante in un ramjet, è stato installato su un sistema di test General Electric (GE) e altre aziende come Raytheon, che stanno lavorando su questo motore, ritengono che potrebbe consentire un volo più veloce e a lungo raggio con una maggiore efficienza nella propulsione ipersonica.

Più veloce, più a lungo raggio, più efficiente

Il test è stato condotto in un flusso supersonico presso il Global Research Center di Niskayuna, New York. Questo motore innovativo ha il potenziale per alimentare i veicoli ipersonici, consentendo una maggiore efficienza e una maggiore autonomia, con la possibilità di raggiungere velocità superiori a Mach 5, cioè cinque volte la velocità del suono.

Il team di GE Aerospace sta lavorando da un anno al nuovo DMRJ con combustione a detonazione remota (RDC). GE spiega che prevede di dimostrare una versione in scala reale di questo sistema il prossimo anno. In genere, i sistemi di propulsione DMRJ a soffio d’aria richiedono velocità supersoniche superiori a Mach 3 per funzionare. Tuttavia, gli ingegneri di GE Aerospace stanno sviluppando un ramjet a doppia modalità con detonazione rotante che può funzionare in modo più efficiente a velocità di Mach inferiori. Questa innovazione consentirà ai veicoli aerei di raggiungere una maggiore autonomia e di operare in modo più efficiente.

A tal fine, l’anno scorso GE Aerospace ha acquisito Innoveering, un’azienda specializzata nella propulsione ipersonica. GE Aerospace ha unito la sua esperienza di RDC e di R&S ad alto numero di Mach con le capacità di Innoveering nel campo dei motori ramjet a doppia modalità. La tecnologia RDC consente una combustione più efficiente del carburante utilizzando le onde di detonazione, con conseguente generazione di una spinta più elevata, dimensioni del motore più ridotte e peso inferiore rispetto ai motori a reazione tradizionali.

Un motore a detonazione rotante (RDE Rotating detonation engine) è simile a un motore a detonazione a impulsi, (PDE), o pulsogetto, come quello che è stato notoriamente impiegato nelle bombe volanti tedesche V1  della Seconda Guerra Mondiale. Tuttavia, la differenza fondamentale è che mentre un PDE richiede lo di svuotare la camera di detonazione dopo ogni impulso, e questo avveniva tramite l’apertura di un sistema di valvole che costiuiva l’unica parte in movimento , in un RDE le onde girano intorno alla camera di combustione, rendendo il processo autosufficiente sena necessità di parti mobili.

Il motore è costituito da due parti: la prima che è un reattore con una turbina adatta all’alta velocità che è in grado di spingere il motore a Mach 3. A questo punto  il primo motore esce di scena e si avvia il motore RDE che porta l’aereo alle prestazioni massime. Ecco comunque un video di presentazione del motore.

[embedded content]

Mark Rettig, vicepresidente e direttore generale della divisione Edison Works Business and Technology Development di GE Aerospace, ha dichiarato che il successo dello sviluppo, dell’integrazione e della dimostrazione delle tecnologie e delle capacità di GE consentirà di offrire ai clienti sistemi di propulsione ipersonica unici sia attualmente che in futuro.

“Abbiamo riunito le giuste competenze, con le giuste capacità, e abbiamo investito in modo strategico per garantire il nostro allineamento con le esigenze dei nostri clienti. I risultati significativi ottenuti finora ci danno la certezza che stiamo andando nella giusta direzione”, ha dichiarato Rettig. Rettig ha anche affermato che il team GE ha compiuto progressi significativi in un breve lasso di tempo. Ci sono voluti solo 12 mesi per completare il DMRJ con la dimostrazione dell’RDC. Il team sta attualmente lavorando per dimostrare un DMRJ completo con RDC su scala il prossimo anno ed è sulla buona strada per raggiungere il suo obiettivo.

GE Aerospace si separa

“La dimostrazione di grande successo di un DMRJ con RDC è il risultato di oltre dieci anni di lavoro sull’RDC, compresa l’acquisizione strategica di Innoveering, che ha apportato tecnologie ed esperienza di punta nella propulsione ipersonica e nei ramjet”, ha dichiarato Amy Gowder, presidente e CEO di GE Aerospace, Defense and Systems. GE Aerospace diventerà un’azienda autonoma tra marzo e luglio del prossimo anno, nell’ambito dell’attuale smembramento del conglomerato GE.


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/general-electric-testa-un-nuovo-motore-ipersonico-a-pulsogetto-rotante/


La Fed mantiene invariati i tassi, ma sono previsti tre ribassi nel 2024

La Federal Reserve ha mantenuto il tasso dei fondi federali stabile al 5,25%-5,5% per la terza riunione consecutiva nel dicembre 2023, in linea con le aspettative ma ha indicato tagli di 75 punti base nel 2024. Ecco il relativo grafico:

I gli economisti hanno affermato che i recenti indicatori suggeriscono che la crescita economica è rallentata e la richiesta di posti di lavoro è sostentuna e il tasso di disoccupazione è rimasto basso. L’inflazione si è attenuata nell’ultimo anno, ma rimane elevata, soprattutto la core, che è superiore agli obiettivi della FED.

La banca centrale ha anche pubblicato nuove proiezioni. La crescita del PIL è prevista più elevata quest’anno (2,6% contro 2,1% nella proiezione di settembre), ma leggermente inferiore nel 2024 (1,4% contro 1,5%). Inoltre, l’inflazione PCE è stata rivista al ribasso sia per il 2023 (2,8% contro 3,3%) che per il 2024 (2,4% contro 2,5%), così come l’inflazione PCE core che è prevista al 3,2% nel 2023 (contro 3,7%) e al 2,4% (contro 2,6%) l’anno prossimo. Le proiezioni sulla disoccupazione sono rimaste stabili al 3,8% per il 2023 e al 4,1% per il prossimo anno.

Il cosiddetto dot plot mostra che la proiezione mediana del tasso dei fondi federali per la fine dell’anno 2024 è scesa al 4,6% dal 5,1% osservato a settembre. questo viene a indicare un calo dello 0,9% cioè circa tre tagli di tasso d’interesse nel 2024. 

Il mercato ha subito pesato l’annuncio con un secco calo nel rendmento dei titoli. Ecco qui quello dei titoli USA a due anni, 2 y notes.

La borsa ha risposto positivamente, ma aveva già previsto questo andamento nei giorni scorsi, per cui l’aumento odierno è stato relativo. Vedremo se nei prossimi giorni questa crescita dei valori di borsa proseguirà, o se la spinta si è esaurita.

Ormai comunque la FED sembra aver scoperto le proprie carte per il 2024. Cosa farà la BCE ?


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/la-fed-mantiene-invariati-i-tassi-ma-sono-previsti-tre-ribassi-nel-2024/


Javier Milei è il nuovo presidente, i supermercati raddoppiano i prezzi

Javier Milei è diventato ufficialmente presidente dell’Argentina e il suo primo discorso, non alle camere, ma al popolo, è stato chiaro e duro. Ha parlato di uno shock economico inevitabile e non più rimandabile. Ha affermato che “”Non ci sono più soldi” e che l’economia peggiorerà perché il governo precedente ha aperto la strada all’iperinflazione. Nonostante questo la folla era acclamante e il giorno è stato di pura festa, ma da oggi la realtà bussa alla porta.

Questa “Excusatio non petita” fa capire chiaramente quello che acccadrà nei prossimi giorni, anzi che sta già accadendo in Argentina: il governo precedente aveva congelato gli aumenti dei prezzi per il periodo elettorale per via legislativa, ma ora questa pausa è venuta a scadere e i prezzi, forzatamente contenuti, esploderanno.

Come nota il Clarin, questo lunedì le aziende alimentari e di prodotti di consumo si sono sbarazzate  degli ultimi vincoli derivanti dagli accordi conclusi con il governo di Sergio Massa e hanno iniziato a inviare nuovi listini prezzi con i relativi aumenti.

In media, si stima che i produttori applicheranno aumenti compresi tra il 20 e il 25% sugli articoli che rientravano nei prezzi controllari nei supermercati per equiparare i valori sugli scaffali a quelli degli stessi prodotti nei magazzini cinesi o nei negozi self-service .dove i controlli ufficiali non sono mai arrivati.

La scorsa settimana il cibo è aumentato in media dell’8,2% , secondo i dati preliminari gestiti da EcoGo. Si tratta del valore più alto mai registrato dalla società di consulenza, che prevede un aumento mensile del 28% per i generi alimentari consumati a casa e del 23% per l’inflazione in generale.

Il problema è che parlare di dollarizzazione dell’economia è facile, implementare la misura un po’ meno: per passare a un paamento in dollari bisogna averli i dollari per convertire i Pesos circolanti, e questo sicuramente spiega il viaggio preventivo di Milei a Washington. Però la transizione vedrà comunque un’esplosione dei prezzi in Pesos proprio perché questo verrà avvertito senza valore.

La mossa meno dannosa sarebbe fissare fin  da ora un tasso di concambio e rispettarlo, in modo da placare subito la sua svalutazione. Il rischio del congelamento però rischia di essere quello di spiazzare le produzioni interne a favore dei prodotti importati, soprattutto se l’inflazione non si fermasse istantaneamente. Un po’ l’effetto che si produsse con la precedente dollarizzazione e che portò al suo abbandono.

Poi quale cambio per il dollaro? Perché prima o poi un valore bisognerà fissarlo, almeno per le operazione di conversione dei conti bancari. Se troppo svalutato creerà inflazione, se tropp rivalutato manderà in tilt la bilancia commerciale.

Una cura che accompagni introduzione del dollaro (quindi compressione secca e brutale dei prezzi e dei margini interni) e che avvenga in contemporanea con una politica di forti privatizzazioni  viene a portare a uno shock che, politicamente e socialmente, può essere tollerata solo con un forte appoggio popolare. Milei ha un forte appoggio perché si è presentato duramente anti-sispema, ma ora si passa a governare e nel suo gabinetto, ad esempio, è entrato Luis Caputo, un economista che ha già avuto cariche politichee con il governo liberista Macrì, ha lavorato alla banca centrale e con JP Morgan. Sicuramente un buon tecnico, ma non una figura rivoluzionaria.

Riuscirà Milei a mantenere l’appoggio popolare per implementare le sue riforme, o fra tre mesi vedremo il popolo in piazza e lui fuggire in elicottero, come fece il suo predecessore Fernando De La Rua nel 2001?

[embedded content]


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/javier-milei-e-il-nuovo-presidente-i-supermercati-raddoppiano-i-prezzi/


Risparmio e il paradosso del risparmiatore (di Alessandro M. Rinaldi)

Lo sviluppo dell’industria del risparmio gestito è stata una grande conquista della finanza negli ultimi 40 anni. Fin dalla nascita, dopo l’approvazione della legge 77 del 1983 sull’istituzione dei Fondi Comuni di Investimento, si capiva che questo strumento riusciva a indirizzare al meglio i piccoli risparmiatori verso forme di investimento nazionale e internazionale che singolarmente non avrebbero mai avuto la possibilità di fare con i loro piccoli capitali. Coprire una vasta area geografica e una moltitudine di emissioni azionarie e obbligazionarie era anche lo scopo della diversificazione di portafoglio. La parcellizzazione dell’investimento, la possibilità di suddividere i rischi, la copertura nazionale e internazionale e soprattutto le tutele che offrivano questi strumenti, sono state l’arma più efficiente che un capitalismo democratico poteva produrre. La loro funzione è stata egregiamente portata avanti dal sistema bancario e dai soggetti “indipendenti”.

Contemporaneamente, mentre cresceva la consapevolezza di questo strumento, la categoria ha continuato ad operare sopperendo al legislatore seguendole best practice internazionali, che poi in seguito sono state recepite a volte regolando bene altre volte burocratizzando, lasciando così andare avanti competitors internazionali che operavano in mercati più avanzati e deregolati.

Il Legislatore italiano, invece di copiare bene magari migliorare,ha cercato, forse dietro la spinta di troppe lobbies,di mediare e di regolamentare ex-novo imponendo una serie di vincoli formali che non hanno fatto altro che ritardarne lo sviluppo a favore degli operatori esteri. Nel corso degli anni, come nel sistema bancario, anche il sistema finanziario del risparmio collettivo andava concentrandosi: i grandi si univano, i piccoli cercavano di muoversi all’interno di nicchie di mercato; il legislatore doveva necessariamente adeguarsi alle normative del mercato europeo accorgendosi del grosso ritardo accumulato mentre l’inesorabile schiacciamento dei margini e le forti barriere all’entrata favorivano, se non imponevano, raggruppamenti o cessioni in gruppi sempre più grandi.

Questo fenomeno, sia per le dimensioni dei mercati internazionali sia per la crescita delle economie occidentali e quelle del sud-est asiatico, è stato più accelerato all’estero dove si sono creati dei gruppi di grandissime dimensioni che non solo abbracciavano tutto l’universo investibile ma che erano presenti fisicamente anche nelle maggiori capitali del mondo. La grande capacità di penetrazione e le politiche di marketing internazionali hanno fatto sì che questi gruppi, con budget pressoché illimitati, invasero in pochi anni ogni angolo del mondo che avesse una capacità di risparmio importante, per re-investirle poi nei loro paesi di origine o nelle nuove economie in via di sviluppo, sostenute spesso dalle loro capogruppo.

L’Italia, piccolo campione nel risparmio gestito, è stata presa d’assalto, come era prevedibile, da tutti le più grandi organizzazioni internazionali.Eravamo all’epoca molto contenti di questo fatto perché temevamo di essere considerati il fanalino di coda e pertanto di essere snobbati dalle grandi banche estere. Non fu così, tutte le case di investimento più importanti, soprattutto quelle europee ed americane aprirono i loro uffici in Italia. Ma a veder meglio, con il senno del poi,abbiamo scoperto che non sono venuti nei loro headquarter i gestori e gli analisti, coloro cioè che studiano i mercati e le singole aziende,non sono venuti per investire i loro soldi in Italia con i loro Fondi esteri, cioè non hanno raccolto risparmio internazionale per investirlo in strumenti finanziari italiani, bensìhanno insediati i loro sales office, le loro organizzazioni commerciali per raccogliere i soldi dai nostri risparmiatori e portarli in altri mercati.

L’Italia ha rappresentato per questi grandi gestori non tanto un Paese dove investire ma un Paese dove collocare iloro fondii quali investono in altre economie. Hanno esportato la finanza.

L’Italia così è diventata è un luogo dove la maggior parte degli operatori internazionali sono venuti, e continuano a venire, grazie al fatto che siamo un Paese libero, per poter “vendere” i loro prodotti finanziari. Hanno certamente trovato l’argomento giusto da raccontare ai risparmiatori italiani essendo un Paese sempre sull’orlo di una crisi di governo, sempre additato come paese a rischio. Gioco facile per i sales managers internazionali che possono “spaventare” in nostri risparmiatori sui soliti tormentoni finanziari: debito pubblico al collasso, probabile futura tassa patrimoniale sulle ricchezze, sulle donazioni esulle  successioni.

Il flusso di risparmio privato delle famiglie, tendenzialmente sempre in surplus finanziario, si contrappone nei sistemi finanziari ai deficit del settore pubblico e delle aziende. Tale eccezionale surplus finanziario viene oggi dirottato in altri sistemi finanziari creando uno squilibrio tra domanda e offerta. Il risparmio delle famiglie italiane non va tutto nei titoli italiani, nelle aziende di produzione. Esso non riesce ad essere quel motore per la crescita perché il sistema imprese deve reperire i mezzi dal sistema bancario nazionale e internazionale e competere contro aziende multinazionali finanziate dal nostro risparmio che, alle volte inconsciamente, prende le strade dei fondi internazionali che investono, per la maggior parte, nelle grandi imprese che sono poi le stesse che rilevano le nostre aziende.

Una volta chiesi ad un sales manager di una nota banca internazionale presente in Italia, che percentuali di investimento fosse indirizzata in Europa dai loro Fondi e dopo avermi dato una risposta approssimativa, gli chiesi quanto di questa parte andava in Italia. Dopodichè gli chiesi quanta parte di quell’Italia era investita nelle PMI. Facendo velocemente due calcoli, le PMI avrebbero ricevuto 20 euro per ogni 10.000 euro che raccoglievano da un risparmiatore italiano. Non credo che tutti i piccoli risparmiatori sarebbero contenti e soddisfatti nel sapere la quantità di capitali che esce dall’Italia e che forse non ritorna prima di 10/15 anni.

Il paradosso del risparmiatore, se lo accostiamo al “paradosso del prigioniero” nell’esempio della teoria dei giochi, ci alimenta il dilemmase è meglio cooperare oppure pensare a sestessi ed essere individualisti nelle scelte di affidare i propri risparmi a rispettabilissimi intermediari internazionali che investono il proprio patrimonio in ogni angolo della terra (anche se più vicino alla loro!). Se si coopera tutti insieme vince il Paese e contemporaneamente, per effetto sistema, il proprio investimento cresce.Se non si coopera si potrebbe avere un risultato negativo per il Paese,ma probabilmenteil singolo arriverebbe ad un rendimento positivo.La risposta nasce da una cultura individualista prettamente italiana. L’ottimo paretiano, che consiste nel risultato migliore che si può ottenere con il calcolo delle probabilità, non facilita la scelta,ma in conclusione, la teoria dei giochi sottostante il “paradosso del prigioniero”ci indica che c’è solo un punto di equilibrio ed è quello di cooperare tutti insieme.

Quindi oggi mi domando come la politica, così vicina al mondo dell’imprese e al “made in Italy”, non affronti a sufficienza tale questione chiave: la mancanza di investitori italiani (e non) focalizzati sulle società quotate di piccole e medie dimensioni. Il sistema “Borsa” consente di far crescere le aziende non solo a livello dimensionale ma anche come cultura sociale. Poter essere quotati in una Borsa, essere pertanto di interesse pubblico, arricchisce tutti gli stakeholders, arricchisce il Paese. Facciamo in modo che ci sia più collegamento tra quei settori in surplus come le famiglie, con i loro risparmi, e gli investimenti nelle aziende italiane, evitando che ci portino via le aziende e soprattutto facciamo in modo che la grande potenza di fuoco del nostro risparmio privato vada anche e soprattutto a finanziare, svilupparee proteggere l’azienda Italia.

Lodevoli sono le iniziative in queste settimane che partono dagli investitori istituzionali italiani e dagli intermediari finanziari volte a coinvolgere le Autorità di Vigilanza ed il Governo insieme alla Borsa Italiana.

Sono molte le azioni da fare, da quella sulla leva fiscale, sia per chi investe che per quelli che “fanno”investire,  a quella finanziaria, creando modelli di banche d’affari impegnati nel sostenere la piccola e media impresa italiana. Inoltreanche un’agenda di incontri a tutti i livelli, nazionali ed internazionali per promuovere le nostre eccellenze e per creare dei mini-veicoli per favorire le aziende più piccole. Abbiamo le intelligenze e le capacità per fare tutto questo, anche con l’aiuto dei fondi esteri, ma non aspettiamo che al prossimo girodobbiamo cedere ancora il passo alle logiche dei grandi gruppi internazionali e cerchiamo di non  “appaltare” il nostro risparmioa centri di governo molto distanti dal nostro Bel Paese, uscendo vincenti dal dilemma del prigioniero, cooperando e collaborando tutti insieme a livello nazionale tra sistema finanziario erisparmiatori.

Alessandro M. Rinaldi

Presidente GHC – Garofalo Health Care

Consigliere di Banca Patrimoni Sella & C


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/risparmio-e-il-paradosso-del-risparmiatore-di-alessandro-m-rinaldi/


Leonardo mette sul mercato una quota di DRS,

Leonardo ha annunciato  il completamento dell’offerta al pubblico negli Stati Uniti, il 21 novembre 2023, da parte della propria controllata Leonardo US Holding, LLC (l’“Azionista Venditore”), di una quota minoritaria – pari a 20.700.000 azioni ordinarie – di Leonardo DRS, Inc. (“DRS”), ad un prezzo di offerta pari a $ 17,75 per azione. L’ammontare delle azioni vendute comprende le 18.000.000 azioni ordinarie offerte inizialmente nonché ulteriori 2.700.000 azioni oggetto di esercizio integrale dell’opzione di acquisto, il 17 novembre 2023, da parte delle banche sottoscrittrici. Il ttoale che si vorrebbe incassare è superiore ai 367 milioni di Dollari.

Che cosa produce DRS? Leonardo DRS fornisce prodotti, sistemi e soluzioni avanzati per la difesa al Dipartimento della Difesa degli Stati Uniti e ai clienti alleati in settori chiave come la fornitura di sistemi, sottosistemi o componente. Si tratta soprattutto di componentistica elettronica avanzata per sistemi radar e sensoristica. DRS produce un’ampia gamma di prodotti, dai sistemi di mira otticci per i fucili di precisione ai visori a infrarossi, ai sistemi pià avanzati e di maggiori dimensioni per sistemi antiaerei, navali etc. Insomma potremmo vederla come un elemento esseziale nel quadro della difesa del futuro.

Tutte le azioni dell’offerta sono state vendute dall’Azionista Venditore. DRS non ha ricevuto alcun incasso dall’offerta, quindi non è un aumento di capitale, ma semplicemente una vendita. 

Mezzzo mobile con radar DRS

Il venditore possiede il 72,3% delle azioni ordinarie emesse di DRS. La vendita avviene sulla base delle regolari comunicazioni fatte alla SEC. Ovviamente questo articolo non è una sollecitazione all’acquisto, ma solo un’informazione.

Morgan Stanley, BofA Securities e J.P. Morgan hanno agito in qualità di joint book-running manager per l’offerta proposta. Baird, Goldman Sachs & Co. LLC e Trust hanno agito in qualità di joint book-runners per l’offerta proposta. CJS Securities ha agito in qualità di co-manager per l’offerta.

Potremmo definire questa operazione una sorta di privatizzazione indiretta: Leonardo non si vende, direttamente, ma indirettamente vende quote delle proprie controllate. Sarà interessante valutare se questi 367 milioni di Dollari resteranno alla società per ulteriori investimenti o si trasformeranno in utili da restituire agli azionisti, fra cui il Ministero del Tesoro italiano. Leonardo avrebbe bisogno di investire, nel momento in cui la sicurezza nel mondo è incerta e ci sarebbe bisogno di aziende del settore più efficienti.


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/leonardo-mette-sul-mercato-una-quaota-di-drs/


Bayer/Monsanto deve pagare 1,5 miliardi di dollari per 3 casi legati all’uso di glifosato. Moltissimi altri casi in attesa di decisione

Con una decisione storica, una giuria del Missouri ha ordinato alla controllata della Bayer AG, la Monsanto, di pagare più di 1,5 miliardi di dollari di danni a tre ex utilizzatori del suo diserbante Roundup/Glifosato. Questa sentenza, una delle più grandi sconfitte  processuali della Monsanto nel contenzioso quinquennale sull’erbicida, solleva nuove domande sulla sicurezza del controverso prodotto e sulle future sfide legali dell’azienda.

In una decisione di venerdì scorso, i giurati hanno assegnato a James Draeger, Valorie Gunther e Dan Anderson 61,1 milioni di dollari in danni effettivi e l’incredibile cifra di 500 milioni di dollari ciascuno in danni punitivi. Le parti lese sostenevano che anni di utilizzo di Roundup sulle sue proprietà avevano portato al sorgere di  linfomi non Hodgkin. Questo verdetto è uno dei più pesanti contro un’azienda statunitense quest’anno, eclissando anche un significativo verdetto da 1,78 miliardi di dollari in un caso immobiliare federale (che potrebbe gonfiarsi fino a oltre 5 miliardi di dollari), secondo quanto riferito da Bloomberg.

I funzionari della Bayer hanno affermato sabato che i giudici statunitensi hanno consentito quella che vedono come un’errata caratterizzazione delle decisioni normative sulla sicurezza di Roundup. Nonostante le recenti vittorie dei querelanti, la società afferma di essere fiduciosa nel ribaltare questi verdetti, citando il supporto normativo in corso per il glifosato, l’ingrediente principale di Roundup. Bayer prevede di eliminare gradualmente il glifosato dal mercato consumer statunitense entro la fine dell’anno.

Bayer ha anche sottolineato nella dichiarazione che la US Environmental Protection Agency continua a ritenere sicuro il Roundup e il suo ingrediente principale, il glifosato, e una corte d’appello federale ha recentemente appoggiato il rifiuto delle richieste rivolte alla Bayer di includere avvertenze di sicurezza sulle distintive bottiglie bianche del prodotto. L’azienda ha accettato di passare dalla versione di Roundup contenente glifosato a nuovi ingredienti attivi diserbanti nel mercato consumer statunitense entro la fine dell’anno. -Bloomberg

Il risarcimento punitivo nel caso Missouri potrebbe essere soggetto a riduzione, poiché le sentenze della Corte Suprema degli Stati Uniti generalmente limitano tali risarcimenti a dieci volte i danni effettivi. Tuttavia, la Monsanto ha già visto in precedenza notevoli risarcimenti per danni in casi simili, incluso un verdetto da 2 miliardi di dollari in California, successivamente ridotto a 87 milioni di dollari.

Il peso dei contenziosi ereditari

Bayer, che ha acquisito la Monsanto nel 2018, ha stanziato fino a 16 miliardi di dollari per oltre 100.000 casi Roundup. Le sfide legali dell’azienda si estendono oltre Roundup, comprendendo altri prodotti Monsanto come i PCB tossici. Con ulteriori processi all’orizzonte in Arkansas e Delaware, il panorama legale della Bayer appare sempre più precario. Ovviamente se solo per tre casi viene dato un risarcimento per 1,5 miliardi di dollari, allora 16 miliardi per 100.000 casi saranno un po’ insufficienti.

I querelanti nella maggior parte dei casi Roundup sostengono che la Monsanto era a conoscenza delle potenziali proprietà cancerogene del glifosato e ha tentato di sopprimere queste informazioni. Documenti interni hanno rivelato gli sforzi dei funzionari della Monsanto per influenzare gli studi scientifici a sostegno della sicurezza del glifosato.

“Questi sono i tipi di verdetti che la Bayer può aspettarsi nei processi futuri”, ha affermato l’avvocato di Dallas Jay Utley. “La Monsanto ha sbagliato per così tanti anni vendendo Roundup che è una cosa meravigliosa che una giuria riconosca quell’illecito e la punisca per questo.”

Il caso del Missouri, che ha riunito querelanti provenienti da tutti gli Stati Uniti, illustra l’uso diffuso e l’impatto di Roundup. I diversi background dei querelanti, dai paesaggisti ai proprietari di case, sottolineano l’ampia portata dell’erbicida e la potenziale portata dei suoi effetti sulla salute.


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/bayer-monsanto-deve-pagare-15-miliardi-di-dollari-per-3-casi-legati-alluso-di-glifosato-moltissimi-altri-casi-in-attesa-di-decisione/


Breve guida allo Yuan Renmimbi

Parliamo spesso di questa valuta nell’ambito dei commerci internazionali ed ora dedichiamogli un po’ di attenzione: lo Yuan Renminbi, la valuta ufficiale della Repubblica Popolare Cinese. In questo post vi spiegherò cosa significa il nome di questa moneta, quando è nata, qual è il significato di Yuan e di Renminbi, cosa è raffigurato sulle banconote e qualche interessante aneddoto.

Iniziamo dal nome: Renminbi (人民币) significa letteralmente “moneta del popolo” ed è il nome ufficiale della valuta cinese, emessa dalla Banca Popolare Cinese, l’autorità monetaria del paese. Il codice ISO 4217 è CNY, ma spesso si usa anche l’abbreviazione RMB. Il nome Renminbi si riferisce alla moneta in generale, mentre Yuan (元 o 圆) è l’unità base della moneta, equivalente al nostro euro. Lo Yuan è suddiviso in 10 Jiao (角) e 100 Fen (分), anche se questi ultimi sono sempre meno usati a causa del loro scarso valore. Lo Yuan significa “tondo” o “moneta rotonda” ed è anche usato in senso generico per indicare la moneta cinese, così come il termine “dollaro” è usato per indicare la moneta statunitense. Il simbolo dello Yuan è ¥, lo stesso dello Yen giapponese, ma con una sola barra orizzontale.

Il Renminbi è nato nel 1949, quando il Partito Comunista Cinese fondò la Repubblica Popolare Cinese e istituì la Banca Popolare Cinese per emettere la nuova valuta. Da allora sono state emesse cinque serie di banconote e monete, con diversi disegni e dimensioni. Le banconote attualmente in circolazione sono della quinta serie, commissionata nel 1999. Tutte le banconote, tranne quelle da 1 e 5 Jiao, hanno il volto di Mao Zedong sul fronte, mentre sul retro raffigurano alcuni dei luoghi più belli della Cina, come il Palazzo Potala a Lhasa, il fiume Li a Guilin o la Grande Sala del Popolo a Pechino. Le banconote da 1 e 5 Jiao invece onorano le minoranze etniche cinesi e riportano sul retro il volto di alcune persone in abiti tradizionali Miao, Zhuang, Gaoshan e Man. Sul fronte di queste banconote c’è l’emblema della Repubblica Popolare Cinese.

Il valore del Renminbi è stato a lungo agganciato al dollaro statunitense con un tasso di cambio fisso o semi-fisso. Dal 2005 il regime cambiario è diventato più flessibile e il Renminbi si è apprezzato gradualmente rispetto al dollaro e ad altre valute. Il tasso di cambio attuale è circa 1 euro = 8 yuan.

Il Renminbi non è una valuta liberamente convertibile e il suo uso internazionale è limitato da controlli di capitale imposti dalle autorità cinesi. Tuttavia, negli ultimi anni la Cina ha promosso l’internazionalizzazione del Renminbi attraverso accordi di swap con altre banche centrali, l’emissione di obbligazioni denominate in yuan nei mercati offshore e l’inclusione del Renminbi nel paniere delle valute che compongono i diritti speciali di prelievo del Fondo Monetario Internazionale.

Nel 2023 lo Yuan Renminbi ha raggiunto un obiettivo importante nel commercio estero, con le transazioni in Yuan che hanno superato quelle in Usd per la Cina nei mercati internazionali:

Sicuramente l’esclusione del Dollaro dalle transazioni con la Russia che ha visto crescere l’interscambio con la Cina nel 2022-23, sicuramente ha favorito qusto sorpasso. Inoltre la varietà di export industriale cinese, stato che produce quasi tutto, ma anche importa moltissimo, permette di impostare una transazione in quella moneta. Nello stesso tempo questo valore comprende i flussi/deflussi di carattere  finanziario, sempre più intensi. Questo comunque non viene ancora a minacciare la posizione del Dollaro nei commerci internazionali.

Per concludere questo post vi racconto qualche curiosità sulle banconote cinesi:

In realtà la Cina sta diventando sempre più un paese senza contanti, con 434 mila miliardi di Yuan renmimbi annui di pagamenti elettronici, pari all’ottanta per cento del totale. Del resto nel sistema comunista di stato cinese la privacy è un lusso considerato superfluo. La Banca Centrale ha perfino introdotto lo Yuan digitale, anche se i pagamenti avvengono principalmente tramite sistemi privati legati alle grandi società finanziarie, ovviamente tracciabili.


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/breve-guida-allo-yuan-renmimbi/


Weimar: siamo a 100 anni dalla fine della famosa iperinflazione che NON causò l’arrivo di Hitler, anzi lo fece arrestare

In queste settimana, esattamente 100 anni fa, si ponevano le basi per la soluzione del problema dell’iperinflazione tedesca, quel breve periodo in cui la Repubblica di Weimar perse il controllo della moneta mandando un paese nel panico per poi riuscire a tornare alla normalità e continuare in un processo di crescita economica e democratica che fu brutalmente interrotto dalla crisi del 1929 e dall’ascesa di Hitler.

Antefatto

La Germania aveva perso la Grande Guerra e ne usciva distrutta anche economicamente: l’industria necessitava una completa riconversione, erano stati persi territori a est, a ovest la ricca area della Saar era stata occupata dalle forze alleate secondo il trattato di Versailles, e, nel 1919, mezzo paese era stato percorso da spinte rivoluzionarie comuniste represse dai “Freikorps”.

Il problema era che il trattato di Versailles, sotto le spinte revansciste francesi, aveva spinto a stabilire enormi riparazioni di guerra per la Germania, letteralmente insostenibili, nonostante Maynard Keynes, parte della delegazione britannica avesse consigliato un approccio molto più clemente, proprio per porre le basi di una pce duratura.

Nel 1922 fu chiaro che la Germania non sarebbe mai stata in grado di ripagare queste sanzioni, per cui la Francia decise di occupare la Ruhr nel gennaio 1923, proprio per costringere la Germania a pagare.

Soldati francesi invadono la Ruhr

Fu una mossa errata anche perché il popolo tedesco appoggiò il proprio governo e i movimenti di resistenza antifrancese che proclamarono uno sciopero generale. Le cose non andarono esattamente lisce, ci furono 130 morti fra i tedeschi, e il governo tedesco decise di garantire lo stipendio a tutti i lavoratori della Ruhr in sciopero. Per farlo iniziò a stampare banconote.

Ora l’inflazione era già partita, come tutti gli altri paesi europei, dopo la fine della guerra e il ritorno a casa dei soldati, dato che bisognava riconvertire una produzione bellica in una civile e quindi tanti beni di consumo, normalmente richiesti, venivano a mancare. A questo fenomeno si aggiunse la stampa di denaro che avrebbe dovuto essere episodica, per poche settimane, ma che invece andò avanti per mesi. Aggiungiamo che, proprio a causa dello sciopero, una parte importante della produzione economica tedesca si era interrotta, per cui avevamo tre fenomeni coincidenti:

  • un’inflazione di fondo legata alla riconversione del sistema industriale;
  • un calo della produzione industriale;
  • un aumento della massa monetaria.

A questo punto ,l’inflazione partì

L’iperinflazione di Weimar

Nell’aprile 1923 il governo di Wilhelm Cuno, fra paghe e contributi agli scioperanti, spendeva più di sette volte l’importo che riceveva come entrate, altro che “Deficit PIL al 3%”. La maggior parte di questa spesa è stata finanziata dall’aumento della tiratura delle banconote che, paradossalmente, era agevolata proprio dalla struttura industriale tedesca. Verso la metà del 1923 le banche centrali del paese utilizzavano più di 30 cartiere, quasi 1.800 macchine da stampa per banconote e 133 aziende per stampare ed emettere banconote. La produzione di cartamoneta, per ironia della sorte, era una delle poche industrie redditizie della Germania. Al culmine della crisi i governi regionali tedeschi, le grandi città, le grandi aziende e persino alcuni pub emettevano la propria moneta cartacea. Il problema fu aggravato dalla decisione della Germania in tempo di guerra di abbandonare il gold standard, lasciando i Reichsmark cartacei senza alcun valore intrinseco o di supporto.

Man mano che venivano messe in circolazione più banconote, il valore e il potere d’acquisto di ciascun Reichsmark diminuivano, spingendo i venditori ad aumentare i prezzi. Nel 1918 una pagnotta costava un quarto di Reichsmark; nel 1922 questo era aumentato a tre Reichsmark. Nel 1923 il prezzo di mercato del pane salì vertiginosamente, raggiungendo i 700 Reichsmark (gennaio), 1.200 (maggio), 100.000 (luglio), 2 milioni (settembre), 670 milioni (ottobre) e poi 80 miliardi di Reichsmark (novembre). Le uova seguivano uno schema simile. Una dozzina di uova costavano mezzo Reichsmark nel 1918 e tre Reichsmark nel 1921. Nel 1923 il prezzo di mercato salì a 500 (gennaio), poi a 30 milioni (settembre) e a quattro miliardi di Reichsmark (ottobre).

Poiché il governo di Weimar non era abbastanza forte da fissare né i salari né i prezzi, la sua unica risposta fu quella di emettere più carta moneta e tagli più grandi. Questo ciclo di inflazione dei prezzi e di emissioni di banconote si è sviluppato a spirale nel 1923. La dimensione delle banconote è aumentata; la banconota più grande aveva un valore nominale di 100.000.000.000.000 (100 trilioni) di Reichsmark. Aumentarono anche i tagli dei francobolli postali, il più grande valutato a cinque miliardi di Reichsmark, sebbene alla fine del 1923 nemmeno questo fosse sufficiente per spedire una lettera ordinaria. In un solo giorno (il 25 ottobre) il governo ha emesso banconote per un valore nominale di 120.000 miliardi di Reichsmark, ma ha annunciato l’intenzione di triplicare la sua produzione giornaliera. A novembre, il Tesoro riferì che c’erano 400.338.236.350.700.000.000 (400,3 miliardi di trilioni) di Reichsmark in circolazione.

Ovviamente il potere d’acquisto andò a picco, come si vede dal seguente grafico:

Il cambio con il dollaro e la sterlina, valute di riferimento internazionale, precipitò: nel 1915 era circa di 4 RM per un Usd, a gennaio 1923 era di 6890 RM per Usd, arrivando a dicembre a un tasso di cambio fra i 5,4 e i 5,7 miliardi di RM per un singolo Usd… Non male

In queste settimane accaddero i famosi aneddoti ridicoli  rimasti nella storia e, soprattutto, nella mentalità dei tedeschi. . Il valore della carta moneta svanì così rapidamente che alcune aziende pagarono i dipendenti in tarda mattinata in modo che potessero correre a spendere il loro stipendio all’ora di pranzo. Le mogli aspettavano nelle fabbriche dei mariti il giorno di paga per poter correre ai negozi.

Le banconote erano usate per accedere il fuoco

O, essendo di buona qualità, per foderare le pareti di casa

Un uomo riferì di aver ordinato un caffè ma ha appreso che il suo prezzo era raddoppiato nel momento in cui è arrivato al suo tavolo. Nel settembre del 1923, quando la crisi dell’iperinflazione si avvicinava al suo culmine, i tedeschi avevano bisogno di enormi quantità di cartamoneta per acquistare anche i beni di prima necessità. Non era raro vedere gli acquirenti trasportare secchi, borse e persino carriole piene di banconote.

Una donna di Monaco ha trascinato una valigia piena di banconote nel suo negozio di alimentari locale; l’ha lasciata brevemente fuori, dove qualcuno ha rubato la valigia – dopo aver svuotato i soldi in strada.  Molti tedeschi abbandonarono del tutto il denaro e iniziarono il baratto come mezzo per ottenere ciò di cui avevano bisogno

Come fu risolta la crisi? Con un atto di fede

Il fallito Putsch di Monaco, guidato da Hitler, che però fu arrestato, fu un segnale che il governo doveva intervenire. Il nuovo ministro delle finanze Hans Luther trovò la soluzione. In ottobre Lutero ordinò la creazione di una nuova banca di riserva (Rentenbank) e di una nuova valuta (il Rentenmark). Il valore del Rentenmark era indicizzato al valore dell’oro, sebbene non potesse essere riscattato in oro poiché il governo non aveva riserve auree, usate per ripagare i debiti di guerra. Un Rentenmark era inizialmente valutato a un miliardo di “vecchi” Reichsmark, mentre il cambio estero era ancorato a 4,2 Rentenmark per un dollaro USA. Desideroso di dire addio all’iperinflazione del 1923, il pubblico tedesco abbracciò la nuova valuta, consentendo ai prezzi e ai salari di normalizzarsi gradualmente. Alla fine l’iperinflazione terminò per un atto di fede, e per una politica un po’ meno folle. Il passaggio non fu semplicissimo, ama venne fatto con costi accettabili.

Chi pagò il prezzo dell’iperinflazione?

Chi pagò il costo maggiore per l’iperinflazione? I ricchi che possedevano aziende o anche gli agricoltori che producevano beni reali pagarono lo scotto minore: i loro beni si rivalutavano automaticamente. Anche le azioni parzialmente mantennero il valore reale

Invece le classi medie che vivevano di affitti o di rendite per interessi videro il loro reddito letteralmente distrutto e si trovarono in povertà.  Proprio in questa classe media impoverita improvvisamente rimase il segno più profondo dell’iperinflazione, segnando la mentalità e la cultura tedesca, anche in modo eccessivo.

I lavoratori dipendenti, operai e impiegati, invece poterono adattare in modo continuo le proprie paghe e quindi, paradossalmente, soffrirono di meno. Alla fine anche il lavoro è un bene reale. La disoccupazione non fu particolarmente alta, come potete vedere dal grafico sottostante

Hitler fu un frutto dell’iperinflazione? No, fu un figlio dell’austerità

Hitler tentò il Putsch di Monaco fra l’otto e il nove novembre 1923, nel cuore della crisi, e, sebbene fosse aiutato da Ludendorff, fallì e fu arrestato. Prese il potere con le elezioni nel 1934, dopo il governo Bruning, un governo di austerità e durezza, che strapazzò la democrazia e rese accettabile un governo autoritario.

Nel marzo del 1930 la grande coalizione guidata dal socialdemocratico Hermann Müller crollò, proprio mentre giungevano gli effetti della grande depressione proveniente dagli USA, con una caduta della produzione industriale.

Hindenburg nominò cancelliere di Brüning il 29 marzo 1930. L’acume finanziario ed economico di Brüning combinato con la sua apertura alle questioni sociali lo resero un candidato a cancelliere e il suo servizio di guerra come ufficiale di prima linea lo rese accettabile a Hindenburg.

Il governo dovette affrontare la Grande Depressione. Allo stesso tempo, il Piano Young del 1929 aveva ridotto notevolmente le riparazioni di guerra dovute dalla Germania, ma il pagamento del rimanente richiedeva severe misure di austerità. Brüning rivelò ai suoi soci della Federazione tedesca del lavoro che il suo obiettivo principale come cancelliere sarebbe stato quello di liberare l’economia tedesca dal peso delle riparazioni e del debito estero. Ciò richiederebbe una stretta creditizia e una riduzione deflazionistica di tutti gli aumenti salariali. Una sorta di Mario Monti ante litteram

Il Reichstag respinse le misure di Brüning nel giro di un mese. Hindenburg, già deciso a ridurre l’influenza del Reichstag, vide questo evento come un “fallimento del parlamento” e con il consenso di Brüning indisse nuove elezioni, che si terranno a dicembre.

Nel frattempo le misure di Brüning sono state attuate durante l’estate con decreti presidenziali d’urgenza (Notverordnung) ai sensi dell’articolo 48 della Costituzione di Weimar. Le misure deflazionistiche hanno portato a un surplus commerciale, ma hanno aumentato la disoccupazione, che supera il 20%, e la povertà. Mentre la disoccupazione continuava ad aumentare, i tagli di Brüning sia ai salari che all’assistenza pubblica, combinati con l’aumento dei prezzi e delle tasse, aumentarono la miseria tra i lavoratori e i disoccupati. Da qui è nato lo slogan “Brüning verordnet Not!” (“Brüning decreta difficoltà”), alludendo alle sue misure attuate dalla Notverordnung. Se vedete dei paralleli con quanto fatto dalla Troika in Grecia, forse avete ragione. 

Hindenburg desiderava basare il governo sui partiti di destra, ma il Partito popolare nazionale tedesco (DNVP) di destra si rifiutò di sostenere il governo di Brüning. Con sgomento del presidente, Brüning dovette fare affidamento sul suo partito di centro, l’unico partito che lo sosteneva pienamente, e sulla tolleranza dei socialdemocratici.

Nelle elezioni di dicembre i partiti della grande coalizione persero molti seggi, mentre i comunisti e i nazionalsocialisti (nazisti) ne guadagnarono. Ciò lasciò Brüning senza alcuna speranza di formare una maggioranza al Reichstag. Invece, continuò a governare tramite Notverordnung. Ha coniato il termine “democrazia autoritaria” per descrivere questa forma di governo, una umiliazione dalla democrazia che preparò la strada all’ascesa di Hitler

Brüning era alquanto ambivalente nei confronti della democrazia. Subito dopo essere entrato in carica, ha fortemente limitato la libertà di stampa. Secondo una stima, ogni mese venivano vietate 100 edizioni di giornali. Alla fine, per sopravvivere ancora un po’, trattò sotto banco con Hitler, rendendolo parte del gioco politico. Da li alla presa di potere il passo fu breve…


Telegram

Telegram
Grazie al nostro canale Telegram potete rimanere aggiornati sulla pubblicazione di nuovi articoli di Scenari Economici.

⇒ Iscrivetevi subito ⇐


MindsMinds

https://scenarieconomici.it/weimar-siamo-a-100-anni-dalla-fine-della-famosa-iperinflazione-che-non-causo-larrivo-di-hitler-anzi-lo-fece-arrestare/