Smart city, gli obiettivi della Commissione Ue al 2023 a rischio (Report Vodafone)

Gli obiettivi della Commissione Ue per lo sviluppo di 100 smart city a emissione zero entro il 2030 sono a rischio. L’allarme arriva da Vodafone, che ha realizzato un report ad hoc per sensibilizzare l’esecutivo europeo sulla necessità di misure urgenti e di fondi adeguati per il raggiungimento dei suoi ambiziosi obiettivi. Servono inoltre una task force ad hoc e la disponibilità di reti ultraveloci per raggiungere i target.  

Uno studio completo in 10 paesi europei commissionato da Vodafone e condotto da Opinion Matters – “Fit for the Future Cities: How technology can accelerate Sustainable Change” – ha intervistato 550 esperti di città con responsabilità per la tecnologia e l’innovazione per identificare i tassi di adozione delle città intelligenti, le opportunità e i principali ostacoli.

Scarica il report in PDF

I dati

“Fit for the Future Cities” ha riscontrato alti livelli di supporto per l’adozione delle città intelligenti in Europa:

• L’88% degli intervistati ha affermato che il proprio Paese ha iniziato il suo percorso di trasformazione digitale delle smart city,

• Il 79% ritiene che le soluzioni per le città intelligenti siano apprezzate dalle proprie autorità locali.

• 7 città europee su 10 intervistate intendono investire in soluzioni intelligenti in futuro, con più della metà (52%) che prevede di spendere 2-10 milioni di euro nei prossimi tre anni.

Per quanto ciascuno dei 10 paesi si trovi ad un livello diverso di avanzamento nello sviluppo delle smart city, tutti si sono espressi sottolineando il problema della “frammentazione delle responsabilità”, che si traduce in concreto la necessità di superare ostacoli a diversi livelli geografici nonché la complessità di un coordinamento multiplo fra diversi gangli dello Stato fra comuni, governi nazionali ed enti intergovernativi come l’Unione Europea.

I principali ostacoli

Secondo gli esperti i principali ostacoli per implementare le smart city sono:

mancanza di fondi

• legislazione

• infrastrutture adeguate

• problemi di privacy e sicurezza

• complessità delle procedure di appalto

• mancanza di strategia e

• competenze digitali

Joakim Reiter, Chief External Affairs Officer, Vodafone Group, ha dichiarato: “Le città intelligenti svolgono un ruolo essenziale in Europa nell’adattarsi alle più grandi sfide del nostro tempo come la crisi energetica in corso. Con tre quarti dei cittadini dell’UE che vivono nelle città e le città che rappresentano il 78% del consumo energetico mondiale, dobbiamo investire in soluzioni digitali in grado di ridurre il consumo energetico complessivo e ridurre la dipendenza dalle fonti di energia del carbonio. Se tutte le parti interessate dei settori pubblico e privato possono unirsi per dare la priorità allo sviluppo di tecnologie innovative, infrastrutture adeguate e competenze digitali, possiamo affrontare le sfide della mobilità, della digitalizzazione e dell’efficienza energetica dell’Europa”.

Vinod Kumar, amministratore delegato di Vodafone Business, ha dichiarato: “Vodafone collabora con i governi municipali di tutta l’UE dove le sue soluzioni sono già in uso, tra cui la misurazione intelligente per monitorare il consumo di energia e le SIM per aiutare i conducenti del trasporto pubblico a ridurre i costi del carburante e ridurre le emissioni di modificando il modo in cui guidano. Ora più che mai con l’attuale crisi energetica e del costo della vita, gli organi di governo e i responsabili politici non dovrebbero aspettare il “momento ideale” o la “soluzione perfetta”. Dovrebbero iniziare il loro percorso di digitalizzazione oggi, anche se questo significa iniziare con piccoli passi. Il momento è giunto e Vodafone è pronta ad aiutare i governi e la società ad affrontare queste sfide nell’immediato, medio e lungo termine”.

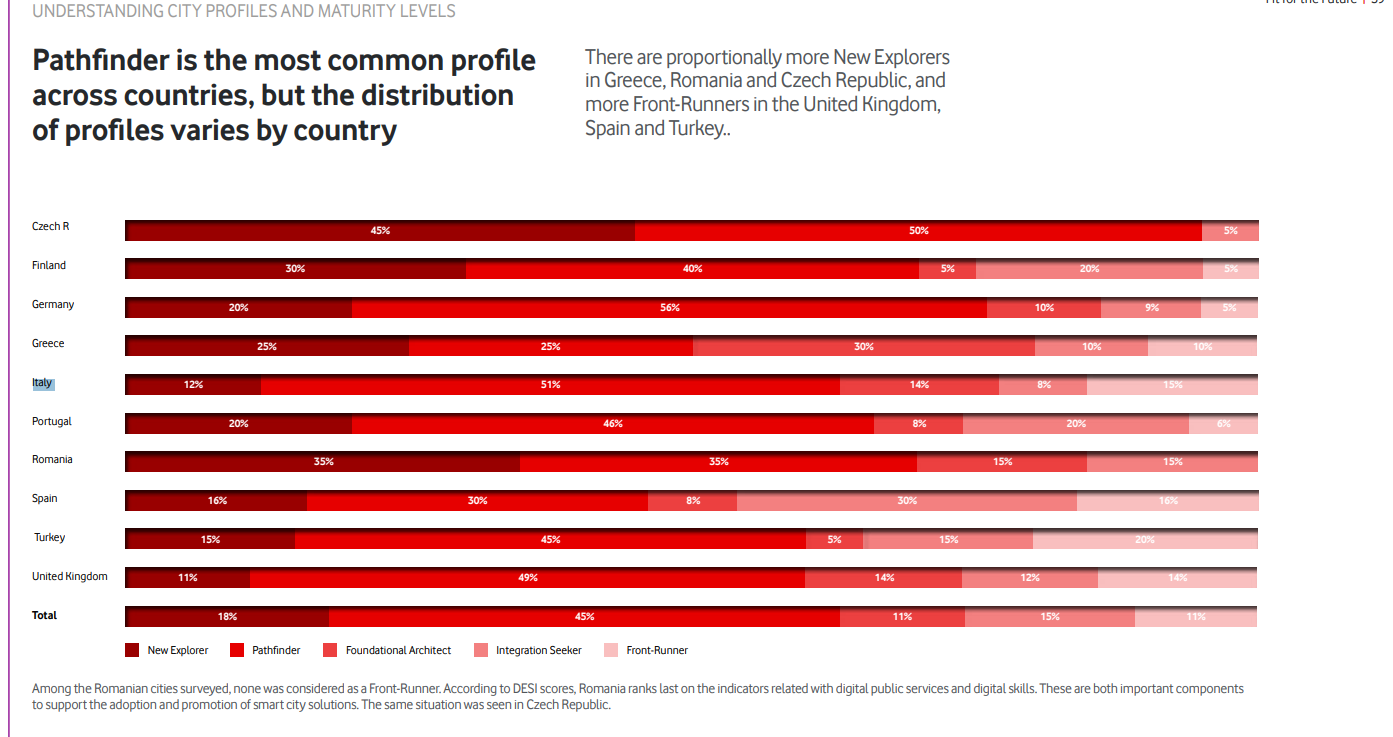
Il rapporto identifica cinque fasi dell’adozione delle smart city, con la maggior parte delle città (45%) che rientrano nella categoria “Pathfinder” (pioniere). I Pathfinder hanno iniziato ad adottare soluzioni, ma richiedono ulteriori finanziamenti e una strategia chiara per perseguire le loro ambizioni future, nonché un investimento in un’infrastruttura digitale adeguata. Il gruppo di paesi più avanzati nella loro trasformazione digitale è identificato come “Front-Runners”. Questo gruppo trae vantaggio dalle città tecnologicamente mature e desidera investire ulteriormente in soluzioni innovative, eppure rappresenta solo l’11% degli intervistati.
Le misure che possono accelerare le smart city

Il rapporto identifica le policy chiave che potrebbero accelerare l’adozione delle città intelligenti in tutta Europa e raccomanda quattro azioni specifiche:

1. Garantire che siano resi disponibili finanziamenti adeguati, attraverso investimenti sia pubblici che privati, e che le città siano informate del supporto a loro disposizione, insieme a chiare indicazioni su come accedervi.

2. Sviluppare progetti di città intelligenti, incoraggiando la creazione di task force per le città intelligenti. Queste task force dovrebbero condividere le migliori pratiche, ad esempio su come condividere i dati, e sviluppare strutture per misurare l’efficacia e l’impatto delle soluzioni per le città intelligenti. Le task force possono anche fornire raccomandazioni su come sviluppare e rispettare i quadri giuridici che influiscono sulla diffusione delle città intelligenti, come la sicurezza informatica.

3. Migliorare l’alfabetizzazione e le competenze digitali sia per la forza lavoro che seleziona e implementa soluzioni di città intelligenti, sia per i cittadini che utilizzeranno i servizi supportati da queste soluzioni.

4. Rendere disponibile e alla portata di tutti una connettività di alta qualità, poiché questo è il catalizzatore per lo sviluppo di una città intelligente di successo.

https://www.key4biz.it/smart-city-gli-obiettivi-della-commissione-ue-al-2023-a-rischio-report-vodafone/416850/


Digital Forensic, G. Corasaniti: “Un settore sempre più cruciale che ha bisogno del riconoscimento professionale”

Si è tenuta a Roma nei giorni 20 e 21 settembre la “Digital Forensic & Investigation Conference”, organizzata dalla European Association of Forensic Sciences.

Agenda ricca di contributi dal mondo delle istituzioni e della politica, delle università, delle imprese e naturalmente dal settore giustizia.

Nel corso dei lavori abbiamo raccolto questa testimonianza dell’avv. Giuseppe Corasaniti, che ha avviato i lavori della Conferenza. Ve la proponiamo di seguito.

[embedded content]

https://www.key4biz.it/digital-forensic-g-corasaniti-un-settore-sempre-piu-cruciale-che-ha-bisogno-del-riconoscimento-professionale/416837/


Data protection, una app su due condivide dati con applicazioni di terze parti

Il 55,2% delle app su Google Paly condivide dati personali con applicazioni di terze parti. E’ quanto emerge dall’analisi condotta da Incogni,un’azienda che si occupa della rimozione dei dati personali dai data brokers.

Ad Incogni ha da poco completato l’analisi di 1000 applicazioni del play store di Google.

In sintesi ha scoperto quanto segue.

  • una app su due (55.2%) condivide dati personali con applicazioni di terze parti
  • Le grandi compagnie tech, come Meta, raccolgono il maggior numero di data points ma dichiarano di condividere il minor numero di data points.
  • Le app gratuite condividono in media un numero di data points 7 volte superiore a quello delle app a pagamento.
  • Le app più popolari, con oltre 500.000 download, condividono in media 6,15 volte più data points rispetto alle app meno popolari.
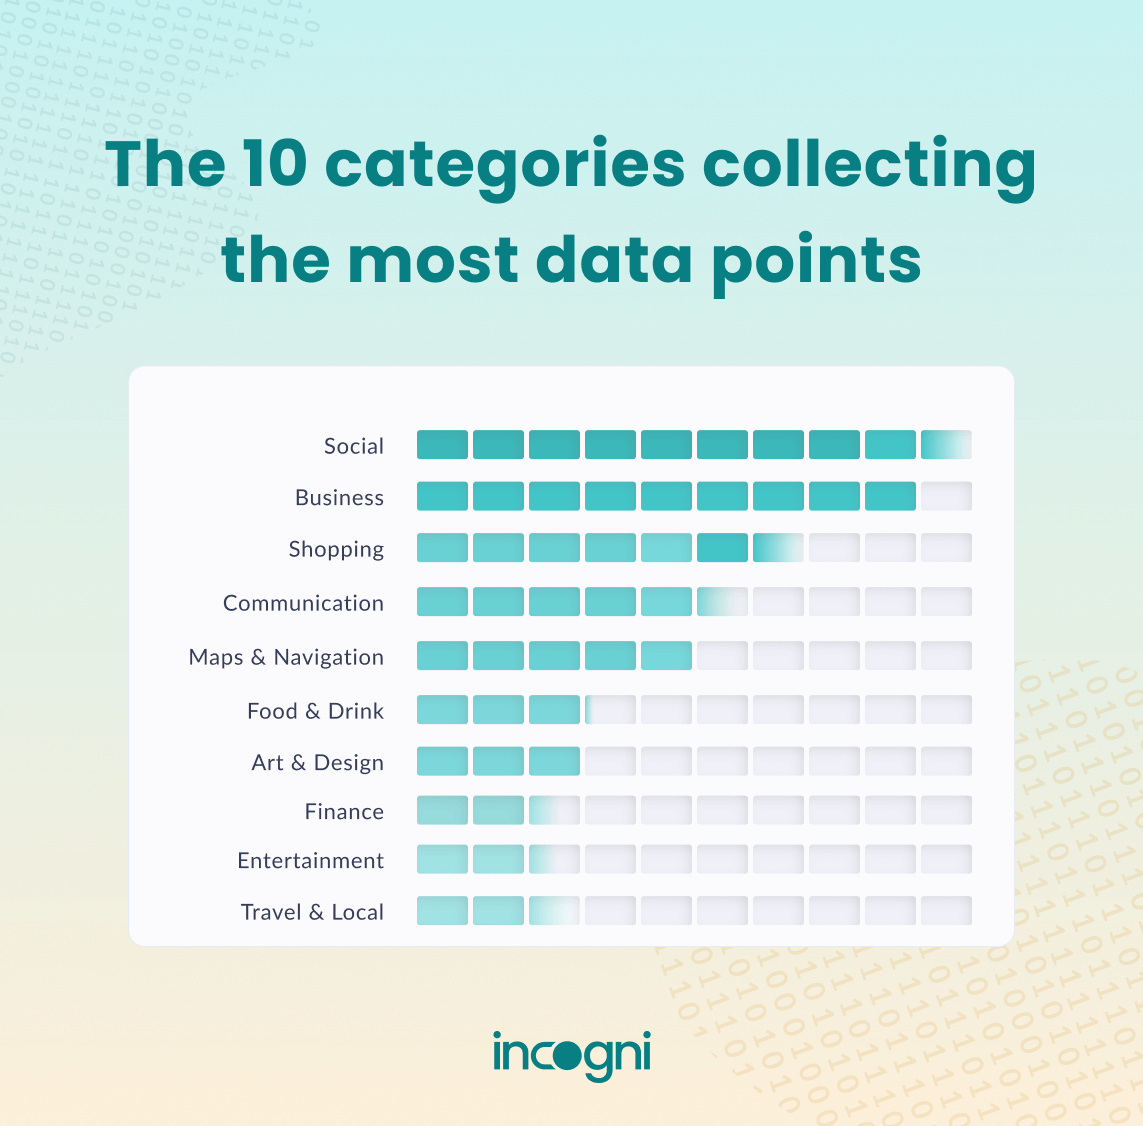
  • La categoria peggiore in termini di condivisione dei dati è “shopping”, dove le app condividono in media 5,72 data points.
  • I social media raccolgono il maggior numero di data points (19,18 in media).
  • Il 13,4% delle app condivide la vostra posizione con terzi.

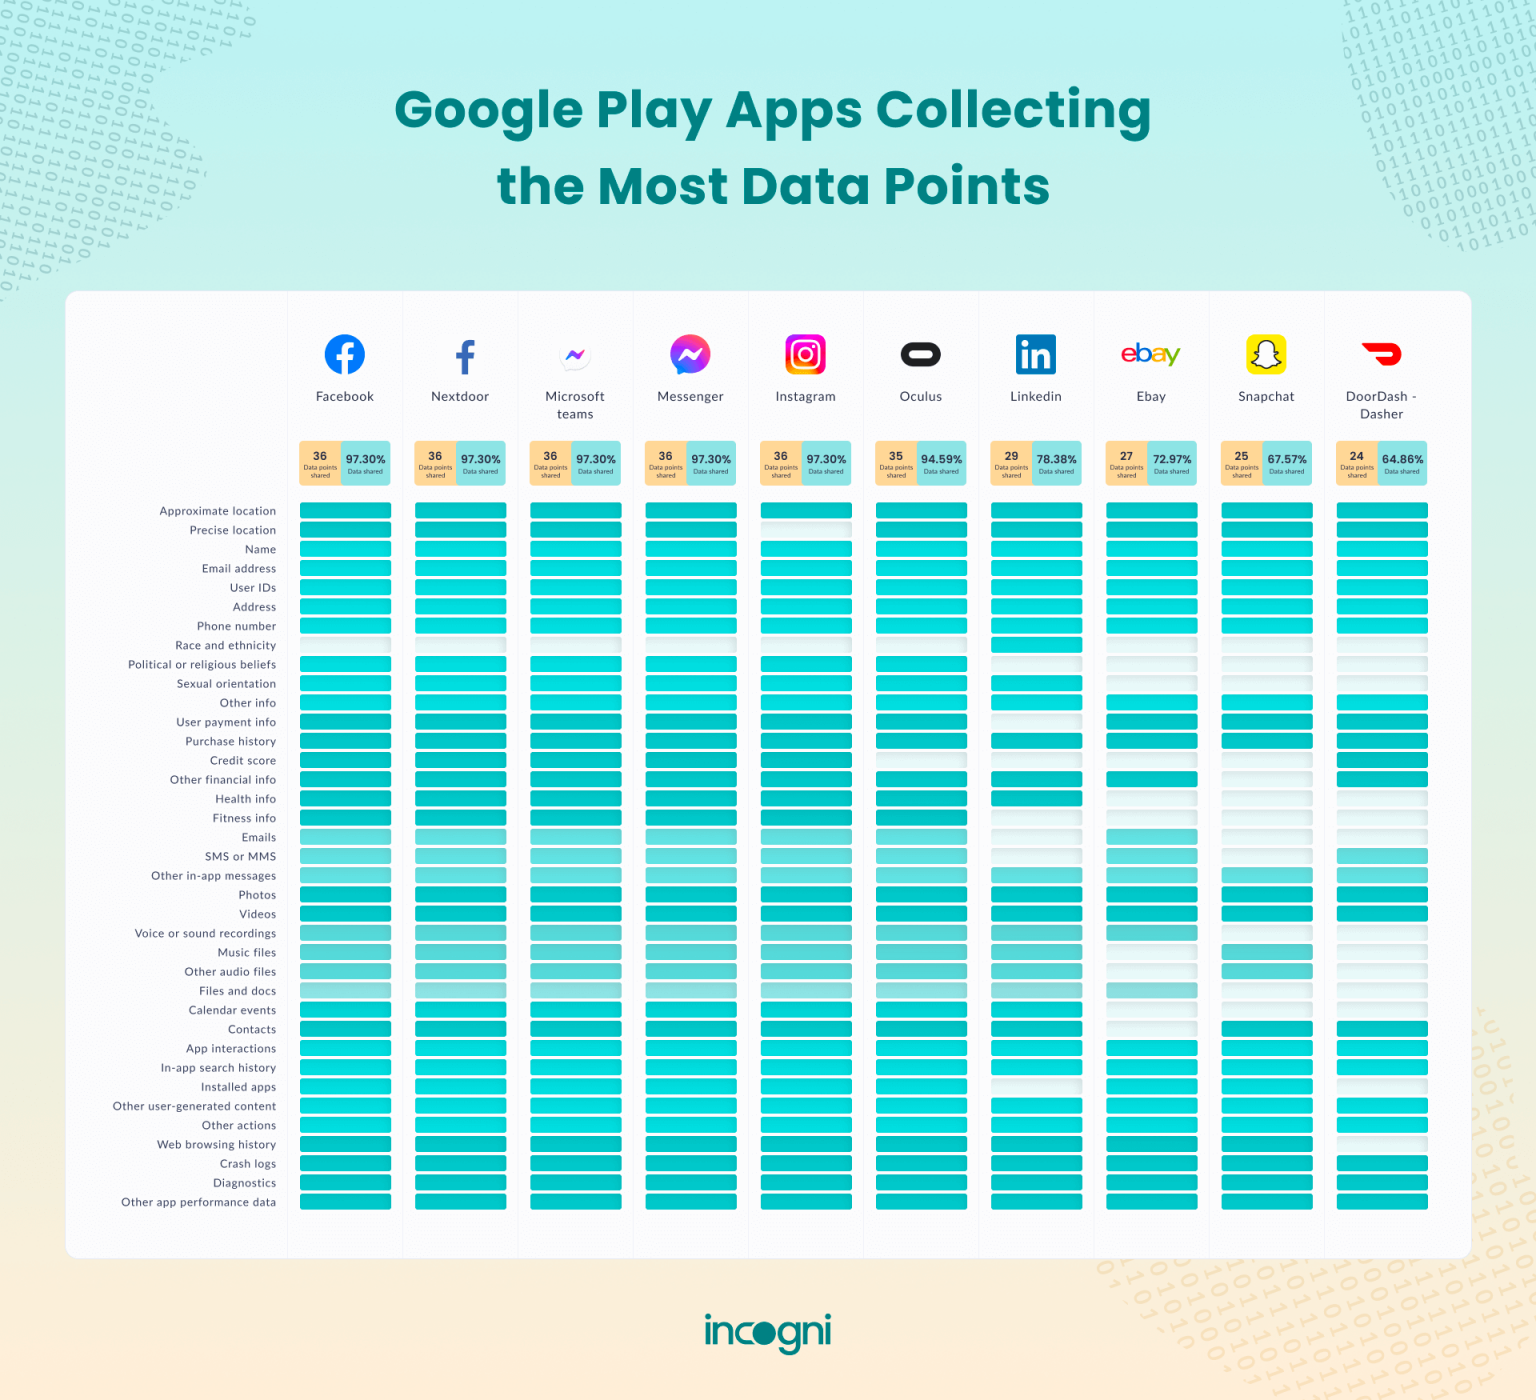
L’analisi di Incogni evidenzia che le app Meta come Facebook, Facebook Lite, Messenger Lite, Messenger e Instagram raccolgono la maggior parte delle informazioni su di te dichiarando di condividere molto poco. Per loro stessa ammissione, condividono solo 4 punti dati ma in realtà raccolgono 36 punti dati su 37: quasi tutto quello che c’è da sapere su di te.

https://www.key4biz.it/data-protection-una-app-su-due-condivide-dati-con-applicazioni-di-terze-parti/416815/


Il prezzo del pane vola a +18%, record in Europa

Truenumbers è l’appuntamento quotidiano con la rubrica curata dal portale www.truenumbers.it, il più importante sito editoriale di Data Journalism in Italia, fondato da Marco Cobianchi. Una rubrica utile per saperne di più, per approfondire, per soddisfare ogni curiosità, ma sempre con la precisione che solo i numeri sanno dare. Per leggere tutti gli articoli della rubrica Truenumbers su Key4biz clicca qui.

Il prezzo del pane in Europa continua a salire e di tanto. In media l’aumento nei paesi Ue è stato del 18% con picchi enormi come in Ungheria dove una pagnotta da un chilo, come mostra il grafico in apertura, oggi costa fino al 65,5% in più. L’aumento del prezzo del pane registrato in Italia è invece del 13,5%, un incremento che costerà alle famiglie italiane 900 milioni di euro. Nel 2022 un nucleo di 4 persone per comprare gli spaghetti, il pane e tutti gli altri prodotti a base di cereali e grano spenderà 175 euro in più rispetto al 2021.

Quanto costa un chilo di pane? A Milano 4,46 euro

A Milano il pane costa il doppio che a Napoli. Per la precisione sotto il Duomo una pagnotta da un chilo costa in media 4,46 euro. Va peggio a Bologna, qui per un chilo di pane dobbiamo sborsare fino 4,91 euro, mentre a Palermo costa in media 3,89 euro al chilo. E’ quello che emerge dal report di Coldiretti di luglio 2022. Il prezzo dell’ingrediente principale di ogni mensa, pranzo o convito che dir si voglia, registra prezzi ancora da “bene primario” a Napoli, dove un chilo di pane costa 2,16 euro e a Roma 2,92 euro. In generale  il prezzo medio del pane in Italia si aggira intorno a 5,31 euro al chilo con punte di 9,8 euro al chilo.

Quanto costa un chilo di grano? 40 centesimi

Un chilo di grano tenero viene pagato agli agricoltori intorno ai 40 centesimi e serve per produrre un chilo di pane. Ma quindi il grano costa ancora poco? La risposta è si, infatti l’aumento del costo del grano (e della farina) incide solo per il 10% sul prezzo del pane. A pesare sull’aumento del prezzo del pane non è tanto il costo della farina quindi ma il caro energia, l’affitto degli immobili, il prezzo per il trasporto e il costo del lavoro piuttosto che la materia prima agricola, il grano appunto. Facciamo luce anche su un altro punto, l’Italia non è dipendente dall’importazione di grano russo e ucraino.

L’Italia importa il grano principalmente dal Canada, 46%

Non siamo solo uno dei più grandi produttori ed esportatori di grano duro, siamo anche dei forti importatori del prezioso cereale. Tuttavia dalla Russia e dall’Ucraina ne importiamo pochissimo, meno del 3%. Discorso diverso per quanto riguarda le importazione dal Canada 46%, dalla Grecia 8%, dagli Usa 7% e dalla Francia 7%. Le importazioni dell’Italia quindi, complessivamente, sono si molto consistenti e rappresentano circa il 60% degli utilizzi interni ma non sono influenzate dall’arresto delle derrate provenienti dall’Europa dell’Est.

Grano ucraino, il Medio Oriente e il Nord Africa rischio carestia

Discorso diverso per quei Paesi che sul grano ucraino e russo basano praticamente tutta la produzione interna di pane. Come l’Egitto, primo importatore al mondo di grano. Il Paese guidato dal presidente Abdel Fattah al-Sisi, che a novembre ospiterà la Cop27 (la conferenza Onu sul clima), dipende dal grano russo per il 50% e per il 30% da quello ucraino. Forti problemi di approvvigionamento di grano riguardano anche la Libia che importa dall’Ucraina il 50% del fabbisogno di grano. In generale il rischio carestia è reale per tutti i Paesi dell’area del Medio Oriente e del Nord Africa, nazioni che consumano il doppio del pane rispetto all’Europa e per i quali il prezioso alimento non è solo un accompagnamento del pasto ma, in molti, casi il pranzo stesso.

Per questa ragione, per evitare che interi Paesi sprofondino nella carestia, l’Onu è riuscito con la mediazione della Turchia ha portare Russia e Ucraina alla firma di un trattato per assicurare il transito nel Mar Nero delle navi impegnate nell’esportazione di cereali, prodotti alimentari e fertilizzanti.

Black Sea Grain Initiative, l’accordo Russa-Ucraina per l’export di grano

E’ stato definito dal segretario generale dell’Onu Antonio Guterres un “accordo senza precedenti”, ed è proprio cosi. Perché il Black Sea Grain Initiative, l’accordo sulla ripresa delle esportazioni di grano ucraine attraverso il Mar Nero nel mezzo della guerra in corso è “un faro di speranza in un mondo che ne ha un disperato bisogno”.

Il piano delle Nazioni Unite, siglato il 27 luglio a Istanbul, apre la strada non solo al grano ma anche ai fertilizzanti russi, necessari ai Paesi medio orientali per aumentare la produzione interna del cereale. La ripresa dell’export russo e ucraino grazie all’accordo delle parti che s’impegnano a non intraprendere alcun attacco contro le navi mercantili (che procederanno attraverso il corridoio umanitario marittimo “controllato” dalla Turchia) aiuterà a stabilizzare la spirale dei prezzi alimentari in tutto il mondo e a evitare la carestia.

I dati si riferiscono al: 2022

Fonte: Eurostat, Coldiretti, Onu

https://www.key4biz.it/il-prezzo-del-pane-vola-a-18-record-in-europa/416806/


Reato di autoriciclaggio e limiti di punibilità: il caso delle criptovalute

Con una recente sentenza (la n. 27023 del 2022) la seconda sezione penale della Corte di Cassazione ha ritenuto che l’investimento di danari di provenienza illecita in criptovalute costituisca il reato di cui all’art. 648-bis.1 c.p., cioè l’autoriciclaggio.

I fatti: la truffa in Bitcoin e il successivo reinvestimento

Gli investigatori, a seguito di denuncia della persona offesa, riescono ad individuare il responsabile di una truffa che, appunto con metodi truffaldini, era riuscito a farsi versare ingenti somme di danaro (alcune decine di migliaia di euro) per poi reinvestirle sul mercato delle criptovalute, in particolare in Bitcoin (elemento non secondario, lo vedremo).

La norma che ha introdotto il reato di autoriciclaggio è relativamente recente (2014) e, al di là delle questioni strettamente giuridiche – che qui sarebbero fuori luogo – il legislatore ha voluto punire determinate condotte poste in essere dall’autore del cosiddetto “reato presupposto”, nel nostro caso una truffa.

La singolarità della norma è rappresentata dai limiti della punibilità. Infatti, la persona è sanzionata soltanto quando la stessa “impiega, sostituisce, trasferisce in attività economiche, finanziarie, imprenditoriali o speculative, denaro, beni o altre utilità che provengono dalla commissione di un delitto non colposo, per poter ostacolare nel concreto l’identificazione della loro provenienza delittuosa”.

Il punto centrale nel nostro discorso è, quindi, quello di verificare se il successivo reinvestimento dei proventi criminali siano “attività economiche, finanziarie, imprenditoriali o speculative” (fatto che sembra scontato) e se vi sia, attraverso ciò, la volontà di “ostacolare nel concreto l’identificazione della loro provenienza delittuosa”. E proprio questo sembra il nodo più complicato da sciogliere.

Il pregiudizio nei confronti delle criptovalute

In questo passaggio, che ha condotto alla decisione della Corte sfavorevole all’indagato, si svela il malcelato pregiudizio che i giudici della Cassazione nutrono –a torto o a ragione non è questo il punto – nei confronti delle criptovalute: “come sottolineato in dottrina, la configurazione del sistema di acquisto di bitcoin si presta ad agevolare condotte illecite, in quanto – a differenza di quanto rappresentato in ricorso con il richiamo alle registrazioni sulla blockchain e sul distribuited ledger – è possibile garantire un alto grado di anonimato (sistema cd. permissionless), senza previsione di alcun controllo sull’ingresso di nuovi “nodi” e sulla provenienza del denaro convertito (si è anche sottolineato come sia ormai noto il vasto numero di criptovalute utilizzate nel darkweb, proprio per le loro peculiari caratteristiche, e che alcune di esse, attraverso l’uso di tecniche crittografiche avanzate, garantiscono un elevato livello di privacy sia in relazione alla persona dell’utente sia in relazione all’oggetto delle compravendite)”.

Criptovalute: qualcosa “da nascondere”?

Ora, verosimilmente la conclusione giudiziaria e stata provocata da una non completa conoscenza del fenomeno criptovalute anche nella sua origine linguistica. Cripto, come sappiamo, proviene dal greco κρυπτός (nascosto, coperto). Sicché è facile collegare il termine “criptovalute” a qualcosa da nascondere, da tenere segreto, presuntivamente per fini non leciti.

In realtà, come ampiamente documentato, criptovalute non deriva direttamente dal citato termine greco, ma dal successivo neologismo “crittografia” che individua una tecnologia atta non necessariamente a nascondere qualcosa, ma, anzi, a garantirne l’autenticità e anche di modificabilità, nel nostro caso di un file informatico. Banalmente si potrebbe fare l’esempio, quotidiano per tutti ed anche per giuristi come giudici e avvocati, della firma digitale, appunto fondata su una tecnologia crittografica, ma che, di per sé, non nasconde alcunché del contenuto originale. Essa si limita ad aggiungere una sottoscrizione digitale in un documento informatico, lasciando totalmente immodificato il contenuto sottoposto alla firma.

Tornando al caso concreto, è noto che una moneta come il Bitcoin è certamente tra le valute digitali più trasparenti sul mercato, laddove la crittografia – lo si ricordi ancora una volta – è ivi applicata, nelle transazioni su blockchain a fini esclusivi di sicurezza delle stesse, in un certo senso sigillate dalla firma digitale.

È da escludere, pertanto, che a priori un investimento in criptovalute – specie in Bitcoin – costituisca di per sé un modo per nascondere la provenienza illecita del provento illegale.

https://www.key4biz.it/reato-di-autoriciclaggio-e-limiti-di-punibilita-il-caso-delle-criptovalute/416543/


Insurtech, il 28% degli italiani ha subito un furto di identità

Un italiano su tre ha subito una qualche sorta di furto di identità digitale e di dato sensibile online.

E’ questo il dato più preoccupante che emerge da un’indagine condotta da Ipsos, per conto di Wallife, una società di Insurtech specializzata in polizze digitali, l’ultima delle quali riguarda appunto l’assicurazione con relativa app dal pericolo di furto di dati biometrici ossia quei dati utilizzati per accedere al proprio smartphone.  

Leggi anche: Insurtech, mercato italiano a 200 milioni nel primo semestre 2022 più che triplicato in un anno

  • Secondo l’indagine, il 28% degli intervistati ha subito una qualche forma di furto di identità o di dati biometrici.
  • Il 15% degli intervistati ha subito un accesso fraudolento al suo profilo social
  • L’11% ha subito l’uso o la diffusione non autorizzata di fotografie sul web
  • Sempre l’11% ha subito un accesso fraudolento al conto corrente o all’account di trading online
  • Il 7% ha subito il furto di dati personali reperiti online come fonte di ricatto

Difendersi da soli non è sufficiente. Visto il trend in crescita dei furti di identità e degli accessi fraudolenti a dati privati, il 71% degli intervistati si è detto propenso a sottoscrivere una qualche forma di assicurazione online.

Basti pensare al danno d’immagine, di reputation, di coloro che subiscono ad esempio il furto del profilo su Facebook. Bloccare l’account è tutt’altro che semplice in molti casi.

https://www.key4biz.it/insurtech-il-28-degli-italiani-ha-subito-un-furto-di-identita/416576/


Insurtech, mercato italiano a 200 milioni nel primo semestre 2022 più che triplicato in un anno

200 milioni di euro in investimenti in insurtech nel primo semestre 2022, a fronte dei 60 milioni investiti nel primo semestre dello scorso anno, con la previsione di arrivare a 500 milioni entro fine anno 2022.Nonostante l’attuale periodo di incertezza macroeconomica, l’incremento del mercato insurtech italiano non si arresta: negli ultimi 30 mesi sono stati complessivamente 510 i milioni di euro investiti.  Detto questo, l’Italia resta il fanalino di coda nei confronti degli altri Paesi Europei, con Gran Bretagna, Germania e Francia che hanno rispettivamente investito, dall’inizio del 2020 a giugno 2022 ben 3,7, 3,3 e 2,9 miliardi di euro. È la fotografia del mercato insurtech italiano al 30 Giugno 2022 scattata dall’Insurtech Investment Index, ideato da IIA-Italian Insurtech Association, l’associazione che riunisce più di 200 player del mercato assicurativo, ed elaborato dall’Osservatorio Fintech & Insurtech del Politecnico di Milano

Scarsa digitalizzazione del settore assicurativo

Uno dei motivi dello svantaggio italiano nei confronti degli altri Paesi riguarda la bassa digitalizzazione del settore assicurativo nostrano. L’Insurtech Investment Index Report ha evidenziato come il rapporto tra compagnie assicurative e start up o PMI innovative in Italia sia ancora in una fase preliminare rispetto a quanto accade in altri paesi europei. Se infatti nel nostro Paese abbiamo avuto negli ultimi 30 mesi circa 120 milioni di investimenti in startup i nostri vicini europei hanno finalizzato investimenti per cifre di circa 10 volte superiori.

Obiettivo un miliardo di investimenti entro il 2023

Dopo un 2021 da record, che aveva fatto registrare un più 90% di investimenti nei confronti del 2020, il valore di questi ultimi a livello globale ha proseguito la sua crescita, sebbene la recente crisi in Ucraina e la conseguente situazione economica ne abbiano rallentato la corsa. In Italia, che si trova più indietro rispetto agli altri Paesi, lo sviluppo è stato più rilevante in confronto ai vicini Paesi europei, ed è per questo che l’Associazione mantiene l’outlook sull’obiettivo di un miliardo di euro investiti entro il 2023.

Gap di digital skill per il 71% dei player assicurativi

Per raggiungere tale traguardo IIA pone l’accento sulla necessità di stimolare la digitalizzazione del comparto.  A oggi il 71% dei player in ambito assicurativo ritiene che ci sia un gap tecnico e digitale nelle loro competenze. Tuttavia una ricerca IIA, in collaborazione con EY, ha evidenziato come sia diventata una priorità per le compagnie assicurative ridurre il gap di competenze all’interno della filiera e avviare accordi con partner innovativi allo scopo di competere nello scenario attuale. In particolare: il 45% del campione ha avviato collaborazioni con tech company,il 66% con enti accademici, il 59% con Insurtech e il 34% con acceleratori o incubatori. Le insurtech, inoltre, sono percepite dall’80% degli intervistati come un’opportunità per abilitare nuovi prodotti, nuovi processi e migliorarne l’efficienza.

Secondo i dati raccolti dall’Insurtech Investment Index del Politecnico l’82% delle compagnie intervistate ha dichiarato prioritario innovare la propria offerta di prodotti e servizi, mentre il 77% ritiene una priorità aumentarne l’efficienza. Tra le tecnologie innovative su cui puntare l’85% degli intervistati ha indicato API (Interfaccia di programmazione delle applicazioni), e il 77% ha indicato soluzioni di intelligenza artificiale.  

Consumatore sempre più digitale

Tale evoluzione diventa fondamentale alla luce di un consumatore sempre più digitale che oggi rappresenta il 42% del target assicurativo, era al 33% pre-pandemia. Secondo le stime dell’Associazione entro 10 anni l’82% delle persone interessate a prodotti assicurativi sarà digitale e, secondo i principali istituti di ricerca, l’offerta di questo genere di polizze crescerà in Europa del 30/40% in un decennio.

A oggi tuttavia il consumatore italiano sta scontando un forte gap di conoscenze nei confronti del mondo assicurativo. Secondo la ricerca “Consumatore Digitale: come evolve la propensione verso l’offerta assicurativa”, realizzata da IIA in partnership con Vite Sicure, Reale Mutua e I-arena, il 55% del campione intervistato non conosce prodotti assicurativi oltre RC auto, e il 25% non saprebbe cosa assicurare. Inoltre, la ricerca evidenzia che il 73% dei consumatori si assicura rivolgendosi ancora a intermediari di fiducia, sintomo di un’offerta digitale non ancora sviluppata, che porta il consumatore a scegliere canali di vendita tradizionali, in mancanza di alternative competitive. Tuttavia, la penetrazione di polizze digitali comincia a farsi largo: il 47% di chi ha comprato un’assicurazione nel 2021 ha scelto un’assicurazione digitale. Per tale motivo secondo IIA le compagnie devono investire in programmi di education, rivolti sia ai lavoratori della filiera, ma anche ai consumatori che devono comprendere il valore di tali soluzioni.

https://www.key4biz.it/insurtech-mercato-italiano-a-200-milioni-nel-primo-semestre-2022-piu-che-triplicato-in-un-anno/416489/


Il metaverso piace molto più ai datori di lavoro che ai dipendenti

Il metaverso piace molto di più ai datori di lavoro che ai dipendenti. E’ quanto emerge da un’indagine condotta da ExpressVPN, secondo cui da un lato si registra l’entusiasmo dei datori di lavoro, dall’altro l’ansia e l’atteggiamento di maggiore attesa dei dipendenti.

A domanda precisa, soltanto il 46% dei dipendenti intervistati si è detto entusiasta della novità del metaverso, a fronte di un 66% di datori di lavoro che hanno invece espresso molto entusiasmo ed interesse.

Di certo non manca un cerco timore generalizzato di un ulteriore strumento di sorveglianza per i dipedenti.

Datori di lavoro più ottimisti

Anche in termini di ottimismo, i datori di lavoro hanno espresso un 54% di commenti positivi, a fronte di un misero 32% da parte degli impiegati. Il 51% dei dipendenti si è detto curioso, il 17% confuso dalla novità.

I dipendenti sono più ansiosi rispetto alla novità, con una percentuale del 24%,a fronte del 14% dei datori di lavoro.

Il 16% degli impiegati addirittura non si fida del concetto stesso di metaverso, a fronte di un 10% dei datori di lavoro.

Impiegati sospettosi

Circa il 20% dei dipendenti si è detto sospettoso degli effetti del metaverso in ambito lavorativo, a fronte del 16% dei datori di lavoro.

Più pessimisti, anche se di poco, gli impiegati (16%) a fronte del 14% dei datori di lavoro. Paura soltanto da parte del 14% dei dipendenti e dal 13% dei datori.

Ma quali sono i vantaggi e gli aspetti più creativi del metaverso applicato al mondo del lavoro secondo i datori? Ebbene, un 45% di datori di lavoro intervistati sente che il metaverso possa offrire una maggior flessibilità in termini di lavoro da casa, mentre un 36% ritiene che possa migliorare di molto il modo di collaborare con i colleghi e persone che lavorano insieme.

Circa il 33% immagina che ci potrebbero essere maggiori opportunità di lavoro, e una percentuale analoga è curiosa di godersi un viaggio virtuale.

Metaverso al posto di Teams e di Zoom?

Circa il 32% ritiene che il metaverso porterà maggiori interazioni sociali. Il 31% è convinto che sostituirà Teams, Zoom e altri strumenti di conference.

Circa il 29% ritiene che offrirà uno spazio di lavoro infinito, a fronte di un 25% che ritiene che un vantaggio competitivo rispetto ai colleghi.

Il 24% crede che abbasserà le barriere per i disabili o per chi ha limitazioni fisiche.

Il 24% degli impiegati dal canto loro guarda con interesse alla possibilità di creare un avatar di se stessi.

Il 23% è interessato e guarda con favore alla possibilità di diminuire gli spostamenti verso e dal lavoro e il 17% dalla possibilità di essere pagati in criptovaluta.

https://www.key4biz.it/il-metaverso-piace-molto-piu-ai-datori-di-lavoro-che-ai-dipendenti/416447/


eCommerce: cresce la rilevanza di metaverso, NFT e criptovalute

Cresce fra i consumatori la popolarità di metaverso, NFT e criptovalute nel mercato dell’eCommerce. E’ quanto emerge dal “Global Consumer Report: Current and Future Shopping Trends” l’indagine globale pubblicata oggi da BigCommerce per offrire una visione delle tendenze attuali ed emergenti del mondo e-commerce e delle nuove abitudini d’acquisto dei consumatori. Da quanto emerge, il Metaverso, le criptovalute e gli NFT sono pronti a rivoluzionare il mondo del commercio, ma le esperienze di acquisto personalizzate e gli incentivi restano fondamentali. Tra i principali dati messi in luce dall’indagine:

  • il 55% degli intervistati ha dichiarato di fare acquisti online almeno una volta alla settimana. La moda e l’abbigliamento sono le categorie più popolari (80%), con l’elettronica al secondo posto (56%) e l’intrattenimento al terzo (55%).
  • I consumatori stanno iniziando ad utilizzare l’opzione di pagamento “Buy Now, Pay Later” quando disponibile. In Italia a usarla è il 5%.
  • La personalizzazione influisce sulle decisioni di acquisto, rendendoci disposti a condividere alcune informazioni personali per un’esperienza di acquisto personalizzata. In Italia, il 38% degli intervistati è disposto a condividere i propri dati a seconda delle informazioni richieste, mentre il 29% afferma che dipende dal brand e il 23% non è disposto a farlo in genere.
  • Per quanto riguarda gli acquisti nel Metaverso, i consumatori si dividono equamente tra propensi (46%) e non propensi (52%).
  • A differenza del Metaverso, la maggior parte dei consumatori dichiara di non avere una buona conoscenza degli NFT, con il 26% che afferma di non sapere nemmeno cosa siano.
  • Riguardo ai metodi di pagamento utilizzati per gli acquisti online, il 5% dei consumatori ha dichiarato di utilizzare le criptovalute, in maggioranza negli Stati Uniti e in Italia.

Curiosamente, secondo il report i consumatori italiani sono i più disponibili a condividere i loro dati online. Sempre per gli italiani, la sostenibilità è un fattore primario, più degli altri. Infine, i consumatori del nostro paese sono i più interessati a merci virtuali e quelli che meglio comprendono i benefici delle criptovalute.

https://www.key4biz.it/ecommerce-cresce-la-rilevanza-di-metaverso-nft-e-criptovalute/416368/


Negli Emirati Arabi la stazione di polizia sbarca nel metaverso 

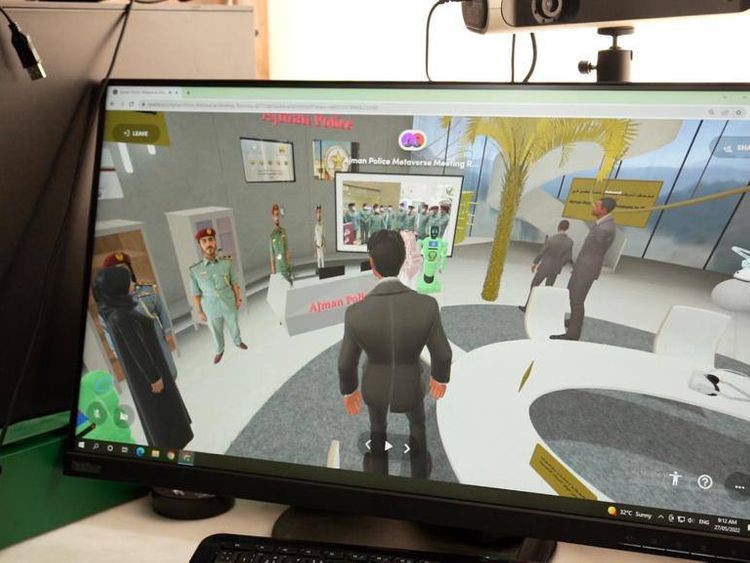
Nella città di Ajman, Emirati Arabi Uniti vicino a Dubai, la Polizia incontra i cittadini nel metaverso. Gli avatar delle persone si incontrano con il personale e così evita il problema di recarsi di persona alla stazione di polizia. Lo scrive Gulfnews.com.

L’atrio della questura è così riprodotto in digitale

La gente e il personale della stazione possono così interagire come se si trovassero faccia a faccia, basta indossare le cuffie per la realtà virtuale e collegarsi poi tramite smartphone, tablet o pc fisso.

Per i visitatori c’è la possibilità di incontrare il personale in una stanza virtuale nel metaverso.

La questura nel metaverso

Il comando generale della polizia di Ajman ha affermato che il suo progetto metaverse è il primo servizio di polizia di questo tipo negli Emirati Arabi Uniti e lo sviluppo lo rende il primo ente governativo nell’emirato di Ajman a fare il salto digitale.

Il tenente colonnello Mohammed bin Abdullah Abu Shehab, capo del team di sviluppo dei servizi presso la stazione di polizia globale di Al Nuaimiya ad Ajman, ha dichiarato: “Il progetto rientrava negli sforzi della polizia di Ajman per rafforzare la cooperazione con i suoi clienti e coinvolgerli nella progettazione e nello sviluppo dei servizi. Metaverse si inserisce nell’ambito della facilitazione dell’incontro tra i clienti attraverso la realtà virtuale, che li unisce agli agenti di polizia senza la necessità di una presenza personale in questura”.

https://www.key4biz.it/negli-emirati-arabi-la-stazione-di-polizia-sbarca-nel-metaverso/416350/