Intelligenza artificiale, Blockchain e IoT. Cosa vorrà fare il nuovo Governo?

Intelligenza artificiale, Blockchain e IoT. Tre tecnologie all’avanguardia, finite per un motivo o per l’altro (pandemia, crisi economica, guerra in Ucraina) ai margini dell’agenda politica nel nostro paese.

Cosa farà il nuovo Governo?

Il nostro paese vorrà riprendere in mano lo sviluppo di queste tre tecnologie, con strategie nazionali ben definite?

Il Pnrr sarà in grado di valorizzare queste tecnologie?

Leggi anche: Pnrr, rete unica, Cloud nazionale. Le incognite digitali del dopo-Draghi

AI, Blockchain, IoT: 45 milioni dal Mise per la ricerca. Ma sono sufficienti?

Il Mise ha da poco pubblicato le modalità e i termini di presentazione delle domande per richiedere i finanziamenti del Fondo per lo sviluppo delle tecnologie e delle applicazioni di intelligenza artificiale, blockchain e internet of things, istituito presso il Mise con una dotazione iniziale di 45 milioni di euro.

A partire dal 21 settembre 2022 le imprese e i centri di ricerca pubblici o privati, anche in forma congiunta tra loro, potranno richiedere agevolazioni per realizzare progetti di ricerca e innovazione tecnologica legati al programma transizione 4.0.

Ma 45 milioni di euro sono una cifra congrua?

Francamente non ci sembra.

Risorse nel Pnrr

La speranza è ovviamente che il nostro paese riesca a sfruttare le risorse del Pnrr per valorizzare e sviluppare “in casa” soluzioni e sistemi tecnologici basati su IA, Blockchain e IoT. Ma le difficoltà da superare non sono certo poche. Si tratta però di tecnologie fondamentali per lo sviluppo di nuove soluzioni in particolare in ambito industriale, con prospettive di crescita a livello globale molto promettenti.

Intelligenza artificiale, un po’ di numeri

Sono sempre gli Stati Uniti a guidare a livello globale la corsa all’intelligenza artificiale (IA) in termini di investimenti. Nel 2021 i venture capitalist americani hanno spostato in questo settore 52,9 miliardi di dollari. Un fiume di finanziamenti tre volte più grande di quello cinese (17 miliardi di dollari) e dieci volte più grande del corrispettivo britannico (4,6 miliardi di dollari).

Anche la Commissione Ue considera l’Intelligenza Artificiale strategica, con investimenti complessivi per 150 miliardi di euro. Ma la questione etica del suo utilizzo, in particolare legato al riconoscimento facciale e ai limiti da fissare in ossequio al diritto di riservatezza, pone dei paletti in Europa che vanno fissati in modo definitivo.

A che punto siamo con l’Intelligenza Artificiale in Italia? Cosa prevede il Pnrr?

Il governo ha finanziato 15 progetti su intelligenza artificiale e blockchain per 73 milioni di euro. A questi si affianca il fondo dedicato da 15 milioni di euro. “Il Piano nazionale di ripresa e resilienza incide, finanza e sostiene lo sviluppo e l’implementazione dell’intelligenza artificiale, mettendo a disposizione 350 milioni di euro per aumentare gli Innovation Hub da 8 a 50 e potenziare i Competence Centre“, ha detto il ministro dello Sviluppo economico, Giancarlo Giorgetti, a Gli Stati Generali 2022 Dell’Intelligenza Artificiale lo scorso 22 marzo.

“Accompagniamo lo sforzo che fa Cassa Depositi e Prestiti Venture Capital per gestire il Fondo Nazionale per l’Innovazione. Il Fondo si preoccupa di sviluppare le filiere, grazie all’intelligenza artificiale il Cloud, l’assistenza sanitaria, l’industria 4.0. Abbiamo poi degli incentivi di tipo ordinario che supportano i progetti di intelligenza artificiale, il primo è il fondo per la crescita sostenibile”, ha aggiunto il titolare del Mise, ricordando anche decreto interministeriale per stabilire i criteri e le modalità di utilizzo delle risorse dei fondi che finanziano i progetti di ricerca, sviluppo e innovazione legati all’Ia da realizzare in Italia.

Strategia nazionale per l’Intelligenza Artificiale

Il Governo ha varato il 21 novembre 2021 la Strategia nazionale per l’Intelligenza Artificiale. La strategia italiana è in linea con quella della Ue.

Il governo inoltre ha adottato il Programma Strategico per il settore che, tra il 2022 e il 2024, delinea ventiquattro politiche da implementare nei prossimi tre anni per potenziare il sistema Ia in Italia, attraverso creazione e potenziamento di competenze, ricerca, programmi di sviluppo e applicazioni dell’Ia. “Questo programma è frutto del lavoro congiunto del ministero dell’Università e della Ricerca, del ministero dello Sviluppo Economico e del ministro per l’innovazione tecnologica e la transizione digitale. Ora è necessario declinare il documento programmatico in una strategia concreta, per renderlo applicabile al settore dei Trasporti, della Pubblica Amministrazione e della Sanità”, ha aggiunto il ministro.

A che punto siamo con la sua implementazione?

E cosa intende farne il nuovo governo?

A che punto siamo con la Blockchain?

Per quanto riguarda la Blockchain, il nostro paese è ancora più in ritardo rispetto allo sviluppo dell’Intelligenza Artificiale. Il 18 giugno 2020 il Mise pubblica sul suo sito una consultazione pubblica aperta alle imprese per l’elaborazione di una strategia nazionale per lo sviluppo della Blockchain. La consultazione si è chiusa un mese dopo, ma da allora il Governo non è andato più avanti con “la redazione della strategia nazionale per Blockchain e registri distribuiti”, per quanto fosse stata preannunciata.

Perché questa interruzione?

Cosa ha bloccato lo sviluppo di una strategia nazionale condivisa per lo sviluppo della Blockchain?

Per alcuni lo stop sarebbe dovuto a questioni di carattere tecnologico, con risvolti geopolitici: gran parte delle componenti tecnologiche della Blockchain sarebbero cinesi e gli usa avrebbero ingiunto agli alleati (fra cui anche l’Italia) di non procedere con lo sviluppo di una tecnologia troppo legata a componenti cinesi.

Sarà davvero così?

O c’è dell’altro?

C’è da dire, fra l’altro, che la Blockchain è considerata una delle componenti tecnologiche più importanti per lo sviluppo del metaverso.

IoT investimenti in ripresa

Per quanto riguarda il mercato dell’IoT, dopo il rallentamento degli investimenti nel periodo della pandemia, la tendenza dovrebbe invertirsi per tornare a crescere il prossimo anno. L’IoT secondo gli analisti tornerà a crescere dal 2023. C’è da dire che lo sviluppo dell’IoT è strettamente connesso con la diffusione capillare del 5G, soprattutto a livello di aziende.

Entro il 2028, il numero di connessioni IoT globali dovrebbe crescere di sette volte fino a 5,3 miliardi rispetto al dato del 2018, secondo Analysys Mason, superando il tasso di crescita degli smartphone stimato per lo stesso periodo.

Questo anche per una diminuzione del costo dei sensori, che già sono scesi da 1,30 dollari per unità nel 2004 a 0,38 dollari nel 2020.

Il mercato IoT crescerà ancora nel mondo raggiungendo per Markets and Markets un valore pari a 650 miliardi di dollari entro il 2026 (il +100% di crescita rispetto ai 300 miliardi di dollari stimati per il 2021), con un tasso di crescita medio annuo atteso attorno al +16,7% (Cagr 2021-2026)).

Guardando al mercato IoT della sola Europa, dop un paio di gradini più lunghi del previsto tra il 2020 ed il 2022, la scala torna a crescere in verticale, con ricavi attesi per il 2023 pari a 5,74 miliardi e per il 2024 a 6,31 miliardi di dollari.

Come intende muoversi il nostro paese?

https://www.key4biz.it/intelligenza-artificiale-blockchain-e-iot-cosa-vorra-fare-il-nuovo-governo/412772/


Chip, gli USA investono 52 miliardi di dollari. Pronti ad attaccare il mercato cinese

Washington potenzia l’industria nazionale dei chip

Gli Stati Uniti sembrano intenzionati a muoversi su due fronti per ricavare un vantaggio diretto e immediato sul mercato globale dei chip: da una parte aumentare la produzione interna con nuovi investimenti miliardari, dall’altra infastidire in ogni modo possibile i fornitori cinesi.

Secondo quanto riportato in un articolo pubblicato dalla Reuters, il Governo americano è seriamente intenzionato a percorrere entrambe le strade.

Per potenziare l’offerta interna di chip il Congresso ha approvato un piano di investimenti di circa 52 miliardi di dollari, parte integrante del CHIPS and Science Act da 280 miliardi di dollari votato per rafforzare l’innovazione scientifica e tecnologica degli Stati Uniti.

Obiettivo primario del provvedimento è sostenere e facilitare il lavoro dei produttori di chip per una vera e propria filiera “made in America”, che garantisca una crescente fabbricazione di semiconduttori direttamente su territorio nazionale.

Questo significherebbe una minore dipendenza dalle supply chain globali, soprattutto dai fornitori cinesi e asiatici in generale, ma anche più posti di lavoro (tema centrale per la campagna elettorale in corso in vista delle elezioni di mid term a novembre).

Il problema è che dopo il voto del Congresso, manca solo la firma del Presidente degli Stati Uniti, Joe Biden, per la sua conversione in legge.

L’attacco ai produttori cinesi

Fin qui il potenziale industriale americano, che potrebbe anche aumentare con il passare degli anni, ma non abbastanza secondo gli analisti per dominare la scena globale.

Riguardo il mercato mondiale dei chip e dei semiconduttori, il ragionamento di base riportato dall’articolo è il seguente: se non puoi fare meglio dei tuoi rivali, almeno cerca di dargli fastidio e di ridurre il loro vantaggio.

Così Washington potrebbe ridurre, se non bloccare in determinate condizioni, le forniture di componenti chiave ai produttori di chip dell’area di influenza cinese, come ad esempio soluzioni di storage basate su tecnologia Nand che sono centrali per le memorie basate su semiconduttore SSD (drive a stato solido, sostitutivi degli hard disk tradizionali) e altri storage flash (tecnologia a stato solido che utilizza chip di memoria flash per la scrittura e l’archiviazione dei dati)

Si tratta di strumenti tecnologici avanzati e utilizzati per creare chip con 128 strati, fino a 176 e oltre.

Il mercato mondiale parla asiatico

I produttori americani Micron e Western Digital rappresentano oggi poco più del 23% dell’industria mondiale di Nand, mentre a dominare con il 35% è la coreana Samsung.

Più in generale il mercato mondiale dei semiconduttori vede la taiwanese Tsmc sul podio più alto con il 54% del totale, seguita da Samsung con il 17% e un’altra taiwanese la Umc con il 7%. L’americana GlobalFoundries si piazza al quarto posto con quasi il 7%, seguita dalla Smic al quinto con il 5%.

Sempre secondo la Reuters, il Governo americano sarebbe intenzionato a ridurre sensibilmente queste forniture tecnologiche ai grandi produttori di chip cinesi come la Semiconductor Manufacturing International Corporation (Smic) o la Yangtze Memory Technologies Company (Ymtc), colpendo indirettamente anche Samsung che produce stabilmente in Cina.

La resistenza di Pechino

Il problema è che gli altri non rimangono fermi ad aspettare. Ad esempio, nonostante le sanzioni commerciali americane, Smic sta sviluppando dei nuovi chip di 7 nanometri modellati sul progetto del concorrente di taiwanese Tsmc.

Ymtc nel frattempo ha ricevuto finanziamenti per 24 miliardi di dollari da Pechino per implementare ed innovare la produzione di chip cinese.

Sall’altra sponda del Pacifico, Micron ha risposto con un nuovo chip Nand a 232 strati che potrebbe portare a SSD da 200 TB.

https://www.key4biz.it/chip-gli-usa-investono-52-miliardi-di-dollari-pronti-ad-attaccare-il-mercato-cinese/412719/


6 lavori che esploderanno per realizzare il metaverso

Il metaverso potrebbe ridefinire dalla a alla z il nostro modo di vivere, dai consumi di contenuti digitali al nostro lavoro. Ma chi è responsabile, in concreto, di portare queste nuove dimensioni virtuale in vita? 

Secondo la banca di investimenti Citigroup, il metaverso – mondi virtuali dove le persone possono interagire direttamente tramite avatar – potrebbe raggiungere un valore clamoroso di 13 trilioni di dollari con 5 miliardi di utenti nel 2030.

In altre parole, il futuro è dietro l’angolo e le grandi tech company come Meta Platforms (conosciuta come Facebook), Microsoft, Apple, Amazon e Alphabet avranno bisogno di molto talento proveniente da diversi campi per rendere possibile il metaverso.

“È naturale che queste aziende cercheranno di espandere la propria forza lavoro e assumere più personale tecnico per soddisfare le ambizioni di un progetto di tale portata”, afferma Jonathan Merry, CEO di BanklessTimes, una pubblicazione online dedicata alla finanza alternativa e alle criptovalute. “La creazione del mondo è un processo meticoloso che richiede incredibili livelli di creatività, il che significa che queste aziende hanno bisogno di tutte le persone creative su cui possono mettere le mani”.

Una nuova dimensione

BanklessTimes ha messo in fila sei ambiti necessari per creare il metaverso, considerando artisti specializzati in realtà virtuale e aumentata, lavori non tecnologici come architetti, le cui capacità saranno valutate in base alla capacità di creare mondi digitali simili alla vita vera. C’è da dire che con il metaverso il concetto di realtà sarà molto flessibile e che nel metaverso sarà possibile per gli utenti sentire, odorare, toccare oggetti.

Il metaverso, inoltre, estenderà le capacità di internet in generale, visto che di pari passo con lo sviluppo del metaverso cambiano anche le modalità di interazione digitale degli utenti. Questa evoluzione è conosciuta come Web 3.0.

 Secondo BanklessTime, “Sta succedendo. Può piacerti o no, ma il metaverso è molto reale e si sta avvicinando all’essere la prossima grande cosa, giorno dopo giorno”, dice. “Ma mentre abbiamo già la maggior parte della tecnologia affinché ciò sia possibile, è necessaria un’immensa quantità di lavoro per creare questi mondi virtuali dettagliati, quindi il vero metaverso potrebbe benissimo essere distante diversi decenni”.

Nel frattempo, saranno richiesti vari artisti e sviluppatori. Ecco sei professioni che renderanno possibile il metaverso, secondo BanklessTimes.

 Artisti 3D

Artisti 3D o artisti specializzati in immagini generate dal computer creeranno interi mondi virtuali per l’interazione degli avatar degli utenti.

Designer di Interfaccia utente e User experience

Designer di Interfaccia utente e User experience si assicureranno che gli utenti possano interagire fra loro e accedere a qualunque piattaforma indipendentemente dallo specifico metaverso che l’utente abbi ascelto.

 Designer di AR e VR

I designer di realtà aumentata e realtà virtuale porteranno il lavoro degli artisti 3D, UI e UX designer. Mentre i designer VR garantiscono un livello di dettaglio e narrazione nei modelli 3D per creare mondi coinvolgenti, i designer AR aggiungono suoni, video, grafica e persino sovrapposizioni GPS ai contenuti digitali che possono rispondere in tempo reale ai cambiamenti nell’ambiente dell’utente.

 Ingegneri e sviluppatori di software

Ingegneri e sviluppatori del software codificano i mondi creati dagli artisti.

 Ingegneri di AI

Gli ingegneri di AI usano l’intelligenza artificiale ed le tecniche di machine learning per sviluppare applicazioni e sistemi convenienti ed efficienti.

Carriere non IT nel metaverso

Dagli architetti ai designers di interni, dai designers di moda agli storytellers, serviranno diverse competenze per fare del metaverso una realtà davvero immersiva e un’esperienza veramente attrattiva per gli utenti.

https://www.key4biz.it/6-lavori-che-esploderanno-per-realizzare-il-metaverso/412704/


Osservatorio Agcom, cresce l’ultrabroadband nel primo trimestre. Rame -40% in quattro anni

L’Autorità per le Garanzie nelle Comunicazioni ha pubblicato oggi i dati dell’Osservatorio sulle Comunicazioni relativi al primo trimestre dell’anno.

Telefonia

Nella rete fissa gli accessi complessivi hanno visto una leggera flessione rispetto al trimestre precedente, ma una marginale crescita (34 mila unità) su base annuale.

Negli ultimi dodici mesi, è da segnalare come le tradizionali linee in rame si siano ridotte di oltre 1,5 milioni (circa 9,1 milioni nell’ultimo quadriennio), mentre le linee che utilizzano altre tecnologie, da inizio anno, sono aumentate di circa 300mila.

Nel marzo 2018, il 68,5% degli accessi alla rete fissa era in rame; dopo quattro anni questi sono al 25,7%.

Allo stesso tempo, sono sensibilmente aumentati gli accessi con tecnologie che consentono prestazioni avanzate: le linee FTTC sono aumentate di oltre 700 mila unità su base annua e di oltre 5,5 milioni nell’intero periodo; gli accessi FTTH sono cresciuti di circa 620 mila unità e, a fine marzo, superavano i 2,8 milioni. In crescita, anche se in misura più contenuta, risultano anche le linee Fixed Wireless Access che, con un incremento di circa 110 mila unità nell’anno, hanno superato 1,7 milioni.

Le linee broadband complessive, a fine marzo 2022, sono circa 18,7 milioni (in crescita di 240 mila unità rispetto all’anno precedente).

Le dinamiche sopra illustrate si riflettono in un notevole aumento delle prestazioni in termini di velocità di connessione commercializzata: le linee con velocità pari o superiori ai 30 Mbit/s sono il 78% delle complessive linee broadband, mentre il peso di quelle con prestazioni superiori ai 100 Mbit/s è salito, dal 22,9% del marzo 2018, al 63,3% del marzo 2022.

Traffico dati in aumento dell’1,8% in un anno

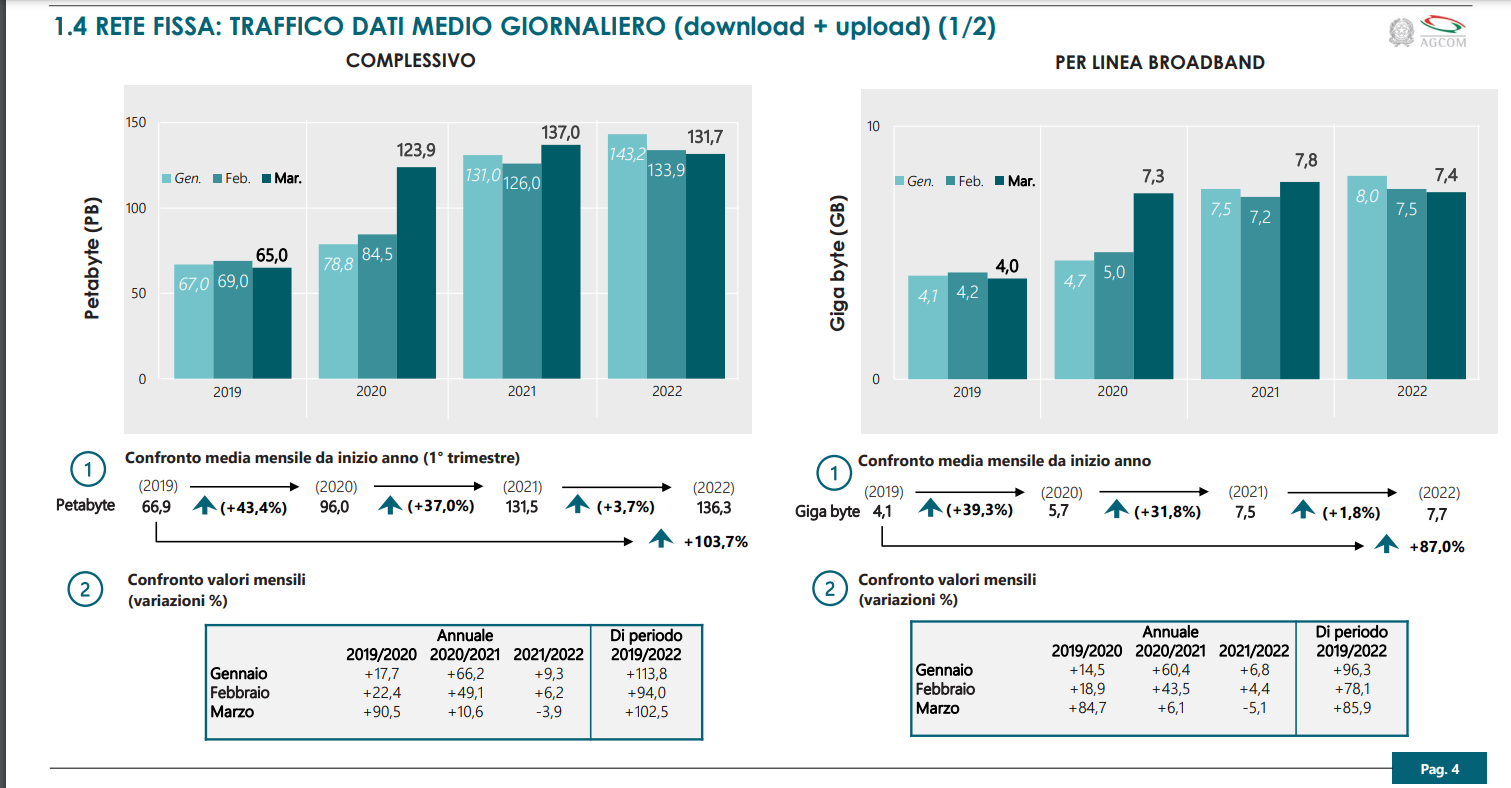
In costante aumento il traffico di voce e dati, anche se in misura inferiore rispetto al periodo di lockdown. Infatti, l’attenuarsi delle restrizioni sanitarie ed il graduale ritorno alla normale quotidianità costituisce un fattore del tendenziale rallentamento nella crescita dei volumi di traffico che si osserva nel primo trimestre dell’anno, aumentato del 3,7% rispetto al corrispondente valore del 2021; è peraltro opportuno osservare che rispetto ai mesi gennaio-marzo del 2020 la crescita è stata del 42% e superiore del 100% rispetto al primo trimestre 2019 pre-pandemia. I dati unitari di consumo (traffico giornaliero per linea broadband) nel primo trimestre dell’anno mostrano un aumento valutabile nell’1,8% rispetto al 2021, e corrispondentemente del 34,2% rispetto al 2020 e dell’87% rispetto al 2019.

Tim primo operatore

Il quadro competitivo degli accessi broadband e ultra-broadband, a fine marzo, vede confermarsi Tim quale maggiore operatore con il 40,9%, seguito da Vodafone con il 16,8%, Fastweb con il 14,6% e Wind Tre con il 14,2%.

Rete mobile, Wind Tre primo operatore per sim human

Nel segmento della rete mobile, a fine marzo 2022 le sim attivate hanno raggiunto complessivamente (Human e M2M) i 106,5 milioni (+2,1 milioni su base annua): nello specifico, le sim M2M sono cresciute per poco più di 1,7 milioni, mentre quelle Human (cioè “solo voce”, “voce+dati” e “solo dati” che prevedono iterazione umana) risultano stabili su base trimestrale (78 milioni), ed in crescita per oltre 400 mila unità su base annua.

Le linee Human sono rappresentate per l’86,8% dall’utenza residenziale, mentre con riferimento alla tipologia di contratto, nell’88,8% dei casi è riferito alla categoria “prepagata”.

Con riferimento alle linee complessive, Tim risulta market leader con il 28,5%, seguita da Vodafone (28,2%) e Wind Tre (24,4%), mentre Iliad raggiunge l’8,3%.

Considerando il solo segmento delle sim “human”, Wind Tre rimane il principale operatore con il 26,2%, seguito da Tim con il 25,3% e Vodafone con il 22,8%, mentre Iliad, con una crescita di 1,6 punti percentuali su base annua, ha raggiunto l’11,3%.

Nel primo trimestre dell’anno sono valutabili in circa 56,7 milioni le sim “human” che hanno prodotto traffico dati: il relativo consumo medio unitario giornaliero è stimabile in circa 0,56 GB, in crescita del 27,1% rispetto al primo trimestre 2021.

https://www.key4biz.it/osservatorio-agcom-cresce-lultrabroadband-nel-primo-trimestre-rame-40-in-quattro-anni/412662/


EmiliaRomagnaWiFi, 7 Km di costa a portata di click tra Cervia e Milano Marittima

È stato inaugurato il 29 giugno il primo stralcio del maxi piano finanziato dalla Regione per dotare l’intera costa emiliano-romagnola di servizio WiFi libero e gratuito, EmiliaRomagnaWiFi, con un investimento complessivo di circa 4 milioni di euro e che rientra nel più ampio progetto dell’Agenda Digitale dell’Emilia-Romagna.

Alla presenza degli assessori regionali all’Agenda digitale, Paola Salomoni, e al Turismo, Andrea Corsini, assieme al Sindaco di Cervia, Massimo Medri e al Direttore Generale di Lepida Gianluca Mazzini sono diventati operativi a Cervia e Milano Marittima gli 86 Access Point serviti da 43 armadi collegati in fibra ottica da Lepida.

Sono circa 7 i chilometri di lungomare interessati dall’intervento regionale, più alcune altre aree limitrofe ad alta densità e frequentazione turistica – in particolare Via Roma, il Porto canale e i magazzini del Sale a Cervia; Viale Forlì e Viale Gramsci a Milano Marittima – in cui è disponibile EmiliaRomagnaWiFi, la rete pubblica regionale che garantisce a residenti e turisti, italiani e stranieri, un accesso a Internet facile, gratuito e veloce, attivo 24 ore su 24 tutti i giorni e senza bisogno di registrazione.

È partito così da Cervia-Milano Marittima il piano regionale per coprire entro il 2024 con la Banda Ultra Larga ad accesso libero e gratuito l’intera costa emiliano-romagnola, da Cattolica ai lidi ferraresi. Il progetto decollato a Cervia-Milano Marittima, per la cui realizzazione la Regione ha investito più di 350.000 euro, è stato realizzato da Lepida con il supporto per la fornitura e installazione degli Access Point di Infratel.

L’infrastruttura realizzata da Lepida è stata sviluppata in un’ottica ancor più ampia al fine di un suo potenziale uso multifunzionale a supporto della digitalizzazione dei servizi pubblici, dai sistemi di videosorveglianza alle smart city.

https://www.key4biz.it/emiliaromagnawifi-7-km-di-costa-a-portata-di-click-tra-cervia-e-milano-marittima/412654/


Big tech, finita l’euforia della pandemia. Primi scricchiolii per i GAFA

In pochi mesi, il contesto economico dei giganti della tecnologia si è deteriorato radicalmente. La crisi sanitaria e i lock down hanno portato a un’esplosione delle abitudini online, dal consumo al lavoro e all’intrattenimento.

Dopo due anni di gloria, la crisi economica comincia a mordere anche le imprese del comparto tecnologico. Soprattutto le grandi reti sociali e le mega piattaforme online che cominciano a dare i primi segnali di saturazione. Lo scrive Les Echos, in una analisi approfondita, che mette in fila le trimestrali dei big player del digitale. Risultato? Soltanto Amazon e Apple hanno potuto rassicurare il mercato la scorsa settimana, con vendite superiori alle attese, in particolare grazie al successo dei loro prodotti di punta.

Amazon e Apple rassicurano il mercato

Il gigante dell’eCommerce ha realizzato più di 121 miliardi di dollari di giro d’affari nel secondo trimestre, in aumento del 7%.

Le sue azioni sono aumentate di oltre il 10% nel trading elettronico dell’after hours.

“Malgrado l’inflazione, che fa crescere il prezzo del carburante, dell’energia e dei trasporti, stiamo facendo dei progressi sui costi più controllabili”, ha detto Andy Jassy, il nuovo Ceo di Amazon giovedì scorso.

AWS, il suo servizio cloud, leader mondiale nel remote computing, ha guadagnato 19,55 miliardi di dollari (+ 33% anno su anno), ma le sue vendite online sono diminuite del 4%, a 50,9 miliardi.

E il suo utile operativo, un indicatore chiave della redditività, si è attestato a 3,3 miliardi di dollari, la metà dello scorso anno.

“Non è stato affatto un trimestre d’oro”, ha detto Andrew Lipsman, analista di Insider Intelligence. “Il business dell’e-commerce sta lottando per tornare a una crescita positiva e AWS e la pubblicità stanno rallentando”.

Le vendite di iPhone tengono, Intel in calo

Apple ha pubblicato sempre giovedì scorso un giro d’affari trimestrale superiore alle attese, pari a 83 miliardi di dollari, in crescita del 2%, grazie alla domanda sempre solida per l’iPhone.

Le vendite di computer Mac, di tablet iPad e di oggetti connessi sono in calo.

Apple aveva già preannunciato in aprile che la chiusura delle fabbriche in Cina a causa del Covid e la carenza di silicio, necessario alla fabbricazione di microchip, avrebbero causato un calo compreso fra 4 e 8 miliardi del giro d’affari.

Ma questi problemi di carattere logistico sono stati alla fine “meno gravi del previsto”, ha detto il patron del gruppo, Tim Cook.

Per il trimestre in corso, Amazon e Apple contano su dati di vendita più forti, nonostante l’impatto negativo degli effetti del tasso di cambio.

Intel ha avuto più difficoltà a resistere alle turbolenze.

Il colosso americano dei semiconduttori ha visto il proprio fatturato diminuire del 22%, a 15,3 miliardi di dollari e ha ampiamente rivisto al ribasso le sue previsioni annuali.

Alla base della decisione, secondo il numero uno Pat Gelsinger, c’è “l’improvviso e rapido calo dell’attività economica”. Ha anche menzionato “problemi di esecuzione”, in particolare per quanto riguarda il design del prodotto.

Contesto deteriorato

In pochi mesi, il contesto economico dei giganti della tecnologia si è deteriorato radicalmente.

La crisi sanitaria e i confinamenti hanno portato a un’esplosione di abitudini online, dal consumo al lavoro e all’intrattenimento.

Oggi la transizione digitale continua – la maggior parte delle piattaforme sta guadagnando nuovi utenti – ma a un ritmo più lento, paragonabile a quello prima della pandemia di Covid-19. A questo fenomeno si aggiungono numerosi vincoli macroeconomici, a cominciare dall’inflazione.

Pubblicità in calo

Google, Meta (Facebook, Instagram), Snap e Twitter, che dipendono dalla pubblicità, risentono quindi dei tagli ai budget di marketing degli inserzionisti.

Amazon e Apple stanno affrontando una domanda alquanto ridotta di alcuni prodotti e difficoltà nella catena di approvvigionamento.

Il gruppo di Seattle, il secondo datore di lavoro negli Stati Uniti dopo Walmart, ha raddoppiato la sua forza lavoro dal 2019 al 2021. Ora conta 1,52 milioni di persone, circa 100.000 in meno rispetto alla fine del primo trimestre.

Altre società tecnologiche si sono mosse per rallentare il ritmo delle assunzioni, come Google, Microsoft e Snap. La piattaforma di e-commerce Shopify ha salutato mille persone, ovvero il 10% del personale.

Netflix taglia, TikTok spinge

Netflix, che ha perso quasi un milione di abbonati tra la fine di marzo e la fine di giugno, ha licenziato più di 400 dipendenti nello stesso periodo.

“Dovremo fare di più con meno”, ha detto mercoledì il capo di Meta Mark Zuckerberg dopo che il gigante dei social media ha visto diminuire le sue entrate trimestrali per la prima volta nella sua storia.

“Meta sta perdendo la presa sul suo vasto pubblico”, ha affermato l’analista di Insider Intelligence Debra Aho Williamson.

Le piattaforme social stanno cercando di stare al passo con la feroce concorrenza dell’app TikTok, che è molto popolare tra adolescenti e giovani adulti.

Google ha registrato il tasso di crescita dei ricavi più lento su base annua dal secondo trimestre del 2020, quando gli inserzionisti hanno bruscamente chiuso le porte all’inizio della pandemia.

https://www.key4biz.it/big-tech-finita-leuforia-della-pandemia-primi-scricchiolii-per-i-gafa/412597/


Il metaverso? Altroché Meta, il primo sarà quello del Pentagono

Da quando Facebook ha cambiato nome in Meta l’anno scorso, tutte le industry in modo trasversale sembrano interessate al metaverso. E’ anche per questo che il discorso intorno al metaverso si è fatto un po’ confuso e cacofonico e si parla di tanti metaversi differenti fra loro. Quel che ancora manca è un substrato di conoscenza comune, che definisca il metaverso in modo standard e delimiti le tecnologie necessarie.

Mondi virtuali

 In realtà, secndo l’analisi condotta da Venturebeat.com, mondi virtuali che si potrebbero considerare metaversi esistono nel mondo del gaming da tempo.

Ad esempio, Second Life ha costruito una community di milioni di persone che vivono insieme in spazi virtuali. Ovviamente, l’idea non è nuova e l’attuale popolarità del metaverso è dovuta al marketing battente delle big tech. Ognuna di queste compagnie vuole guidare il discorso verso la sua propria tecnologia. Meta è proprietaria del visore VR Oculus, e ovviamente l’azienda spinge perché i suoi membri acquistino il visore.

In altre parole, le big tech vogliono mantenere gli utenti fedeli alla loro tecnologia proprietaria, all’interno di un ecosistema commerciale chiuso.

La visione del metaverso proposta dalle Big Tech è piuttosto ristretta, visto che la tecnologia basata sulle simulazioni è capace di molto di più in realtà.

Si possono immaginare in teoria migliaia di giocatori simultanei in un mondo virtuale aperto che offre casi d’uso molteplici e immersivi.

Una visione del genere, però, necessita di un’architettura cloud aperta, con supporto per la scalabilità del cloud.

Dando priorità allo sviluppo del cloud e alla definizione chiara degli obiettivi, le organizzazioni militari hanno compiuto notevoli passi avanti verso la costruzione di una realizzazione effettiva di questo metaverso.

Progressi nell’ambito dell’Esercito

In termini di progresso del settore verso il metaverso scalabile e supportato dal cloud, nessuna organizzazione è andata oltre l’esercito degli Stati Uniti. Il loro ambiente di addestramento sintetico, Synthetic Training Environment (STE) è in fase di sviluppo dal 2017. L’STE mira a sostituire tutti i programmi di simulazione legacy e integrare diversi sistemi in un unico sistema connesso per armi combinate e addestramento congiunto.

L’STE in primo luogo è diverso da ogni tipo di approccio tradizionale, basato su server. Per esempio, sarà in grado di ospitare un gemello digitale della terra 1:1 in cloud in grado di trasmettere in data streaming immagini ad alta fedeltà dal terreno, il tutto connesso a delle simulazioni.

Nuove piattaforme di gestione del terreno come Mantle ETM garantiranno che tutti i sistemi connessi operino esattamente sugli stessi dati del terreno. Ad esempio, i tirocinanti in un simulatore di carri armati vedranno gli stessi alberi, cespugli ed edifici del pilota in un simulatore di volo connesso, facilitando le operazioni di armi combinate.

La scalabilità del Cloud, in grado di scalare con potere computazionale disponibile, consentirà una rappresentazione migliore del mondo reale, con più dettagli come ad esempio la dnesità di popolazione e la complessità del terreno che i server tradizionali non erano in grado di supportare.

L’ambizione dell’STE è quella di prendere spunto dalle risprse dati disponibili in modo automatico per rendere milioni di entità simulate, come ad esempio veicoli o pedoni basati su AI, tutto in uno.

Un’immagine unificata?

Nonostante il suo rendering avanzato del terreno, l’ampia scala e la facilità d’uso, lo STE (Ambiente di addestramento sintetico) non rappresenterà esattamente la concezione popolare del metaverso. Questo perché l’esercito l’ha progettato alla luce di obiettivi specifici. I focus STE consentono ai soldati di addestrarsi meglio, sperimentare con i sistemi e provare le missioni. Per raggiungere questi obiettivi sono necessarie rappresentazioni accurate di vaste sezioni della terra. Pertanto, gli sviluppatori stanno creando un gemello digitale ad alta fedeltà dell’intero pianeta.

I metaversi commerciali creati per l’intrattenimento o per usi commerciali potrebbero non richiedere una rappresentazione così accurata della terra. Probabilmente saranno mondi più estetici e fantastici che consentono agli utenti di eseguire azioni, come volare o teletrasportarsi, che non rappresentano la vita reale. Anche i metaversi progettati per settori che non richiedono l’intera estensione del pianeta (come l’assistenza sanitaria) potrebbero avere un aspetto diverso. In futuro, potrebbe non esserci affatto un metaverso perché le aziende creeranno ambienti digitali diversi per scopi specializzati.

Detto questo, il metaverso militare potrebbe essere un microcosmo di quello che presto potrebbe essere un nuovo mondo digitale su ampia scala e open source, che non è controllato o dominato da poche entità commerciali.

Lo STE sarà utilizzato nella formazione quotidiana entro il 2030, un lasso di tempo relativamente breve rispetto al livello di innovazione necessaria. Il successo di STE aprirà la strada a qualsiasi mondo open source basato su cloud che verrà dopo e aiuterà a dimostrare che il valore del metaverso va ben oltre quello di un semplice espediente di marketing.

https://www.key4biz.it/il-metaverso-altroche-meta-il-primo-sara-quello-del-pentagono/412535/


Voli cancellati, in tre mesi sono rimasti a terra 64.100 aerei

Truenumbers è l’appuntamento quotidiano con la rubrica curata dal portale www.truenumbers.it, il più importante sito editoriale di Data Journalism in Italia, fondato da Marco Cobianchi. Una rubrica utile per saperne di più, per approfondire, per soddisfare ogni curiosità, ma sempre con la precisione che solo i numeri sanno dare. Per leggere tutti gli articoli della rubrica Truenumbers su Key4biz clicca qui.

Lo scalo più in difficoltà è Amsterdam. A Orio al Serio cancellato solo l’1% dei voli

L’estate 2022 sarà ricordata come quella dei voli cancellati, dei bagagli scomparsi, dei ritardi. Si, perché la ripartenza del trasposto aereo in Ue dopo il blocco forzato causato dall’emergenza sanitaria sembra proprio che abbia fatto i conti senza l’oste, o meglio, senza la hostess.

Tra il primo aprile e il 30 giugno 2022 negli aeroporti europei che stanno subendo il contraccolpo più forte sono stati cancellati 64.100 voli, che si traducono in 712 voli al giorno e 71 voli cancellati per aeroporto. Primo nella classifica dei voli cancellati l’efficiente aeroporto Schiphol; qui le partenze “bruciate” sono state ben 14.200 in soli tre mesi come mostra l’infografica in apertura. E in Italia? I voli cancellati negli aeroporti italiani sono molto meno, anzi in base alla classifica pubblicata da Bloomberg uno dei nostri aeroporti guida addirittura la classifica dei più puntuali e con meno voli cancellati. Parliamo di Orio al Serio, l’aeroporto di Milano-Bergamo è il primo in Europa per la minore percentuale di voli cancellati, solo l’1% mentre quelli in ritardo sono pochi di più, il 3%. Qui in basso la classifica degli aeroporti più virtuosi in base alla percentuale di cancellazione di partenze.

Le ragioni della crisi degli aeroporti europei

La rapida ripresa dell’attività di trasporto aereo si è scontrata con una pesante carenza di personale sia negli aeroporti che nelle compagnia aeree. Mancano hostess e steward certo, ma anche piloti e addetti alla sicurezza. La ragione di questa carenza è dovuta ai profondi tagli al personale effettuati durante la pandemia. Precisamente in tutta Ue durante il blocco delle partenze ben 200mila lavoratori dell’aviazione hanno perso il proprio impiego. 

Perché non ci sono nuovi assunti negli scali aeroportuali

La situazione attuale è dovuta a un errore di calcolo delle compagnie aeree che, dopo aver licenziato pensavano di poter riassumere in tempi brevi il personale che sarebbe stato (eventualmente) necessario. Non è stato così: gli ex addetti agli scali, come afferma Willie Walsh direttore generale dell’International Air Transport Association, hanno trovato altri lavori, contratti più solidi e turni meno stressanti. E i nuovi assunti? Quelli ci sono ma il protocollo aeroportuale prevede una formazione che non può essere esaurita in tempi brevi. Cosi quelli che restano devono fare il lavoro doppio, e con turni più lunghi e troppo pesanti il risultato non può essere che solo uno: lo sciopero.

Sciopero degli assistenti di volo, non bastano quelli di giugno

Gli scioperi degli addetti aeroportuali dell’8 e del 25 giugno non sono bastati a condurre le parti a un punto d’incontro. Per questo Filt Cgil e Uiltrasporti hanno indetto una nuova agitazione prevista per Domenica 17 luglio: le compagnie che potrebbe fermarsi sono Easyjet, Volotea, Ryanair, Malta Air e Crewlink. Tuttavia è previsto una fascia oraria di protezione con voli garantiti, dalle 7 alle 10 e dalle 18 alle 21.

Cosa fare in caso dei voli cancellati

Prima di tutto il consiglio è recarsi in aeroporto con bagagli leggeri e in largo anticipo sull’orario di check-in onde evitare code. Sconsigliato inoltre portare bagagli da stiva. E se il volo viene cancellato? Niente problema avete diritto a un rimborso, per ottenerlo è d’obbligo conservare tutti i documenti d’imbarco ma non solo, anche tutti gli scontrini di eventuali acquisti effettuati a causa della prolungata permanenza in aeroporto, comprese stanze prese in affitto o macchine a noleggio.

Fonte: Bloomberg
I dati si riferiscono al: 2022

https://www.key4biz.it/voli-cancellati-in-tre-mesi-sono-rimasti-a-terra-64-100-aerei/412521/


Relazione annuale Agcom: comunicazioni elettroniche a 27,8 miliardi (-2,8%), mercato dimezzato in 10 anni

Il mercato delle comunicazioni elettroniche continua a perdere colpi. Nel 2021 ha registrato una ulteriore erosione del -2,8% su base annua a 27,84 miliardi, con una contestuale flessione anche degli investimenti (-0,7%) a 7,55 miliardi. E’ quanto emerge dalla Relazione annuale 2022 dell’Agcom, illustrata alla Camera dal presidente dell’Authority Giacomo Lasorella. C’è da dire che le dimensioni del mercato sono più che dimezzate rispetto a 10 anni fa: nel 2012 il settore delle comunicazioni ha totalizzato 61 miliardi di euro .

Mercato resta dinamico

Resta comunque elevato il dinamismo competitivo del settore “sia per effetto dei processi di consolidamento tra operatori di medie dimensioni (Qcom-Intred, Brennercom-Retelit, Linkem-Tiscali), sia in virtù dell’ingresso nella rete fissa di nuovi attori di rilevante peso economico quali PostePay, Iliad e Sky“ ha detto Lasorella.

Risorse da mobile a 12,44 miliardi (-4,6%) e da fisso a 15,44 miliardi (-1,3%)

“La flessione è ascrivibile principalmente al calo delle risorse della rete mobile, il cui valore – oggi pari a 12,44 miliardi di euro – appare ridotto del 4,6%, mentre i servizi di rete fissa – con un valore complessivo pari a 15,4 miliardi di euro – mostrano una riduzione maggiormente contenuta (-1,3%)”, si legge nella Relazione annuale.

Aumentano gli abbonati broadband: 18,7 milioni a fine 2021

Aumentano gli abbonati broadband su rete fissa di oltre 500mila unità (18,7 milioni a fine anno), con gli accessi che utilizzano le tecnologie Vdsl, Ftth e Fwa cresciuti di oltre 1,9 milioni di unità (14,6 milioni di linee). Continua anche la crescita del traffico dati sia nella rete fissa (+19%) che in quella mobile (+30%). Nella telefonia mobile, sembra inoltre consolidarsi la propensione degli utenti ad adottare offerte low cost, il che favorisce in particolare la crescita della customer base degli operatori mobili virtuali, i cui ricavi sono aumentati in misura significativa.

Banda larga, resta il divario Nord-Sud

Guardando all’attuale situazione della diffusione dei servizi a larga banda sul territorio italiano, a fine 2021 gli accessi broadband e ultrabroadband residenziali e affari hanno raggiunto 18,7 milioni di unità, equivalenti a 31,7 linee ogni 100 abitanti. Più in dettaglio il rapporto in questione è pari a 24,4 linee per 100 abitanti per le connessioni commercializzate con capacità maggiori di 30 Mbit/s, (20,4% nel 2020), ed a 19,5 linee per 100 abitanti con riguardo alle linee con velocità superiori a 100 Mbit/s (15,6% nel 2020). “Rimangono, come già evidenziato nelle precedenti relazioni annuali, significative differenze territoriali nella penetrazione di tali servizi”, si legge.

Si evidenzia, in generale, un divario strutturale tra le diverse macro-regioni considerate con il Nord-Ovest e il Centro in cui la diffusione degli accessi con velocità maggiori di 100 Mbit/s è superiore rispetto alla media nazionale, a fronte delle aree del Sud e delle Isole che si pongono su valori decisamente inferiori. Considerando solo la diffusione delle tecnologie qualitativamente migliori in termini di velocità di connessione (linee Vdsl, Ftth e Fwa), tale divario si acuisce ulteriormente.

Tlc: Agcom, mercato mobile resta altamente concentrato

Tim, Vodafone e Wind Tre rappresentano poco meno del 90%. “Il mercato della telefonia mobile si conferma altamente concentrato dal punto di vista concorrenziale. Tre operatori, Tim, Vodafone e Wind Tre, con quote tra loro relativamente simili, intorno al 30%, rappresentano poco meno del 90% del mercato. Va tuttavia osservato come, nel corso del 2021, Vodafone e Wind Tre abbiano perso 2,2% punti percentuali in favore di Iliad e dei cosiddetti Mvno, gli operatori mobili virtuali, che registrano complessivamente un aumento del fatturato dell’8,3% rispetto al 2020″, si legge.

Traffico dati da mobile +26% nel 2021

Nel mercato mobile, rileva l’Autorità, si conferma il ricorso a soluzioni a elevato consumo di dati (+26,6% rispetto al 2020 con un traffico unitario medio di circa 12,5 GB gigabyte/mese per Sim) determinato dalla didattica e dal lavoro a distanza, dallo streaming video, e da un più intenso utilizzo di applicazioni di comunicazioni online in sostituzione dei servizi voce tradizionali, diminuiti rispetto al 2020 del 3,3%.

Nel 2021 crescita del traffico dati da fisso +15,9%

“Nel mercato della rete fissa si conferma il trend di crescita del traffico dati, che registra un +15,9% rispetto al 2020” tuttavia “permangono alcune differenze strutturali tra le diverse macroaree del Paese. Al Nord-Ovest e al Centro la diffusione degli accessi con velocità maggiori di 100 Mbit/s è superiore rispetto alla media nazionale, mentre al Sud e nelle Isole i valori sono decisamente inferiori”.

Sim M2M crescono ancora nel 2021

Continua, anche se in misura meno accentuata che in passato, la crescita delle Sim machine to machine che, a fine 2021, superano i 28 milioni di unità, con applicazioni concentrate principalmente nei settori della mobilità e delle utilities. “Nell’ultimo anno”, ha detto Lasorella, “l’Autorità ha svolto, nell’ambito delle proprie competenze, un ruolo proattivo e rilevante nell’attuazione del Pnrr”. “A ciò si aggiunge – ha proseguito – una significativa produzione regolamentare e di vigilanza nei diversi ambiti delle comunicazioni elettroniche. Il procedimento più importate è stato quello relativo all’offerta di co-investimento presentata da Tim per la realizzazione di una nuova rete ad alta capacità”.

Tim, Agcom: con nuova offerta riavvio rapido iter coinvestimento

Tim “ha modificato unilateralmente la proposta di impegni di coinvestimento” per FiberCop, “rendendo necessario il ritiro dello schema di provvedimento trasmesso alla Commissione europea da parte dell’Autorità e l’avvio di nuovi approfondimenti istruttori, nonché di ulteriori interlocuzioni con tutti gli operatori interessati. Una volta ricevuta l’offerta da Tim, l’Autorità riavvierà tempestivamente l’iter del coinvestimento”.

Tlc: Agcom, in calo controversie tra operatori e utenti, -9%

Con riferimento all’attività di definizione delle controversie – rimesse alla decisione dell’Autorità e dei Co.re.com. in caso di esito negativo del tentativo di conciliazione – il totale di istanze ricevute nell’anno 2021 è stato pari a 11.476, con una flessione pari al 9% rispetto all’anno precedente. E’ quanto indicato dalla Relazione annuale 2022 dell’Agcom.

Considerando solo le conciliazioni svolte (al netto di quelle giudicate inammissibili, pari a 9.520) un dato di interesse è quello relativo all’efficacia della negoziazione svolta direttamente dalle parti tramite ConciliaWeb, che, grazie alle nuove funzionalità della versione 2.0 della piattaforma, ha portato alla conclusione con accordo transattivo, prima ancora dell’intervento del conciliatore, di 18.969 procedure, pari al 18% del totale.

Agcom, volano ricavi big tech: 1.100 miliardi nel 2021 (+24%)

“Il valore dei ricavi realizzati su scala mondiale dalle principali piattaforme continua a crescere. Nel 2021, i ricavi conseguiti dai primi cinque operatori sono aumentati del 24%, superando i 1.100 miliardi di euro, e questi consolidano le prime posizioni in tutti i settori di attività in cui sono presenti”. Lo ha detto il presidente Agcom, Giacomo Lasorella, ricordando che “il mercato delle piattaforme ha registrato, su scala globale, tra il 2012 e il 2021, una crescita media annua e un margine netto attorno al 16%, nonché una significativa crescita dei ricavi che, nell’anno passato, ha superato di oltre il 50% quella del 2019”.

“ Agcom è pronta ad accogliere, se il Parlamento e il Governo lo riterranno opportuno, la sfida di diventare Digital Services Coordinator, ovvero quel soggetto individuato tra le autorità nazionali competenti, cui viene affidato il compito di interloquire con la Commissione per l’applicazione coordinata delle norme del Digital Services Act in ciascuno Stato membro”.

Agcom: a pubblicità online oltre metà ricavi, parte del leone ai big del web

I ricavi complessivi derivanti da inserzioni pubblicitarie su tutti i mezzi di comunicazione nel periodo 2017-2021 sono – per le piattaforme web – più che raddoppiati, raggiungendo il 46% del totale. Nell’intero settore dei media, considerando oltre ai ricavi pubblicitari realizzati sul versante degli utenti, anche i contributi pubblici, il peso delle piattaforme è quasi triplicato rispetto a quello dei loro competitors. Indipendentemente dai modelli di business adottati, si osserva nel documento, la pubblicità rappresenta, in Italia e da diversi anni, la principale fonte di entrata per il settore dei mezzi di comunicazione, incluso Internet.

La pubblicità online non ha manifestato segnali di arresto neanche nell’anno più complesso della crisi economica e sanitaria, arrivando a superare nel 2021 cinque miliardi di euro di ricavi. La pandemia ha ampliato il divario tra la pubblicità online e quella destinata ai mezzi tradizionali: si è determinata un’ulteriore contrazione del peso delle entrate pubblicitarie sui mezzi di comunicazione tradizionali, mentre gli introiti complessivi derivanti da inserzioni online sono oltre il 54% del totale dei ricavi pubblicitari che sono pari a quasi 10 miliardi di euro.

I volumi di ricavo (lordi) gestiti dai primi tre player rappresentano il 70% delle risorse complessive del comparto. In tal senso, i primi posti della graduatoria delle risorse complessive continuano ad essere appannaggio di Alphabet/Google e Meta/Facebook; soggetti che presentano ricavi in deciso aumento, sia sul versante delle entrate nette (ossia, derivanti dalla vendita di spazi pubblicitari online propri o di soggetti terzi, al netto della quota retrocessa a questi ultimi), sia su quello dei fatturati pubblicitari lordi (ottenuti dalla raccolta complessivamente gestita per spazi pubblicitari online propri o di soggetti terzi, al lordo della quota retrocessa a questi ultimi). Amazon si colloca – stabile – al terzo posto, con introiti in crescita.

Elezioni, Fico: ruolo Agcom fondamentale in prossime settimane

Il ruolo dell’Agcom sarà fondamentale per garantire il pluralismo nelle prossime settimane di campagna elettorale. Lo ha sottolineato il Presidente della Camera dei deputati, Roberto Fico, nel suo indirizzo di saluto alla presentazione della relazione annuale dell’Agcom, in corso alla Camera. “Concludo con una considerazione istituzionale sull’importanza del ruolo dell’Autorita’ per le prossime settimane: la garanzia del pluralismo, a tutela di tutti i cittadini, sara’ fondamentale e serve che ci sia un impegno degli operatori dell’informazione, come degli stessi rappresentanti politici”, ha detto Fico. Rea

Media: Lasorella (Agcom), ‘tv in chiaro tiene, giganti streaming tentati da pubblicità’

Declino “con tratti di irreversibilità” del comparto editoriali classico, complessiva “tenuta del settore radiotelevisivo” free to air, contrazione dei ricavi della tv a pagamento su satellite, crescita di ricavi e offerta delle piattaforme di video on demand, trainate da pandemia e lockdown e la tentazione dello sbarco nel mercato pubblicitario dei grandi colossi dello streaming di fronte alla tendenziale saturazione della platea degli abbonati. Queste le direttrici delle tendenze in atto nel mercato dei media indicate dal presidente Lasorella.

“È evidente – ha detto Lasorella – il declino, con tratti di irreversibilità, del comparto editoriale classico, da oltre un quindicennio in perdita di copie, pubblicità e, conseguentemente, di ricavi e valore, sia nel settore dei quotidiani, sia (in misura ancora maggiore) nel settore dei periodici. Si conferma una complessiva tenuta, in termini di valore economico e di audience, del settore radiotelevisivo free to air largamente attestato su piattaforma digitale terrestre, mentre viene rilevata una contrazione dei ricavi conseguiti dalla televisione a pagamento su piattaforma satellitare, che potrebbe anche costituire il primo segnale di una tendenziale raggiunta maturità della piattaforma stessa. Quasi specularmente – anche quale effetto della crisi pandemica e del lockdown del biennio 2020/21, oltreché della specifica attrattività dei propri contenuti più pregiati – si osserva una crescita rilevante di ricavi, offerta di contenuti e numero di abbonati da parte dei servizi VoD offerti su piattaforma Internet. Parallelamente si evidenziano da un lato il crescente peso della pubblicità online (a beneficio delle grandi piattaforme, in particolare) rispetto ad un perdurante calo della raccolta sui mezzi tradizionali, e d’altro lato l’emergere di una offerta free anche su piattaforma Internet, che ragionevolmente andrà in futuro a strutturarsi e ad ampliarsi sull’esempio del bouquet Pluto proposto dal novembre scorso da ViacomCBS“, ha sottolineato il presidente di Agcom.

“Infine, quale indicatore di prospettiva, si ravvisa una possibile e graduale revisione del modello di business da parte dei grandi player dello streaming, tentati dallo sbarco sul mercato pubblicitario, alla luce di una tendenziale saturazione della platea degli abbonati e dell’inasprirsi della tensione competitiva sul mercato di riferimento, con conseguente pressione sulla redditività”, ha concluso Lasorella.

Agcom: in 2021 consegnati in Italia 961,3 mln pacchi, fatturato di 6 mld

Nel 2021 gli operatori postali presenti in Italia hanno consegnato circa 961,3 milioni di pacchi postali, e generato un fatturato di 6 miliardi di euro: la crescita dei valori risulta trainata, in particolare, dagli invii multipli di pacchi postali non rientranti nel servizio universale, ascrivibili perlopiù ad acquisti di commercio elettronico (Business-to-Consumer, B2C).

Si registra, tuttavia, per i pacchi postali, un ricavo medio unitario in calo, che potrebbe essere ascritto alla dinamica concorrenziale presente tra gli operatori, in concomitanza alla crescita degli invii di pacchi e-commerce.

Per l’arco temporale 2017-2021, i volumi dei servizi di consegna dei pacchi sono quasi raddoppiati, mentre gli invii di corrispondenza si sono ridotti di quasi un terzo. Nel 2021, i volumi dei pacchi postali sono cresciuti, rispetto all’anno precedente del 12%, mentre i servizi di corrispondenza sono rimasti stabili. Nel 2021, il settore postale nel suo complesso ha registrato, in Italia, circa 3,26 miliardi di invii, in crescita del 3,2% rispetto al 2020. Il fatturato complessivo è stato di 7,78 miliardi di euro, con un incremento del 14,4% rispetto all’anno precedente, riconducibile prevalentemente ai ricavi da consegna pacchi non rientranti nel servizio universale . A questo dato vanno aggiunti i ricavi derivanti da servizi, come la filatelia, la vendita di caselle postali, i servizi di intermediazione, che, nel 2021, ammontano a circa 115 milioni di euro. Il peso dei servizi postali sull’economia, misurato dal rapporto tra i ricavi del settore ed il Pil, è pari allo 0,44%, in crescita rispetto all’anno precedente.

https://www.key4biz.it/relazione-annuale-agcom-comunicazioni-elettroniche-a-278-miliardi-28-mercato-dimezzato-in-10-anni/412465/


Regolamentazione Big tech, l’Ue aprirà il 1 settembre un ufficio a San Francisco

Dal primo settembre la Commissione europea aprirà a San Francisco un ufficio che farà da collegamento con le big tech della Silicon Valley interessate dalla regolamentazione tecnologica dell’Ue.

Al comando ci sarà Gerard de Graaf, un alto funzionario della Commissione europea che ha supervisionato la legislazione tecnologica sui contenuti illegali dei social media e sul comportamento anticoncorrenziale delle piattaforme tecnologiche approvata questo mese dall’Ue.

“C’e’ un interesse reciproco a collaborare strettamente”, ha dichiarato Gerard de Graaf, affermando che gli Stati Uniti e l’Ue stanno lavorando su regole simili per altre aree tecnologiche, come l’industria dei semiconduttori.

Ue – Big tech Usa: prove di dialogo

Il nuovo ufficio è l’ultima iniziativa dell’Unione europea per migliorare le relazioni transatlantiche connesse alle politiche tecnologiche. L’Ue e le Big Tech statunitensi intrattengono da anni una relazione conflittuale, derivante da sentenze antitrust e leggi radicali sulla privacy, sui dati e sui contenuti dei social media.

La legge sui servizi digitali, approvata questo mese a Bruxelles, richiede alle società di social media di adottare misure per affrontare i contenuti illegali e stabilisce procedure per applicare i termini in modo equo. Separatamente, il Digital Markets Act, approvato contestualmente, si occupa dei comportamenti anticoncorrenziali.

“C’e’ questa enfasi in Europa sulla regolamentazione tecnologica. Ecco dove l’Europa vuole distinguersi ed essere leader”, ha affermato Christian Borggreen, vicepresidente e capo dell’ufficio di Bruxelles per la Computer&Communications Industry Association, i cui membri includono Amazon.com, Apple e Google. “Gli Stati Uniti sono leader nell’innovazione tecnologica. Entrambi hanno cose da imparare“, ha affermato.

Non solo regolamentazione, anche sicurezza informatica dei prodotti

La Commissione europea sta preparando una nuova legislazione sulla sicurezza informatica che dovrebbe stabilire regole comuni per proteggere i prodotti digitali. Una parte centrale del lavoro di de Graaf a San Francisco consisterà nell’incontrare le aziende che devono rispettare le regole tecnologiche dell’Ue perché fanno affari nei 27 Paesi dell’Unione.

Le grandi aziende tecnologiche spesso portano più di una decina di avvocati alle riunioni e De Graaf ha affermato che cercherà di aiutare a garantire che le aziende adottino un approccio più strategico alle leggi dell’Ue e non uno guidato dai soli avvocati. Tuttavia, si aspetta che le aziende intentino azioni legali contro la futura legislazione tecnologica.

https://www.key4biz.it/regolamentazione-big-tech-lue-aprira-il-1-settembre-un-ufficio-a-san-francisco/412436/