Protezione civile e digitale, rivedi l’intervista a Carmelo Tulumello (dir. protezione civile Lazio)

Quarantesima uscita de “La PA che vorrei”, il talk settimanale condotto da Donato Limone, già Professore ordinario di informatica giuridica e direttore della rivista elettronica di diritto economia e management. Il talk analizza e commenta in chiave propositiva i tanti mali della PA italiana sia centrale che locale, e la necessità di cambiamenti per assicurare la modernizzazione di quegli apparati amministrativi e di gestione dei servizi che servono a migliorare la qualità di vita dei cittadini e a sostenere la crescita e al rilancio dell’economia.

Il prof. Limone ha intervistato:

  •  Carmelo Tulumello, direttore dell’Agenzia per la protezione civile della Regione Lazio

Tema della puntata: “La trasformazione organizzativa e digitale del sistema di protezione civile. L’Agenzia regionale di protezione civile del Lazio“

Come seguire l’intervista a Carmelo Tulumello

[embedded content]

Come seguire l’intervista a Carmelo Tulumello sui canali social

Su YouTube

Su Facebook

Su Linkedin

Rivedi le puntate precedenti de “La PA che vorrei”

https://www.key4biz.it/protezione-civile-e-digitale-il-16-febbraio-alle-16-intervista-live-a-carmelo-tulumello-dir-protezione-civile-lazio/392017/


Besseghini (Arera): “In un anno gas aumentato del +94%, luce del +131%”. Prezzi ancora in salita negli ultimi giorni

Il Presidente Arera Besseghini in audizione al Senato

Il 2022 inizia male per quanto riguarda la crescita dei prezzi dell’energia. Il gas è aumentato del +94% a gennaio, rispetto allo stesso periodo dell’anno passato, mentre per l’energia elettrica l’incremento si fa deciso, con un +131%.

Secondo l’Arera, Autorità di regolazione per energia reti e ambiente, nonostante le misure adottate dal Governo per mitigare questi aumenti e soprattutto per venire incontro a famiglie e imprese in difficoltà, il primo trimestre del 2022 sarà caratterizzato da estrema volatilità dei prezzi.

“La forte volatilità dei prezzi che contraddistingue questo periodo rende, ad avviso di questa Autorità, particolarmente difficile fornire elementi previsionali affidabili”, ha dichiarato oggi il presidente di Arera, Stefano Besseghini, nel corso di un’audizione in Commissione Industria al Senato della Repubblica.

“Le quotazioni dei prodotti forward per l’anno 2022, dopo una discesa nei primi giorni dell’anno intorno ai 65 €/MWh per il gas naturale e ai 170€/MWh per l’energia elettrica, sono risalite negli ultimi giorni intorno agli 80 €/MWh per il gas naturale e ai 200€/MWh per l’energia elettrica”, ha aggiunto Besseghini.

“Ad esempio, il livello raggiunto dai prezzi in Europa e la minor domanda asiatica di gas naturale hanno portato un significativo incremento, al termine dello scorso anno, dei volumi di GNL destinati all’Europa. Questo trend potrebbe trovare conferma anche nei mesi primaverili – ha affermato il Presidente dell’Autorità – stando alle quotazioni a termine più recenti dei prezzi europei rispetto a quelli asiatici”.

Volatilità del presente e proiezioni al 2024

Spingendosi ancora oltre (“con il caveat della crescente imprecisione”), il Presidente dell’Arera ha precisato che “le quotazioni attuali del gas naturale vedono una discesa a valori intorno a 55€/MWh nel 2023 e 39€/MWh nel 2024. Analogamente, per l’energia elettrica è previsto un rientro verso i 150 €/MWh nel 2023 e i 113€/MWh nel 2024“.

“Anche queste quotazioni, che permangono superiori alle medie storiche dei prezzi, presentano, tuttavia, una relativamente elevata volatilità, con variazioni che tendono a riflettere le variazioni delle quotazioni dei prodotti di più breve periodo”, ha continuato il Presidente Arera.

Gli interventi adottati dal Governo fra l’1° luglio e il 31 dicembre 2021 sono stati finalizzati a limitare l’impatto dei rincari energetici sui clienti domestici e sulle piccole imprese in bassa tensione (con potenza fino a 16,5 kW), nonché a rafforzare la tutela dei clienti vulnerabili.

“Ne è conseguito nell’anno 2021 un beneficio per 2,5 milioni di famiglie grazie al bonus elettrico – ha proseguito Besseghini – e per 1,5 milioni di nuclei familiari in virtù del bonus gas”.

“Tali misure – ha ribadito il Presidente dell’Autorità – assieme alla riduzione dell’IVA al 5% sul prezz  del  gas  naturale, sono state rese possibili dai contributi provenienti dal bilancio dello Stato per oltre 8,5  miliardi di euro. Parte di questi, circa 1,9 miliardi, è stata ricavata utilizzando una frazione del gettito derivante dalle aste dei permessi di emissione di CO2 per il 2021”.

https://www.key4biz.it/besseghini-arera-in-un-anno-gas-aumentato-del-94-luce-del-131-prezzi-ancora-in-salita-negli-ultimi-giorni/392543/


La dipendenza dell’Europa dai cavi sottomarini americani ci deve preoccupare?

Diversamente da Cina e Russia, l’Europa, che è una grandissima consumatrice di servizi dei GAFA, dipende sempre di più dai cavi sottomarini transatlantici per il corretto funzionamento del suo ecosistema digitale. Questa situazione preoccupa, a ragione, le autorità pubbliche europee, che finora si sono sempre mostrate incapaci di reagire. Lo scrive La Tribune, in una analisi approfondita in cui sottolinea come ormai i cavi sottomarini siano diventati “estremamente strategici”.

In effetti, quasi la totalità del traffico intercontinentale passa attraverso questi cavi sottomarini, che si trovano nelle profondità dell’oceano.

Leggi anche: Internet e il dominio dei cavi sottomarini: il 66% controllato da Google, Meta, Amazon e Microsoft

Europa a rischio blackout digitale?

Sono i molti che temono un vero e proprio blackout continentale per l’Europa, qualora si verificasse un’interruzione di questo flusso di dati.

Quel che è certo è che altri paesi, in particolare Cina e Russia, si sono premuniti contro un rischio di questo tipo. La Cina, ad esempio, potrebbe tranquillamente continuare a funzionare senza grossi problemi anche senza il normale flusso dati dei cavi sottomarini che la raggiungono.

Questo perché Pechino da tempo ha sviluppato una politica di appropriazione e difesa dei suoi dati: la Cina ha realizzato i suoi datacenter, ha le sue applicazioni i dati dei cinesi sono conservati a casa loro. I cinesi non dipendono in alcun modo dal resto del mondo per la loro economia digitale.

Il rischio di una interruzione nazionale

Altrettanto non si può certo dire che valga per l’Europa. Per il Vecchio Continente i cavi sottomarini sono diventati di importanza vitale. Il motivo è semplice. L’80% del traffico internet generato dall’Europa è destinato alla fine negli Usa, scrive La Tribune. La stessa percentuale vale per l’Africa.

Ma, diversamente dalla Cina, l’Europa si è convertita in maniera massiccia ai servizi dei giganti americani del web. Ma soprattutto la gran parte dei dati dei cittadini europei è conservata nei datacenter americani.

Detto in altri termini: senza cavi sottomarini è difficile, se non impossibile, accedere a questi dati.

Detto in altri termini ancora: se i forti legami transatlantici che legano le due sponde dell’oceano dovessero malauguratamente interrompersi, gran parte dell’ecosistema digitale europeo piomberebbe all’improvviso nell’oscurità, con conseguenze disastrose per l’economia.

Sarebbe un blackout totale, con buona pace della sovranità nazionale.

La Russia rilocalizza le sue risorse digitali

La soluzione a questo problema? Secondo La Tribune, legiferare e obbligare le aziende a conservare tutti i dati degli Europei e quelli di cui hanno bisogno direttamente nel Vecchio Continente. E’ questa peraltro la via scelta dalla Russia.

Mosca ha deciso di rilocalizzare tutte le sue risorse digitali nel suo territorio. E’ obbligatorio per le aziende russe conservare localmente i dati della popolazione e delle aziende. Parallelamente, Mosca ha integrato nelle reti di telecomunicazioni del paese delle scatole nere, per consentire alla FSB (il controspionaggio nazionale) in caso di crisi di controllare tutto il flusso di dati nel paese.

Al contrario, la dipendenza europea dai cavi sottomarini transoceanici americani si aggrava sempre più.  

A testimoniarlo gli ingenti investimenti dei GAFA, che oggi rappresentano circa il 70% dei progetti. Oggi come oggi, hanno le mani su circa l’80% della capacità che circola nell’Atlantico. E con i nuovi cavi in arrivo si giungerà a circa il 95%.

In Europa, però, siamo a livello praticamente zero come legislazione. Le cose potrebbero un po’ cambiare durante la presidenza francese, partita a gennaio. Di certo nulla è cambiato durante la presidenza portoghese, scaduta a fine 2021. Il Portogallo ha fatto di tutto per proporsi come territorio di approdo dei cavi sottomarini americani. L’Europa a questo punto è davvero chiamata ad una svolta.  

https://www.key4biz.it/la-dipendenza-delleuropa-dai-cavi-sottomarini-americani-ci-deve-preoccupare/392523/


Cloud per la Pa, il monito dei Garanti privacy europei. Il bando italiano sarà in regola?

Più di 80 soggetti pubblici europei che utilizzano il cloud per i dati e servizi sono sotto la lente di ingrandimento dei garanti privacy europei.

L’indagine coordinata dei Garanti Privacy europei su oltre 80 soggetti pubblici

Da oggi è partita la prima indagine coordinata del Comitato europeo per la protezione dei dati personali (EDPB): 22 autorità nazionali di controllo del SEE (lo Spazio economico europeo), compreso il Garante privacy italiano, verificheranno l’utilizzo di servizi cloud da parte di più di 80 soggetti che operano in vari settori (come la sanità, il fisco, l’istruzione), incluse le Istituzioni europee, le centrali di committenza e i fornitori di servizi ICT della pubblica amministrazione centrale e locale.

Occhi puntati sul cloud nazionale e il Polo Strategico Nazionale

L’indagine avrà, quindi, un impatto sul futuro cloud nazionale per la Pubblica amministrazione e il Polo Strategico Nazionale, la ‘cassaforte’ dei dati e servizi critici e strategici dell’Italia. È un monito al Governo italiano, perché il nostro Garante Privacy avvierà l’indagine secondo diverse modalità, tra cui: 

  • la somministrazione di un questionario; 
  • l’avvio di specifiche istruttorie o la prosecuzione di quelle già in corso, anche attraverso accertamenti ispettivi. 

Le autorità analizzeranno, in particolare, le procedure e le garanzie adottate nelle fasi di acquisizione e di utilizzo dei servizi cloud, le problematiche connesse ai trasferimenti internazionali di dati e all’impiego di misure supplementari, nonché la regolazione dei rapporti fra titolari e responsabili del trattamento.

Prendiamo il caso del futuro del Polo Strategico Nazionale. Il progetto della cordata TIM-CdP-Leonardo-Sogei, scelto dal ministro Vittorio Colao e dal dipartimento per la trasformazione digitale per scrivere il bando di gara per l’affidamento e gestione della prossima ‘cassaforte’ di Stato, è basato sui servizi cloud di Google, Microsoft e Oracle.  

Rispetterà le norme privacy europee il soggetto che si aggiudicherà la gestione dei dati del PSN e l’erogazione dei servizi? Già nel 2020 il Garante Privacy europeo ha lanciato questo allarme: “Microsoft responsabile del trattamento non trasparente dei dati dell’Unione europea”.

Gli effetti della sentenza Schrem II: il sistema di protezione giuridica USA non considerato adeguato

Ad oggi il trasferimento dei dati personali dall’Ue ad incaricati del trattamento stabiliti in Paesi terzi, non obbligati a rispettare il GDPR, come gli Stati Uniti, è basato sulle clausole contrattuali tipo (Standard Contractual Clauses – SCCs). Il 4 giugno 2021 la Commissione ha approvato clausole contrattuali standard aggiornate, dopo la storica sentenza ‘Schrems II’ della Corte di Giustizia dell’Ue, che ha dichiarato invalido il Privacy Shield.

“La sentenza Schrems II non ha invalidato le SCC, ma ha già reso incerto il loro utilizzo per quanto riguarda il trasferimento dati verso gli USA, perché il suo sistema di protezione giuridica non è stato considerato adeguato.

L’indagine del Garante privacy italiano verificherà il rispetto del GDPR, nonché promuovere le migliori prassi per garantire un’adeguata protezione dei dati personali. In caso di violazioni, scatteranno “interventi anche di carattere correttivo”.

https://www.key4biz.it/cloud-per-la-pa-il-monito-dei-garanti-privacy-europei-il-bando-italiano-sara-in-regola/392457/


Carbone mon amour, negli ultimi due anni investiti nel mondo 1,5 trilioni di dollari. Nuovo Studio

SCARICA LO STUDIO

Stati Uniti, Cina, Giappone, India, Canada e Regno Unito non mollano il carbone

Siamo sempre al punto di partenza: per avviare una transizione energetica verso fonti più pulite e a basso impatto ambientale servono scelte concrete e lungimiranti, che abbiano la forza di rompere con il passato. E’ il caso del carbone.

Purtroppo per noi, l’energia sporca continua ad attrarre enormi volumi di investimenti. Da gennaio 2019 a novembre 2021 il sistema bancario ha incanalato 1,5 trilioni di dollari nell’industria del carbone.

Secondo un nuovo studio pubblicato da Urgewald, Reclaim Finance e numerose altre organizzazioni non governative, l’80% delle risorse arriva da istituzioni finanziarie di Stati Uniti, Cina, Giappone, India, Canada e Regno Unito.

Un pugno di banche tiene in ostaggio la transizione energetica

Un esiguo numero di gruppi bancari che tiene in ostaggio la transizione energetica dei maggiori Paesi al mondo, sia in termini economici, sia di popolazione totale.

Il carbone, lo ricordiamo, è il combustibile fossile a più alta intensità di carbonio, le sue emissioni inquinanti sono tra le più climalteranti. Per questo si chiede da più parti il suo abbandono a favore delle fonti energetiche rinnovabili e dell’idrogeno.

Stando alla Global Coal Exit List di Urgewald, il 90% della produzione mondiale di carbone è nelle mani di 1.032 società.

Il 48% dei prestiti è stato erogato da sole 12 banche. Altre 376 realtà finanziarie hanno investito nell’industria del carbone 363 miliardi di dollari nel periodo considerato dallo studio.  

I ricercatori hanno inoltre individuato quasi 5.000 investitori istituzionali con partecipazioni per circa 1,2 trilioni di dollari in questa industria.

https://www.key4biz.it/carbone-mon-amour-negli-ultimi-due-anni-investiti-nel-mondo-15-trilioni-di-dollari-nuovo-studio/392448/


Advanced avatars. L’umanità digitale in ogni sua forma

Digital Customer Experience (DCX) è una rubrica settimanale dedicata alla Digital Experience a cura di Dario Melpignano, Ceo di Neosperience. Per consultare gli articoli precedenti, clicca qui. Per la versione inglese vai al blog.

Come ogni anno la Wunderman Thompson Intelligence ha pubblicato la lista dei 100 trend più rilevanti per l’anno 2022. Anche questa volta dedicheremo alcuni approfondimenti all’analisi dei temi più interessanti per quanto riguarda tecnologia, società e business.

In questo primo appuntamento abbiamo deciso di focalizzarci sul trend n°15 della sezione Tech & Innovations: gli Advanced Avatars, ovvero avatar virtuali con sembianze umane. Secondo molti analisti nei prossimi anni vedremo una crescente applicazione di questa tecnologia nella nostra vita di tutti i giorni, in particolare per quanto riguarda l’assistenza ai clienti.

Una delle società più attive nel settore è sicuramente Nvidia, che negli ultimi anni sta investendo grandi risorse per rendere realtà un futuro in cui gli avatar 3D, potenziati con la tecnologia di NLP (Natural Language Processing), opereranno sia nel mondo virtuale che in quello fisico.

In una demo del novembre 2021 Nvidia ha annunciato la piattaforma NVIDIA OMNIVERSE, la piattaforma aperta ai digital creator per sviluppare avatar 3D di altissima qualità in maniera collaborativa. Jensen Huang, fondatore e CEO di Nvidia, durante l’annuncio della nuova piattaforma ha affermato coraggiosamente che “l’alba degli assistenti virtuali intelligenti è arrivata”.

NVIDIA OMNIVERSE combina le basi delle tecnologie grafiche, simulative e di Intelligenza Artificiale di Nvidia per sviluppare alcune delle più complesse applicazioni in tempo reale mai create. Per comprenderne le potenzialità, vi invitiamo a guardare il video qui di seguito.

[embedded content]

In questo esempio, la tecnologia di Nvidia è stata utilizzata all’interno del progetto MAXINE, al fine di creare un avatar conversazionale potenziato con la tecnologia del NLP (Natural Language Processing).

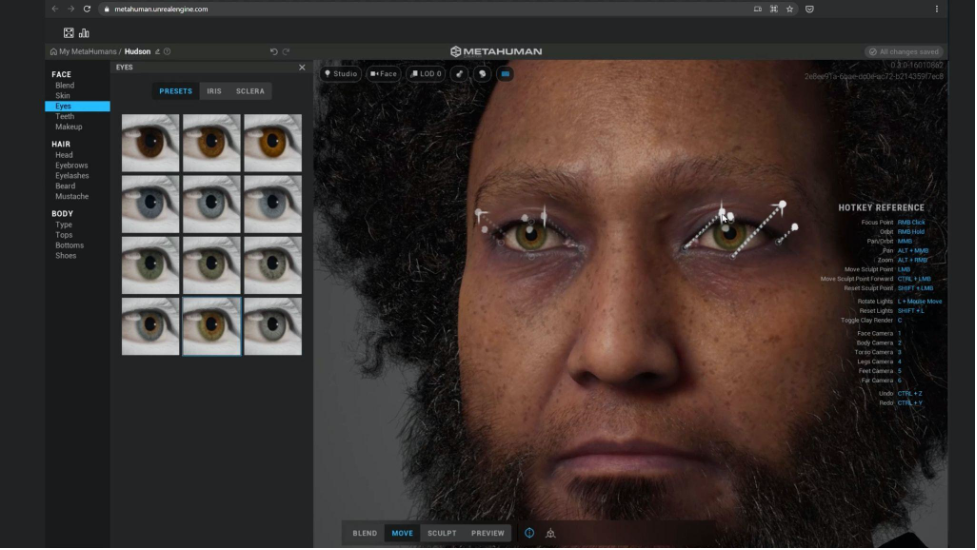
Un’altra società che si sta distinguendo al momento è Epic Games. Nell’aprile 2021 Epic Games, attraverso il suo motore grafico Unreal Engine, ha iniziato a offrire l’accesso anticipato a MetaHuman Creator, la piattaforma che consente la creazione in pochi minuti di avatar fotorealistici.

L’applicazione, basata su cloud, può replicare dettagli complessi delle caratteristiche fisiche di una persona come carnagione, rughe, ma anche capillari rotti e cicatrici.

Nel settembre 2021 un’altra azienda, DNABlock – una startup attiva nella creazione di avatar altamente personalizzati attraverso un tool proprietario – ha raccolto 1,2 milioni di dollari in finanziamenti al fine di sviluppare soluzioni per rendere il metaverso più diversificato e inclusivo.

Il tema della rappresentazione dell’eterogeneità delle culture, delle etnie e più in generale delle differenze personali è uno degli argomenti su cui sembra essere più sensibile l’opinione pubblica; anche gli avatar virtuali non potevano rimanere fuori dalla discussione, date anche le sempre più pressanti critiche al mondo tech per le sue discriminazioni implicite, soprattutto nel campo delle IA, spesso effetto involontario di bias di progettazione, programmazione o di limiti nei dataset di partenza.

https://www.key4biz.it/advanced-avatars-lumanita-digitale-in-ogni-sua-forma/392334/


Engineering, intesa per l’acquisto del 43,2% di Be Shaping the Future

In data odierna, è stata sottoscritta una lettera di intenti tra, da un lato, Engineering – Ingegneria Informatica S.p.A. (“Engineering”), unitamente alle società direttamente e indirettamente controllanti la stessa e facenti capo ai fondi di private equity gestiti da Bain Capital Private Equity (Europe) LLP o le sue affiliate (“Bain Capital Private Equity”) e NB Renaissance e, dall’altro, la compagine di azionisti (collettivamente i “Venditori”) di Be Shaping the Future S.p.A, società quotata sul segmento Euronext STAR Milan di Borsa Italiana (“Be” e, unitamente alle sue partecipate, il “Gruppo Be”), che annovera: Tamburi Investment PartnersS.p.A.(“TIP”–tip.mi), (“Parti Stefano Achermann”), Carlo Achermann e la società da lui controllata Carma Consulting S.r.l. (“Parti Carlo Achermann”).

Il razionale industriale dell’operazione (l’“Operazione”) è di creare un’azienda leader nell’industria dei servizi finanziari, la quale – grazie alle proprie competenze di management consulting – abbia tra i propri obiettivi lo sviluppo ed il consolidamento – su una dimensione europea – di nuove practice di servizi professionali a supporto dell’intera offerta del nuovo gruppo.

La lettera di intenti ha come oggetto i termini essenziali di un’intesa finalizzata all’acquisto del 43,209% di Be (45,630% fully diluted delle azioni proprie) da parte di Engineering, la principale digital transformation company italiana, operativa su scala internazionale (la “Compravendita”).

I termini essenziali dell’Operazione prevedono:

  1. (i)  l’acquisto da parte di Engineering, per il tramite di un veicolo societario appositamente costituito (l’“Acquirente”), di n. 58.287.622 azioni Be (le “Azioni Venditori”) detenute complessivamente dai Venditori al prezzo unitario di Euro 3,45 per azione (il “Prezzo per Azione”);
  2. (ii)  il reinvestimento da parte di TIP, delle Parti Stefano Achermann e di Carlo Achermann nella holding italiana che controlla Engineering e che, in caso di perfezionamento dell’Operazione, controllerà, indirettamente, Be (“Holding Italia”), di una somma pari a Euro 25 milioni ciascuna quanto a TIP e alle Parti Stefano Achermann e pari a Euro 2 milioni quanto a Carlo Achermann e, dunque, complessivamente per un importo pari a Euro 52 milioni (il “Reinvestimento”).

L’eventuale perfezionamento dell’Operazione comporterà il sorgere in capo a Engineering e all’Acquirente dell’obbligo di promuovere un’offerta pubblica di acquisto obbligatoria sulle azioni Be non acquisite nell’ambito dell’Operazione ai sensi degli Articoli 102 e 106 del D. Lgs n. 58/1998 (l’“OPA Obbligatoria”) per un corrispettivo pari al Prezzo per Azione, finalizzata a realizzare il de-listing di Be.

La formalizzazione delle intese relative all’Operazione rimane subordinata alle seguenti attività propedeutiche:

  1. (i)  alla previa autorizzazione del Consiglio di Amministrazione di Be, allo svolgimento da parte di Engineering di una due diligence sul Gruppo Be, nei limiti e con le modalità consentite dalla normativa in vigore, i cui esiti siano soddisfacenti a discrezione di Engineering stessa;
  2. (ii)  all’ottenimento da parte dell’Acquirente di impegni finanziari relativi alle risorse necessarie per dar seguito alla Compravendita e all’OPA Obbligatoria (la “Nuova Finanza”);
  3. (iii)  alla negoziazione tra le parti degli accordi contrattuali definitivi concernenti tutti gli aspetti dell’Operazione a termini e condizioni soddisfacenti per le parti (gli “Accordi Definitivi”);
  4. (iv)  all’approvazione dell’Operazione da parte dei competenti organi sociali dei Venditori, di Engineering e delle sue controllanti, nonché degli investment committees dei fondi Bain Capital Private Equity e NB Renaissance.

Qualora le parti, subordinatamente al positivo verificarsi delle circostanze sopra richiamate, addivengano alla sottoscrizione degli Accordi Definitivi (prevista indicativamente nel periodo compreso tra la fine di marzo e la metà di aprile 2022), il perfezionamento dell’Operazione rimarrà, comunque, soggetto: (i) all’avveramento di tutte le autorizzazioni e i consensi necessari ai sensi di legge (antitrust, golden power, etc.), (ii) al raggiungimento da parte dell’Acquirente di accordi con azionisti di Be diversi dai Venditori aventi ad oggetto l’impegno a cedere all’Acquirente ulteriori azioni di Be che, unitamente alle Azioni Venditori, consentano all’Acquirente di acquisire una partecipazione in Be complessivamente superiore al 50% delle azioni con diritto di voto e (iii) all’effettiva disponibilità all’erogazione delle risorse necessarie per dar seguito alla Compravendita.

In caso di perfezionamento dell’Operazione, il Gruppo Be entrerà a far parte del gruppo Engineering nel quadro di un progetto fortemente sinergico che determinerà un miglioramento del posizionamento, dell’offerta e delle competenze nel mercato financial institutions di entrambe le realtà, che continueranno a mantenere un elevato livello di autonomia e una posizione di mercato differenziata e specializzata, orientata rispettivamente a fornire servizi di management consulting e system integration, nonché di soluzioni e competenze distintive grazie ad alleanze ed accordi con primari solution vendors internazionali. Il Gruppo Be continuerà a essere guidato da Stefano Achermann, resterà focalizzato nei servizi ai principali istituti finanziari a rilevanza sistemica (SIFI), alle banche Tier 1 e ai maggiori circuiti di pagamento internazionali, completando e supportando le proposizioni di valore del gruppo Engineering nel mercato financial institutions.

TIP, Stefano e Carlo Achermann sono assistiti nell’Operazione dallo studio legale Orsingher Ortu – Avvocati Associati. Gatti Pavesi Bianchi Ludovici assiste Engineering e i relativi azionisti Bain Capital Private Equity e NB Renaissance.

Gli aspetti fiscali dell’Operazione sono curati per i Venditori dallo studio Tremonti Romagnoli Piccardi e Associati e per l’Acquirente dallo studio BonelliErede.

https://www.key4biz.it/engineering-intesa-per-lacquisto-del-432-di-be-shaping-the-future/392405/


“Il governo metta mano al PNRR per costruire una vocazione italiana verso l’innovazione”. Intervista a Francesco De Leo

Consueto appuntamento con Francesco De Leo, Executive Chairman di Kaufmann & Partners (Madrid), per fare alcune considerazioni sulle ultime vicende di Borsa dei grandi players mondiali. In poche ore abbiamo assistito ad un ottovolante in cui alcuni tra i più importanti Big Tech hanno registrato in un caso (Amazon) le punte più alte di capitalizzazione e in un altro (Meta) una caduta temporanea verso gli inferi.  Un contesto fuori dalla nostra portata, intendiamo dalla portata del nostro sistema-Paese, ma che impone forse qualche riflessione sul modo con cui indirizzare e sfruttare l’opportunità unica e irripetibile della disponibilità di risorse cosi ingenti come quelle assicurate con il PNRR.

Ecco la chiacchierata che abbiamo registrato.

Key4biz. Siamo ad anno ormai avviato possiamo fare il punto sui trend più significativi del 2022?

Francesco De Leo. Difficile, se non impossibile, fare previsioni. Siamo davanti ad un mosaico con molte, forse troppe, tessere in movimento.  Molte delle categorie di analisi a cui eravamo abituati rischiano di essere superate dagli eventi. Ad esempio, la distinzione fra “value stock” e “growth stock” potrebbe rivelarsi un falso problema. Apple ha superato i 125 miliardi di dollari di ricavi nell’ultimo trimestre (Q4 2021), più di quanto Telefonica, Orange e TIM hanno fatturato nell’intero anno che si è appena concluso. In termini di proiezione dei flussi futuri di cassa è in una posizione privilegiata rispetto alle telco tradizionali, che ne fanno un “value stock” con tassi di crescita da “growth stock”. Semplificando, direi che si sta producendo una progressiva polarizzazione, che è destinata a spaccare in due i mercati finanziari, fra asset class allineate con i driver chiave del cambiamento, da un lato, e quelle per cui ormai si direbbe sia già troppo tardi per invertire la tendenza, perché considerate come progressivamente marginali nelle scelte degli investitori. Per capire verso quale scenario stiamo andando è sufficiente chiedersi perché sia così difficile, se non quasi impossibile, per alcune delle società quotate attualmente in listino convincere i propri investitori a lanciare un aumento di capitale. E non si dica che non se ne sente il bisogno, perché nella maggiore parte dei casi sono società con un’eccessiva leva finanziaria, che vedono compromesse le loro possibilità di crescita futura, proprio quando è arrivato il momento di disporre di nuove risorse per dare un impulso e stare al passo con il cambiamento.

Key4biz. E allora il nuovo da una parte e il vecchio dall’altra?

Francesco De Leo. Si ma non in modo così schematico. Siamo giunti alla fine di un ciclo economico segnato da una fase di rapida transizione, come quella che stiamo attraversando. Ma il vecchio mondo coesiste con il nuovo. Quindi benchmark ed indici ci dicono molto poco sull’evoluzione dei mercati, perché ancorati a categorie di analisi ampiamente superate, il che porta gli investitori a sottovalutare il profilo di rischio nelle loro scelte di allocazione del capitale, e così spesso vengono privilegiate scelte che, se ad una prima analisi possono essere classificate come conservative, alla prova dei fatti si dimostrano perdenti.

Key4biz. E allora che succederà?

Francesco De Leo. È solo questione di tempo. Gli investitori dovranno fari i conti con una correzione, che non lascerà molti margini di recupero. C’è molta liquidità che si sta accumulando fuori dai mercati, una liquidità che quando entrerà in gioco contribuirà a marcare una correzione netta con il passato, privilegiando settori in forte crescita. Ed è facile immaginare che tutto ciò coglierà molti di sorpresa.

Key4biz. Perché è così difficile interpretare il cambiamento che stiamo attraversando?

Francesco De Leo. Perché la pandemia ha avuto come effetto: quello di concentrare l’attenzione sul presente, facendoci perdere una prospettiva sul futuro. Così si tende a vivere di numeri e analisi nel quotidiano e si perdono di vista i trend di medio termine che si stanno comunque affermando. Se poi aggiungiamo che la volatilità non è mai stata così elevata, è chiaro che diventa ancora più difficile prendere decisioni, quando non si è guidati dalla determinazione di “scoprire” quelli che Don Rumsfeld, nel suo ruolo di Segretario alla Difesa durante la Presidenza di George Bush, definiva come “unknown unknowns”, fattori critici non ancora individuati, di cui non conosciamo l’esistenza.

Key4biz. Ci faccia un esempio…

Francesco De Leo. Il 4 Febbraio scorso Amazon ha registrato un nuovo record, ovvero la maggiore crescita di capitalizzazione in un solo giorno di una società quotata in borsa nella storia moderna, con un incremento di più di 191 miliardi di dollari.  Nello stesso giorno, abbiamo assistito al maggiore crollo di sempre con Meta (Facebook) che ha perso 253 miliardi di dollari di capitalizzazione, con una caduta del 26% del valore delle proprie azioni. Ma detta così, non se ne comprendono le implicazioni e si darebbe ampio margine a chi sostiene che sia in corso una rotazione dai “growth stock” come Facebook, ai “value stock”. Ma se invece non di osservare in superficie, ci si chiede quali sono stati gli incrementi più elevati registrati in un solo giorno in termini di capitalizzazione di borsa, il quadro che ne emerge è molto diverso.

Key4biz. E cioè?

Francesco De Leo. Nel solo anno che si è appena concluso le Big Tech hanno segnato un incremento di capitalizzazione senza precedenti in una singola giornata: iniziamo con il 3 gennaio 2021, quando Tesla registra un incremento di capitalizzazione di 143.6 miliardi di dollari in un solo giorno, per poi seguire, a distanza solo di un mese, il 2 febbraio dello scorso anno, con Alphabet [ndr. la holding che controlla Google] che cresce in un solo giorno di 129.7 miliardi di dollari in termini di capitalizzazione. Solo 10 giorni fa, la settimana prima del record stabilito da Amazon, Apple ha registrato un incremento di 181.3 miliardi di dollari nella propria capitalizzazione di Borsa in un solo giorno. Fatti i conti, si tratta di una crescita di oltre 645 miliardi di dollari in un solo anno, attribuibile a solo 4 titoli quotati. Per farsi un’idea, la capitalizzazione complessiva dell’intera Borsa Italiana nel 2021, un anno che a detta di molti ha registrato un record di IPO, era di 757 miliardi di euro. È sufficiente questo dato farsi un’idea delle proporzioni e della necessità di sapere leggere la direzione che sta prendendo il cambiamento.

Key4biz. La volatilità rimane comunque il problema più grosso. Assistere nella stessa giornata al record di crescita di capitalizzazione per Amazon e alla maggiore contrazione di sempre per Meta (Facebook) lascia perplessi. Mercati turbolenti?

Francesco De Leo. La volatilità, di per sé, non è sempre di cattivo presagio. Ma lo diventa se impatta su asset class mature, in settori come l’automobile o il real-estate, perché eventuali aggiustamenti richiedono correzioni che hanno bisogno un arco di tempo maggiore per essere “assorbite” dai mercati. Nel caso di Meta (Facebook) è importante non fermarsi ad un’analisi superficiale. Occorre andare più fondo.

Key4biz. In che direzione?

Francesco De Leo. Meta (Facebook) sta attraversando una fase di transizione che sta progressivamente trasformando il suo modello di business. Sbagliato considerarla già fuori dai giochi. Al contrario, solo nell’anno che si è appena concluso ha investito 10 miliardi di dollari nel Metaverso, più di quanto non abbiano fatto TIM, Wind/3 e Vodafone insieme. Marc Zuckerberg è noto per cercare di anticipare i mercati ed i competitor. Siamo solo agli inizi di un cambio di paradigma, centrato sul cloud di nuova generazione e su una nuova classe di supercomputer con capacità di calcolo sino ad ora impensabili. La settimana scorsa, Meta ha reso pubblici i dettagli del AI Research SuperCluster (RSC), un nuovo supercomputer alimentato da più di 6.000 unità di elaborazione grafica (GPU) Nvidia A100, che aumenterà le prestazioni dei suoi cluster di intelligenza artificiale (AI) di 20 volte. In prospettiva, il rollout della fase uno di RSC è paragonabile per dimensioni al supercomputer Nvidia di cui dispone Tesla. Nella fase due, con 16.000 GPU, Meta mira a costruire il più grande supercomputer del mondo.

Key4biz. Vincerà chi avrà la capacità di calcolo maggiore…

Francesco De Leo. Questa sarà l’arma per essere competitivi e attutire i tradizionali punti di debolezza. Ad esempio, concentrandosi sulla privacy, i ricercatori di Meta sfrutteranno la potenza di calcolo aggiuntiva per migliorare i modelli di analisi che identificano i contenuti ritenuti “non compliant” nei confronti del GDPR sulle sue piattaforme, ma sarà anche in grado di assicurare la traduzione di video in tempo reale ed alimentare la robotica avanzata. Già oggi, grazie ad uno dei più potenti supercomputer al mondo basato sull’utilizzo di GPUs (Graphic Processing Units), Tesla è diventata la più avanzata e la più grande azienda di robotica al mondo.

Key4biz. Se guardiamo al nostro Paese, cosa la preoccupa di più?

Francesco De Leo. Siamo già in ritardo sul cloud di nuova generazione e non mi sembra che ci sia la voglia di rafforzare il peso dell’Italia nell’high-performance computing. La visione del cloud che emerge dal PNRR è una fotocopia di progetti che abbiamo già visto in passato, e che non sono più all’altezza delle sfide a cui andiamo incontro.

Key4biz. In che senso?

Francesco De Leo. La matrice di origine è quella del mondo telecomunicazioni che per architettura e legacy ha dimostrato di non sapersi evolvere nel tempo. È un po’ come se fossimo ritornati al liceo ed il nostro compagno di banco sbagliasse a copiare la traduzione della versione di greco e prendesse per buona quella della settimana prima: diciamo che al professore il fatto non passerebbe inosservato. Purtroppo, è così anche per analisti e mercati finanziari che fanno sempre di più fatica a trovare un razionale nelle scelte fatte all’interno del PNRR.

Key4biz. E cosa si sarebbe dovuto fare?

Francesco De Leo. Trovo grave che il Governo non abbia inteso destinare una parte importante delle risorse che ci arrivano dall’Europa per lanciare un progetto di rilievo per dotare il Paese di un supercomputer che abbia come capacità di calcolo quelle che sono già oggi a disposizione di Tesla ed a breve di Meta (Facebook).

Key4biz. Certo bisogna sceglier bene la direzione da dare ai soldi…

Francesco De Leo. È così. Non è immaginabile voler essere competitivi in un confronto fra sistemi Paese quando si persegue in una politica di investimenti che dedica più risorse all’ “Ecobonus” per rifare le facciate (si dice che ci siano 40 miliardi sul tavolo), e trascura i prerequisiti chiave per consentire alle nostre imprese di essere all’avanguardia in un contesto competitivo dove big data, intelligenza artificiale e high-performance computing sono l’ABC del nuovo millennio. Di questo passo, alla conclusione del PNRR rischiamo di essere diventati un meraviglioso museo a cielo aperto, che avrà magari senza grande appeal in termini di attrazione turistica, ma che relega il nostro Paese ad un ruolo irreversibilmente marginale nei settori che definiscono gli assetti dell’economia globale.

Key4biz.  Saremo condannati ad essere marginali in ambito di innovazione?

Francesco De Leo. Non è detto. Il Governo è ancora in tempo per porvi rimedio, mettendo tempestivamente mano ad una revisione della struttura del PNRR. Ma senza un’azione decisa, rischiamo di perdere il treno dell’innovazione.

Key4biz. L’Italia è sempre in lotta con il futuro, sembriamo un Paese votato alla conservazione. Perché secondo lei?

Francesco De Leo. Dobbiamo ritrovare, insieme, un senso condiviso di unità di intenti, un progetto comune in grado di dissipare i dubbi sul cambiamento che stiamo vivendo, e ritrovare il gusto di affrontare sfide impossibili. Direi che nel tempo è come se il nostro Paese avesse smarrito la volontà di “fare accadere” le cose, preoccupato solo di conservare intatta la sua “comfort zone”. Sembra che abbiamo smarrito quel senso di urgenza che è la molla che ti fa mettere in camino verso il futuro.

Key4biz. Cosa ci vorrebbe?

Francesco De Leo. Dovremmo ritrovare un po’ più di passione, quella passione che Enzo Ferrari descriveva come “…la passione che permette di sopportare amarezze e rinunce che l’ambizione non giustificherebbe in alcun modo”.

https://www.key4biz.it/il-governo-metta-mano-al-pnrr-per-costruire-una-vocazione-italiana-verso-linnovazione-intervista-a-francesco-de-leo/392361/


Fusioni e acquisizioni in Italia: settore Tlc, media e tecnologie (TMT) a 18 miliardi di dollari nel 2021

I trend M&A a livello globale

Il 2021 è stato un anno molto ricco di fusioni e acquisizioni (mergers and acquisitions, o M&A) in tutto il mondo. Secondo stime PwC, l’anno passato ha visto un totale di 62.500 operazioni annunciate, in aumento del 24% su base annua, per un valore globale pari a 5.100 miliardi di dollari.

Driver di questa crescita nel settore M&A è stato il comparto industriale TMT, acronimo inglese che sta per telecomunicazioni media e tecnologia, che da solo ha registrato più di 16 mila operazioni per un valore di 1.400 miliardi di dollari.

I fondi di Private Equity hanno raggiunto una quota pari al 39% a volume e al 45% a valore sul totale delle operazioni, rispetto alle rispettive medie del 26% e 30% degli ultimi 5 anni, dimostrando come non solo siano più attivi che mai, ma anche come abbiano alzato i loro ticket di investimento su operazioni di maggiori dimensioni; trend che, secondo PwC, è destinato a continuare anche nel 2022.

“Guardando al 2022 siamo ottimisti grazie a diversi fattori:  una robusta pipeline di operazioni e abbondante liquidità nei portafogli dei fondi di private equity da un lato, e dall’altro le esigenze di investimento da parte delle aziende per colmare il gap di competenze, prodotti, mercati, rese ancora più urgenti dalla pandemia, nonché di rifocalizzazione strategica che stimoleranno dismissioni nell’ambito del loro portafoglio”, ha commentato Emanuela Pettenò, Partner PwC Italia, Markets Deals Leader and Consumer Markets Leader.

Questi i dati inclusi nell’ultima edizione dello studio di PwC Global and Italian M&A Industry Trends: 2022 Outlook.

Le operazioni TMT al centro dello scenario italiano

Interessante anche lo scenario italiano, in cui nell’anno passato sono state annunciate 1.272 operazioni M&A, in aumento del +5% sul 2020, per un controvalore di 62,6 miliardi di dollari.

I settori più attivi nel nostro Paese sono stati: Consumer Market e Industrial Manufacturing & Automotive, sono quelli con il maggior numero operazioni (rispettivamente 343 e 337), mentre il settore TMT traina la crescita a valore con quasi 18 miliardi di dollari.

Lo studio ha evidenziato per l’Italia i seguenti trend positivi M&A per il 2022: l’ottimizzazione della supply chain e focus su tecnologia e data analytics, transizione energetica, economia circolare aggregazioni nei settori B2B del Consumer Markets ed in alcuni comparti industriali.

In Italia i fondi di Private Equity hanno coperto il 38% del totale delle operazioni a volume e addirittura il 56% a valore.

Tra le principali operazioni di Private Equity a valore sono incluse l’annuncio dell’OPA di KKR su Telecom Italia per $12,1 miliardi (TMT); l’acquisto da parte di Infrastructure Investments Fund (JP Morgan) del 60% e dell’OPA sul restante 40% di Falck Renewables SpA per un totale di circa $3 miliardi (EU&R); la vendita da parte di CVC Capital partners di Sisal alla società irlandese Flutter Entertainment per $2,2 miliardi (CM); l’acquisto da parte di NAF2 del residuo 44% di ASTM per $2 miliardi (IM&A); l’investimento di Ardian nel 45% di A2A SpA-Power Generation Assets per $1,8 miliardi (EU&R); l’acquisto da parte di ION investment Group del 100% del capitale di Cedacri per $1,8 miliardi (TMT) e l’acquisto da parte di Apollo Global Management di alcune proprietà della fondazione Enpam per circa $1 miliardo (FS).

https://www.key4biz.it/fusioni-e-acquisizioni-in-italia-settore-tlc-media-e-tecnologie-tmt-a-18-miliardi-di-dollari-nel-2021/392269/


The Global Eye. Sicurezza e pensiero strategico nell’era di Davide contro Golia

Uno dei grandi assenti in sede di decision making è spesso proprio quello che dovrebbe essere l’ospite d’onore, se non addirittura il padrone di casa, in tutti i luoghi in cui si decidono le sorti di una qualsiasi organizzazione o gruppo umano: il pensiero strategico.

Se da una parte esso risiede nell’empireo della meta-politica, in quanto ha a che fare con i modelli culturali e le forme pensiero a cui si ispira un popolo, o, comunque, un gruppo umano di riferimento, dall’altra, si declina nelle più pragmatiche forme della “Strategia”.

Infatti, al di là degli aspetti culturali e sociologico-filosofici correlati, pensare strategicamente consiste sostanzialmente nel ragionare per obiettivi, focalizzando l’attenzione sulle priorità operative, sui target intermedi, sulle risorse necessarie al raggiungimento degli obiettivi medesimi.

In sostanza, il tutto si riassume in una parola, tanto importante, quanto troppo spesso trascurata: “Pianificazione”.

Edward Luttwak, da oltre trent’anni a questa parte, offre un’analisi molto chiara di cosa si intenda per strategia, suddividendola in diverse tipologie, o meglio, in diversi “livelli”, dipendenti dall’ampiezza dello scenario, dal decisore di riferimento e da molti altri parametri.

Il ragionamento originario di Luttwak è legato al mondo e alle dinamiche militari e alla gestione dei conflitti, ma la trasformazione dello Scenario, dal 1989 ad oggi, anche, sotto il profilo tecnologico, consente, o addirittura, costringe, ad utilizzare gli stessi concetti e gli stessi principi adattandoli ai nuovi metodi e alla nuova realtà globale, quale quella in cui viviamo, tanto più se ci riferiamo al mondo della Sicurezza.

Ogni settore di azione e di “pensiero” richiede un ragionamento strategico. Ogni decisore, in qualsiasi campo dell’agire umano, deve, o meglio, dovrebbe operare tenendo in considerazione i diversi livelli strategici in cui si muove: dalla Grande Strategia, tipica delle realtà Statuali, al livello strettamente operativo, o, addirittura, tecnico.

Ogni livello strategico ha un suo decisore di riferimento, una propria organizzazione, una pianificazione e, ovviamente, adeguati obiettivi da conseguire, che dovrebbero confluire, tutti, in un unico grande disegno, in un obiettivo sistemico, tipico delle realtà organizzative complesse.

I singoli obiettivi parziali, misurabili, sia sotto il profilo qualitativo che quantitativo, dovrebbero, come affluenti, andare a riversarsi in un unico “disegno-fiume”, quale quello della Grande Strategia.

Il che si riassume nella necessità di ingredienti fondamentali, quali la capacità di leadership dei decisori, le competenze – da suddividere in capacità, conoscenze tecniche e soft skill – organizzazione, regole condivise, gerarchia e linee/canali di comunicazione chiare, nei diversi settori di interesse.

Questo, perché se è vero che – focalizzando l’attenzione sulla Sicurezza – essa si sostanzia nell’analisi delle minacce e nella gestione dei diversi rischi da esse derivanti, il pensiero strategico, come sopra descritto, contribuisce a ridurre gli spazi di incertezza, all’interno degli scenari complessi.

E questo è ancora più vero, nell’era della globalizzazione, della digitalizzazione, dell’informazione  e della rete, in cui l’incertezza tende a prevalere e la sicurezza non ha una dimensione lineare, ma multidimensionale. Gli spazi di incertezza aumentano in quanto i nodi della rete sono rappresentati da elementi sempre più dinamici, le cui azioni sono sempre meno prevedibili, nel tempo e nello spazio: gli individui. Ed è proprio qui l’importanza del pensiero strategico, in quanto i soggetti ed i gruppi organizzati devono muoversi in uno scenario in cui sono prevalentemente i singoli individui a rappresentare la minaccia, in una realtà in cui il confronto/conflitto è sempre più simile a quello rappresentabile con l’immagine di Davide contro Golia. E questo è vero sia che i singoli individui, potenziali agenti della minaccia, siano interni all’organizzazione, sia che siano esterni e, quindi, ancora più immersi nella nebbia dell’incertezza.

Laddove prevalga il pensiero strategico, gli spazi di incertezza possono essere ridotti ad un livello di generale accettabilità. Altrimenti, si è sopraffatti dalle logiche di urgenza ed emergenziali, dall’effetto sorpresa e dal caso; il che si traduce con la speranza di riuscire a mitigare il danno scaturente da rischi non gestiti.

Ecco che “Sicurezza” e pensiero strategico devono procedere a braccetto secondo una logica per la quale la Sicurezza stessa è contemporaneamente un obiettivo ed una condizione per un decision maker posto a qualsiasi livello di sistemi complessi e che abbia il compito, o si prefigga, di raggiungere obiettivi organizzativi senza subire gli “attriti”, per dirla con Clausewitz, posti sul suo cammino, dalla sempre più fitta “nebbia” dell’incertezza. Questa è la realtà odierna degli scenari complessi e multidimensionali in cui ogni singolo sassolino può bloccare i grandi ingranaggi.

https://www.key4biz.it/the-global-eye-sicurezza-e-pensiero-strategico-nellera-di-davide-contro-golia/392228/