Tim, Poste sale al 27,3% ma niente Opa. Dopo 10 anni addio a Vivendi

Tim positiva in Borsa dopo che il Cda di Poste Italiane ha deliberato l’acquisizione della partecipazione residuale di Vivendi, pari al 2,51%, avviandosi ad avere una partecipazione complessiva del 27,32%. Dopo 10 anni addio senza rimpianti a Vivendi, socio inascoltato contrario a suo tempo allo scorporo che esce di scena dopo anni di battaglie legali. A Piazza Affari in apertura la società guidata da Pietro Labriola guadagna fino all’1,9% a 0,50 euro e Poste sale dello 0,5% a 20,81 euro. Confermate così le indiscrezioni del Fatto Quotidiano di una decina di giorni fa.

Il corrispettivo per l’acquisto è pari al prezzo di chiusura delle azioni del 10 dicembre 2025, è complessivamente pari a euro 187 milioni.

Soglia dell’Opa neutralizzata

Il conseguente superamento dell’attuale soglia rilevante ai fini della disciplina sulle offerte pubbliche di acquisto obbligatorie, si legge nella nota di Poste, sarà neutralizzato avvalendosi “dell’esenzione di cui all’articolo 106, comma 5, del D.lgs. 58/1998 e all’articolo 49, comma 1, lett. e), del Regolamento Consob n. 11971/1999. Pertanto – in vigenza dell’attuale quadro normativo – Poste Italiane si impegna a cedere a parti non correlate le azioni ordinarie detenute in eccedenza rispetto alla predetta soglia rilevante, entro 12 mesi dal perfezionamento dell’acquisto, astenendosi, nel mentre, dall’esercizio dei diritti di voto relativi a tali azioni”, si legge nella nota.

Entro un anno innalzamento della soglia dell’Opa in arrivo

Una mossa temporanea, di un anno, in attesa dell’entrata in vigore de via libera definitivo della riforma del Tuf (Testo unico della finanza) che, fra le altre novità, innalza la soglia dell’Opa al 30%. A quel punto, Poste potrà mantenere la partecipazione del 27,3% senza incorrere in alcun obbligo.

“Con questa operazione”, conclude la nota “Poste Italiane rafforza l’investimento di natura strategica realizzato in Tim, confermando il proprio obiettivo di svolgere il ruolo di azionista industriale di lungo periodo, attraverso la realizzazione di sinergie e la creazione di valore per tutti gli stakeholder”.

Poste-Tim, quali sinergie industriali?

Resta da capire nel dettaglio quali saranno i reali contenuti di questa alleanza dal punto di vista industriale, ma per questo bisognerà attendere il prossimo 24 febbraio l’aggiornamento del piano industriale di Tim, che di certo punterà molto sulla divisione Enterprise e svelerà i contenuti della joint venture sul Cloud sovrano annunciata con Poste.

Sarà Cloud sovrano?

Resta da capire se si tratterà di un Cloud sovrano oppure semplicemente Cloud realizzato con tecnologie americane rivenduto da venditori italiani? La domanda non è secondaria e sta a cuore anche alla Ue.

Ma resta anche da capire se la nuova joint venture sul Cloud farà concorrenza al PSN, che ad oggi ha garantito la migrazione al Cloud di 563 enti pubblici.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/tim-poste-sale-al-273-ma-niente-opa-dopo-10-anni-addio-a-vivendi/559261/


AI, il “codice rosso” di OpenAI e il sorpasso di Gemini

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

Uno dei segnali più riconoscibili di un mercato in forte espansione che si avvia a diventare maturo è il susseguirsi di sorpassi e controsorpassi da parte delle aziende che si sfidano per conquistare la vetta. È il caso dell’AI, la cui tecnologia ormai si è evoluta da tempo da curioso passatempo a strumento indispensabile per centinaia di milioni di utenti.

E se per lungo tempo OpenAI e ChatGPT sono stati sinonimo di AI generativa, ora forse qualcosa sta cambiando a favore di un altro concorrente: in questa direzione, almeno, sembra andare il “codice rosso” interno che qualche giorno fa Sam Altman, CEO di OpenAI, ha emesso dopo aver visto i progressi di Gemini 3.

Il nuovo modello di Google segna infatti un punto di svolta difficilmente riducibile al semplice “incremento generazionale” con cui oggi si presentano le novità nel settore. A differenza dei consueti miglioramenti marginali, infatti, Gemini 3 sembra introdurre verediscontinuità: non soltanto si impone in 19 benchmark su 20 tra i principali utilizzati dall’industria, ma lo fa con una costanza e una superiorità tali da ridefinire del tutto le aspettative sulle capacità di un modello generalista.

Che si tratti di ragionamento, pianificazione a lungo raggio o gestione multimodale di informazioni complesse, la nuova architettura di Google appare in grado di offrire risposte più stabili, meno “rumorose” e più profondamente integrate rispetto a quelle dei concorrenti diretti. Le stesse analisi di settore mostrano la distanza che separa (almeno per ora) Gemini 3 da GPT-5.1 e da Claude Sonnet 4.5, una distanza che raramente si osserva in un’industria abituata a iterazioni ravvicinate. Perfino la comunicazione ufficiale di Google, di solito piuttosto prudente, stavolta assume toni assertivi: la compagnia parla di “state-of-the-art reasoning capabilities” e di “world-leading multimodal understanding”, ma stavolta le formule di rito sembrano meno iperboliche del solito.

I test dove Google va meglio

Se si entra più nel dettaglio delle comparazioni pubblicate da Google, il quadro diventa ancora più eloquente: Gemini 3 non solo vince quasi ovunque, ma lo fa con margini sorprendenti. Per esempio, nel test chiamato Humanity’s Last Exam – una grande raccolta di domande difficili su oltre cento materie, pensata per misurare quanto un modello “sa ragionare” in generale – Gemini 3 raggiunge il 37,5%, mentre GPT-5.1 si ferma a circa 26%. Impressionante è anche il comportamento nel test Vending-Bench 2, che misura se un’AI riesce a prendere decisioni sensate, simili a quelle di un piccolo imprenditore che deve far funzionare un’attività per settimane: comprare, vendere, organizzare le scorte.

Anche qui Gemini 3 sembra capire meglio la situazione e correggersi quando sta sbagliando, ma ancora più evidente è il vantaggio nel test SimpleQA Verified, che serve a valutare quanto un modello sia affidabile quando deve dare risposte di fatto corrette, senza “inventare” cose (le allucinazioni sono tuttora uno dei problemi più deprimenti quando si tenta di usare l’AI in maniera fruttuosa). Gemini 3 arriva al 72,1%, quasi il doppio dei concorrenti. Infine, l’Artificial Analysis Intelligence Index, un indice che combina dieci prove diverse per creare una valutazione complessiva: qui Gemini 3 stacca GPT-5.1 di tre punti, e in questo settore sono tantissimi.

È vero, i benchmark non dicono tutto. Nessun test riesce a catturare la complessità di un modello. Però quando un sistema vince test diversi, costruiti da gruppi diversi, e lo fa sempre con vantaggi chiari, diventa difficile pensare che sia fortuna; sembra piuttosto che Google abbia migliorato ogni parte del modello per rendere l’AI più solida in generale. Più che “alzare l’asticella”, insomma, si rende più stabile e migliore il pavimento; una buona notizia per tutti quelli che già usano gli strumenti di Google, da Gmail a Google Drive o Docs, tutti i giorni, e stanno valutando se abbonarsi anche a un piano a pagamento, da abbinare alla propria connessione per renderla più smart (a proposito, su SOSTariffe.it è sempre possibile mettere a confronto le opzioni più convenienti per la fibra, anche quelle che comprendono abbonamenti a Google come TIM Business).

Da Jimmy Fallon alle guerre della zuppa

Il nervosismo si vede da più elementi, anche dai tentativi di mostrare che l’AI non è pericolosa. L’ha fatto vedere la comparsata di Altman al Tonight Show di Jimmy Fallon, un’ospitata televisiva presto etichettata come la “più sfacciata mossa pubblicitaria della Silicon Valley” degli ultimi tempi. Altman ha sfruttato l’intervista per dipingere un’immagine dell’AI come strumento umano e rassicurante, raccontando come ChatGPT lo abbia aiutato a gestire l’ansia legata alla sua esperienza da neo-genitore. Queste operazioni-simpatia però non sembrano convincere più di tanto, anche se aziende come Meta, Anthropic e Google investono tonnellate di soldi in pubblicità per promuovere i loro prodotti AI.

In ogni caso, molti esperti pensano che, anche se Google ha fatto il botto con il suo nuovo modello, OpenAI non è affatto fuori dai giochi, anzi. Hanno ancora talento, soldi e progetti di ricerca che possono permettere una rimonta lampo, e del resto è la stessa storia recente dell’AI, ma più in genere della tecnologia, a insegnarcelo: ogni volta che qualcuno sorpassa, l’altro risponde con una mossa spesso inaspettata che rimescola tutte le carte. Pensiamo, per i telefoni, all’introduzione dei modelli pieghevoli da parte di Samsung che, malgrado le difficoltà iniziali di progettazione, hanno via via costretto gli altri player del settore ad adeguarsi, ultima Apple che l’anno prossimo dovrebbe lanciare il suo nuovo iPhone Fold, se davvero si chiamerà così.

Ecco, a OpenAI serve una mossa del genere: bisogna accelerare, far entrare meglio i modelli nella vita di tutti i giorni e creare una strategia più completa che unisca prestazioni tecniche di alto livello e fiducia del pubblico. Quella che oggi sembra una rivoluzione definitiva domani potrebbe essere solo un gradino intermedio.

È proprio questa competizione feroce, questa tensione quasi “darwiniana”, a rendere il settore così elettrizzante, ma anche brutale, come dimostrano le acquisizioni dei migliori ingegneri e informatici dai concorrenti a cifre al di là dell’immaginabile, e pure con metodi decisamente poco ortodossi: Mark Chen, a capo della ricerca di OpenAI, ha recentemente raccontato al podcast di Ashlee Vance che Mark Zuckerberg ha portato di recente zuppa fatta in casa ai ricercatori che voleva assumere per Meta.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/ai-il-codice-rosso-di-openai-e-il-sorpasso-di-gemini/559246/


Frequenze, il Governo nicchia sul rinnovo e resta il nodo Antitrust   

L’esito della consultazione pubblica dell’Agcom sul rinnovo delle frequenze in scadenza nel 2029 parla chiaro: la maggior parte delle telco – in primis quelle assegnatarie, e non potrebbe essere altrimenti – sono favorevoli al rinnovo delle dotazioni, con un prolungamento delle scadenze al 2037. Il tutto, in cambio di forme di accesso condiviso e impegni stringenti di copertura per la realizzazione del 5G standalone, che nel nostro paese è fermo al 2%.

Nuova consultazione Agcom sul rinnovo a gennaio

Un’opzione, questa, che sarà discussa ulteriormente con una nuova consultazione Agcom prevista per il mese di gennaio, per fissare i paletti di questi rinnovi, che non potranno essere totalmente automatici per un motivo semplice: lo spettro radio è un bene pubblico scarso e prezioso. Lo Stato non potrà rinunciare a cuor leggero agli introiti di un’asta competitiva, una modalità di assegnazione che in passato ha fruttato entrate pesanti per le casse dell’Erario. E dovrà tenere conto di tutti gli stakeholder. 

Viene consolidato l’indirizzo verso il rinnovo dei diritti d’uso delle frequenze nelle bande 800, 900, 1400, 1800, 2100, 2600 e 3400-3600 MHz, nonché la proroga per la banda 28 GHz, fino al 31 dicembre 2037. Tale indirizzo, volto a garantire la continuità dei servizi e sostenere gli investimenti nel 5G Stand Alone.

Il rinnovo sarà quindi subordinato alla definizione di obblighi di copertura tecnicamente evoluti (che includano parametri di qualità quali latenza e densità di connessioni) e, secondo all’imposizione di un obbligo di accesso wholesale rafforzato (inclusivo di spectrum sharing e network slicing) a carico degli operatori con maggiore dotazione spettrale (Fastweb-Vodafone, Tim, Wind Tre) a beneficio dei soggetti con minore spettro e degli Mvno (operatori virtuali, ndr). Iliad è tra i soggetti a minore spettro, avendo 70 Mhz.

Levi (iliad): No al rinnovo automatico

L’operatore low cost ha già fatto sapere per bocca del suo ad Benedetto Levi di essere contraria ad un rinnovo automatico delle frequenze, e questo in particolare per questioni di concorrenza. Secondo iliad, sarebbe necessario un riequilibrio della dotazione spettrale e un superamento dello status quo, anche per incentivare l’ingresso di nuovi Mvno nell’arena del mobile e non cristallizzare la situazione.

Antitrust contraria alle proroghe già nel 2018

In tutto questo, resta da capire se l’ipotesi del rinnovo tout court sarà accettabile per l’AGCM. L’Autorità Antitrust già in passato è stata critica sulla proroga senza gara delle licenze spettrali.  Basti pensare al caso della proroga di sei anni della banda 3.4-3.6 Ghz criticata a suo tempo nel 2018 dall’Autorità di Piazza Verdi.

Governo spaccato sul rinnovo

Al momento, si ricorda che lo scorso 20 novembre un emendamento che prevedeva il rinnovo non oneroso delle frequenze è stato stralciato dai segnalati bozza della Manovra.

A quanto pare, non c’è una posizione unitaria all’interno del Governo sul rinnovo non oneroso delle frequenze. Lo scrive oggi il Sole 24 Ore secondo cui da un lato, il ministro del Mimit Adolfo Urso e il sottosegretario all’Innovazione Alessio Butti sarebbero favorevoli, a fronte di impegni di copertura 5G standalone. Ma pare che il Ministero dell’Economia e delle Finanze (Mef) abbia delle riserve sul fatto di rinunciare agli introiti di un’asta competitiva.

Vedremo come andrà a finire.

Chiesto riordino complessivo frequenze

Intanto, leggendo la sintesi della consultazione pubblica indetta alla delibera n 154/25/CONS, emergono diversi aspetti interessanti.

In ottica pro-concorrenziale, un operatore chiede di adottare l’approccio francese, che ha promosso la redistribuzione delle frequenze fra tutti gli operatori per arrivare ad un quadro di maggiore omogeneità.

Opzione mista bocciata: rischio ingresso OTT, gatekeepers e satellitari nell’arena del mobile

L’opzione mista, che di fatto prevede una quota di frequenze prorogata e una quota (inferiore) da mettere a gara, sembra lo spauracchio per gli operatori, perché darebbe adito al possibile ingresso di nuovi entranti in sede di asta.

L’opzione mista è stata affossata perché assottiglierebbe la dotazione spettrale delle telco, con il rischio ulteriore rafforzamento di iliad, o dell’ingresso di nuovi entranti – Mvno – ma soprattutto con il pericolo che nell’arena del mobile arrivino OTT, gatekeepers non europei inclusi operatori satellitari.  

Rete più frammentata un problema per il traffico crescente?

Un’altra argomentazione contro l’opzione mista è che “un eventuale procedimento di riassegnazione tramite gara potrebbe determinare una frammentazione nelle assegnazioni agli operatori, sia attuali che nuovi entranti, che potrebbe tradursi in minori possibilità di sviluppare delle reti, con conseguenti impatti negativi a livello di coperture e qualità dei servizi”, si legge nella sintesi della consultazione.   

Chieste assegnazioni locali e copertura migliore in aree a fallimento di mercato

L’opzione mista sarebbe anacronistica per un altro rispondente, perché non terrebbe conto dell’evoluzione del traffico, sempre crescente, per il quale gli operatori non potrebbero rinunciare all’attuale dotazione, ma anzi dovrebbero incrementarla per rispondere alla crescita della domanda. C’è chi, invece, chiede l’apertura delle frequenze tramite confronto competitivo e senza una riallocazione selettiva delle risorse e il ricorso a modelli di utilizzo con licenze locali, uso condiviso, e assegnazione geografica o settoriale. C’è chi chiede altresì la partecipazione ad una gara in forma consortile per le Pmi. Altre richieste riguardano misure anti accaparramento e obblighi di miglioramento del servizio in aree a fallimento di mercato in coerenza con la Strategia BUL e il Piano “Italia 5G”.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/frequenze-il-governo-nicchia-sul-rinnovo-e-resta-il-nodo-antitrust/559115/


L’illusione del controllo nell’era dell’AI

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

Un concetto che si sente ripetere spesso, da qualche anno, è quello di sovranità digitale. Ora questo concetto guida una nuova corsa globale agli investimenti nell’intelligenza artificiale, presentata come una forma di emancipazione dalla dipendenza tecnologica verso gli Stati Uniti.

I governi di mezzo mondo (dall’Asia di Giappone e Cina al Medio Oriente, fino all’Europa) stanno costruendo ogni giorno nuovi data center, per i quali sono necessari programmi di formazione per le competenze. Vengono messi da parte miliardi per le infrastrutture nazionali, con l’obiettivo dichiarato di trattenere sul territorio il valore creato dai dati dei cittadini.

Oltre alla sovranità digitale, si parla di decolonizzazione (sempre digitale, s’intende), definitacome il processo che permette ai vari Paesi di gestire autonomamente la propria trasformazione digitale invece di esportare dati grezzi per poi riacquistarli sotto forma di servizi di AI forniti da poche corporation americane.

Ma dietro questo scenario che vorrebbe essere di autodeterminazione tecnologica si nasconde un paradosso strutturale: per diventare indipendenti dalle big tech statunitensi, gli stati come l’Indonesia, l’India, l’Arabia Saudita o la Francia sono costretti a rivolgersi proprio a Nvidia, Google e Amazon per chip, i server, i servizi cloud, visto che, come sa chiunque abbia dato un’occhiata al mercato negli ultimi mesi, Nvidia controlla circa il 90% del mercato dei semiconduttori per AI, e AMD e i grandi fornitori di hardware sono americani.

Perfino quando le aziende nazionali promettenti ci sono (come Mistral in Francia) la loro crescita è legata a doppio filo alle partnership strategiche con i fornitori statunitensi.

Di chi è davvero la nuvola?

Un contraddizione, è chiaro. Difficile da risolvere. E che diventa ancora più evidente quando entrano in gioco le cosiddette soluzioni di cloud sovrano, che sulla carta promettono infrastrutture localizzate e maggior controllo sui dati, tutto grazie a una governance più trasparente; e tuttavia restano comunque vincolate alla giurisdizione americana, visto che il CLOUD Act consente alle autorità USA di accedere ai dati detenuti da aziende statunitensi ovunque nel mondo.

Nel frattempo, la complessità contrattuale e la natura proprietaria di molte tecnologie trasformano i progetti pubblici in costose vetrine per le tecnologie private, difficili da verificare in modo indipendente ma soprattutto impossibili da sostituire senza affrontare costi enormi.

Per questa ragione, alcuni analisti parlano di “sovereignty as a service”: una mera illusione di controllo che maschera un nuovo tipo di dipendenza, meno visibile di quella tradizionale ma potenzialmente più profonda perché radicata nelle infrastrutture digitali essenziali di un paese.

Per gli esperti, la vera sovranità non consiste nel possedere data center perfetti per le brochure ma nella capacità di cambiare fornitore e certificare autonomamente la sicurezza dei sistemi.

Il paradosso dell’indipendenza che alimenta il mercato

Tutto quello che riguarda la tecnologia pubblica ha un’immediata ricaduta sulle strategie commerciali, tenendo conto che il vero asset, la vera posto in gioco, è sempre la stessa, cioè l’accesso a capacità di calcolo su larga scala; una risorsa che è distribuita tutt’altro che in modo uniforme, ma che è invece concentrata nelle mani di pochissimi attori privati a livello globale.

Le decisioni politiche sui data center nazionali rischiano di alimentare la polarizzazione del mercato, anche perché bisogna stabilire chi allenerà i nuovi modelli, e le grandi aziende di intelligenza artificiale si fanno concorrenza – oltre che per fornire un prodotto migliore degli altri – per garantirsi posizioni preferenziali. Ad esempio per le cruciali catene di approvvigionamento dei chip, ma anche sugli accordi energetici e sul cloud, tutti elementi che nessun Paese può sognarsi di controllare davvero.

Così sono proprio le strategie governative a rischiare di accelerare la stessa competizione che vorrebbero mitigare, e gli stati diventano di fatto finanziatori e acquirenti privilegiati di una bolla sempre più gonfiata e che rischia di esplodere con conseguenze potenzialmente disastrose.

Quando si parla delle aziende che dominano il mercato dell’AI, bisogna sempre più rendersi conto di quanto siano in grado di spostare a livello politico.

Ma il controllo non è in mano nemmeno alle big tech

La pressione competitiva è sempre più insostenibile anche dove si riescono a costruire infrastrutture e a gestire al meglio la dipendenza tecnologica, perché non va dimenticato che anche le aziende che forniscono chip e servizi cloud ai governi stanno vivendo un momento di allarme interno.

Tra gli ultimi allarmi, quello interno ad OpenAI lanciato da Sam Altman, un “codice rosso” per ChatGPT che ha imposto di spostare risorse e priorità verso miglioramenti immediati dell’esperienza quotidiana degli utenti, visto che c’è un concorrente che emerge con sempre maggior prepotenza: Google, che dopo aver incorporato Gemini direttamente nella sua piattaforma di ricerca riesce a offrire a un immenso bacino di utenti una distribuzione quasi istantanea della sua tecnologia.

E c’è pure Anthropic con Claude, preferito sempre da più persone grazie alle sue spiccate doti in attività complesse come il ragionamento strutturato e il coding.

Non è in discussione il primato, ovviamente, visto che solo ChatGPT (per ora) può contare su 800 milioni di utenti settimanali, che si collegano da PC o da smartphone (utilizzando le sempre più convenienti offerte di Internet mobile con alta dotazione mensile di giga, come quelle che si possono trovare sul comparatore di SOSTariffe.it).

Ma c’è un rischio strategico più su larga scala, visto che chi controlla l’infrastruttura globale di ricerca e cloud controlla anche l’evoluzione culturale, linguistica e cognitiva dei modelli.

Il problema della sicurezza

È quando si parla di controllo e sicurezza che il quadro si fa davvero preoccupante, visto che un tale potere deve essere regolato con la massima cura per evitare danni globali, e molto spesso non lo è.

Il più recente AI Safety Index del Future of Life Institute mostra che le principali aziende del settore stanno dirigendosi dritti dritti verso sistemi potenzialmente superumani, masenza adeguati meccanismi di controllo.

Otto compagnie sono state valutate e nessuna sembra avere un piano convincente per prevenire gli scenari di perdita del controllo: Google DeepMind, OpenAI e Anthropic guidano la classifica della sicurezza, ma ottengono comunque voti bassini, tra C e C+, mentre per quanto riguarda la variabile “existential safety” (la capacità di evitare eventi catastrofici o irreversibili) tutte le aziende hanno preso tra D o F, da insufficiente a gravemenete insufficiente.

Le aziende riconoscono il rischio (non possono farne a meno), ma continuano a non presentare strategie tecniche e regolatorie concrete per ridurlo.

E anche nella gestione dei danni già visibili, come i modelli che forniscono consigli suicidi o producono effetti psicologici documentati fin troppo bene dagli articoli che leggiamo ogni giorno sui giornali, i sistemi mostrano fragilità diffus.

Senza trasparenza e metriche verificabili l’investimento pubblico nella sovranità digitale rischia di costruire cattedrali senza fondamenta; aspirare al controllo nazionale dell’IA ha senso solo se, contemporaneamente, si sviluppano capacità reali per dominarne i rischi.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/lillusione-del-controllo-nellera-dellai/558418/


iliad entra nel food: guida gastronomica con oltre 1.000 locali. Levi: “Prima Telco al mondo a farlo”

Dove si mangia bene e il conto è sempre chiaro e trasparente. Così con la stessa filosofia di iliad è nata la prima guida gastronomica ‘Piatti Chiari’ realizzata dall’operatore telefonico. L’iniziativa è stata presentata, a sorpresa, oggi 4 dicembre qui a Milano. “Siamo la prima Telco al mondo a farlo”, ha detto Benedetto Levi, AD di iliad Italia, quando l’ha svelata, come si vede dal video di Key4Biz.

[embedded content]

iliad, guida gastronomica: come è nata l’idea?

Michele Rillo

A differenza di altre Telco italiane, che sono entrate nel mercato delle assicurazioni e dell’energia, iliad ha scelto di entrare nel food. Un progetto editoriale e di community nato dall’idea di Michele Rillo, Chief of Staff and External Affairs Director di iliad.

A contribuire a scegliere i 1.000 locali (ristoranti, trattorie, bar e pasticcerie) sono stati sia i lavoratori di iliad, che ogni giorno girano l’Italia costruendo e raccontando la rete, sia il partner dell’iniziativa ‘Passione Gourmet’.

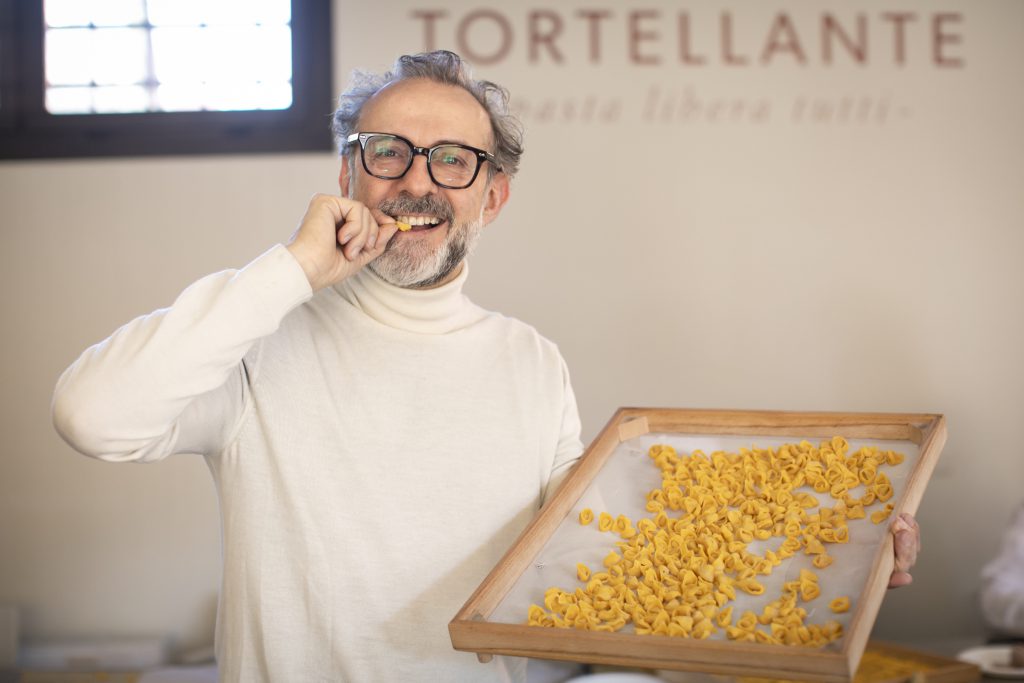
Tra i mille locali anche PizzAut gestito da personale autistico e Il Tortellante nato su iniziativa dello chef Massimo Bottura

Nella selezione trovano spazio anche luoghi in cui la ristorazione diventa strumento di inclusione e crescita: ne sono un esempio PizzAut a Monza, prima pizzeria in Italia gestita da personale autistico, e Il Tortellante a Modena, dove il lavoro in sala e in cucina diventa un percorso di formazione per ragazzi con disabilità, o Roots, a Modena, che offre opportunità di emancipazione a donne provenienti da tutto il mondo. Qui, la trasparenza non è solo un principio: è un modo di guardare il mondo.

Tutti gli indirizzi sono stati scelti per la capacità di offrire un’esperienza autentica e accessibile, con una ristorazione di qualità a prezzi chiari e corretti: uno scontrino medio di 35 euro.

“Possiamo lavorare sulle antenne, accogliere gli utenti nei nostri punti vendita o lavorare dalle nostre sedi… ma prima o poi abbiamo tutti fame”, ha commentato Benedetto Levi, AD di iliad Italia. “Da qui nasce l’idea di una guida gastronomica che parla di noi partendo da un gesto semplice come sedersi a tavola insieme e lo fa senza giri di parole: in modo trasparente, diretto, chiaro. Siamo orgogliosi di presentare Piatti Chiari, un progetto inedito che racconta quei locali dove la trasparenza si gusta davvero, da nord a sud”.

Chef Bottura: “Il Tortellante nato come doposcuola per ragazzi con sindrome genetica, come mio figlio”

Massimo-Bottura-Chef

Il Tortellante a Modena è nato da un’iniziativa dello chef Massimo Bottura, come lui stesso ha raccontato durante la serata e ripreso da questo video di Key4Biz. Abbiamo avuto anche il privilegio di assaggiarli i tortellini, con fonduta di Parmigiano Reggiano stagionato 36 mesi: è stata un’esperienza unica, abbiamo fatto il bis!

[embedded content]

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/000-locali-levi-1-telco-al-mondo-a-farlo/558356/


Tim, in vista l’uscita di scena di Vivendi per mano di Poste?

Poste sarebbe pronta ad acquisire la quota residua del 2,51% di Vivendi in Tim, con un accordo del valore di circa 200 milioni di euro, aumentando la propria partecipazione al 27,3%, secondo quanto riportato dal Fatto Quotidiano che cita fonti finanziarie.

Se le cose stanno davvero così, Poste sarebbe disposta a pagare a Vivendi 0,5197 per ogni azione con la conseguenza di veder uscire definitivamente di scena la famiglia Bolloré, dopo anni di attriti come primo azionista di Tim.

Un’ulteriore salita non stupirebbe

Se confermata, l’indiscrezione non stupirebbe più di tanto. La presa di Poste su Tim è salda e il nuovo affondo consentirebbe (logicamente e con ogni ragionevolezza) all’azienda di Matteo Del Fante di riposizionare la sua quota appena sotto il nuovo limite di OPA, che secondo un decreto in arrivo alzerà l’asticella dal 25% al 30%. Il Governo starebbe così venendo incontro a Poste in Tim con una nuova legge ad hoc, aumentando il limite dell’Opa obbligatoria con un timing che non passa inosservato.

I piccoli azionisti nel frattempo gongolano, perché con Poste si sentono in una botte di ferro.

Tim un affare per Poste

Come dargli torto. Dal suo ingresso in Tim a marzo il titolo è passato da 29 a 49 centesimi con benefici quantificati in 800 milioni di euro per le tasche di Poste. Il tutto, senza nemmeno la necessità di mettere in atto grandi sinergie di carattere industriale in ottica di consolidamento. Sinergie che si concretizzeranno e si capiranno anche meglio più avanti, all’inizio dell’anno prossimo, con la costituzione di una joint venture 51% Tim e 49% Poste sullo sviluppo congiunto del Cloud e dell’AI. Maggiori dettagli su questa iniziativa verranno svelati appunto nel primo trimestre del prossimo anno dall’Ad Pietro Labriola, in occasione dell’annuncio del nuovo piano industriale.  

La joint venture Tim-Poste sul Cloud in concorrenza con il PSN?

Resta da capire se la nuova entità rappresenterà una minaccia nel mercato del Cloud per il PSN, il Polo Strategico Nazionale di cui Tim è peraltro il maggiore azionista con il 45%, insieme a CDP con il 20% e Leonardo con il 25%.

I due player si faranno concorrenza fra loro nel mondo della PA?

La loro offerta di prodotto sarà diversa?  

Nel frattempo, l’Ad di Tim Pietro Labriola è intervenuto in maniera critica sulla decisione della Commissione Europea di rimandare a gennaio il via libera al Digital Networks Act, il provvedimento che dovrebbe dare una spinta alla costituzione di un vero Digital Single Market, semplificando le regole per le Tlc sul fronte degli investimenti in fibra e 5G e del consolidamento: “Le nuove sfide di mercato impongono di accelerare. Serve coraggio”, ha detto Labriola. Un coraggio che forse a Bruxelles non c’è, viste le pesanti minacce da parte dell’amministrazione Trump che agita lo spauracchio dei dazi sull’acciaio in caso di inasprimento della normativa Ue sulle Big Tech.

Le prossime mosse di Tim

Le ultime notizie su TIM e Poste Italiane riguardano una nuova joint venture per servizi cloud e AI per le imprese, con TIM che avrà il 51% e Poste il 49%. Inoltre, la migrazione dei clienti di PosteMobile sulla rete di TIM inizierà nel primo trimestre del 2026. Queste iniziative sono parte di una partnership strategica che rafforza il legame tra i due gruppi, già sancito dall’acquisizione di una quota di maggioranza di TIM da parte di Poste Italiane.

La banca francese Bnp Paribas conferma una revisione del target price da 0,50 ad 0,56 euro e Barclays tre settimane fa aveva alzato il target price a 0,60 euro.  

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/tim-in-vista-luscita-di-scena-di-vivendi-per-mano-di-poste/557947/


Tlc mobili, la spesa in cybersecurity a 40 miliardi di dollari l’anno entro il 2030

Perché gli operatori di Tlc mobili aumentano gli investimenti in cybersecurity

In un’epoca in cui la connettività mobile è il vero “battito cardiaco digitale” della società, gli operatori di rete (MNO), le Tlc mobili, si trovano in prima linea in una guerra cibernetica sempre più costosa e complessa. Un nuovo studio indipendente rilasciato dalla GSMA, intitolato “The Impact of Cybersecurity Regulation on Mobile Operators”, getta luce sull’enorme sforzo finanziario profuso dal settore e, al contempo, sulla frustrazione generata da normative spesso inadeguate.

Il dato emerso dalla ricerca, sviluppata in collaborazione con Frontier Economics, è impressionante: gli operatori mobili stanno spendendo tra i 15 e i 19 miliardi di dollari all’anno nelle loro attività essenziali di cybersecurity. Questa cifra, già significativa, è destinata a subire un’impennata vertiginosa, oltre il raddoppio, con le previsioni che indicano un aumento fino a raggiungere i 40-42 miliardi di dollari entro il 2030.

Questo massiccio incremento degli investimenti non è un lusso, ma una necessità imposta dalla rapida evoluzione delle minacce cibernetiche. Le Tlc mobili, che rappresentano un pilastro importante delle economie digitali globali, considerano la garanzia di reti sicure e resilienti una priorità assoluta, sia per i loro clienti che per la società nel suo complesso.

L’impegno è globale, come confermano le interviste condotte con operatori in Africa, Asia Pacifico, Europa, America Latina, Medio Oriente e Nord America.

Lo scorso anno, l’agenzia di rating Moody’s ha collocato il settore delle telecomunicazioni nella fascia di rischio “alta”, quindi si tratta di una promozione sgradita tra i ranghi del rischio informatico più elevato.

Il dato è confermato anche dalla Relazione annuale redatta dall’Agenzia per la cybersicurezza nazionale (ACN), le telecomunicazioni sono il settore più colpito in Italia dagli attacchi informatici.

La zavorra della burocrazia per le Tlc mobili: quando la norma ostacola la difesa

Nonostante questo impegno economico, lo studio lancia un chiaro avvertimento: gli operatori di Tlc mobili sono pesantemente ostacolati da una regolamentazione in materia di sicurezza cibernetica che risulta spesso mal concepita, disallineata o eccessivamente prescrittiva. Tali quadri normativi, anziché aiutare, secondo l’Associazione, generano costi inutili e, peggio ancora, deviano risorse critiche dalla mitigazione effettiva del rischio, in alcuni casi persino aumentando l’esposizione alle minacce.

Michaela Angonius, a capo della Politica e Regolamentazione della GSMA, è stata lapidaria: “La regolamentazione deve aiutare, non ostacolare, questi sforzi. Quando fatta male, la regolamentazione può reindirizzare risorse cruciali lontano da reali miglioramenti della sicurezza, spingendole verso la conformità fine a sé stessa“.

I problemi evidenziati sono sistemici. Le normative spesso si sovrappongono o sono addirittura contraddittorie, costringendo gli operatori a destreggiarsi tra requisiti diversi imposti da agenzie multiple.

In alcuni casi, un singolo incidente di sicurezza deve essere segnalato più volte, in formati differenti, creando un onere amministrativo enorme. Regolamenti eccessivamente prescrittivi, infine, che impongono strumenti o processi specifici, distolgono l’attenzione dai reali risultati in termini di sicurezza.

Un esempio lampante di questa inefficienza è stato riportato da un operatore: fino all’80% del tempo del proprio team di operazioni di cybersecurity è assorbito da audit e compiti di conformità, sottraendo preziose ore all’attività fondamentale di rilevamento delle minacce e risposta agli incidenti.

Il modello per una regolamentazione efficace della sicurezza delle Tlc mobili

Per affrontare queste sfide e garantire che l’aumento degli investimenti si traduca in una maggiore sicurezza reale, la GSMA ha delineato un blueprint per i governi basato su sei principi fondamentali per una regolamentazione efficace:

  1. Armonizzazione: allineare le politiche di cybersecurity con gli standard internazionali, riducendo la frammentazione.
  2. Coerenza: assicurare che le nuove politiche siano consistenti con i quadri normativi esistenti per evitare duplicazioni e conflitti.
  3. Basata sul Rischio e sui risultati: adottare approcci che si concentrino sui risultati di sicurezza desiderati, concedendo agli operatori la flessibilità di innovare.
  4. Collaborazione: promuovere una cultura normativa di collaborazione con l’industria, supportata da una condivisione sicura delle informazioni sulle minacce.
  5. Security-by-design: incoraggiare un approccio proattivo che integri la sicurezza fin dalla progettazione.
  6. Sviluppo di capacità: rafforzare la capacità istituzionale delle autorità di cybersecurity per garantire un approccio coordinato a livello governativo.

In conclusione, l’impegno finanziario degli operatori mobili è inequivocabile e in continua crescita. Tuttavia, come sottolinea la GSMA, la cybersecurity è una “responsabilità condivisa”. Solo attraverso la collaborazione tra regolatori e industria, guidata da principi coerenti e focalizzati sui risultati, l’intero ecosistema digitale potrà diventare più sicuro, massimizzando l’efficacia di miliardi di dollari investiti per proteggere la connettività digitale globale.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/tlc-mobili-la-spesa-in-cybersecurity-a-40-miliardi-di-dollari-lanno-entro-il-2030/557794/


Gli smartphone (e Apple) tornano a crescere

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

Il quadro del mercato smartphone nel 2025 mostra, a quanto sembra dai dati, un settore che ha ritrovato continuità. La domanda procede con un passo più sicuro rispetto al recente passato e le stime per l’anno, secondo i rilevamenti dell’ultimo report di Counterpoint Research, dimostrano un incremento moderato ma costante delle spedizioni globali. In questo contesto di normalizzazione emerge un cambiamento di quelli che fanno sensazione, perché Apple si avvia a chiudere l’anno in posizione di leadership.

È la prima volta dopo un lungo periodo in cui Samsung sembrava impossibile da detronizzare; la crescita registrata dai modelli lanciati nell’autunno 2025, in particolare dalla nuova serie iPhone 17, ha rappresentato una leva decisiva. Le rilevazioni delle settimane successive al debutto confermano un interesse solido nei principali mercati: gli Stati Uniti mostrano un’accelerazione più marcata rispetto alle generazioni recenti, mentre in Cina e Giappone la curva delle vendite rimane ben orientata.

Il risultato si lega a vari fattor. Il ciclo di aggiornamento degli utenti ha ripreso slancio dopo il rallentamento fisiologico degli ultimi due anni, le nuove configurazioni di memoria e la rimodulazione dei prezzi hanno trovato un loro equilibrio, il lavoro sulla distribuzione ha ridotto alcuni margini di incertezza che avevano frenato la domanda in cicli precedenti. L’introduzione dell’iPhone Air, con un profilo intermedio che amplia l’offerta senza creare sovrapposizioni, ha dato un contributo misurabile, soprattutto nei paesi in cui il pubblico si orienta verso modelli che privilegiano rapporto tra prestazioni e costo.

Nel frattempo il clima industriale offre una cornice relativamente stabile. Le tensioni commerciali che avevano inciso sulla logistica nel biennio precedente si sono attenuate e la filiera risponde con maggiore regolarità alle esigenze di approvvigionamento. Questi elementi, combinati con una domanda più matura e una presenza più solida nei mercati emergenti, costruiscono per Apple un percorso di crescita, e il sorpasso previsto per la fine di 2025 riflette un insieme organico di condizioni favorevoli, ideali da abbinare a uno dei piani mobili che si possono comparare su SOSTariffe.it.

Pieghevoli e anniversari in vista

L’evoluzione della gamma iPhone nel biennio 2025-2026 introduce un’impostazione diversa rispetto ai cicli precedenti. La serie 17 ha inaugurato un’organizzazione più flessibile dell’offerta; il modello Air, inserito in posizione mediana, ha ridotto il divario percepito tra le varianti base e le versioni Pro, fornendo un punto d’ingresso pensato per chi vuole prestazioni solide senza il carico di funzioni specialistiche. La struttura crea spazio per un ampliamento della linea nei mesi successivi. Il 2026 vedrà l’arrivo dell’iPhone 17e, seconda incarnazione della serie “e”, destinata a rafforzare la presenza di Apple nel segmento che tende a crescere più velocemente nei mercati emergenti. Il progetto risponde a un’esigenza precisa, quella di intercettare utenti che aspirano al passaggio all’ecosistema Apple grazie a un investimento più contenuto, pur mantenendo aggiornamenti regolari e un supporto software lungo.

A questa espansione si aggiunge un percorso tecnologico che Apple prepara da tempo e che troverà un punto di svolta con il primo iPhone pieghevole, indicato per la seconda metà del 2026. Lo sviluppo della categoria è stato prudente; la scelta di entrare più tardi rispetto alla concorrenza nasce da valutazioni sulla durabilità delle cerniere, sulla qualità degli schermi flessibili e sull’integrazione tra hardware e software.

Il risultato atteso è un dispositivo orientato alla fascia alta, con un ruolo complementare rispetto alla serie tradizionale. Parallelamente, l’arrivo previsto del primo modello “flip” entro il 2027 completerà la presenza di Apple nell’unico segmento premium che mostra una crescita strutturale.

Nel 2027 cadrà anche il ventesimo anniversario dell’iPhone, occasione che Apple intende utilizzare per rinnovare l’aspetto del dispositivo. Le informazioni disponibili al momento indicano un ridisegno più profondo rispetto agli ultimi cicli, sia nelle linee esterne sia nell’organizzazione interna dei componenti.

Cosa succede in Corea

In questo 2025 Samsung sta affrontando una fase di transizione che unisce risultati solidi e qualche limite strutturale. L’azienda mantiene una posizione forte in molti mercati, sostenuta da una filiera produttiva che reagisce con prontezza alle variazioni dei costi e alle oscillazioni della domanda. La nuova impostazione della serie A, più curata nella definizione delle specifiche e più aggressiva nel rapporto tra prezzo e prestazioni, sta ottenendo una buona risposta in regioni come India, Sud-Est asiatico e Medio Oriente; queste aree mostrano un dinamismo superiore alla media globale e rappresentano una componente stabile della crescita di Samsung. Anche i mercati maturi restano rilevanti, grazie alla fidelizzazione accumulata negli anni e alla continua richiesta di dispositivi premium, soprattutto tra gli utenti che apprezzano i foldable e i modelli della serie S.

Tuttavia, il passo tenuto da Apple nel 2025 crea uno scarto difficile da colmare; i dati sulle spedizioni mostrano una differenza che non dipende da un singolo fattore, ma da una combinazione di scelte commerciali, tempi di rinnovo e variazioni nel comportamento dei consumatori. Samsung conserva un margine competitivo nei segmenti medio-alti e nei dispositivi pieghevoli, dove ha investito con continuità e dove può contare su una riconoscibilità che altri produttori non hanno ancora consolidato; resta però esposta alla pressione crescente dei marchi cinesi nelle fasce di prezzo inferiori, settore che richiede cicli di aggiornamento più rapidi e una flessibilità nella supply chain che non sempre si concilia con la complessità industriale di un gruppo globale come Samsung.

Il 2026 porterà nuovi problemi da risolvere, legati al costo dei componenti, in particolare della memoria. L’aumento previsto influenzerà soprattutto i dispositivi destinati al pubblico più sensibile al prezzo; Samsung di certo dispone degli strumenti per gestire questa fase, ma dovrà bilanciare con attenzione margini, volumi e posizionamento per evitare un rallentamento ulteriore.

La situazione dei competitor

I principali produttori cinesi si trovano in una situazione complessa che alterna prospettive di crescita e spinte in direzione opposta. Xiaomi, vivo, OPPO e Transsion hanno consolidato una presenza di tutto rispetto in numerosi mercati extra-cinesi; l’espansione in India, Sud-Est asiatico, Africa e America Latina ha garantito una base di utenti piuttosto ampia e diversificata. In queste regioni, la combinazione di prezzi contenuti e dotazioni tecniche generose continua a rappresentare un vantaggio competitivo; l’offerta dei produttori cinesi appare spesso meglio calibrata rispetto ai bisogni dei consumatori locali, che favoriscono dispositivi equilibrati e aggiornati con regolarità.

La situazione interna, però, presenta diversi ostacoli. La domanda in Cina procede con lentezza e risponde in modo irregolare alle nuove uscite; inoltre, le tensioni nella supply chain incidono sui costi dei componenti, soprattutto nel comparto della memoria LPDDR4. L’aumento dei prezzi crea pressioni dirette sul segmento di fascia bassa, settore in cui questi marchi costruiscono una parte essenziale dei propri volumi. Così, le previsioni per il 2026 indicano una crescita limitata, stimata intorno all’1,7% per i quattro principali OEM cinesi.

Per rispondere a questa fase, le aziende stanno spostando l’attenzione verso modelli di fascia media e superiore; investono in funzioni avanzate di fotografia computazionale, in piattaforme AI dedicate e in pieghevoli dal prezzo più accessibile. L’obiettivo è costruire un’identità più solida e ridurre la dipendenza dai volumi, puntando su una marginalità meno vulnerabile alle oscillazioni dei costi.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/gli-smartphone-e-apple-tornano-a-crescere/557546/


La rete 5G in Lettonia convertita in una rete di sensori meteo

Skyfora e LMT stanno mostrando quella che descrivono come la prima griglia di osservazione meteorologica GNSS in Europa, in tempo reale, con aggiornamenti rapidi e risoluzione chilometrica.

LMT Defence è specializzata nella tecnologia del settore della difesa, mentre Skyfora si descrive come un’azienda che “spinge i confini dell’innovazione meteorologica”.

La dimostrazione: 5G meteo

La dimostrazione a cui hanno lavorato congiuntamente è stata presentata durante la Digital Backbone Experimentation (DiBaX) della NATO, scrive il sito specializzato Telecoms.com. Si basa sulla rete 5G di LMT e su altri ricevitori GNSS in Lettonia. Invece di installare nuove stazioni meteorologiche, la tecnologia di Skyfora ha l’obiettivo di trasformare i ricevitori GNSS esistenti presso i siti 5G in sensori meteorologici ad alta precisione.

Questo converte la rete di telecomunicazioni in una “densa griglia di osservazione atmosferica” ​​che fornisce aggiornamenti continui con una risoluzione su scala chilometrica.

La rete 5G ti dice come evolve il meteo

Per la dimostrazione, i siti 5G di LMT si sono collegati al Weather Engine di Skyfora e hanno trasmesso in streaming misurazioni continue dell’umidità ricavate da piccoli ritardi nei segnali GNSS durante il loro passaggio nell’atmosfera. Il risultato finale è una panoramica di come tempeste, precipitazioni estreme, rischi di alluvione e stress termico stiano emergendo ed evolvendo.

“Stiamo trasformando le attuali torri 5G nella rete di osservazione meteorologica più densa al mondo, con un aggiornamento software”, ha detto Fredrik Borgström, CEO di Skyfora. “Con osservazioni approfondite e in tempo reale dell’umidità atmosferica, i modelli meteorologici basati sull’intelligenza artificiale possono finalmente raggiungere la precisione che i settori della difesa, delle infrastrutture critiche, dell’energia e di altri settori interessati dalle condizioni meteorologiche attendevano”.

La rete come un sensore fonte di intelligence meteorologica

Armands Meirāns, Responsabile Ricerca e Sviluppo di LMT Defence, ha aggiunto: “Per LMT, questo progetto dimostra come la nostra rete agisca come un sensore, trasformando l’infrastruttura esistente in una fonte di intelligence meteorologica ad alta risoluzione e in tempo reale. Insieme a Skyfora, stiamo trasformando l’innovazione all’avanguardia in soluzioni pratiche e a duplice uso che creano nuovo valore per la difesa, l’energia, le infrastrutture critiche e altri settori sensibili alle condizioni meteorologiche”.

Il punto fondamentale della proposta è che, integrando la tecnologia meteorologica GNSS di Skyfora nelle reti 5G, gli operatori possono convertire la propria infrastruttura in un sistema di raccolta di informazioni meteorologiche e climatiche.

Benefici nella prevenzione di fenomeni climatici estremi

Questo può avere benefici in termini di migliore consapevolezza della situazione per la pianificazione e le operazioni delle missioni di difesa, allerte più tempestive e precise per tempeste, inondazioni improvvise e stress termico sulle città, e previsioni a breve termine per le reti eoliche, solari ed elettriche.

In altre parole, le stazioni radiobase vengono trasformate in una rete di scanner meteorologici 3D.

La tecnologia convalidata estrae vapore acqueo e altri dati meteorologici in un flusso continuo dai ritardi del segnale GPS atmosferico (e di altri sistemi GNSS come Galileo). Di conseguenza, Skyfora fornisce un aumento di mille volte dei dati meteorologici e una vista tomografica 3D completa delle aree coperte dalla rete di telecomunicazioni, potenziando le soluzioni di previsione meteorologica basate sull’intelligenza artificiale con una precisione e capacità predittive senza precedenti. Secondo l’azienda, questo stabilisce un nuovo standard per l’accuratezza e la fruibilità delle previsioni meteorologiche.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/la-rete-5g-in-lettonia-convertita-in-una-rete-di-sensori-meteo/557246/


Digitale Ue al bivio, le richieste della industry Tlc (Report ConnectEurope)

L’economia digitale europea si trova ad un bivio e la capacità di innovare e incrementare la nostra produttività è in gioco di fronte allo strapotere di Usa e Cina. La nostra regolazione deve tenere conto della crescente domanda di connettività ultrabroadband per rispondere alle richieste di cittadini e aziende.

Per ristabilire la competitività della Ue servono alcuni interventi decisivi sul fronte regolatorio nel settore Tlc. E’ quanto emerge dal report 2025 “A semplification agenda for European Telecoms” realizzato da Arthur D. Little per conto di ConnectEurope.

Gli obiettivi del Digital Decade

Gli obiettivi del Digital Decade della Commissione Ue, rilanciati dal Rapprot Lett e dal Rapporto Draghi e dal più recente “Competitiveness Compass” di Bruxelles, sono basati su quattro pilastri, si legge nell’exectuive summary del Rapporto.

Digital skills

sviluppo di infrastrutture digitali sicure

digitalizzare il business

Trasformazione dei servizi pubblici

Tuttavia, gli operatori di telecomunicazioni europei stanno registrando la crescita più bassa tra gli operatori digitali, nonostante investimenti (CAPEX) e valore attribuiti al settore relativamente più elevati. Rispetto ai competitor globali, in particolare in Nord America e Asia, gli operatori di telecomunicazioni europei hanno registrato performance inferiori rispetto ai principali indicatori di performance. Ad esempio, la crescita del fatturato degli operatori di telecomunicazioni europei è rimasta invariata dal 2014 al 2023, mentre altri mercati hanno registrato una crescita del fatturato superiore al 3% annuo.

Inoltre, la capitalizzazione di mercato degli operatori di telecomunicazioni non europei è cresciuta dell’1-2% annuo, mentre la capitalizzazione di mercato degli operatori di telecomunicazioni europei è diminuita di quasi il 2% annuo.

Digitale, le richieste delle telco Ue

1. Semplificare e allineare le normative per riflettere le moderne esigenze dei consumatori

• Snellire gli obblighi che si sovrappongono fra loro, basandosi su norme orizzontali a tutela dei consumatori (ad esempio, GDPR, CRD) anziché su norme settoriali duplicate.

• Concentrare le norme contrattuali su informazioni che consentano confronti significativi, non su dettagli tecnici.

• Eliminare le norme settoriali sulla protezione dei dati abrogando la Direttiva ePrivacy e consolidando il principio di riservatezza delle comunicazioni, come unico elemento settoriale rimanente, nell’ambito della legislazione di armonizzazione (ad esempio, GDPR o DNA).

• Escludere le offerte B2B dagli obblighi di tutela dei consumatori previsti dall’EECC, riconoscendone la natura e le esigenze specifiche.

2. Garantire condizioni di concorrenza pari tra servizi equivalenti

• Estendere gli obblighi chiave, come il diritto di cambio di fornitore e la riservatezza delle comunicazioni, ad altri fornitori digitali che offrono servizi funzionalmente equivalenti (ad esempio Whatsapp ndr).

• Chiarire la neutralità della rete per favorire l’innovazione:

• Consentire un quadro normativo più flessibile, in linea con le autorità di regolamentazione pro-innovazione (ad esempio, Ofcom).

• Creare una whitelist di servizi specializzati autorizzati per offrire certezza del diritto.

• Riflettere la più ampia catena del valore digitale, garantendo che gli obblighi si applichino equamente a tutti gli attori chiave, come i sistemi operativi, per un’esperienza di consumo uniforme lungo tutta la catena del valore digitale e i vari attori.

3. Armonizzare l’implementazione e ridurre la frammentazione nell’Ue

• Utilizzare un regolamento anziché una direttiva per garantire un’applicazione coerente delle norme di tutela dei consumatori in tutti gli Stati membri ed evitare il gold-plating nazionale.

• Rafforzare il coordinamento a livello UE e il supporto istituzionale per allineare le pratiche di applicazione e ridurre le divergenze e gli obblighi aggiuntivi da parte degli Stati membri.

• Accelerare e semplificare l’applicazione di norme armonizzate per supportare esperienze coerenti per i consumatori e servizi transfrontalieri efficienti.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/digitale-ue-al-bivio-le-richieste-della-industry-tlc-report-connecteurope/556935/