Digital Networks Act, AGCOM: ‘Non abbandonare l’approccio ex ante. L’Europa non ha del tutto capito i benefici del 5G per nuovi Verticals’

“La situazione del quadro di investimenti in infrastrutture nell’Unione e la relativa copertura garantita dalle reti FTTH non è così negativa da giustificare l’introduzione di nuovi obiettivi settoriali e cambiamenti radicali al quadro regolatorio in vigore, le cui conseguenze potrebbero essere negative, in particolare sul fronte della concorrenza e degli investimenti che hanno bisogno di stabilità e prevedibilità”. Questo il concetto di base della risposta dell’AGCOM alla consultazione pubblica della Commissione Ue sul Digital Networks Act da poco conclusa.

In particolare, secondo l’AGCOM il quadro economico “non giustifica l’abbandono dell’approccio regolatorio asimmetrico ex ante, che finora ha assicurato l’aperura della concorrenza al mercato, la promozione di investimenti in VHCN e il conseguente benessere degli utenti finali, e la gestione centralizzata dello spettro, che ha bisogno del miglioramento delle specificità nazionali”.  

[embedded content]

Agcom, il mercato delle comunicazioni elettroniche è nazionale

I mercati delle reti e dei servizi di comunicazione elettroniche sono in primo luogo mercati nazionali, precisa l’Autorità, “e questo è un elemento costitutivo del settore” il che in primo luogo significa che ad oggi non esistono reti di comunicazione elettronica pan-europee.

Per l’Autorità l’attuale regime di autorizzazioni come previsto dal Codice consente di monitorare nel modo adeguato i mercati. “Un sistema senza notificazioni, adottato in un numero limitato di paesi europei, non sarebbe adatto al mercato italiano”, aggiunge Agcom.

In generale, secondo Agcom “la semplificazione non deve essere in sé qualcosa che porta alla deregulation”, questo perché il settore delle comunicazioni elettroniche secondo l’Autorità ha bisogno tuttora di un apparato ex ante per affrontare le questioni concorrenziali che sono ancora rilevanti in diversi mercati nazionali.

Spettro radio, per Agcom non c’è bisogno di allungare la durata delle licenze

Nel capitolo dedicato allo spettro radio l’Autorità rileva che non vede la necessità di allungare la durata dei diritti d’uso delle frequenze.

5G stand alone, per Agcom serve un ruolo maggiore per la domanda di nuovi servizi come driver

Per quanto riguarda i ritardi nel deployment del 5G stand alone lamentati dalla Commissione Ue, AGCOM ritiene che il ruolo chiave della domanda di nuovi servizi come driver dovrebbe avere un ruolo e un’importanza maggiore.

Per quanto riguarda l’allocazione delle frequenze, per l’Autorità le differenze nazionali devono essere tenute seriamente in considerazione.

Level Playing field: considerare le CDN

L’Autorità è favorevole a rivedere il perimetro dei player soggetti al quadro regolatorio delle comunicazioni elettroniche, allargandolo a nuovi operatori fra cui in primo luogo delle Content Delivery Network (CDN), vale a dire una rete di server distribuiti geograficamente che accelerano la consegna di contenuti web agli utenti, avvicinando i contenuti al loro luogo di residenza. In pratica, memorizzano copie di file (come immagini, video, script) in diversi server in tutto il mondo, così quando un utente richiede un contenuto, il server più vicino può servire il file più velocemente, migliorando le prestazioni del sito web. 

5G, i benefici dello slicing per i Verticals non sono stati ancora compresi in Europa

Secondo l’Autorità, i benefici delle reti 5G e dello slicing e della virtualizzazione delle funzioni di rete per lo sviluppo di nuove applicazioni verticali “non sono ancora stati completamente compresi in Europa”.

Leggi anche: Digital Networks Act, videointervista a Lasorella (Agcom): “Sì a migliorare la regolazione, ma no a stravolgerla”

Digital Networks Act: i rilievi del BEREC: ‘Semplificare non significa deregolamentare’

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/digital-networks-act-agcom-non-abbandonare-lapproccio-ex-ante-leuropa-non-ha-del-tutto-capito-i-benefici-del-5g-per-nuovi-verticals/541024/


La GDO si affida ai DAS di INWIT per connettere supermercati e ipermercati

La rivoluzione 5.0 della Grande Distribuzione Organizzata passa anche dalle infrastrutture digitali. Sono oggi oltre 50 le strutture tra supermercati, ipermercati e centri logistici – soprattutto nel Nord Italia – già abilitate alla copertura multipoeratore per location indoor grazie alle infrastrutture digitali “5G ready” di INWIT, il primo tower operator italiano e una delle principali digital infrastructure company.

La connettività indoor strategica per IoT e industria

In Italia, il valore della connettività indoor, in particolare nel contesto del 5G, è cruciale per lo sviluppo di vari settori, inclusi l’Internet of Things (IoT) e l’industria. L’80% del traffico dati 5G avviene indoor, rendendo la qualità della connettività in ambienti chiusi un fattore determinante per il successo della tecnologia. 

Giro d’affari della GDO

Il giro d’affari della GDO italiana nel 2024 è stato di 135,1 miliardi di euro, con una crescita dell’1,8% rispetto al 2023, secondo un’analisi di NIQ. L’incremento è stato trainato principalmente da specialisti drug, supermercati, discount e superstore, mentre i liberi servizi e gli ipermercati hanno subito un calo. 

Le soluzioni DAS di INWIT

Le soluzioni DAS (Distributed Antenna System) e repeater installate da INWIT permettono di estendere la copertura del segnale cellulare in ambienti solitamente critici e ad alta pedonabilità come grandi superfici commerciali, magazzini interrati, parcheggi coperti e depositi, garantendo continuità di servizio a clienti, dipendenti e operatori logistici. Una rete stabile e multi-operatore che si traduce in un’esperienza di acquisto più fluida e in una gestione più efficiente del punto vendita.

Fame di connettività indoor

Un mercato, la GDO, che ha sempre più fame di connettività, soprattutto indoor per servizi desrtinati da un lato al personale interno per la logistica dei prodotti, dall’altro ai clienti finali. Sono sempre più numerose le app dedicate al tracking di prodotto sugli scaffali e la connettività indoor diventa quindi un elemento costitutivo dell’esperienza di acquisto.

Servizi per il cliente finale

Grazie alla copertura INWIT, i clienti possono utilizzare in modo ottimale i servizi digitali in-store, come l’app del supermercato, i pagamenti contactless, le carte fedeltà digitali, il click & collect o la gestione di coupon e promozioni da smartphone. Il personale può invece contare su comunicazioni interne più rapide, su un controllo efficace dei flussi in tempo reale e su sistemi di sicurezza mobile always-on. Le coperture DAS contribuiscono inoltre all’efficienza operativa della supply chain, supportando l’uso di dispositivi IoT, RFID (Radio Frequency Identification, una tecnologia di riconoscimento univoco e automatico sempre più utilizzata nella logistica, nella distribuzione ma anche per la gestione degli asset, risolvendo inventari e sistemi di archiviazione) e soluzioni di logistica avanzata.

Il mercato IoT in Italia

Il mercato italiano dell’Internet of Things (IoT) ha raggiunto nel 2024 un valore di 9,7 miliardi di euro, con una crescita del 9% rispetto all’anno precedente. Si contano 155 milioni di oggetti connessi attivi nel paese, pari a circa 2,6 dispositivi per abitante. La crescita è trainata da settori come le smart car, le soluzioni per la gestione delle utility e gli smart building, con un crescente interesse verso l’integrazione tra IoT e Intelligenza Artificiale. 

Infrastruttura di INWIT seamless e scalabile

L’infrastruttura INWIT è progettata per integrarsi in modo discreto all’interno delle superfici commerciali, senza impatti sull’estetica, e con la possibilità di essere ampliata in base alla crescita dei servizi digitali e delle esigenze operative. Un sistema che abilita oggi le funzioni fondamentali per il commercio moderno e che è già pronto per supportare le applicazioni future legate alla digitalizzazione dei punti vendita e alla customer journey omnicanale.

Abbagnara (INWIT): ‘La digitalizzazione della GDO alimenta la domanda di connettività indoor’

“Con la digitalizzazione dei supermercati e dei grandi spazi della distribuzione organizzata, cresce anche la domanda di connettività stabile e performante. Accompagniamo questo cambiamento strutturale, abilitando servizi evoluti per clienti e operatori, migliorando l’efficienza delle strutture commerciali e contribuendo allo sviluppo di un settore chiave per l’economia italiana”, ha detto Gabriele Abbagnara, Direttore Indoor Coverage Solutions di INWIT.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/la-gdo-si-affida-ai-das-di-inwit-per-connettere-supermercati-e-ipermercati/540767/


La mappa della fibra, Capitanio (Agcom): ‘Open data a disposizione di tutti’

“Per comprendere lo sviluppo economico e tecnologico del Paese uno strumento indispensabile è la mappatura aggiornata delle sue autostrade digitali. Ora, grazie ad Agcom, i dati della BroadBand Map sono non solo consultabili, ma anche scaricabili. Un servizio utile se non necessario per Comuni, imprese, professionisti e, in generale, tutti i cittadini che vogliano avere la fotografia al dettaglio delle reti di telecomunicazioni in Italia. I dati della linea fissa sono aggiornati a pochi giorni fa”. Così Massimiliano Capitanio, commissario Agcom, spiegando la nuova funzionalità della mappa di Agcom.

LE NOVITA’

Mappa del fisso su: geo.agcom.it/fisso.

Pdf con le chart nazionali, regionali e provinciali fino al singolo comune: geo.agcom.it/reportistica/doc.

Tabulati in excel pronti all’uso, aggiornati e nelle edizioni passate: geo.agcom.it/reportistica.

Indicatori DESI dall’inizio della loro storia e i dettagli comunicati alla Commissione Europea: geo.agcom.it/reportistica/desi.

Chi svolge attività tecnica e vuole analizzare la mappa con i propri strumenti: geo.agcom.it/opendata.

Stiruazione PMI: geo.agcom.it/reportistica/pmi

ALCUNI DATI

Copertura Rete Fissa: (al 03/07/2025)
Nella rilevazione del 03/07/2025, è stata osservata in Italia una significativa copertura FTTH. È stato constatato che il 73.40% delle famiglie è stato raggiunto dalla rete (attenzione: non significa che le famiglie abbiano attivato il servizio). Un incremento del 24% rispetto al 1 gennaio 2024
Analogamente, l’85.21% dei comuni ha almeno una famiglia servita dalla rete FTTH.

I DETTAGLI

Nella sezione Reportistica & Open Maps (https://maps.agcom.it/) sono presenti tutte le funzionalità, i report e i KPI aggiornati; è ora finalmente possibile fare il download dei tabulati per i livelli regionali, provinciali e comunali.
All’interno di questa sezione, nel corso dell’anno, è stata inserita una nuova area dedicata alla reportistica della connettività a livello comunale, provinciale e regionale.
E’ ora possibile scaricare le mappe delle aree di interesse, confrontarle con i dati storicizzati, in modo da consentire agli utenti di poter valutare le opzioni disponibili e di prendere decisioni informate riguardo alla connettività; ai fornitori di servizi Internet di poter sfruttare tali report per individuare le aree in cui possono migliorare o espandere la propria infrastruttura, ed infine alle amministrazioni locali di poter utilizzare i dati forniti per identificare le zone che richiedono particolare attenzione in termini di connettività.
Sempre in questa sezione è presente il report aggiornato sullo stato di connettività delle PMI, funzionalità introdotta nel corso del 2024 con l’obiettivo di sviluppare strumenti di valutazione più aderenti alle caratteristiche e alle esigenze del tessuto produttivo nazionale.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/la-mappa-della-fibra-capitanio-agcom-open-data-a-disposizione-di-tutti/540405/


Banche, il mobile è la nuova filiale. 2 miliardi di download lo dimostrano

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

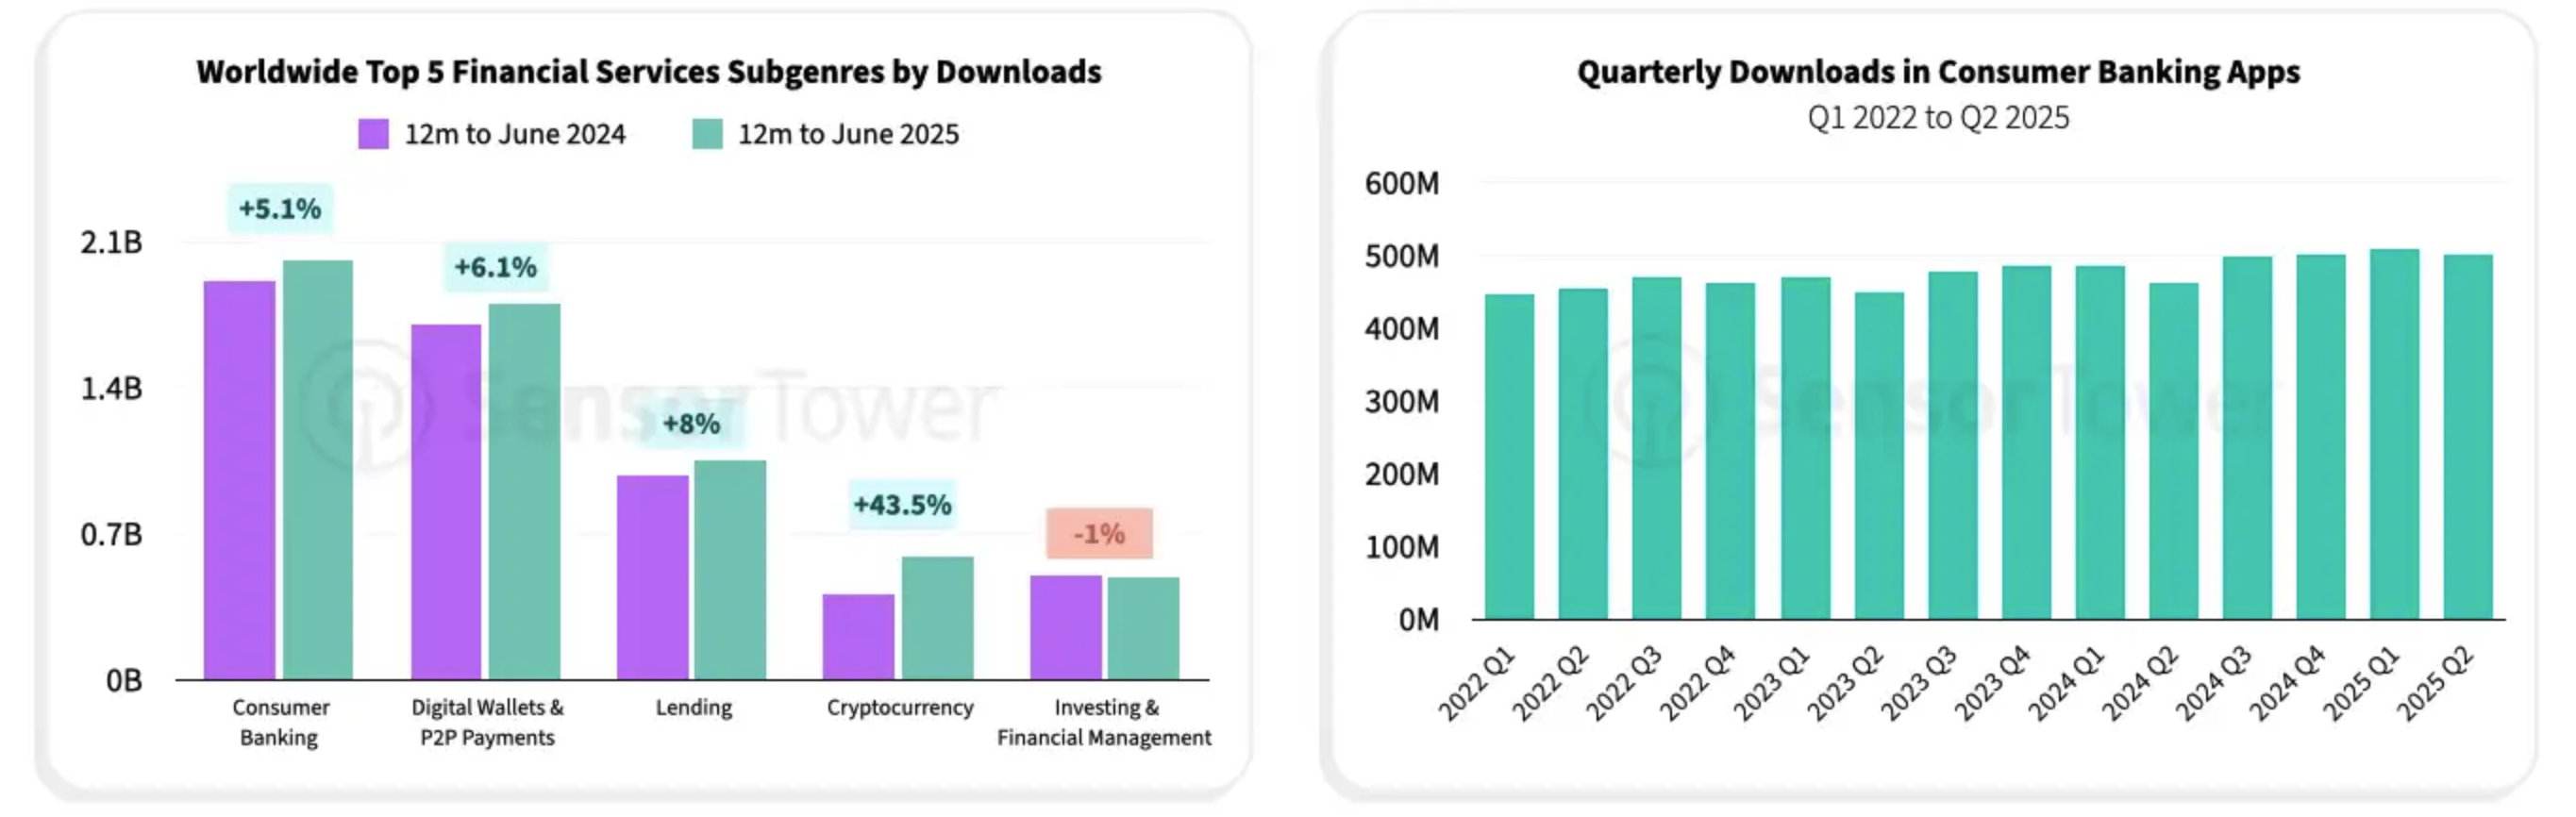
Tra giugno 2024 e giugno 2025 le app bancarie sono state scaricate oltre due miliardi di volte. Il dato, contenuto nel recentissimo report Consumer Banking App Market and Advertising Trends 2025 di Sensor Tower, mostra un trend costante iniziato nel 2022, con una media di oltre 500 milioni di nuove installazioni ogni trimestre.

La crescita è continua e coinvolge tanto le fintech nate per il mobile quanto i grandi istituti tradizionali che stanno adattando i propri servizi ai nuovi comportamenti d’uso.

L’espansione riguarda tutto il mondo, ma sono soprattutto i mercati emergenti a contribuire in modo decisivo. In paesi come India, Brasile, Indonesia o Colombia, l’app bancaria non si aggiunge all’esperienza dello sportello, ma la sostituisce del tutto.

Dove gli sportelli non ci sono o sono troppo distanti, lo smartphone diventa il principale strumento per aprire un conto, effettuare pagamenti, trasferire fondi o accedere a servizi di microcredito e risparmio. L’interfaccia è l’infrastruttura portatile di una banca che prima, per milioni di utenti, non esisteva affatto.

Il mobile guadagna terreno anche in contesti dove le reti fisiche sono già solide. Sempre più operazioni si svolgono esclusivamente da telefono, mentre il desktop viene relegato ai margini e lo sportello diventa un’eccezione. Bonifici, saldo, carte, assistenza, notifiche in tempo reale convergono in un’interazione rapida, personalizzabile e continua.

BRImo, Kotak, Nubank: chi guida la rivoluzione bancaria nei mercati emergenti

Tra le app bancarie più scaricate nei primi sei mesi del 2025 compaiono nomi che, fino a poco tempo fa, suonavano del tutto sconosciuti, o almeno molto marginali, nel panorama globale. BRImo, l’app della banca pubblica indonesiana Bank Rakyat, ha conosciuto un’esplosione di download in tutto il Sud-est asiatico, seguita da Kotak Bank: 811 in India e Nubank in Brasile. Sono applicazioni nate in contesti dove la penetrazione bancaria tradizionale è storicamente bassa, e dove l’offerta mobile risponde a esigenze molto concrete, cioè semplicità d’uso, accessibilità e costi contenuti.

In India, per esempio, Kotak 811 ha superato i 20 milioni di download grazie a procedure d’iscrizione semplificate e a una strategia di comunicazione molto mirata sui social. In Indonesia, BRImo ha raggiunto un pubblico giovane e diffuso anche nelle aree rurali, grazie a un’interfaccia leggera e a funzionalità disponibili anche offline. In Brasile, Nubank ha saputo unire accessibilità e branding efficace, diventando una delle prime scelte per i nuovi utenti.

Queste piattaforme continuano a crescere perché abbattono i costi infrastrutturali e riescono a modellare l’esperienza utente in base alle esigenze locali. Alcune includono strumenti come microcredito, ricariche telefoniche o sistemi di risparmio frazionato. Altre si integrano con servizi per piccoli commercianti, per la spesa quotidiana o per l’invio rapido di denaro ai familiari. La forma dell’app bancaria varia sensibilmente da un mercato all’altro, e proprio questa capacità di adattamento sta garantendo risultati che molti grandi gruppi faticano ancora a replicare.

Chi usa davvero le app bancarie? Età, genere e differenze tra mercati

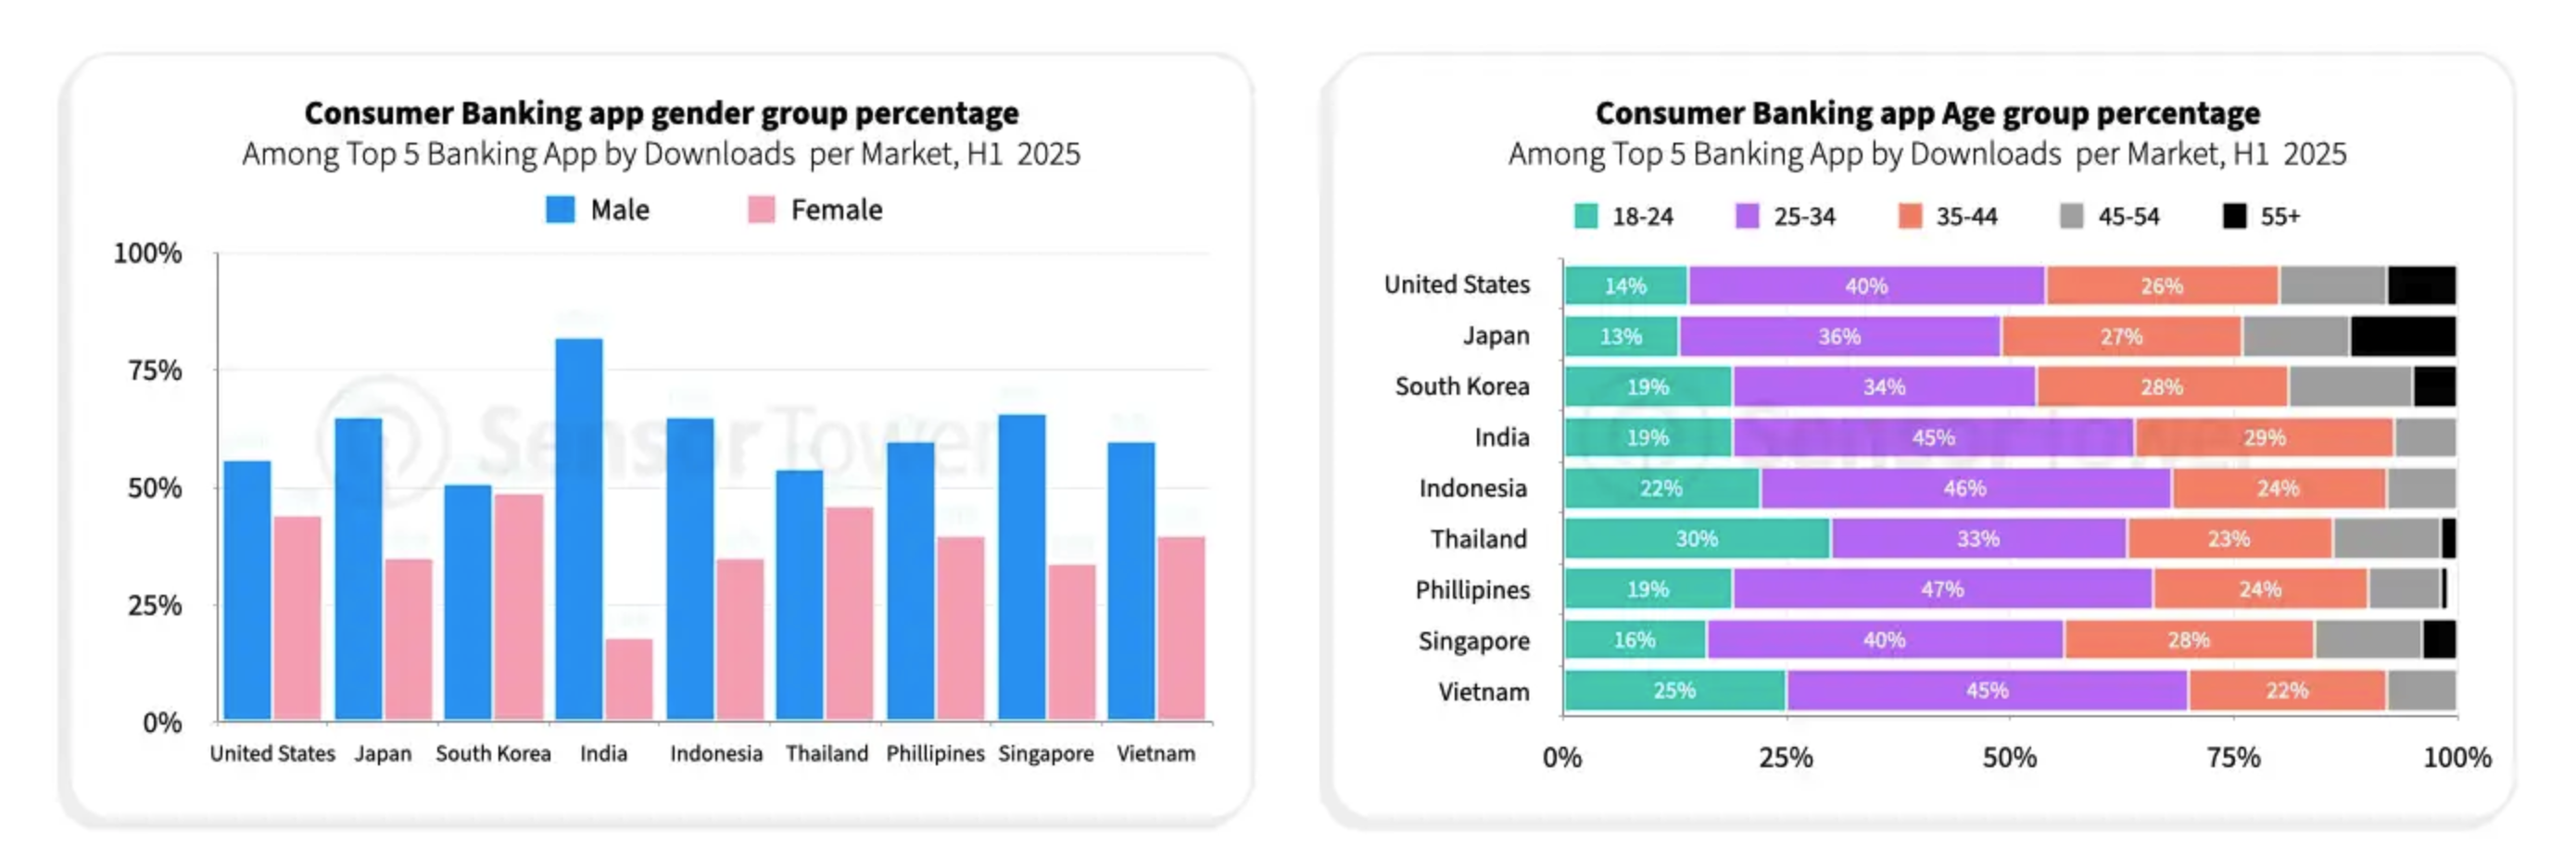
Dietro i due miliardi di download registrati nell’ultimo anno si nasconde un panorama molto variegato. Il profilo degli utenti cambia in modo netto da un paese all’altro. In India, oltre l’80% di chi utilizza app bancarie ha meno di 35 anni e si tratta, nella maggior parte dei casi, di uomini. In Giappone e negli Stati Uniti, invece, la distribuzione tra i generi è più equilibrata e la fascia d’età prevalente sale, includendo una percentuale significativa di utenti over 45. Nei paesi del Sud-est asiatico, come Vietnam e Indonesia, sono i giovanissimi a trainare l’adozione, spesso già al di sotto dei 25 anni.

Anche l’uso quotidiano delle app varia parecchio. In alcuni mercati si punta tutto su funzionalità immediate: trasferimenti di denaro, ricariche, pagamenti digitali. In altri, le interfacce integrano strumenti per gestire spese ricorrenti, obiettivi di risparmio, investimenti, carte virtuali o accessi condivisi. La differenza non sta tanto nel numero di funzioni, quanto nella loro aderenza a ciò che serve davvero alle persone che le usano. Per orientarsi tra le tante alternative disponibili, soprattutto nei mercati maturi, il confronto tra offerte bancarie è diventato uno strumento fondamentale.

SOStariffe.it consente di filtrare in base a criteri pratici come il canone mensile, la presenza di carte virtuali, la possibilità di sospendere i servizi o di gestire più utenti. Prima di scegliere un’app bancaria, conviene verificare quali sono le soluzioni più adatte alle proprie esigenze, tenendo conto non solo del prezzo ma anche delle funzioni che si usano più spesso.

Dove e come si fa pubblicità alle app bancarie

Nel primo semestre del 2025, la spesa pubblicitaria delle banche nel digitale ha superato i 200 milioni di dollari, con un numero di impression trimestrali che si avvicina ai 30 miliardi. Gli Stati Uniti restano il mercato più attivo per volume complessivo, ma mostrano un calo progressivo rispetto all’anno precedente. Al contrario, diversi paesi emergenti – fra cui India, Brasile e Indonesia – hanno aumentato in modo consistente i propri investimenti, confermando che la competizione per la visibilità è ormai globale.

La distribuzione dei budget varia molto da una regione all’altra. Negli Stati Uniti si investe soprattutto in video e OTT (piattaforme on demand), con una presenza marcata su YouTube e reti televisive digitali. In Giappone la preferenza va nettamente a YouTube, che raccoglie quasi la metà delle visualizzazioni pubblicitarie. I

n Corea del Sud e India, invece, le banche puntano su Facebook e Instagram, privilegiando contenuti brevi, mobili, orientati alla condivisione. Ogni mercato adatta il mix ai comportamenti locali, cercando di ottenere il massimo della copertura nel minimo tempo possibile.

Quanto ai contenuti, prevale uno stile che punta sulla normalità quotidiana: scene di città, autobus, piccoli acquisti, gesti familiari. L’app non viene mostrata come qualcosa di eccezionale, ma come uno strumento affidabile e già parte della vita dell’utente. Japan Post Bank, per esempio, ha costruito le sue campagne intorno a situazioni comuni e a un’interfaccia sempre in primo piano, sottolineando l’accessibilità.

Altre app, come BRImo, diversificano il messaggio in base al pubblico: un video per chi fa la spesa online, un altro per chi usa criptovalute, un altro ancora per chi lavora come autista. L’attenzione al contesto è spesso ciò che rende efficace un investimento pubblicitario, soprattutto quando, in ballo, ci sono i soldi degli utenti.

Per approfondire

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/banche-il-mobile-e-la-nuova-filiale-2-miliardi-di-download-lo-dimostrano/540236/


Digital Networks Act, Francesco Nonno (FTTH Council) ‘Con deregulation, investimenti in fibra a rischio’

I nuovi investimenti in fibra sarebbero fortemente a rischio se davvero si concretizzasse la deregulation nell’ambito del Digital Networks Act, ipotizzata dalla Commissione Ue. Vale a dire se si cancellasse davvero, con un tratto di penna, la regolamentazione ex ante attualmente in vigore, che fissa le regole per l’accesso all’ingrosso alla rete per gli operatori che non hanno rete e accedono alla rete degli ex incumbent (in Italia Fibercop).  

La pensa così, come spiega Key4Biz, Francesco Nonno, Presidente dell’FTTH Council e Direttore ​​​​​​​Regolamentazione e Affari Europei di Open Fiber. “Se davvero decideranno di deregolamentare l’accesso alla rete dell’ex incumbent, cosa succederà dopo? Se si dessero più poteri agli ex incumbent, si disincentiverebbero nuovi investimenti in fibra”.

È questa la posizione dell’FTTH Council, che peraltro ricalca quella di un gruppo nutrito di operatori che la scorsa settimana ha inviato alla Commissione Ue una lettera aperta per bloccare ogni spinta alla deregulation.

DNA, Nonno (FTTH Council): ‘Non vediamo una ragione di mercato per deregulation’

FTTH Council è sì favorevole a una spinta alla semplificazione burocratica e a una maggiore armonizzazione nella gestione dello spettro e in generale delle regole da parte della Ue nel quadro del Digital Networks Act.

L’altro aspetto sottoscritto dal Council e presente nella call of evidence è la volontà di andare verso la definizione di uno switch off con una deadline definita a livello comunitario e un impegno richiesto agli stati membri di definire un percorso.  

“Ma abbiamo un po’ più di preoccupazione per i processi di deregolamentazione delle reti di accesso che sembrano connessi al Digital Networks Act, perché non vediamo una ragione di mercato”, dice Nonno.

La tesi è che in questo caso la deregolamentazione non interverrebbe perché i poteri di mercato degli operatori sono spariti o non ne possono più abusare, ma interverrebbe soltanto perché questi operatori lo stanno chiedendo. Tanto più che leggendo la call for evidence l’unica ragione portata per la deregulation è quella di avere un “level playing field” con gli OTT. Siccome gli OTT sono meno regolamentati, anche gli incumbent dovrebbero essere meno regolamentati.

“Però in realtà gli OTT lavorano in un mercato e gli incumbent lavorano in un altro mercato”, dice il presidente dell’FTTH Council, che riporta la questione della regolazione ex ante al mercato dell’accesso all’ingrosso alla rete, un tema più interno al settore delle telco, dove ci sono dei poteri di mercato figli soprattutto del mercato del rame. Molti dei player che hanno un significativo potere di mercato oggi hanno realizzato una loro rete in rame in periodi di monopolio. Oggi si parla di un altro tipo di concorrenza, infrastrutturale, dove dei soggetti che investono in fibra si trovano a competere con degli incumbent. I player della fibra vogliono che le regole del gioco gli permettano di giocare, e l’attuale contesto lo fa. Quel che è certo è che in questo mercato gli OTT non c’entrano. “Il senso della lettera degli operatori è che non vengano cambiate le regole del gioco dopo che hanno investito”, aggiunge.    

Qual è il contesto

Ma in che modo la posizione dell’FTTH Council e degli operatori che protestano contro la deregulation si intreccia a doppio filo allo sviluppo della fibra in Europa?

La diffusione della fibra in Europa non è omogenea in termini di copertura e di take up. Ci sono paesi molto avanti nella copertura ma anche nel take up della fibra ottica, in primo luogo la Spagna, dove la copertura della fibra ottica è pressoché conclusa così come lo è lo switch off del rame alla fibra. Anche la Francia è messa bene, con una copertura al 90% circa e un take up al 60-70%.

Altri paesi nordici, come Svezia e Finlandia, sono già molto avanti. Così come la Romania. Si tratta di paesi che non avevano all’origine una importante rete in rame e che quindi sono partiti direttamente con la fibra per la copertura nazionale.

A metà classifica ci sono paesi come Italia e Regno Unito, che hanno buoni livelli di copertura – noi intorno al 65% di copertura – e anche Irlanda e Polonia sono a buon punto. Ma d’altro canto si tratta di paesi con un take up relativamente basso. 

C’è poi un caso per così dire patologico che è la Germania, dove la copertura e adozione sono entrambi bassi.

Ma perché il take up è basso in certi paesi (Italia, Germania e Regno Unito)?

Ogni paese ha un po’ la sua storia sul versante dello scarso take up, però ci sono degli elementi comuni. Italia, Germania e Regno Unito, e in parte Belgio, hanno in comune il fatto che si sono fatti a suo tempo investimenti in reti Fiber-to-the-cabinet (FTTC). Questa tecnologica intermedia e mista fra rame e fibra (fibra fino al cabinet e rame fino alle case) porta velocità superiori al puro rame, ma nettamente inferiori rispetto alla pura fibra. L’FTTC quando va bene arriva a 150 mega, ma in molti casi va anche sotto i 100 mega. La fibra invece parte da un giga a salire.

L’FTTC però è considerato generalmente “good enough”, abbastanza buono per rispondere alle esigenze non eccessive di una famiglia tipo, anche se sappiamo che spesso le esigenze sono superiori. In questi paesi, dove gli incumbent hanno investito molto in FTTC, gli investimenti in FTTH sono stati rallentati. E l’Italia è fra questi paesi.

Effetto indiretto, l’ingresso dei new comers

Il rallentamento degli investimenti degli incumbent ha spinto all’ingresso sul mercato di new comers, che si sono specializzati nell’FTTH per andare incontro ad una domanda che in realtà esisteva. E questo ha frenato ulteriormente gli incumbent dallo spingere l’FTTH.

Il caso della Germania vs Spagna

In questo senso, il caso più eclatante è quello della Germania, dove Deutsche Telekom prevalentemente duplica le infrastrutture di chi investe in FTTH. Una situazione analoga dal punto di vista concettuale a quanto si verificò in Italia nelle aree bianche con il progetto Cassiopea, che vide poi sanzionata l’opera di concorrenza sleale nei confronti di Open Fiber da parte di Tim, che duplicava le reti FTTH di Open Fiber con tecnologia FTTC.

In sintesi, in questi paesi dove l’incumbent ha investito fortemente in FTTC l’impegno verso l’FTTH è più debole.

Nei paesi invece dove l’incumbent ha guidato in prima persona il processo di transizione, come Telefonica in Spagna, il processo di migrazione da rame a fibra è stato molto accelerato.

Ma la fibra è un’altra cosa

Ora, la Commissione Ue considera la fibra come la tecnologia migliore per guidare anche la trasformazione digitale dell’Europa. Di conseguenza sono necessarie delle policy che ne facilitino la diffusione ma anche la migrazione dal rame.

FTTH Council, serve un obiettivo di migrazione dal rame alla fibra

FTTH Council spinge affinché la Commissione introduca anche un obiettivo di migrazione dal rame alla fibra per i diversi paesi Ue. La deadline ideale sarebbe per il 2031-2032, una volta chiuso il completamento delle reti in fibra come richiesto dalla Ue al 2030.

La migrazione, secondo l’FTTH Council, deve essere progressiva e andare quindi a braccetto con la copertura delle singole aree.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/digital-networks-act-francesco-nonno-ftth-council-con-deregulation-investimenti-in-fibra-a-rischio/540293/


Virkkunen alla Camera: ‘Indipendenza digitale Ue? Possibile con venture capital per PMI e Startup’

Henna Virkkunen, Vicepresidente e Commissaria alla Sovranità Digitale della Ue, ha risposto con dovizia di particolari al fuoco di fila di domande che le sono state poste in audizione in Parlamento dalle Commissioni riunite Affari costituzionali, Giustizia, Trasporti, Attività produttive, Politiche Ue della Camera e Affari costituzionali, Giustizia, Politiche Ue e Ambiente del Senato.

Indipendenza digitale, è possibile

Intanto, come premessa generale, il nostro Paese passa l’esame di digitale e cybersecurity. Il giudizio di Virkkunen è alquanto positivo sul ruolo del nostro Paese come pilastro dell’Unione in questo nuovo contesto storico e geopolitico, dove il riarmo va di pari passo con la sicurezza interna e la necessità di dotarsi di una vera indipendenza digitale. Incalzato dal deputato del PD Andrea Casu “Se domani il Presidente Trump firmasse un ordine esecutivo per interrompere l’erogazione di servizi digitali dagli Stati Uniti all’Europa staccherebbe la luce dell’Europa riportando il nostro continente in dietro di decenni perché non saremmo più in grado di erogare servizi fondamentali“, la Commissaria ha risposto “è possibile l’Indipendenza Digitale con il principio dello Scaleup, ossia facendo crescere PMI e startup con il contributo del venture capital e forti investimenti”.

PNRR, Italia promossa

Gli sforzi dell’Italia sul fronte del PNRR sono premiati da Bruxelles. Virkkunen promuove a pieni voti gli sforzi del nostro Paese nell’attuazione degli obiettivi del Decennio Digitale “occorre migliorare le infrastrutture e le connessioni veloci”, ha detto e ha fatto un accenno non troppo velato alla possibilità di rivedere gli obiettivi, nel senso implicito di offrire una flessibilità maggiore che sarebbe manna dal cielo per centrare i target ormai quasi proibitivi del Piano Italia 1 Giga. A quanto pare, la porta per una deroga non sembra affatto chiusa.

AI Act non è un freno all’innovazione

Virkkunen si sofferma a lungo suol ruolo centrale dell’AI e sul fatto che l’Europa deve fare di più per dotarsi della capacità di calcolo necessaria a sfruttare appieno le potenzialità di questo nuovo paradigma, che cambierà radicalmente le nostre vite. “Dobbiamo rendere appetibile investire in Europa e dobbiamo mantenere in Europa i nostri professionisti”, dice Virkkunen, ricordando che ad oggi soltanto il 13% delle imprese in Europa utilizza l’AI. “In Italia”, ha aggiunto, “abbiamo rilevato che la percentuale è addirittura inferiore“. Troppo poco per competere. Bisogna convincere le PMI ad utilizzarla.

Cloud, data center e semiconduttori sono altri nervi scoperti su cui la Commissione sta lavorando. Virkkunen ha ricordato il Chips Act da 80 miliardi, con l’Italia protagonista grazie a STMicroelectronics a Catania.

“Ma occorre essere più autonomi su chip e semiconduttori“, ha aggiunto la Commissaria.

Quel che è certo è che, secondo Virkkunen, l’AI Act non frena l’innovazione. “Dobbiamo essere consapevoli dei rischi, servono degli standard condivisi e sicuri quando in ballo c’è un’AI che decide se concedere un prestito o che lavora in ambito sanitario”.

Italia pilastro della Nato

 Il nostro paese è un pilastro della Nato, ricorda il commissario finlandese, l’Europa deve puntare ad una sua indipendenza digitale che non potrà arrivare senza una bella sforbiciata a burocrazia e lacciuoli normativi, che frenano gli investimenti. Detto questo, semplificazione non significa deregulation, ha aggiunto, riecheggiando un punto di vista che in queste settimane ha improntato il dibattito nella industry delle Tlc intorno al Digital Networks Act.  

Age verification priorità della presidenza danese

Alla precisa domanda di Marianna Madia sui tempi di entrata in vigore di una age verification a livello Ue, Virkkunen ha detto che il tema è una priorità della presidenza danese e che il tema dell’età online sarà sul tavolo della ministeriale che si terrà a ottobre.

Tecnologia satellitare europea

Per quanto riguarda il satellite, per Virkkunen si tratta di una tecnologia che in Europa non ha una grossa visibilità. Ma che ci sono ampi spazi di sviluppo e valide alternative alle aziende extra-Ue.

Reti e infrastrutture sono centrali e il prossimo budget lo dimostrerà.

Per quanto riguarda il 5G, il controllo dei fornitori extra Ue resta una priorità: “In futuro i fornitori a rischio non riceveranno più i fondi Ue”.  

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/virkkunen-indipendenza-digitale-ue-possibile-con-venture-capital-per-pmi-e-startup/540253/


Digital Networks Act, videointervista a Lasorella (Agcom): “Sì a migliorare la regolazione, ma no a stravolgerla”

Sul DNA abbiamo sempre detto che c’è da migliorare la regolazione vigente, ma non da stravolgerla”. Così ha risposto alla domanda di Key4Biz Giacomo Lasorella, al termine della presentazione al Parlamento della Relazione annuale di Agcom. Dunque, è questa la posizione di Agcom sul Digital Networks Act, il Regolamento europeo sulle reti digitali, il cui progetto di legge è atteso entro dicembre 2025 e punta ad aggiornare, significativamente, il quadro regolatorio esistente.

“La tutela della concorrenza, l’incremento delle reti ad alta tecnologia e la tutela dei consumatori restano condizioni cardine“, ci ha spiegato il presidente nel commentare il DNA.

[embedded content]

Naturalmente“, ha aggiunto, “occorre che tutto questo sia traguardato in un’ottica in cui le reti e il mondo digitale sono sempre più interconnessi. Una volta era separato il mondo dei contenuti dalla Rete, oggi le CDN (Content Delivery Networks) fanno capire di come la Rete sia sempre più ibridata. Ecco, rispetto a tutti questi aspetti c’è bisogno di un aggiornamento della regolamentazione”.

Nella lunga videointervista, abbiamo anche chiesto: l’FTTH è al 70,7% tra le famiglie (al 31 dicembre 2024). Ma come aumentare gli abbonamenti, il take up? 

Tra le soluzioni possibili, per il presidente di Agcom “si deve sempre più andare avanti con il decommissioning della rete in rame, poi il Governo valuterà gli strumenti anche in termini di incentivi, mentre come Agcom stiamo cercando di mettere in piedi il quadro regolamentare più idoneo per alimentare il take-up”.

Giacomo Lasorella, presidente Agcom insieme al nostro direttore Luigi Garofalo

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/digital-networks-act-videointervista-a-lasorella-agcom-si-a-migliorare-la-regolazione-ma-no-a-stravolgerla/539928/


Zorzoni (AIIP): ‘Il BEREC boccia il Digital Networks Act. E l’Italia è in prima linea contro lo smantellamento delle regole’

L’Associazione Italiana Internet Provider (AIIP) ha guidato una campagna di opposizione al Digital Networks Act che, in poche settimane, ha raccolto un’adesione straordinaria da parte di operatori, imprese e associazioni in tutta Europa. L’obiettivo: fermare una riforma che rischia di smantellare il modello di Internet aperta e pluralista costruito in trent’anni. La consultazione pubblica si è appena chiusa, ma il dibattito sul futuro della rete, e sulla nuova cornice regolatoria per le telecomunicazioni e i servizi digitali europei, è più vivo che mai. Cosa accadrà ora? Come cambierà la governance dell’accesso e dell’infrastruttura in Europa? Ne abbiamo parlato con Giovanni Zorzoni, già presidente di AIIP, che ha appena passato il testimone a Giuliano Peritore ma continua a seguire in prima linea questa cruciale battaglia.

Key4biz. Vicepresidente Zorzoni, negli ultimi mesi il Digital Networks Act ha sollevato numerose polemiche, soprattutto da parte degli operatori più piccoli e indipendenti. Perché AIIP considera il DNA una minaccia così grave per l’ecosistema digitale europeo?

Giovanni Zorzoni. Perché si tratta di un’operazione tecnocratica di vera e propria controriforma, mascherata, come sempre, sotto le vesti rassicuranti della “modernizzazione” e della “semplificazione” del contesto economico europeo. Il Digital Networks Act nasconde, in modo neanche troppo raffinato, una volontà politica di concentrazione oligopolistica: blindare il mercato intorno a tre o quattro grandi operatori pan-europei infrastrutturati benedetti da Bruxelles. Di questi, ovviamente nessuno sarà italiano, e tutti saranno controllati dai soliti fondi di investimento, che già oggi contano più di molti Stati. Niente di nuovo sotto il sole, verrebbe da dire.

Key4biz. Qual è lo scopo del DNA?

Giovanni Zorzoni. Il fine reale del DNA è quindi i ribaltare i principi dell’Internet europea che abbiamo costruito negli ultimi trent’anni: una rete pluralista, resiliente, fatta anche di piccoli e medi operatori territoriali, spesso leader in innovazione, che hanno potuto crescere grazie alla duplicazione infrastrutturale e alla possibilità di offrire alternative concrete sul territorio, evitando il lock-in dei clienti.

C’è un’ambiguità che va chiarita per capire bene l’evoluzione di questo provvedimento: nelle sue versioni iniziali, tra il 2022 e il 2023, il DNA era sostenuto anche da alcuni operatori ex monopolisti e da vari operatori mobili, perché conteneva principalmente l’agognata “tassa sul traffico”, che in Italia si è tentato di ribattezzare ipocritamente “fair share”.

Uscito di scena Breton, però, il DNA ha cambiato pelle: da tassa sugli OTT si è trasformato progressivamente in un manifesto ideologico per giustificare una serie di “riforme” sincronizzate – dalla revisione dell’EECC, appena conclusa, fino alla prossima attuazione del Gigabit Infrastructure Act (GIA) – con l’obiettivo finale di rimonopolizzare il mercato. Si vuole smantellare trent’anni di liberalizzazione fondata sulla regolazione asimmetrica, per consegnare il settore a un pugno di operatori in difficoltà, che verranno acquisiti a saldo dai grandi fondi di investimento. E una volta centralizzato tutto, i prezzi potranno essere triplicati in pochi anni per garantire il ritorno economico dell’operazione.

Il DNA attuale mira quindi a sostituire un modello competitivo con un’oligarchia autorizzata: se questo impianto passa, nel giro di pochi anni avremo tre o quattro operatori dominanti, tutti legati a doppio filo a fondi di investimento internazionali. A questi soggetti gli Stati dovranno rivolgersi, col cappello in mano, per chiedere una semplice intercettazione, un sistema anti-pirateria, o una prestazione obbligatoria per la sicurezza nazionale. E i cittadini, dopo aver subito rincari su tutto, automobili, energia, gas, beni primari, scopriranno anche le SIM a 50 euro al mese e la fibra a 60 euro, come negli Stati Uniti. Ecco perché il DNA va fermato ora, prima che sia troppo tardi.

Key4biz. C’è qualcosa nel DNA che in teoria può essere salvato?

Giovanni Zorzoni. Guardi, ogni tanto tra le pieghe di documenti di questo tipo ci si trova per forza qualche riga di buonsenso. C’è un tentativo molto vago sull’apertura delle (e)SIM IoT sempre più presenti nei dispositivi, come nelle auto, per metterle a mercato, ma è troppo debole. Ci deve essere sempre la possibilità per i clienti finali di avere dispositivi che possano funzionare completamente scollegati, nonché la possibilità di cambiare operatore senza che ci siano “bundle” o “autorizzazioni” specifiche. Un altro tema affrontato, ma probabilmente in modo capzioso, è la questione dell’apertura del mercato mobile: noi chiediamo da anni la possibilità di avere servizi regolati e anche di poter accendere reti federate (RAN, Radio Access Network) nelle case sparse, nei comuni più periferici, in pianura e in montagna. Anche qui, purtroppo, si intravede più un refuso utile a sostenere una futura rete unica 5G pan-europea gestita da grandi soggetti finanziari, piuttosto che una reale volontà di liberalizzazione.

Key4biz. Come ha reagito AIIP a questa proposta?

Giovanni Zorzoni. L’Associazione ha reagito in modo fulmineo: ci siamo messi subito in moto. Abbiamo studiato ogni documento, risposto a tutte le consultazioni, mobilitato i nostri soci, costruito una rete di alleanze in Italia e in Europa. In cinque settimane abbiamo fatto quello che molti non riescono a fare in un anno. Abbiamo scritto analisi, proposte alternative, memorie tecniche che abbiamo condiviso anche con i non associati, siano essi associazioni europee o operatori continentali. Abbiamo realizzato un sito tematico, StopDNA.eu, sempre aggiornato, per sensibilizzare tutti. Il risultato? La più grande mobilitazione negativa a una proposta della Commissione europea degli ultimi anni. E, lasciatemelo dire, l’Italia è stata il motore di questa mobilitazione. La nostra bozza è diventata la base delle risposte di decine di operatori. I nostri contenuti sono stati fatti propri da associazioni di tutta Europa e abbiamo dimostrato che non solo si può resistere, ma soprattutto che si può guidare.

Key4biz. Alcuni sostengono che servano grandi operatori per competere nel mondo globale. Che risposta date?

Giovanni Zorzoni. Che è una sciocchezza, serve ovviamente un mercato aperto dove possano coesistere realtà diverse: grandi, medie, piccole. Nel nostro settore, le economie di scala si sono spesso rivelate molto meno siginificative di quelle di densità e di prossimità. Chi vuole costruire i campioni europei può farlo, ma certo non facilitandogli l’acquisizione a saldo delle aziende che già ci sono. Nessun mercato è forte se è monolitico: l’innovazione, quella vera, nasce quasi sempre dai margini, dalle piccole imprese, da chi ha la libertà di sperimentare. Tutti i giganti del web sono nati così. Chi invoca i campioni europei spesso dimentica che in Europa ci sono centinaia di operatori che ogni giorno portano connettività, cloud, edge computing, software e sicurezza nei territori. Questo è un patrimonio industriale, non un problema. È un patrimonio di resilienza – vera, non a parole – che va non solo tutelato, ma sostenuto. Come? Facendo esattamente il contrario di quanto enuncia il DNA.

Key4biz. Sul vostro sito StopDNA.eu avete ribattezzato il DNA come “Digital Noose for All”, il cappio digitale per tutti. Perché?

Giovanni Zorzoni. Il DNA è il cappio digitale dell’Europa: non ci preoccupa solo l’enorme danno economico che porterebbe, ma il disegno di soffocamento e la regressione culturale che incarna. Con l’accentramento totale e la spogliazione delle aziende nazionali di telecomunicazioni, si perderebbe completamente il know-how tecnico e industriale che ci ha resi autonomi fino ad oggi.

E questo non riguarda solo le imprese, ma anche le Autorità di regolazione, che oggi, con grande competenza, adattano le norme europee alle specificità dei territori. Il modello che ci viene proposto negli ultimi anni è sempre lo stesso: impoverimento culturale, impoverimento delle competenze, desertificazione delle peculiarità nazionali.

Key4biz. Vedendo la risposta alla consultazione, pare che una tempesta si sia abbattuta contro la Commissione. Tutti sembrano bocciare il DNA senza appello.

Giovanni Zorzoni. Siamo davvero felici di aver dato un contributo fondamentale per sensibilizzare tutti. Molti erano rimasti all’idea che il DNA fosse soltanto una misura contro le grandi piattaforme americane, e non si erano accorti della completa riscrittura derivata da alcuni passaggi dei cosiddetti “report” Draghi e Letta. In attesa di leggere anche il contributo dell’AGCOM, è incoraggiante vedere che non solo tutti i colleghi, grandi e piccoli, hanno risposto al “Have your say” europeo, non solo sul DNA ma anche sulla consultazione parallela sull’EECC, ma anche che il BEREC si è espresso con una bocciatura durissima.

Key4biz. Vicepresidente, ci può riassumere in breve cosa dice il BEREC?

Giovanni Zorzoni. Il parere del BEREC è stato estremamente chiaro e diretto, tanto da risultare quasi inusuale nel linguaggio normalmente prudente delle autorità regolatorie europee: l’organismo che riunisce tutte le Autorità di regolazione delle comunicazioni elettroniche dell’Unione ha bocciato senza appello l’intero impianto concettuale del DNA. Ha evidenziato l’assenza di una base economica solida per introdurre nuove forme di contribuzione sul traffico, smontando l’idea stessa del fair-share come strumento di riequilibrio.

Ma non solo: il BEREC ha sottolineato che le proposte contenute nel DNA rischiano di danneggiare gravemente il modello di concorrenza che ha portato benefici agli utenti europei per due decenni. Ha ricordato che i problemi degli operatori di rete non si risolvono indebolendo le regole di concorrenza, ma affrontando il nodo della frammentazione normativa, della scarsa attrattività degli investimenti in alcune aree e dell’asimmetria fiscale e regolamentare rispetto agli OTT. Il BEREC ha perfino criticato l’approccio vago e confusionario dell’intero disegno, rilevando che mancano le metriche, le analisi di impatto, le definizioni chiare.

In sintesi, il BEREC ha detto alla Commissione: state rischiando di fare enormi danni all’ecosistema digitale europeo per rincorrere un obiettivo politico mal definito e tecnicamente infondato. È una bocciatura piena, netta, che speriamo venga tenuta in conto nei prossimi passaggi politici.

Key4biz. E sullo switch-off del rame, cosa dice il BEREC?

Giovanni Zorzoni. Anche su questo tema, il BEREC adotta un approccio pragmatico e di buon senso. Non esclude affatto un percorso verso lo switch-off del rame, ma sottolinea con chiarezza che non può esserci una data imposta per decreto, la transizione deve essere progressiva e ancorata alla realtà operativa. Noi non siamo certo sostenitori del rame a oltranza, ma abbiamo sempre ribadito che la migrazione alla fibra va accompagnata, non imposta dall’alto. I voucher connettività, che AIIP ha sempre sostenuto, sono uno strumento prezioso per incentivare questo passaggio in modo ordinato, proporzionale alla reale capacità delle imprese di completare le infrastrutture: imporre una scadenza rigida, senza tenere conto delle condizioni dei territori, rischia di generare disservizi e diseguaglianze.

Key4biz. L’Italia ha avuto un ruolo centrale in questa battaglia. Un caso?

Giovanni Zorzoni. No. L’Italia ha un tessuto di operatori straordinario: siamo l’unico Paese europeo con una quantità significativa di operatori che posseggono infrastrutture alternative in tantissimi territori. È la famosa duplicazione infrastrutturale, base concreta della resilienza di rete.

AIIP è da trent’anni la voce di questa rivoluzione che non solo non vuole finire, ma oggi vuole dare anche una risposta totalmente nazionale alle esigenze di cloud, software e servizi digitali realmente sovrani. Il fatto che proprio nel nostro trentesimo anniversario siamo riusciti a catalizzare una reazione europea così forte, lo considero non solo un segno, ma una dimostrazione che la nostra Associazione è più forte che mai. E ne siamo fieri.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/zorzoni-aiip-il-berec-boccia-il-digital-networks-act-e-litalia-e-in-prima-linea-contro-lo-smantellamento-delle-regole/539507/


Digital Networks Act: i rilievi del BEREC: ‘Semplificare non significa deregolamentare’

Il BEREC (Body of European Regulators for Electronic Communications), l’organismo che raccoglie le diverse autorità di regolazione nazionali della Ue, di fatto non sottoscrive l’impianto generale del Digital Networks Act. “Non c’è alcuna prova che riducendo il numero di operatori nazionali in concorrenza fra loro si giunga a livelli superiori di innovazione e investimento, ma al contrario l’esperienza ha mostrato che proprio la concorrenza ha sempre incentivato gli operatori Tlc ad investire e innovare”, si legge nella risposta dell’organismo alla consultazione pubblica che si è chiusa l’11 luglio. Al contrario, un regime concorrenziale più morbido “potrebbe incentivare l’aumento di pratiche anti concorrenziali da parte degli operatori dominanti, con il risultato di produrre meno concorrenza, meno investimenti e meno innovazione, meno benessere per i consumatori a fronte di un aumento dei prezzi o una diminuzione della qualità del servizio, come dimostrato da diversi report della DG Comp e CERRE”.   

Berec, lo spettro una questione per lo più nazionale

Per quanto riguarda lo spettro, una gestione più armonizzata è auspicabile, ma i diversi quadri nazionali con le oro peculiarità non possono essere ignorati. Lo stesso vale per l’armonizzazione dell’accesso alle reti e per lo spegnimento del rame, un obiettivo da perseguire ma senza fissare paletti temporali prefissati.  “La realtà è che i mercati europei delle telecomunicazioni mantengono per lo più una portata nazionale”, soprattutto in relazione allo spettro. Rinnovi di licenza superiori a 15 anni e potenzialmente di 20 anni non convincono l’organismo di regolazione Ue. E certamente non in maniera automatica.

Berec: Operatori Ue non sono in concorrenza con quelli cinesi e americani

Il BEREC sfata uno dei capisaldi del DNA: Non è vero, secondo l’organismo di regolazione europeo, che i più di 300 operatori attivi nella Ue siano in concorrenza con quelli cinesi e statunitensi. La concorrenza avviene fra operatori che insistono sulla medesima area geografica.

Il Digital Networks Act (DNA), un’iniziativa legislativa prevista per il quarto trimestre del 2025, mira a raccogliere feedback sui problemi e le opzioni politiche relative alla creazione di un vero mercato unico e all’affrontare le barriere alle operazioni commerciali transfrontaliere. Gli obiettivi principali includono il potenziamento dell’innovazione e degli investimenti nelle infrastrutture digitali, il sostegno al benessere dei consumatori, la competitività industriale, la sicurezza, la resilienza e la sostenibilità ambientale.

In relazione alla sua intenzione di armonizzare e semplificare la regolamentazione, il DNA considera diverse aree:

• Semplificazione del quadro legislativo:

    ◦ La Commissione Europea (EC) ha menzionato la possibilità di ridurre gli obblighi di segnalazione per i fornitori, rimuovere la regolamentazione su attori come i fornitori di servizi Business-to-Business (B2B) e Internet of Things (IoT), rifocalizzare gli obblighi di Servizio Universale sugli aspetti di accessibilità economica, compatta le iniziative legislative in un’unica regolamentazione DNA, semplificare il regime di autorizzazione generale (GA) e introdurre altre regole per promuovere le operazioni transfrontaliere e armonizzare le disposizioni sulla protezione degli utenti finali.

Berec, semplificare non significa deregolamentare

    ◦ BEREC supporta l’obiettivo di semplificare il quadro legislativo europeo, ma sottolinea che “semplificazione” non deve essere confusa con “deregolamentazione”. L’obiettivo è razionalizzare le disposizioni o eliminare quelle duplicate, ridondanti e eccessivamente complesse, non deregolamentare.

    ◦ È cruciale assicurarsi che nessuna disposizione pro-concorrenza o di protezione degli utenti finali venga indebolita o eliminata inavvertitamente e che non aumenti la complessità o l’incoerenza tra le nuove e le esistenti regolamentazioni digitali.

    ◦ Esempi di aree in cui la semplificazione potrebbe essere perseguita includono l’automazione e l’armonizzazione delle procedure di raccolta dati in tutta l’Unione, la semplificazione di alcuni aspetti delle disposizioni sul Servizio Universale e la razionalizzazione di alcuni requisiti associati al dovere di notifica nel regime GA.

    ◦ Anche se alcune norme sulla protezione degli utenti finali potrebbero beneficiare di una semplificazione per evitare duplicazioni tra obblighi settoriali specifici e orizzontali, BEREC si oppone fermamente a che la protezione dei consumatori si basi solo sulla legislazione orizzontale, poiché essa non può affrontare tutte le circostanze specifiche del settore.

    ◦ La riforma legislativa dovrebbe mantenere le regole settoriali specifiche, rendendole più semplici e robuste, evitando sovrapposizioni e oneri amministrativi inutili, ma senza portare alla deregolamentazione dei diritti effettivi degli utenti finali.

• Armonizzazione e gestione dello spettro:

    ◦ BEREC ritiene che l’armonizzazione degli standard tecnici, delle apparecchiature e della disponibilità dello spettro svolga un ruolo indispensabile e cruciale nel raggiungimento della connettività e nello sfruttamento delle economie di scala.

    ◦ BEREC supporta l’uso armonizzato dello spettro radio in quanto porta a economie di scala a beneficio dell’Europa e dei suoi cittadini.

    ◦ Tuttavia, è importante preservare i contributi derivanti dall’attuale ecosistema (RSPG, RSCOM e CEPT/ECC). Una maggiore armonizzazione potrebbe essere appropriata soltanto quando le circostanze nazionali sono sufficientemente comparabili, data la natura prevalentemente nazionale dei mercati delle telecomunicazioni in Europa.

    ◦ Si consiglia cautela nell’introduzione di nuovi accordi istituzionali per evitare burocrazia inutile, la riduzione del margine di manovra a livello nazionale o il ritardo nell’assegnazione dello spettro.

• Armonizzazione nell’accesso alle reti:

    ◦ La Call for Evidence ha menzionato l’opzione di introdurre un prodotto di accesso armonizzato a livello paneuropeo.

La regolazione ex ante esiste sotto due forme principali, asimmetrica e simmetrica, ed entrambe restano necessarie nella maggior parte degli Stati membri per affrontare le questioni di concorrenza. “Dare priorità ad una delle due forme potrebbe generare strutture di mercati inefficienti”, scrive il Berec, secondo cui il mantenimento di un set prevedibile di regole per l’accesso è necessario per garantire un ambiente competitivo e la certezza degli investimenti.

    ◦ BEREC ha diverse preoccupazioni riguardo a questa proposta, citando l’incertezza sulla domanda effettiva, sulla base giuridica per la sua imposizione, sulla fattibilità tecnica e sul fatto che le reti di accesso a banda larga all’ingrosso sono principalmente di carattere locale. C’è il rischio che tale prodotto possa risultare di bassa qualità, essendo il minimo comune denominatore tra molti prodotti esistenti.

Spegnimento del rame variabile su base nazionale

    ◦ Riguardo allo spegnimento del rame, BEREC accoglie con favore l’introduzione di misure volte ad accelerare questa transizione in modo armonizzato in tutta l’UE, contribuendo agli obiettivi di connettività e ambientali. Tuttavia, gli obiettivi uniformi a livello di Stati membri potrebbero essere troppo ambiziosi e non appropriati a causa delle diverse situazioni nazionali, suggerendo un approccio basato su indicatori non vincolanti.

• Ruolo di BEREC nella Governance per la coerenza regolamentare:

    ◦ BEREC attribuisce un’importanza fondamentale all’obiettivo del mercato unico, che guida i suoi sforzi di armonizzazione regolamentare, ed è desideroso di assumere nuove responsabilità istituzionali per rafforzare la dimensione del mercato interno.

    ◦ Il rafforzamento del ruolo di BEREC nel migliorare la coerenza regolamentare dipende anche da un maggiore allineamento e armonizzazione dei mandati e delle responsabilità delle Autorità Nazionali di Regolamentazione (NRAs) tra gli Stati membri, essenziale per una cooperazione efficace e un’implementazione coerente del quadro regolamentare dell’UE.

    ◦ BEREC riconosce l’importanza crescente di una cooperazione strutturata con altri organismi a livello UE in settori interconnessi della politica digitale (es. governance dei dati, servizi digitali, cybersecurity, intelligenza artificiale) per promuovere risultati regolamentari coerenti e evitare duplicazioni.

5G stand alone, Berec predica cautela

Il Berec predica cautela rispetto alle dichiarazioni di scarso sviluppo di reti 5G stand alone in seno alla Commissione Ue. Secondo l’organismo, la situazione è molto più sfumata sia in termini di fornitura sia in termini di domanda. Di fatto l’aspetto della domanda gioca un ruolo trainante nella diffusione del 5G stand alone, così che fissare degli obiettivo arbitrari (di copertura ndr) potrebbe non portare a una diffusione efficiente, soprattutto quando mancano i driver lato domanda.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/digital-networks-act-i-rilievi-del-berec-semplificare-non-significa-deregolamentare/539473/


Abolizione modello wholesale only, appello operatori a Commissione Ue: rimonopilizzazione e fibra a rischio. La lettera integrale

Un drappello di operatori europei conferma le voci raccolte nei giorni scorsi da Key4biz sull’ipotesi di una possibile abolizione del modello wholesale only al vaglio di Bruxelles, e sigla un appello rivolta alla Commissione Ue chiedendo a gran voce di non smantellare la normativa in vigore. Tra i firmatari ci sono Fastweb+Vodafone, Iliad Group, Open FiberWindTre (gruppo Hutchison), Bouygues Telecom, Vodafone Group, che hanno inviato la lettera congiunta alla Commissione europea per esprimere forte preoccupazione in merito alla proposta di riforma del quadro regolatorio delle reti fisse.

Rimonopolizzazione e investimenti in fibra a rischio

Gli operatori mettono in guardia contro questa spinta alla deregulation che appare in effetti un’incoerenza da parte della Commissione dopo anni di mantra a favore del modello wholesale only, con il rischio che l’indebolimento della regolazione ex-ante, compresa la normativa che riguarda le agevolazioni e lo status di operatore wholesale ony, e la deregolamentazione dell’accesso all’ingrosso possano riportare a una situazione di monopolio, minando la concorrenza e frenando gli investimenti privati nello sviluppo della connettività in fibra.

In altre parole, si tratterebbe di un ritorno d fiamma verso un modello di operatore verticalmente integrato dopo il faticoso superamento che ha portato, invece, alla nascita di diversi player scorporati che di occupano separatamente di reti da una parte e servizi dall’altra.  

‘Proposte della Commissione un passo indietro’

“Desta allarme – si legge nella missiva – che la Commissione europea proponga ora di allentare la regolamentazione sui servizi di connettività fissa forniti in monopolio. Riteniamo che le proposte della Commissione rappresentino un passo indietro. La deregolamentazione dell’accesso all’ingrosso porterebbe alla rimonopolizzazione e soffocherebbe la concorrenza e gli investimenti nei servizi di connettività fissa, in particolare in un momento critico quale la migrazione dalla rete in rame a quella in fibra ottica”.

Per gli operatori “senza un quadro stabile e prevedibile, sarà difficile raggiungere gli obiettivi della Digital Decade 2030”.

Per operatori concorrenza a rischio

“Questo approccio è in netto contrasto con i principi della concorrenza come driver per gli investimenti che la Commissione ha giustamente sostenuto per decenni. E rafforzerebbe la posizione dell’operatore monopolista, in particolare nelle aree meno infrastrutturate, mettendo a repentaglio seriamente il ritmo di implementazione dell’infrastruttura in fibra e dei servizi con alta capacità per milioni di cittadini europei”, si legge nella missiva.

“Ciò comporterebbe una riduzione della competitività e degli investimenti nelle reti fisse di telecomunicazioni in Europa, mettendo a rischio investimenti per miliardi di euro impegnati dal settore privato e riducendo la fiducia degli investitori”, concludono.

Perché il dietrofront della Commissione Ue?

Come abbiamo scritto qualche giorno fa, resta da capire perché la Commissione, nel quadro delle semplificazioni al vaglio nella sua attività di riforma delle Telecom, stia prendendo in considerazione l’ipotesi di eliminare una fattispecie, quella di operatore wholesale only, che era stata introdotta in concomitanza con il nuovo Codice europeo delle comunicazioni elettroniche nel 2018 allo scopo di spingere e facilitare lo sviluppo della banda ultralarga in Europa e recepito in Italia.

Per anni fior di economisti, e la stessa Ue, ci hanno descritto i benefici del modello di operatore wholesale only e le magnifiche sorti e progressi della RAB e del modello Terna.

Cosa è cambiato da quando nel 2018 è entrato in vigore il Nuovo Codice europeo delle Comunicazioni Elettroniche?

Di seguito la lettera integrale, pubblicata sul sito di Vodafone Group:

Why Europe should not disrupt investor confidence in fixed markets

Regulatory certainty needed to drive investment in connectivity

For decades, European consumers and businesses have benefitted from choice, value and innovation in fixed broadband infrastructure, underpinned by a predictable and established regulatory framework that has lowered barriers to entry.

European regulation sought to strike a balance between competition and incentivising the long-term investment required to build and run high-quality, gigabit fixed fibre connectivity.

In contrast to mobile, fixed access including ducts and poles remains a de facto natural monopoly across much of the EU and is impossible to fully replicate.

To serve European businesses and enterprises, operators must also offer connectivity at a variety of urban and rural sites. Given that only incumbent operators have nationwide coverage, wholesale access remains key.

It is therefore alarming that the European Commission is now proposing to relax regulation on former fixed monopolies.

We believe that the Commission’s proposals are a backwards step. Deregulation of wholesale access would lead to re-monopolisation and stifle competition and investment in fixed connectivity services, particularly during the migration from copper to fibre.

This approach contrasts starkly with the principles of competition as a driver for investment that the Commission has rightly championed for decades. And it would entrench dominance, notably in underserved areas, imperilling the pace of full fibre infrastructure rollout and gigabit-capable services for millions of Europeans.

It would therefore be both premature and significantly undermine regulatory certainty if Europe departs from the well-established ex-ante model or removes all markets from the Recommendation on Relevant Markets (RRM).

This would result in a less competitive investment case for fixed telecoms in Europe, stranding billions of euros committed by the private sector and reducing investor sentiment.

The current Commission’s proposals would further suppress future take up of services by consumers and businesses, inhibit network innovation, and make it more challenging for Europe to achieve its Digital Decade 2030 targets.

Instead, we urge the Commission to enshrine a predictable framework for fixed infrastructure based on the following principles:

Preserve the ex-ante model to spur competition and investment in the sector and increase consumer choice and take-up. Ex-ante regulation remains essential for wholesale local access (market one) and wholesale dedicated capacity for business connectivity (market two) – including dark fibre access. Symmetric obligations under the Gigabit Infrastructure Act are not a substitute for targeted remedies aimed at taming excessive market power such as access to passive fibre services, especially in areas where infrastructure competition is unlikely to emerge.

Ensure access to physical infrastructure, including ducts and poles. In many EU member states, this infrastructure is still largely controlled by a single operator, creating a de facto monopoly.

Complete the Digital Networks Act before considering changes to the RRM framework. The EU’s connectivity strategy in the Digital Networks Act should be implemented and its impact fully assessed before the Commission should consider changes to the RRM framework. The Commission must adequately consider that national regulators still find a need to regulate markets one and two. Of the 27 EU NRAs, 23 currently regulate market one and 15 regulate market two.

Long-term investment in fibre networks depends on regulatory certainty. But Europe’s Digital Decade 2030 ambitions can only be achieved if the Commission adopts a balanced, evidence-based approach to regulation of the fixed telecoms market.

Without this, Europe’s digital future will continue to falter as global competitors race ahead, leading to weak productivity growth, stagnant living standards and a less secure continent.

We therefore call on the Commission to work closely with industry and national regulators to ensure that the regulatory framework continues to support both investment and competition for all players.

The undersigned companies collectively operate networks across all 27 Member States of the European Union, serving around 240 million customers.

Edward Bouygues, Chairman, Bouygues Telecom

Keri Gilder, CEO, Colt Technology Services

Alex Goldblum, CEO, Eurofiber

Walter Renna, CEO, Fastweb+Vodafone (Italy)

Thomas Reynaud, CEO, iliad Group

Giuseppe Gola, CEO, Open Fiber

Robert Finnegan, CKHH-HWEL Deputy Chairman, CK Hutchison Group Telecom (Three Group)

Ralph Dommermuth, CEO, 1&1 AG

Margherita Della Valle, CEO, Vodafone Group Plc

Leggi anche: Operatore wholesale only, perché la Ue sta meditando di abolirlo?

Fibercop, per Agcom è un operatore wholesale only. Giomi contraria: ‘Decisione frettolosa e incompleta’

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/abolizione-modello-wholesale-only-appello-operatori-a-commissione-ue-rimonopilizzazione-e-fibra-a-rischio/538821/