5G, adozione in Europa ancora in ritardo. Sorpasso del 4G nel 2026

Servono riforme di policy urgenti per spingere la diffusione del 5G in Europa, che è sempre in ritardo rispetto ad altre aree geografiche fra cui Asia e Stati Uniti. Lo scrive la GSMA nel suo ultimo report, nel quale si prevede inoltre che le sottoscrizioni 5G in Europa sopravanzeranno il 4G nel 2026.

In Europa il 5G rappresenta la maggioranza delle connessioni in Germania e Svizzera, mentre i tassi di adozione in Danimarca, Finlandia, Norvegia e Uk sono sopra al 40%.

Entro il 2030, il 5G fornirà un ulteriore impulso di 164 miliardi di euro all’economia complessiva e rappresenterà l’80% delle connessioni del continente rispetto al 18% del 4G, afferma il rapporto.

5G, il sorpasso sul 4G nel 2026

Il 5G è cresciuto fino a circa il 30% delle connessioni mobili in Europa, ovvero oltre 200 milioni di utenti, e dovrebbe superare il 4G entro il 2026. La crescente adozione del 5G ha aiutato il traffico dati mobile nella regione ad aumentare di oltre quattro volte negli ultimi cinque anni, a una media di 15,3 GB per linea al mese nel 2024 da 3,8 GB nel 2019. La GSMA prevede che questa cifra crescerà fino a quasi 50 GB per connessione entro la fine del decennio.

L’Europa però continua a restare indietro rispetto a Nord America, Asia dell’Est e i paesi di Golfo dove il nuovo standard è in via di diffusione.

Il report indica che il 5G Standalone (SA) e il 5G-l’Advanced stanno guadagnando terreno e che queste due nuove versioni potranno fornire nuove applicazioni fra cui il network slicing oltre che numerose use case e opportunità di monetizzare.  

Picco di investimenti 5G

Le raccomandazioni politiche sono cambiate poco dal rapporto della GSMA di un anno fa, ma la speranza è che una nuova Commissione europea in carica da dicembre possa essere più comprensiva delle esigenze del settore. La GSMA ha osservato che gli investimenti nella rete 5G stanno solo raggiungendo il picco, con oltre 160 miliardi di euro investiti nelle reti mobili europee negli ultimi cinque anni. Si prevede che la spesa in conto capitale rimarrà a oltre 25 miliardi di euro all’anno fino al 2030, mentre la crescita dei ricavi della telefonia mobile rimane inferiore al 2 percento all’anno.

Pochi ricavi dal 5G, operatori si stanno concentrando di più sul B2B

Ad oggi, i servizi 5G hanno contribuito poco in termini di ricavi aggiuntivi, aggiunge il rapporto. Gli operatori di telefonia mobile si stanno concentrando soprattutto sul mercato B2B per sfruttare il potenziale del 5G e il rapporto delinea i progressi in Europa su questo fronte, esaminando l’implementazione delle reti 5G Advanced e 5G standalone, la crescita delle connessioni IoT e l’adozione di nuove tecnologie come l’intelligenza artificiale generativa, RedCap e l’accesso wireless fisso da parte degli operatori.

18 operatori hanno lanciato 5G SA

Sono 18 gli operatori europei hanno lanciato servizi 5G SA a partire da settembre 2024, afferma, e 5G-Advanced è pronto a fornire “nuove soluzioni per le aziende, abilitando servizi di uplink e multicast con una latenza migliore, aumentando la precisione per le applicazioni di realtà estesa e migliorando l’affidabilità dell’IA”. L’infrastruttura digitale aiuterà l’Europa a sostenere la competitività globale, il che supporterà un previsto aumento di tre volte del traffico dati mobile entro il 2030. Ma il rapporto afferma che a meno che “le principali sfide normative che limitano la capacità di investimento nel settore europeo non vengano risolte, l’adozione crescente di queste tecnologie in Europa progredirà più lentamente”.

In termini di cambiamenti normativi, raccomanda i seguenti punti di azione per la Commissione europea:

• Completare il mercato unico digitale per consentire al settore della telefonia mobile di sviluppare e distribuire servizi su base transfrontaliera o pan-UE

• Implementare misure aggiuntive per garantire l’equità nella catena del valore di Internet

• Avviare una revisione del regolamento sulle fusioni dell’UE e adottare una visione più a lungo termine sugli effetti di investimenti e innovazione

• Stabilire un approccio pro-investimento e più prevedibile alla politica dello spettro dell’UE

• Supportare gli sforzi di sostenibilità degli operatori di telefonia mobile

Questi suggerimenti sono descritti come un primo passo “verso la rivitalizzazione del settore delle telecomunicazioni europeo come motore di competitività e prosperità”.

“L’Europa è a un bivio nello sviluppo dell’infrastruttura digitale di cui le sue aziende e i suoi cittadini avranno bisogno per avere successo”, ha detto il Chief Regulatory Officer della GSMA, John Giusti. “È preoccupante vederla sempre più indietro rispetto ad altri grandi mercati in tutto il mondo. “L’industria della telefonia mobile apporta più di 1 trilione di euro all’economia europea e milioni di posti di lavoro, e il suo ruolo di facilitatore chiave del commercio, della logistica e dell’innovazione deve essere prioritario e rafforzato. È necessaria un’azione urgente da parte della Commissione europea e di altre autorità all’interno dell’Unione europea per realizzare le riforme politiche di cui l’economia digitale europea ha bisogno per supportare un’innovazione di rete forte e duratura e per ristabilire una posizione di leadership nel mercato tecnologico globale entro il 2030”.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/5g-adozione-in-europa-ancora-in-ritardo-sorpasso-del-4g-nel-2026/518175/


INWIT riconosciuta come Top Employer Italia per il secondo anno consecutivo

INWIT, una delle principali digital infrastructure company italiane, si conferma Top Employer Italia per il secondo anno consecutivo. La certificazione Top Employer Italia 2025, rilasciata alle società che raggiungono e soddisfano gli elevati standard richiesti dalla HR Best Practices Survey, è il riconoscimento ufficiale delle eccellenze aziendali nelle politiche e strategie HR e della loro attuazione per contribuire al benessere delle persone e migliorare l’ambiente di lavoro.

INWIT si qualifica dunque anche quest’anno come employer of choice in grado di attrarre i migliori talenti sul mercato, confermando il suo impegno nell’implementazione delle best practice internazionali per la gestione delle proprie persone.

“La certificazione Top Employer 2025 attesta e premia la nostra attenzione nei confronti delle persone che giorno dopo giorno contribuiscono ai successi di INWIT e ribadisce l’impegno continuo nello sviluppo delle persone attraverso condivisione di valori, valorizzazione delle competenze di ognuno e innovazione digitale”, ha detto Diego Galli, Direttore Generale INWIT.

Per potersi qualificare per la certificazione 2025, l’azienda ha percorso e completato gli step di HR Best Practices Survey, Validation e Audit.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/inwit-riconosciuta-come-top-employer-italia-per-il-secondo-anno-consecutivo/518154/


Poste Italiane vola in Borsa, titolo ai massimi storici

Record storico in Borsa per Poste Italiane

Poste Italiane ha segnato un nuovo traguardo storico il 15 gennaio, chiudendo la seduta a Piazza Affari a 14,20 euro per azione, con un incremento dell’1,46%. Questo risultato rappresenta il nuovo record dall’IPO dell’ottobre 2015. La capitalizzazione di mercato ha raggiunto i 18,55 miliardi di euro, un altro primato per l’azienda.

Il titolo di Poste Italiane aveva già superato la soglia dei 14 euro il 9 gennaio, dimostrando una crescita costante e sostenuta. Secondo i dati elaborati da CompaniesMarketCap, a gennaio 2025, Poste Italiane ha raggiunto una capitalizzazione di mercato pari a 19,03 miliardi di dollari. Grazie a questo risultato, il Gruppo è entrato nella Top 1000 delle aziende più preziose al mondo per valore di market cap.

La capitalizzazione di mercato, comunemente chiamata market cap, è il valore di mercato totale delle azioni in circolazione di una società quotata in borsa ed è comunemente utilizzata per misurare l’evoluzione del valore di un’azienda. Questo indicatore è fondamentale per gli investitori, poiché riflette la fiducia del mercato nella capacità di crescita e nella solidità finanziaria dell’azienda.

Gestione efficiente, espansione dei servizi digitali e solida performance finanziaria

L’ottima performance di Poste Italiane può essere attribuita a una serie di fattori, tra cui una gestione efficiente, l’espansione dei servizi digitali e una solida performance finanziaria. L’azienda ha saputo adattarsi alle nuove esigenze del mercato, investendo in innovazione e migliorando l’offerta dei servizi ai clienti.

Gli analisti finanziari vedono con favore questa crescita, sottolineando come Poste Italiane stia consolidando la sua posizione nel panorama economico italiano e internazionale. La capacità di raggiungere nuovi record di capitalizzazione e di prezzo delle azioni è un segnale positivo per gli investitori e per il futuro dell’azienda.

Innovazione digitale e attenzione alla sostenibilità

L’azienda ha intrapreso un percorso di digitalizzazione che ha coinvolto sia l’offerta del Gruppo che i processi aziendali. Questo ha trasformato il modello di distribuzione in ottica omnicanale, garantendo l’erogazione dei servizi in maniera agile e allineata alle esigenze della clientela. L’innovazione digitale ha permesso a Poste Italiane di sviluppare nuovi prodotti e servizi, migliorare l’esperienza utente e ridurre i tempi di attesa.

Poste inoltre pone grande attenzione alla sostenibilità e alla responsabilità sociale d’impresa. L’azienda ha avviato programmi concreti per ridurre l’impatto ambientale delle sue attività, promuovendo comportamenti responsabili ed etici sul piano sociale. Questo impegno si traduce in una maggiore fiducia da parte degli stakeholder e in un miglioramento della reputazione aziendale.

Confermato il percorso di riduzione delle emissioni dalla logistica verso la neutralità carbonica entro il 2030.

L’innovazione digitale e la sostenibilità insieme hanno giocato un ruolo cruciale nella crescita del titolo di Poste Italiane. La digitalizzazione ha permesso all’azienda di rimanere competitiva in un mercato in continua evoluzione, mentre l’attenzione alla sostenibilità ha rafforzato la fiducia degli investitori e migliorato l’immagine aziendale.

Un trend positivo partito dal 2017

Guardando all’andamento di Poste in Borsa si vede chiaramente il trend di crescita che ha caratterizzato questi ultimi dieci anni, in particolare dal 2017 in poi, cioè da quando Matteo Del Fante è diventato amministratore delegato del Gruppo.

Nel 2017 il titolo si aggirava su un valore di piazza tra 5 e 6 euro, per poi iniziare dal 2018 una crescita irregolare ma costante, con un primo balzo oltre i 10 euro a fine 2019 e un secondo oltre i 12 euro a fine 2021.

L’incremento costante e continuativo del titolo è iniziato a novembre 2022, portando Poste agli attuali 14,28 euro.

Resilienza e capacità di crescita

In conclusione, Poste Italiane continua quindi a dimostrare la sua resilienza e capacità di crescita, posizionandosi come un attore chiave nel settore dei servizi postali e finanziari. Con una capitalizzazione di mercato in costante aumento e una performance azionaria solida, l’azienda è ben posizionata per affrontare le sfide future e continuare a creare valore per i suoi azionisti.

A testimonianza di questa crescita sono arrivati nelle ultime settimane ulteriori riconoscimenti internazionali. Per il sesto anno consecutivo Poste Italiane ha ottenuto la certificazione Top Employer per l’Italia e viene riconosciuta tra i migliori datori di lavoro grazie alle sue politiche di valorizzazione delle risorse umane, basate sui principi di equità e merito, e alle iniziative per l’inclusione.

Il Gruppo è al primo posto per la sostenibilità nel settore assicurativo europeo e si è posizionata seconda a livello mondiale. Il gruppo consolida la propria leadership nella sostenibilità e conferma la presenza nel Dow Jones Sustainability Index World, e nel più selettivo Dow Jones Sustainability Index Europe, per la sesta volta consecutiva.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/poste-italiane-vola-in-borsa-titolo-ai-massimi-storici/518141/


Poste Italiane ottiene la certificazione “Top Employer” per il sesto anno consecutivo

Per il sesto anno consecutivo Poste Italiane ottiene la certificazione Top Employer per l’Italia e viene riconosciuta tra i migliori datori di lavoro grazie alle sue politiche di valorizzazione delle risorse umane, basate sui principi di equità e merito, e alle iniziative per l’inclusione.

“Il sesto riconoscimento consecutivo come Top Employer certifica la capacità di Poste Italiane di far viaggiare alla medesima velocità le strategie di crescita aziendale, la valorizzazione delle persone e le iniziative per favorire l’inclusione – ha dichiarato Matteo Del Fante, Amministratore Delegato di Poste Italiane – Assicurare ai nostri dipendenti l’occasione di realizzarsi sul lavoro è essenziale per il nostro ruolo sociale e tutto questo fa di Poste Italiane un ambiente di lavoro fertile in cui convivono quattro generazioni, che trovano in azienda le migliori condizioni per esprimere il proprio talento”.

La valutazione sulle pratiche e le strategie hanno riconosciuto anche quest’anno la solidità delle politiche di Poste Italiane in tema di risorse umane: dalla selezione all’onboarding, dalla gestione allo sviluppo, dalla comunicazione interna alla formazione e al welfare aziendale. Particolare valore è stato attribuito alle politiche Diversity&inclusion di Poste Italiane, con riferimento anche alle iniziative realizzate dall’azienda a favore delle persone colpite da neurodiversità. Poste Italiane ha infatti avviato anche un programma biennale finalizzato alla valorizzazione di talenti e caratteristiche positive delle persone con dislessia e disturbi specifici dell’apprendimento (DSA) al fine di ottenere il riconoscimento di azienda Dyslexia Friendly.

La certificazione viene rilasciata dal Top Employers Institute, che da oltre 30 anni valuta le eccellenze aziendali nelle politiche e nelle strategie sulle risorse umane in 121 Paesi di tutto il mondo. La certificazione Top Employer 2025 si aggiunge ad altri riconoscimenti ottenuti da Poste Italiane, come l’Euronext Equileap Gender Equality Eurozone 100, FTSE4Good e Bloomberg Gender-Equality Index, Stoxx Global ESG Leaders.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/poste-italiane-ottiene-la-certificazione-top-employer-per-il-sesto-anno-consecutivo/518125/


Pubblicità marchio TIM su veicoli Fibercop: segnalazione di AIIP all’Antitrust

Lo scorso anno, TIM ha ceduto la proprietà della sua rete a FiberCop, con l’obiettivo dichiarato di separare la gestione della rete di accesso dai servizi di comunicazione al pubblico.

Interrompere l’integrazione verticale

Tale operazione, oltre a ragioni strettamente finanziarie, puntava ad interrompere l’integrazione verticale di TIM, con conseguente allentamento dei vincoli regolamentari imposti a quest’ultima.

Teoricamente, l’operazione dovrebbe infatti ridurre le possibilità per TIM di porre in essere, attraverso la propria pregressa posizione dominante detenuta sulla rete di accesso, condotte anticompetitive nella fornitura al pubblico di servizi di comunicazioni elettroniche.

Segnali di commistione

Tuttavia, a distanza di oltre otto mesi dalla stipula del Master Service Agreement (MSA) tra TIM e FiberCop, AIIP ha riscontrato continui segnali di una commistione tra le due entità, tali da compromettere gli effetti procompetitivi della separazione tra NetCo e ServCo.

Manutenzione rete FiberCop con veicoli a marchio TIM

Uno dei segnali più evidenti riguarda la manutenzione della rete FiberCop, che viene ancora eseguita utilizzando veicoli e personale con il marchio TIM. Questa situazione, palesemente distorsiva della concorrenza, non è tollerabile dagli altri operatori di comunicazioni elettroniche che, nell’avvalersi della rete di accesso di FiberCop – teoricamente neutrale – per la fornitura dei servizi ai propri clienti, vedono poi arrivare presso i clienti stessi, in fase di delivery o di assurance, furgoncini e personale marchiati con il logo di “TIM” o “Telecom Italia”, ossia un loro primario concorrente nella fornitura dei servizi di accesso al pubblico.

AIIP ha pertanto richiesto un intervento tempestivo da parte dell’AGCM per interrompere queste pratiche che, oltre che distorsive della concorrenza, paiono violare gli stessi presupposti sulla base dei quali AGCOM sta valutando la riduzione degli obblighi regolamentari in capo a TIM.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/pubblicita-marchio-tim-su-veicoli-fibercop-segnalazione-di-aiip-allantitrust/518025/


Switch-off del rame, Italia in ritardo. Spegnimento non prima del 2036

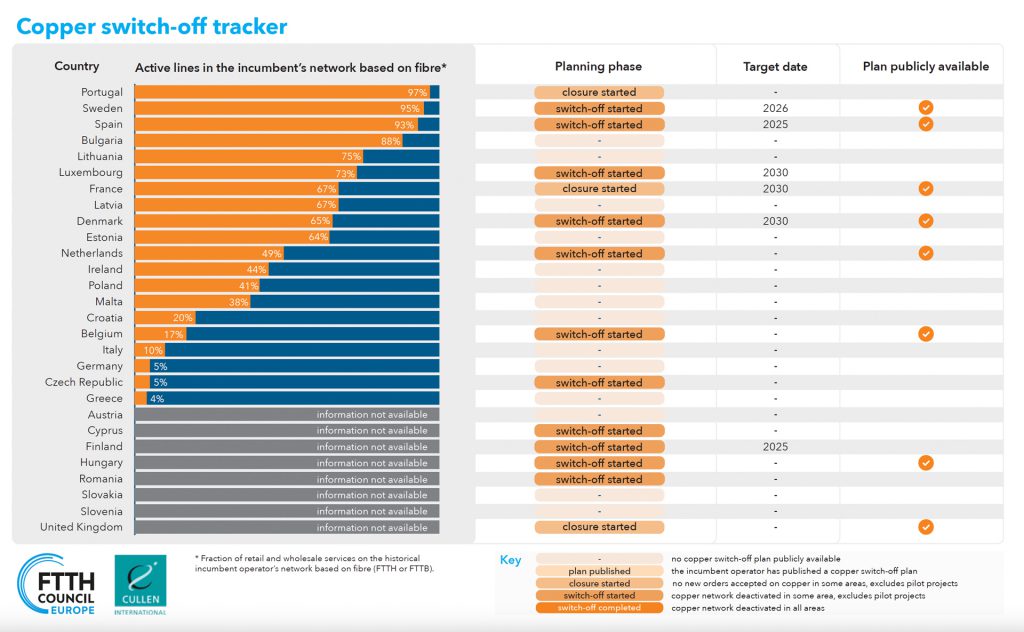
La transizione dalle reti in rame alla fibra ottica è uno degli obiettivi principali dell’Europa nel quadroi della transizione digitale. Tuttavia, l’Italia procede lentamente in questo percorso, accumulando ritardi significativi rispetto ad altri Paesi dell’Unione Europea, come evidenziato dai dati del FTTH Council Europe.

Case passate (Homes Passed) non sono connesse

Case passate (“Homes passed”) è una fase critica in qualsiasi distribuzione FTTH. Si riferisce al numero potenziale di locali all’interno di un’area di servizio che possono essere collegati a una rete FTTH. Questi locali sono in genere nelle immediate vicinanze dell’infrastruttura in fibra, come piedistalli in fibra, tombini, camere o pali della luce.

Nessun obbligo di switch off da parte della Commissione Ue

D’altra parte, la Commissione Ue non ha imposto alcun obbligo perentorio, per quanto incoraggi costantemente i diversi Stati membri a spingere per l’esecuzione dei lavori. Il take up basso nelle aree bianche del nostro paese dipende in larga misura dal fatto che le case non sono ancora connesse. Quindi, la priorità è scavare e su questo il pressing della Commissione è alto.

Gli obiettivi europei: il 2030 come traguardo

L’Unione Europea ha fissato obiettivi chiari per migliorare le infrastrutture digitali. Entro il 2030, tutti i cittadini dovrebbero avere accesso a connessioni gigabit, e l’80% delle reti in rame dovrebbe essere dismesso entro il 2028, con l’obiettivo di un completo switch-off entro il 2030. Questi target mirano a garantire una connettività più veloce, affidabile ed efficiente dal punto di vista energetico.

Lentezze italiane: completamento previsto per il 2036

Nonostante l’urgenza, l’Italia si trova in forte ritardo. Secondo stime del FTTH Council Europe, basate sull’andamento attuale, il completamento della transizione non avverrà prima del 2036. Questo dato riflette una serie di criticità, tra cui la complessità del territorio, la frammentazione delle infrastrutture e l’insufficienza degli investimenti nel settore.

Il divario tra rame e fibra ottica

Le reti in rame, sebbene siano state per decenni la base delle telecomunicazioni, non sono più adeguate. La fibra ottica offre una qualità superiore in termini di velocità, stabilità e sostenibilità ambientale.

Un aspetto cruciale è il consumo energetico: le reti in rame consumano circa 10 Wh per utente, contro i 2 Wh delle connessioni in fibra. Questo si traduce in un potenziale risparmio energetico di circa 560 GWh all’anno, equivalente a un risparmio economico stimato in 132 milioni di euro. Nonostante questi vantaggi, il 15,8% delle connessioni italiane utilizza ancora il rame.

Le cause del ritardo

Il ritardo italiano è attribuibile a diversi fattori:

  • Territorio complesso: La conformazione geografica italiana rende difficile e costosa l’installazione della fibra in alcune aree, in particolare quelle rurali.
  • Investimenti insufficienti: I fondi dedicati alla modernizzazione delle reti non sono adeguati per accelerare il processo.
  • Mancanza di coordinamento: Il dialogo tra operatori privati, autorità pubbliche e cittadini è spesso frammentato, rallentando le decisioni strategiche.

Come recuperare il ritardo

Per colmare il gap con l’Europa, l’Italia deve adottare una strategia più incisiva. Alcuni passi fondamentali includono:

  1. Aumentare gli investimenti: Le risorse devono essere incrementate per accelerare la posa della fibra.
  2. Promuovere politiche pubbliche mirate: Incentivi fiscali e normative chiare possono spingere gli operatori a completare la transizione.
  3. Sensibilizzare i cittadini: Una maggiore consapevolezza dei benefici della fibra può incentivare la domanda e favorire il passaggio.

Conclusione

La modernizzazione delle infrastrutture digitali è una necessità non più rimandabile. Accelerare il passaggio alla fibra ottica è fondamentale per garantire competitività economica, sostenibilità ambientale e un migliore servizio per i cittadini. L’Italia deve impegnarsi con maggiore decisione per raggiungere gli obiettivi europei e ridurre il divario che la separa dagli altri Paesi.

Tabella riassuntiva

Aspetto Situazione in Italia Obiettivi UE
Percentuale di rete in rame 15,8% 0% entro il 2030
Switch-off completo Previsto entro il 2036 2030
Consumo energetico Rame: 10 Wh/utente, Fibra: 2 Wh/utente Riduzione del consumo energetico
Fattori di ritardo Complessità territoriale, investimenti insufficienti, mancanza di coordinamento –

Leggi anche: Switch off del rame, la Ue auspica una roadmap al 2030. Ma niente obbligo 

Switch off del rame per legge? Ma l’obbligo di spegnimento non è previsto nella Ue 

Switch off del rame per legge,  AIIP: “No alla nuova tassa in bolletta per servizi Internet su rete rame”

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/switch-off-del-rame-italia-in-ritardo-spegnimento-non-prima-del-2036/517926/


Scorporo rete TIM: inammissibile il ricorso di Vivendi. I francesi faranno appello

Sfumano le speranze di Vincent Bolloré di incassare in extremis una sorta di risarcimento per la mancata possibilità di partecipare a suo tempo alla decisione di cedere la rete al fondo americano KKR, in cordata con MEF e F2i. Era il novembre del 2023 quando il Cda di Tim decise di accettare l’offerta da circa 19 miliardi – che diventerebbero 22 miliardi, in caso di fusione con Open Fiber entro 36 mesi dalla cessione – del fondo americano, contro la volontà del primo azionista francese con il 23,75% delle quote, ma assente dal Cda da gennaio del 2023.

Nonostante, “il rigetto della richiesta per motivi meramente formali da parte del tribunale di Milano, Vivendi continua a ritenere che la vendita della rete di Tim avrebbe dovuto essere sottoposta al voto dell’assemblea dei soci in quanto si tratta di un asset essenziale della società che modificherebbe l’assetto societario scopo di Tim”. Per questa ragione “presenterà appello”.

La sentenza

Una decisione, quella del Board, contestata da Vivendi che la considerava illegale, e per la quale aveva invocato (inascoltata) un parere dell’assemblea. Il prezzo offerto da KKR per la rete Tim era ben al di sotto dei 31 miliardi richiesti invece da Vivendi per intavolare un negoziato.

Fatto sta, che il Tribunale di Milano oggi ha dato torto al socio francese che con ogni probabilità farà ricorso.

Appello in arrivo

A questo punto, Vivendi non demorde e farà ricorso in appello dopo aver già fatto sapere di essere pronta a rivolgersi anche alla corte Europea per far emergere il danno che ha subito dalla vendita della rete, nonché il conflitto di interessi tra Mef-Cdp nell’operazione.

Exit strategy?

Ma di certo potrebbero aumentare le possibilità di una exit strategy, visto che la campagna d’Italia per Vivendi non ha certo avuto gli effetti sperati, con una perdita quantificata in 3 miliardi di euro dall’inizio dell’avventura italiana.    

Il Tribunale di Milano ha dichiarato “inammissibile per difetto di interesse ad agire” e “difetto di legittimazione ad agire” le richieste di Vivendi in merito alla vendita da parte di Tim della rete fissa NetCo a Kkr. Il colosso francese contestava la decisione del Consiglio di amministrazione di TIM di approvare l’operazione senza convocare un’assemblea straordinaria.

Cosa deciderà di fare adesso Vivendi?

Negli ultimi mesi, si è parlato dell’interessamento di alcuni fondi a rilevare le quote di Bolloré da parte di diversi fondi. A diverso titolo, si sono fatti i nomi di CVC, Apax Partners e Bain Capital che avrebbero mostrato interesse.

Vedremo.

Quel che è certo è che per Vivendi non è la prima volta di una battaglia legale in Italia. In precedenza, Bolloré aveva duellato con Fininvest per la mancata cessione di Mediaset Premium, raggiungendo però un compromesso dopo 5 anni di battaglia legale.   

Domani, intanto, il cda di Tim discuterà la vendita di Sparkle attualmente in corso e il gruppo guidato da Labriola ha invece attivato la procedura delle parti correlate, dato che il MEF si appresta a rilevare la maggioranza, ovvero il 70%, del gruppo dei cavi sottomarini.

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/scorporo-rete-tim-inammissibile-il-ricorso-di-vivendi-cosa-faranno-i-francesi/517710/


Una stazione radio base su tre non connessa in fibra. 5G standalone, nessun operatore ha un piano per farlo fino al 2026

Il 5G in Italia è in ritardo e non è una novità. Ma quel che emerge nero su bianco adesso dall’ultima consultazione Infratel con gli operatori sulle reti 4G e 5G è che per il vero 5G standalone bisognerà aspettare oltre il 2026 nel nostro paese.

I dati della mappatura

Un terzo delle stazioni radio base 4G e 5G in Italia, pari a 23.702 unità, è priva di un backhaul ottico. Si tratta del 31% del numero totale di 76.323 stazioni radio base esistenti nel 2026. Di fatto, una stazione radio base su tre in Italia è senza collegamento in fibra. Di queste 23.702 stazioni senza finra ben 5.681 sono completamente isolate e quindi in aree di totale digital divide, perché si trovano in zone montane o comunque dove la domanda di connettività è bassa e i costi di intervento sono alti.

Questo uno dei dati salienti della Mappatura delle reti mobili 2024 appena pubblicata da Infratel, frutto della consultazione dei piani di copertura 4G e 5G 2023-2026 dei principali operatori Tim, Vodafone Italia, WindTre, Iliad e Fastweb.

Scarica la sintesi della Mappatura delle reti mobili 2024: conclusa l’analisi dei dati forniti dagli operatori

Un unico operatore, tra l’altro, “ha indicato che inserirà in rete l’architettura stand-alone affiancata a quella attuale (non stand-alone) per supportare specifici use case, tramite l’utilizzo dello slicing. Lo scopo principale dell’introduzione della nuova architettura stand-alone è quello di abilitare il cosiddetto slicing per i nuovi scenari di servizio. I tempi di questa evoluzione architetturale dipenderanno dall’evoluzione dell’ecosistema dei device e degli scenari di servizio”, si legge nella relazione. Si legge inoltre che nel 2026 nessun operatore prevede copertura 5G standalone.

Carenza di collegamenti in fibra

Il report di Infratel Italia sulla mappatura delle reti mobili evidenzia lo stato della connettività nazionale tra il 2023 e il 2026, con particolare attenzione alla copertura in 4G e 5G e alla diffusione di backhaul ottico. Nonostante una crescita generale della copertura, permangono criticità legate alla carenza di collegamenti in fibra, essenziali per garantire elevate prestazioni e in particolare per realizzare il vero 5G standalone, che nel nostro paese è ancora indietro.

La situazione del backhaul ottico

L’esito finale della mappatura evidenzia che entro il 2026 il 31% delle stazioni radio base (SRB) pianificate non sarà dotato di backhaul in fibra ottica, pari a 23.702 unità. Di queste:

  • 18.021 SRB si trovano entro 50 metri da una SRB con backhaul ottico;
  • 5.681 SRB rimarranno completamente scollegate, tra cui:
    • 1.958 SRB con backhaul pianificato ma non realizzato dal 2021;
    • 2.459 SRB assenti dalla mappatura precedente.

Tabella riassuntiva

Anno SRB senza backhaul ottico SRB vicine a fibra (<50m) Pixel coperti (%) Pixel >30 Mbps (%)
2023 23.702 18.021 98,5 80,1
2026 (previsto) 23.702 18.021 98,6 84,0

Vicino a SRB con fibra ottica: potenzialità di miglioramento

Nel totale delle stazioni radio base prive di collegamento in fibra bisogna fare dei distinguo, in particolare si possono individuare due categorie differenti.

  • 18.021 SRB senza fibra si trovano a meno di 50 metri da infrastrutture in fibra ottica. Questo suggerisce che, seppur non ancora collegate, queste SRB si trovano spesso in aree di transizione tra zone ben servite (urbane o densamente abitate) e zone più periferiche.

Le SRB realmente isolate

  • Le 5.681 SRB completamente isolate (senza backhaul ottico e lontane da infrastrutture in fibra) si trovano invece in aree remote, dove la domanda di connettività è bassa e i costi di intervento sono alti.

Cos’è il backhaul ottico?

Il backhaul ottico è il collegamento in fibra ottica che connette le stazioni radio base (SRB) alla rete principale, ovvero ai nodi centrali dell’infrastruttura di telecomunicazioni. È una parte cruciale della rete perché gestisce il flusso di dati dalle antenne locali agli operatori di rete e, quindi, a Internet. La fibra ottica è considerata la soluzione più efficiente per il backhaul grazie alla sua capacità di trasmettere grandi quantità di dati ad alta velocità e con bassa latenza.

Implicazioni della mancanza di backhaul ottico

  1. Prestazioni limitate della rete mobile
    Senza un backhaul in fibra, le stazioni radio base devono utilizzare tecnologie alternative, come:
    • Ponti radio (wireless): meno affidabili, specialmente in condizioni meteo avverse.
    • Reti in rame: più lente e soggette a interferenze.
      Questi metodi non riescono a supportare appieno i requisiti delle reti 5G, che richiedono velocità superiori a 1 Gbps e latenze molto basse (<1 ms).
  2. Velocità ridotte e instabili
    La mancanza di fibra compromette la capacità di trasmettere grandi quantità di dati dalla stazione radio base alla rete centrale. Questo si traduce in:
    • Velocità di download/upload più basse, soprattutto nelle ore di picco.
    • Maggiore congestione della rete, che peggiora l’esperienza degli utenti in aree densamente popolate.
  3. Latenza più elevata
    La latenza (il ritardo nella trasmissione dei dati) aumenta senza il supporto della fibra. Questo può rendere difficile utilizzare applicazioni critiche come:
    • Realtà aumentata/virtuale.
    • Servizi in tempo reale, come il gaming o la telemedicina.
  4. Limiti all’espansione del 5G
    Il 5G dipende fortemente dal backhaul ottico per garantire le sue prestazioni promesse. In assenza di fibra:
    • Le stazioni radio base 5G potrebbero non raggiungere le velocità e la stabilità richieste.
    • I benefici del 5G (bassa latenza e capacità elevata) verrebbero vanificati.

In sintesi

La mancanza di backhaul ottico rappresenta un ostacolo significativo per garantire prestazioni elevate e affidabili nelle reti mobili. Senza fibra, le connessioni mobili diventano meno efficienti e non riescono a soddisfare le crescenti esigenze di velocità e qualità richieste dagli utenti e dalle applicazioni mission critical, come ad esempio la guida autonoma o le operazioni a distanza.

Copertura mobile: progressi e limiti

  • Al 2023, il 98,5% del territorio è coperto, con un 80,1% di pixel che superano i 30 Mbps in download.
  • Al 2026, la copertura crescerà al 98,6%, con l’84% dei pixel capaci di offrire oltre 30 Mbps.
  • Le aree non coperte si concentrano prevalentemente in zone non abitate, come montagne e laghi.

Tecnologia: il ruolo del 5G

  • L’adozione del 5G è in forte espansione, con il 71,7% del territorio coperto nel 2023 e una previsione del 90,4% per il 2026.
  • Tuttavia, nessun operatore ha dichiarato l’implementazione del 5G stand-alone, lasciando il 5G non stand-alone come unica opzione disponibile.

Conclusioni: una rete da completare

La mappatura di Infratel sottolinea che, sebbene i progressi siano significativi, il raggiungimento di una rete mobile davvero ad alte prestazioni richiede un maggiore investimento nelle infrastrutture di backhaul ottico. Questo diventa cruciale per colmare il divario digitale nelle aree meno coperte e per sfruttare appieno le potenzialità del 5G.

Tabella conclusiva: Sintesi della mappatura e delle criticità

Parametro Valore (2023) Valore previsto (2026) Note
Totale SRB pianificate 75.815 76.323 Crescita limitata del numero di SRB.
SRB senza backhaul ottico 23.702 23.702 Il 31% del totale.
SRB vicine (<50m) a fibra ottica 18.021 18.021 Reti in prossimità, ma non collegate direttamente.
Pixel coperti (%) 98,5% 98,6% Incremento marginale della copertura del territorio.
Pixel con velocità >30 Mbps (%) 80,1% 84,0% Miglioramento delle prestazioni, ma non sufficiente per soddisfare pienamente le esigenze.
Pixel coperti con tecnologia 5G (%) 71,7% 90,4% Crescita significativa, ma assenza di 5G stand-alone limita le potenzialità della rete.

Scarica la sintesi della Mappatura delle reti mobili 2024: conclusa l’analisi dei dati forniti dagli operatori

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/una-stazione-radio-base-su-tre-non-connessa-in-fibra-5g-standalone-a-rischio/517498/


Mercato Tlc in Europa, investimenti ancora in calo nel 2025. Ondata di fusioni?

Gli investimenti degli operatori diminuiranno nuovamente quest’anno, dopo un picco nel 2022, un anno guidato dai bassi tassi di interesse, dalle aste 5G e dalle implementazioni della fibra. Tuttavia, gli analisti ritengono che seguirà una nuova ondata di consolidamento, in seguito all’approvazione di due massicce fusioni in Spagna e Gran Bretagna nel 2024.

2025 anno tranquillo per le Tlc europee?

Si prospetta un anno tranquillo per il settore delle telecomunicazioni in Europa. Fitch Ratings prevede quindi un outlook “neutrale”: “Gli operatori di telecomunicazioni storici dell’Europa occidentale dovrebbero ottenere risultati migliori nel 2025 rispetto ad alcuni operatori via cavo alternativi, poiché traggono vantaggio dagli investimenti storici nella fibra e dalla continua attenzione “focalizzata sulla riduzione dei costi operativi”, osserva l’agenzia di rating nella sua ultima nota, pubblicata l’8 gennaio.

Morningstar, da parte sua, prevede una prospettiva “stabile” per il settore delle telecomunicazioni fino al 2025. Grazie a un contesto economico generalmente favorevole in cui le riduzioni dei tassi di interesse dovrebbero sostenere prestiti e investimenti, a livello di settore, “la crescita degli abbonati e dei profitti dovrebbe essere “modesto”, stima il gruppo.

Si aspetta inoltre che gli operatori “si trovino ad affrontare decisioni più difficili in materia di allocazione del capitale, nel tentativo di continuare a ridurre l’indebitamento dei loro bilanci”.

Investimenti in calo

Un’altra tendenza è che le spese in conto capitale del settore continueranno a diminuire gradualmente dopo aver raggiunto il picco nel 2022, quando i costi delle aste dello spettro 5G e le implementazioni della fibra in molti mercati hanno raggiunto i massimi. Con ritmi diversi: “Alcuni mercati, come Spagna e Portogallo, hanno ampiamente implementato le loro reti in fibra ottica, ma altri paesi, come Germania e Regno Unito, sono ancora in una fase di intensa implementazione, che comporta alti livelli di investimento”, nota Fitch.

Tlc guardano a settori adiacenti

Soprattutto perché la prospettiva del 6G è improbabile prima della fine dell’anno. Alcuni grandi operatori cercheranno di migliorare le loro opportunità di crescita a lungo termine investendo in settori adiacenti in cui “possono trarre vantaggio dagli investimenti nelle loro reti e/o dalla loro competenza nella creazione di asset digitali”, come i data center, l’assistenza sanitaria, la sicurezza informatica, le applicazioni aziendali tecnologie e intrattenimento/sport, stima Morningstar.

Inoltre, il flusso di cassa libero organico (FCF) del settore continuerà a migliorare, seppur a un ritmo lento, grazie alla “crescita dei ricavi da servizi, al miglioramento dell’EBITDA per molti operatori e alla riduzione dell’intensità di capitale”, osserva Fitch.

In termini di debito, i profili rimarranno molto diversi tra gli operatori storici e quelli alternativi. Fitch prevede che l’indebitamento netto degli “operatori alternativi” (quelli focalizzati sul mercato corporate) rimarrà “sostanzialmente stabile, a circa 4 volte” l’EBITDA medio.

Un forte flusso di cassa netto pre-dividendo dovrebbe consentire alla maggior parte degli operatori alternativi di aggiornare le proprie reti via cavo con la fibra ottica. I buoni allievi restano la maggior parte degli operatori storici, tra cui Deutsche Telekom, Orange, KPN e Vodafone, con un debito netto “in media pari a 2,6 volte” l’Ebitda medio nei prossimi tre anni.

Possibili fusioni in Italia, Germania, Svezia e Danimarca. Il 2025 sarà l’anno del consolidamento?

A priori, si profilano poche prospettive di fusioni e acquisizioni. Ma c’è un vento più favorevole: due grandi operazioni sono state approvate senza troppe condizioni dall’autorità di regolamentazione di Bruxelles nel 2024, la fusione tra Orange e Masmovil in Spagna, autorizzata a febbraio, e la fusione tra Vodafone e Three nel Regno Unito.

Abbastanza per incoraggiare gli operatori ad avviare altre future operazioni di M&A. A Bruxelles, il rapporto Draghi sulla competitività europea ha evidenziato la necessità di un consolidamento in particolare nel settore delle telecomunicazioni europee, che, secondo UBS, sosterrà i multipli di valutazione.

Inoltre, a Bruxelles, la Commissaria europea per la concorrenza, l’inflessibile Margrethe Vestager, è stata sostituita il 1° dicembre 2024 da Teresa Ribera, che ha avuto un ruolo positivo nell’approvazione della fusione Orange-Masmovil. Per il 2025, UBS prevede “potenziale di fusioni e acquisizioni in Danimarca, Italia, Svezia e Germania”. In Germania, UBS prevede che Telefonica Deutschland potrebbe decidere di acquisire 1&1. Lo scorso ottobre entrambi hanno rafforzato i loro accordi di roaming nazionale esistenti per includere lo standard wireless 5G.

E in Italia?

In Italia, l’acquisizione di Vodafone Italia da parte di Fastweb (Swisscom) nel 2024 ha aperto una prima fase di consolidamento. Da quando il colosso Iliad è entrato nel mercato nel 2016, il Paese “è diventato uno dei mercati più frammentati e competitivi d’Europa”, sottolinea UBS. Ma ci sono ancora quattro operatori di reti mobili e sei attori principali, “potrebbe essere possibile un ulteriore consolidamento”.

Infine, in Svezia e Danimarca, il colosso norvegese delle telecomunicazioni Telenor è in trattative con Hutchison per unire le loro attività nei due paesi.

Leggi anche: Consolidamento Tlc, quali prospettive in Italia dopo la fusione fra Vodafone e Three in Uk?

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/mercato-tlc-in-europa-investimenti-ancora-in-calo-nel-2025-ondata-di-fusioni/517447/


Urso, entro febbraio tavolo nazionale sulle Tlc

“È nostra intenzione convocare entro il mese di febbraio il tavolo nazionale interministeriale sul settore delle tlc, in accordo con il ministro del Lavoro Marina Calderone, dove faremo il punto complessivo sulle sfide del comparto”. Lo annuncia il ministro delle Imprese e del made in Italy, Adolfo Urso, dopo l’accordo per il ritiro dei licenziamenti alla CallMat.

Sul tavolo diverse questioni aperte, che vanno dalla gestione occupazionale del post scorporo della rete Tim al tema del reskilling in vista di una sempre crescente diffusione dell’AI nel settore.

Da tempo i sindacati chiedono un confronto aperto a 360 gradi sulle sorti del settore, che tra le altre cose vive con una certa preoccupazione il dibattito sui rapporti del Governo con Elon Musk, fondatore di SpaceX.

I numeri della crisi della filiera sono impietosi, con una flessione del 35% del fatturato dal 2010 al 2023, in fumo 15 miliardi, e una crisi occupazionale che rischia di peggiorare visto l’aumento dell’età media dei lavoratori, la maggior parte dei quali supera i 50 anni. La speranza è quella di trovare un piano condiviso per accompagnare le numerose sfide da affrontare.

Non più tardi di ieri il sindacato aveva attaccato il Governo sulla vicenda SpaceX.

Space X: Cgil e Slc, ‘1,5 mld a Musk mentre le Tlc italiane perdono valore di giorno in giorno’

“Un miliardo e mezzo di soldi pubblici a Musk per affidargli delicatissimi servizi di telecomunicazione mentre il settore italiano delle Tlc, un tempo eccellenza mondiale, è ormai distrutto e perde valore di giorno in giorno. Un progetto poco chiaro, anche sotto il profilo dell’impatto in termini di sicurezza nazionale, poiché consegnerebbe dati sensibili nelle mani di un soggetto privato e straniero”. Così il segretario confederale della Cgil Pino Gesmundo e il segretario generale della Slc Riccardo Saccone sul possibile accordo fra il governo italiano e la Starlink di Elon Musk per la fornitura di servizi di telecomunicazione strategici.

“Sarebbe – continuano – il completamento di un puzzle che ha già visto la distruzione dell’ex monopolista della telefonia con la vendita della rete ad un fondo americano, che ha reso di fatto irraggiungibile il progetto di cablare l’intero paese con una rete in fibra ad altissima capacità e lasciando quel che rimane di Telecom ad un futuro incerto e alle continue voci di ulteriori spezzatini’, non certo foriere di buone prospettive per i lavoratori. Per garantire la connettività al Paese, il 27% delle risorse totali del Pnrr è stato dedicato alla transizione digitale, con bandi di gara e relative assegnazioni. Questa mossa del Governo metterebbe in discussione anche quanto fatto fino ad ora, causando un danno agli operatori che sulla base delle pianificazioni fatte hanno assunto impegni”.

“Ammesso che esista, il piano governativo per le telco – aggiungono – deve davvero essere qualcosa di una complessità ‘misteriosa’ perché a giudicare dalle sue mosse non si vede altro che una dismissione feroce delle poche infrastrutture del settore che ancora rimangono a controllo pubblico a vantaggio di interessi non certo nazionali”. Gesmundo e Saccone ricordano un’altra delle “tante scelte incomprensibili dell’Esecutivo”, ovvero “l’ulteriore vendita ai fondi di investimento dell’infrastruttura di Raiway, che potrebbe tranquillamente essere utilizzata per costruire una rete di telecomunicazioni di backup pubblica in caso di emergenze, per fare un po’ di cassa e finanziare il finto piano industriale della Rai”.

“Tutto questo – sottolineano – avviene mentre le aziende del settore ormai boccheggiano anche per l’assenza di una politica industriale pubblica, aziende che sempre più difficilmente saranno in grado di sostenere gli investimenti necessari per mettere il Paese al passo con le sfide tecnologiche della transizione digitale, con inevitabili ricadute anche sulla qualità dell’occupazione in Italia. Un settore che vanta una forte tradizione di innovazione e che con politiche industriali coerenti potrebbe rilanciare e far competere il nostro tessuto produttivo prostrato da un declino industriale al quale pare non esserci fine, così come non pare vi sia una reale volontà di invertire la rotta”. “Ci chiediamo – concludono il segretario confederale della Cgil e il segretario generale della Slc – cosa si stia aspettando per convocare un tavolo governativo per discutere delle ricadute di scelte di cui si davvero fatica a comprendere le ragioni guardando all’interesse strategico del Paese e, soprattutto, dell’occupazione”.

Leggi anche: Crisi Tlc, le proposte di Asstel. Tensione Governo-sindacati. ‘Reskilling per uscire dal tunnel’

Leggi le altre notizie sull’home page di Key4biz

https://www.key4biz.it/urso-entro-febbraio-tavolo-nazionale-sulle-tlc/516995/