TIM ora paga 2 miliardi l’anno KKR per avere in affitto la rete. Interrogazione del PD
Interrogazione del PD sul futuro della rete Tim. A preoccupare i Dem la forte partecipazione estera della rete dopo il passaggio al fondo americano ‘piglia tutto’ KKR nonché le voci di una imminente cessione di Sparkle, la società dei cavi sottomarini controllata da Tim, al fondo spagnolo Asterion, che già controlla Retelit.
Le questiono ancora aperte sul nuovo assetto della NetCo e di Tim saranno oggetto della relazione sui contri trimestrali del primo agosto. Tanto più che diverse voci di stampa, rilanciate dal Fatto Quotidiano, parlano di un accordo annuo di 2 miliardi di euro che Tim dovrà pagare alla Netco per l’uso della rete.
L’interrogazione del PD
MISIANI, ROJC, MARTELLA, ZAMBITO, VALENTE, VERINI, NICITA, TAJANI, LA MARCA, FURLAN, MALPEZZI, CAMUSSO, BASSO, VERDUCCI – Ai Ministri dell’economia e delle finanze, delle imprese e del made in Italy e del lavoro e delle politiche sociali. –
Premesso che:
TIM è il primo operatore di telecomunicazioni italiano e, nel corso degli anni, ha sviluppato un’infrastruttura di rete fissa sulla quale passano dati e informazioni di cittadini, pubblica amministrazione e aziende, con una presenza puntuale sull’intero territorio nazionale, e collegamenti internazionali attraverso la controllata Sparkle. Tale infrastruttura, proprio per le sue qualità e rilevanza, è considerata strategica per la sicurezza nazionale e per lo sviluppo digitale del Paese;
in data 1° luglio 2024, il gruppo TIM ha annunciato di aver perfezionato la cessione di NetCo a Kohlberg Kravis Roberts & Co. L.P. (“KKR”) mediante il conferimento in FiberCop (società controllata al 58 per cento da TIM) del ramo d’azienda di TIM che comprende l’infrastruttura di rete fissa e le attività wholesale, e la successiva acquisizione dell’intero capitale di FiberCop da parte di Optics BidCo, società controllata da KKR;
23 milioni di cavi in fibra e rame
23 milioni di chilometri di cavi in rame e fibra ottica che collegano il 90 per cento degli utenti telefonici italiani sono diventati di proprietà a maggioranza americana, con quote di minoranza del Governo italiano attraverso il risparmio postale gestito da Cassa depositi e prestiti, del fondo pensioni canadesi e del fondo sovrano di Abu Dhabi;
come riportato nel comunicato pubblicato sul sito “gruppotim.it”,“l’operazione di cessione di NetCo valorizzata fino a un massimo di 22,0 miliardi di euro comprensivi di earn-out legati al verificarsi di determinate condizioni, permette a TIM una riduzione dell’indebitamento finanziario in linea con quanto già comunicato al mercato. In particolare, il deleverage previsto al closing, al lordo degli aggiustamenti usuali per questa tipologia di operazioni, è confermato in 14,2 miliardi di euro. Sono altresì confermati gli aggiustamenti e i costi di separazione pari a complessivi 0,4 miliardi di euro, in linea con quanto indicato al mercato nell’Addendum al Capital Market Day lo scorso 11 marzo, determinando un netto effettivo pari a 13,8 miliardi di euro. Si segnala inoltre che la componente di cassa corrispondente agli anticipi PNRR relativi a FiberCop, pari a 0,4 miliardi di euro, è stata deconsolidata nel contesto dell’operazione. A seguito della cessione, i rapporti tra NetCo e TIM sono regolati attraverso un Master Service Agreement (MSA) che ha durata di 15 anni, rinnovabile per ulteriori 15 anni, e i servizi saranno resi a prezzi di mercato e senza impegni minimi di acquisto”;
Lati oscuri sulla rete da chiarire il 1° agosto
è riportato anche che tale operazione consentirà a TIM “di adottare un nuovo modello aziendale che permetterà al Gruppo di competere in maniera più efficace sul mercato Consumer ed Enterprise in Italia, grazie a un maggior focus sulle componenti industriali e commerciali e a una solida struttura finanziaria”;
molti aspetti dell’operazione restano ancora poco chiari tanto che, come riportato nel comunicato, i dettagli sul closing saranno forniti “in occasione della conference call di presentazione dei risultati preliminari Q2 2024 che si terrà il prossimo 1° agosto”;
considerato che:
l’operazione rappresenta la prima ed unica iniziativa nell’ambito dei Paesi appartenenti all’Unione europea con la quale si procede alla separazione dell’infrastruttura dai servizi, con possibili ricadute negative evidenziate da più parti in termini strategici, imprenditoriali ed occupazionali nonché per gli utenti in termini di aumento dei costi di servizio;
a valle dell’operazione, l’organico totale di TIM scende da 37.065 a 17.281 persone, equivalenti a 16.135 full time equivalent. Gravi incertezze sono segnalate dai sindacati per i dipendenti TIM, per ragioni legate all’incerto andamento della redditività della nuova azienda, nonché per i numerosi lavoratori che invece sono transitati nella NetCo controllata da KKR;
Rete fissa asset strategico
la rete delle linee telefoniche rappresenta un asset strategico, e la decisione di cederla a KKR, mantenendo in capo al Ministero dell’economia e delle finanze una quota di appena il 20 per cento, solleva forti perplessità in termini di garanzie della sicurezza dei dati dei cittadini e circa l’impegno sui futuri necessari investimenti sulla rete. Appare del tutto evidente che KKR opererà investimenti solo se remunerativi e non se necessari e detterà le regole di gestione a partire dalla possibilità di operare la delocalizzazione in Paesi con costo del lavoro più basso e con un sistema fiscale più favorevole;
Voci di cessione di Sparkle
emergono, altresì, voci in merito alla possibile cessione da parte di TIM della Sparkle, la società controllata di cavi sottomarini, che ha circa 800 dipendenti e un fatturato di circa un miliardo di euro. La vendita dovrebbe garantire a TIM una consistente ed ulteriore riduzione del proprio debito. Sulla cessione sono in corso interlocuzioni tra il Ministero dell’economia e il fondo infrastrutturale iberico Asterion, che in Italia ha già acquisito nel 2021 Retelit e i suoi 15.000 chilometri di rete in fibra corredati da data center per offrire servizi di telecomunicazioni integrati alle imprese. Lo schema sarebbe lo stesso di NetCo, ossia la società della rete venduta a KKR, ma allo stato attuale non è noto chi deterrà il controllo dell’azienda Sparkle;
TIM, come società di servizi, dovrà pagare l’utilizzo delle reti per l’erogazione del servizio con un conseguente ed inevitabile riversamento degli oneri sulla clientela,
si chiede di sapere:
quali misure i Ministri in indirizzo, per quanto di rispettiva competenza, abbiano adottato o intendano adottare, a fronte di una così imponente partecipazione societaria extraeuropea in un settore strategico come quello delle infrastrutture telefoniche, per garantire i cittadini e le imprese del nostro Paese che non vi siano ripercussioni sui dati sensibili e personali;
quali misure abbiano adottato o intendano adottare per garantire l’adeguatezza degli investimenti sull’infrastruttura di rete su tutto il territorio nazionale, a partire dalle aree interne del Pese, nonché per garantire l’accesso alla rete, favorire la concorrenza e la riduzione dei costi per gli utenti;
quali misure intendano adottare per garantire il mantenimento dei livelli occupazionali in TIM e in NetCo a seguito della cessione a KKR;
se intendano attivarsi almeno per garantire il mantenimento del controllo della maggioranza azionaria nella società Sparkle e della sua rete di cavi sottomarini;
se il Governo abbia previsto misure o iniziative utili a scongiurare il rischio che l’operazione si scarichi in termini di costi sui consumatori finali.
Francia, continuano i sabotaggi. Tagliati i cavi della fibra ottica
Nuovo sabotaggio in Francia. Il 29 luglio 2024, tra l’una e le tre di notte, sono stati compiuti atti vandalici sulla fibra ottica di diversi operatori, tra cui Sfr e Free, in sei dipartimenti: Aude, Bouches-du-Rhône, Drôme, Hérault, Meuse e Oise. La notizia è stata diffusa da “Le Parisien“e non è ancora noto quanti siano gli utenti interessati dalle conseguenze dell’attacco. La zona di Parigi non è stata colpita, quindi nell’epicentro delle Olimpiadi 2024 in corso non dovrebbero esserci disservizi.
L’attacco alla rete telefonica Sfr
Nella notte tra domenica 28 e lunedì 29 luglio gli impianti dell’operatore telefonico Société Française du Radiotéléphone (Sfr) sono stati sabotati, ha raccontato per primo il quotidiano parigino in base a informazioni della polizia. Secondo le ricostruzioni degli agenti, sono stati tagliati i cavi presenti negli armadi elettrici. A farne le spese è stata una larga parte dei clienti dell’operatore telefonico transalpino.
Gli atti di vandalismo, privi al momento di rivendicazione, sono stati constatati in sei dipartimenti della Francia: Aude, Bouches-du-Rhône, Drôme, Hérault, Mosa e ‘Oise. Al momento non è ancora noto il numero di clienti interessati e sono state aperte le indagini. NicolasGuillaume, direttore dell’operatore professionale Netalis, ha confermato a Le Monde il taglio dei cavi a lunga distanza, parlando di “notevole rallentamento della rete”.
“È in corso un incidente di rete multioperatore” in questi dipartimenti e “alcuni servizi potrebbero essere interrotti”, conferma Free a Le Parisien, senza specificare le cause del problema. “Tutte le nostre squadre sono attualmente mobilitate per ripristinare la situazione”, assicura l’operatore.
In Francia nessuna tregua dopo i disservizi ai treni dell’alta velocità
Gli atti vandalici arrivano dopo il grave attacco che ha messo in tilt le linee ferroviarie transalpine dell’alta velocità a poche ore dalla cerimonia di inaugurazione dei Giochi Olimpici a Parigi lo scorso venerdì.
Le persone colpite dai disagi, provocati dalle interruzioni di viaggio a causa degli attacchi, sono state circa 800mila, con almeno 100mila persone i cui treni sono stati del tutto cancellati. Tutti i treni sono tornati in funzione la mattina del 29 luglio, dopo che le squadre hanno lavorato 24 ore su 24 durante il fine settimana per riparare i danni, ha affermato il ministro dei trasporti Patrice Vergriete alla radio RTL, sottolineando come i costi per l’operatore ferroviario statale Sncf sono stati ingenti.
Si segue la pista dell’estrema sinistra
Non è ancora chiaro se i due episodi sono connessi. Per il sabotaggio ai treni il ministro degli Interni, GéraldDarmanin, in base alle indicazioni della polizia, ha avanzato l’ipotesi che i responsabili siano riconducibili agli ambienti “anarchici” e di “estrema sinistra”, anche se il capo del dicastero ha detto di voler restare “cauto” in merito a questa ipotesi.
FTTH, 1 milione di accessi in più rispetto all’anno scorso. Le linee broadband a circa 20 milioni
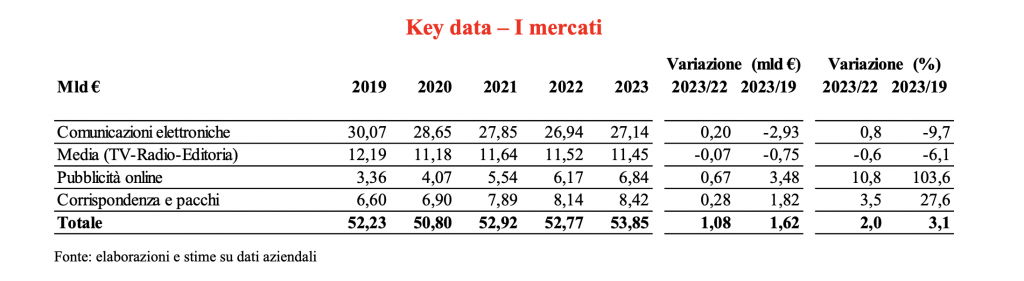
In base ai dati elaborati dall’Autorità, il valore complessivo delle aree economiche di interesse dell’Autorità (comunicazioni elettroniche, televisione in chiaro e a pagamento, radio, editoria quotidiana e periodica, pubblicità online, servizi di corrispondenza e consegna pacchi) è valutabile, nel 2023, in 53,85 miliardi di euro, in crescita su base annua del 2,0% e del 3,1% con riferimento al 2019 (anno d’inizio del periodo analizzato).
La variazione complessiva è pari a 1,08 miliardi su base annua, e di 1,62 miliardi rispetto al 2019, ma guardando ai singoli mercati si osservano dinamiche assai differenziate.
Negli ultimi cinque anni (2019-2023), le risorse delle comunicazioni elettroniche si sono ridotte di circa 2,93 miliardi di euro (da 30,07 a 27,14 miliardi di euro), di cui oltre il 90% ascrivibile alla riduzione dei ricavi dei servizi su rete mobile, un mercato caratterizzato da un’accentuata pressione competitiva.
La spesa finale della clientela residenziale e affari nel 2023 è cresciuta dello 0,8% su base annua, mentre rispetto al 2019 la flessione è del 9,7% (-2,39 mld €).
Tra il 2019 ed il 2023 i ricavi della televisione crescono, nel complesso, di circa 200 milioni di euro (passano da 8,03 a 8,24 miliardi di euro), ma senza l’apporto dei servizi a pagamento via web la riduzione sarebbe nell’ordine di 1,15 miliardi di euro (-15,1%).
Le risorse della radio (circa 630 milioni nel 2023) non mostrano mutamenti significativi, mentre quelle dell’editoria quotidiana e periodica si sono ridotte, nell’intero periodo considerato, di circa 900 milioni di euro (da 3,47 a 2,58 miliardi di euro, -25,7%).
Allo stesso tempo, il valore della pubblicità online è più che raddoppiato, passando da 3,36 miliardi di euro stimati per il 2019 a 6,84 miliardi di euro del 2023, con la componente ascrivibile alle sole piattaforme valutabile nel 2023 in circa 5,83 miliardi di euro (in crescita del 12,4% su base annua e del 122% rispetto ai valori del 2019).
Il settore postale nel suo complesso nel 2023, raggiungendo un valore di 8,42 miliardi di euro, è cresciuto del 3,5% rispetto al 2022 e del 27,6% rispetto al 2019.
Profondi mutamenti hanno caratterizzato le dinamiche dei servizi di corrispondenza e di consegna pacchi, con i primi che nell’intero periodo esaminato evidenziano una flessione del 22,7% (da 2,23 a 1,72 miliardi di euro) e i secondi che, corrispondentemente, crescono del 53,1% (da 4,38 a 6,70 miliardi di euro).
I ricavi relativi alle attività domestiche (mittente e destinatario nazionali) nell’intero periodo considerato hanno registrato un incremento del 29,3% (da 4,76 a 6,16 miliardi di euro), mentre quelli transfrontalieri hanno visto una crescita del 23,1% (da 1,84 a 2,26 miliardi di euro).
FTTH, 1 milione di accessi in più rispetto all’anno scorso
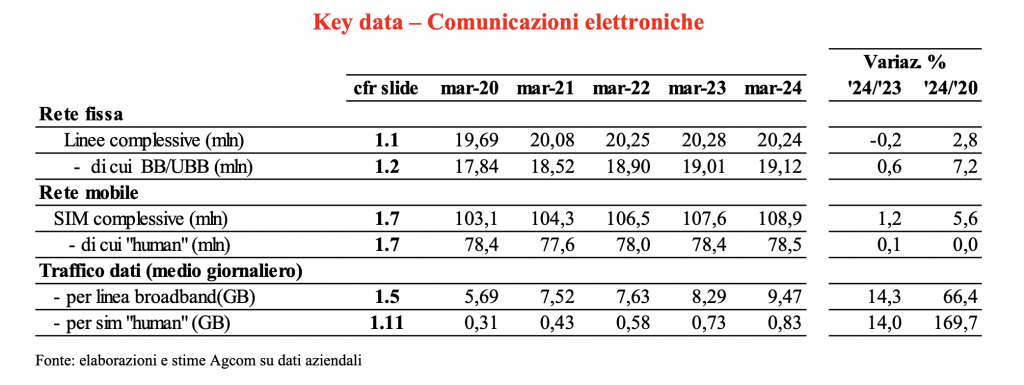
A fine marzo 2024 nella rete fissa gli accessi complessivi mostrano un marginale aumento (+58 mila accessi) su base trimestrale, attestandosi intorno ai 20,24 milioni di linee.
Le linee in rame si sono ridotte di circa 195 mila unità su base trimestrale e di 763 mila rispetto al marzo 2023. Nell’ultimo quadriennio sono diminuite di 5,31 milioni di accessi.
Pur se in flessione su base annua (-504 mila linee), gli accessi FTTC rappresentano circa il 48% della base clienti complessiva. Quelli FTTH crescono di 299mila unità nel primo trimestre dell’anno e di 1,02 milioni su base annua, mentre rispetto al marzo 2020 l’incremento è di 3,54 milioni di linee.
In aumento, anche se in misura più contenuta (circa 170 mila unità su base annua), risultano le linee Fixed Wireless Access che, a fine marzo 2024, sono pari a 2,2 milioni di accessi.
Le linee broadband complessive sono stimate in circa 19,12 milioni di unità, risultando in crescita sia su base trimestrale (+100 mila linee circa), che su base annua (+110 mila); nel primo trimestre 2024 la flessione delle linee DSL (-615 mila unità) è stata pertanto più che controbilanciata dalla crescita delle linee in altra tecnologia.
Le dinamiche illustrate indicano un consistente aumento delle prestazioni in termini di velocità di connessione commercializzata: il peso delle linee con velocità pari o superiori ai 100 Mbit/s è salito, tra il marzo 2020 e quello 2024 dal 43,0% al 74,4%. Da evidenziare la crescita del peso delle linee commercializzate con capacità trasmissiva ≥1GB/s, passato, corrispondentemente, dal 6,2% al 23,6% nel periodo 2020-2024.
Contemporaneamente, continua la crescita del consumo di dati: in termini di volume complessivo, il traffico medio giornaliero nel primo trimestre 2024 ha segnato una crescita del 14,8% rispetto al corrispondente valore del 2023, segnando, allo stesso tempo, un +158% rispetto al corrispondente valore del pre-pandemico 2019. Ciò si riflette sul traffico giornaliero per linea broadband; i dati unitari di consumo, infatti, sono più che raddoppiati nel periodo 2019 – 2024, passando da 4,09 a 9,47 GB per linea in media al giorno.
Riguardo al quadro competitivo degli accessi broadband e ultra-broadband, a fine marzo 2024, Tim si conferma il maggiore operatore con il 37,3% degli accessi, seguito da Vodafone con il 16,4% e da Wind Tre e Fastweb rispettivamente con il 14,2% ed il 13,5%; seguono Tiscali (3,6%), Eolo e Sky Italia (entrambi al 3,5%). E’ da segnalare come Sky Italia, tra i principali player presenti sul mercato, è quella che ha mostrato su base annua il maggiore dinamismo guadagnando 0,7 punti percentuali. Forte dinamismo caratterizza anche il segmento degli operatori di minori dimensioni che si valuta rappresentino l’8% del mercato.
Relativamente all’assetto competitivo del segmento delle linee in fibra, Tim detiene il primo posto con il 26,4% del mercato, ed è seguita da Vodafone (18,2%), Wind Tre (18,0%), Fastweb (16,2), Sky Italia (5,5%), mentre è da segnalare la crescita di Iliad che con un aumento su base annua di 1,6 punti percentuali giunge a rappresentare il 5,0% del mercato.
Nella rete mobile, a fine marzo 2024, le sim attive (Human e M2M) sono 108,9 milioni, in crescita di circa 1,3 milioni di unità su base annua. Più in dettaglio, le sim M2M mostrano un incremento superiore a 1,2 milioni di unità, mentre quello delle Human (cioè, “solo voce”, “voce+dati” e “solo dati” che prevedono iterazione umana) è stato pari a circa 60 mila sim.
Le linee Human sono rappresentate per l’86,4% dall’utenza residenziale, mentre, con riferimento alla tipologia di contratto, poco meno del 90% dei casi ricade nella categoria “prepagata”.
Relativamente alle sim complessive, Tim è il leader di mercato con il 27,5%, seguita da Vodafone con il 26,8%, Wind Tre con il 23,8% e Iliad che raggiunge il 10,1%.
Considerando il solo segmento delle sim “human”, Wind Tre rimane il principale operatore con il 24,4%, seguita da Tim con il 23,9%, Vodafone con il 21,4% e Iliad che, con una crescita di 1,5 punti percentuali su base annua, raggiunge il 14,0%; con quote inferiori seguono PostePay (5,4%), Fastweb (4,8%) e CoopVoce (2,8%).
Sono valutabili in oltre 58 milioni le sim “human” che hanno prodotto traffico dati nel corso del primo trimestre del 2024, valore superiore di circa 2,2 milioni di unità rispetto al corrispondente periodo del 2023.
Nel periodo gennaio-marzo 2024 il traffico dati giornaliero della telefonia mobile è cresciuto su base annua del 16,9% e di oltre il 350% rispetto al 2019. Corrispondentemente, il consumo medio unitario giornaliero nel primo trimestre dell’anno è stimabile in circa 0,83 GB, in crescita del 14,0% rispetto al 2023 e di oltre il 300% nei confronti del corrispondente periodo del 2019, quando il consumo giornaliero di dati risultava stimabile in 0,19 GB.
TV, Rai1, Canale5 e Rai3 i canali più visti
Nel settore televisivo gli ascolti medi giornalieri relativi al primo trimestre del 2024 rispetto al corrispondente periodo del 2023 non mostrano sostanziali variazioni sia nell’ “intero giorno” (si confermano 9,06 milioni di spettatori) sia nella fascia oraria “prime time” (da 21,02 a 20,96 milioni di spettatori, -0,3%).
Ampliando l’arco temporale dell’analisi al 2020 (anno caratterizzato dai picchi di ascolti dovuti alla pandemia), gli ascolti medi del 2024 si sono ridotti, nell’“intero giorno” e nella fascia “prime time”, rispettivamente di 2,11 milioni (-18,9%) e di 4,33 milioni di unità (-17,1%).
Tuttavia, se si considera il pre-pandemico 2019, anche se con intensità minore, si conferma il tendenziale calo degli ascolti della televisione generalista: in questo caso la riduzione dei telespettatori è di 1 milione nel giorno medio e di 2,8 nella fascia “prime time.
Con riferimento ai principali gruppi televisivi, gli spettatori medi giornalieri nell’“intero giorno”, i primi tre mesi del 2024 vedono Rai superare Mediaset (3,46 vs 3,35 milioni di spettatori), con la concessionaria pubblica che rispetto al 2023 perde circa 100 mila ascolti giornalieri (-2,7%) mentre quelli di Mediaset mostrano una più contenuta flessione pari a 50 mila telespettatori (-1,6%). Ampliando l’arco temporale dell’analisi, tra il 2020 e il 2024 Rai perde 1,04 milioni telespettatori (-23,1%) mentre per Mediaset si registra una più contenuta riduzione di circa 530 mila telespettatori (-13,6%).
Con riferimento allo share, nel primo trimestre 2024 Rai supera Mediaset di 1,2 punti percentuali (38,1% contro il 36,9%), mentre nel 2020 la quota di Rai risultava superiore di 5,6 punti percentuali (40,2% contro il 34,7%).
Dopo i due principali gruppi televisivi seguono, nel primo trimestre 2024, WB/Discovery che con circa 800 mila spettatori giornalieri mostra una crescita del 15,3% su base annua, Comcast/Sky i cui ascolti (intorno ai 640 mila spettatori) rispetto al 2023 mostrano un lieve aumento (+1,1%) e Cairo Communication/La7 che cresce dell’8,6% (da 340 a 360 mila telespettatori circa).
Nella fascia “prime time”, nei primi tre mesi del 2024, Rai si conferma principale editore televisivo con ascolti medi giornalieri pari a 8,28 milioni (39,5% share), contro i 7,46 di Mediaset (35,6% share).
La flessione degli spettatori, rispetto al corrispondente periodo del 2023, risulta pari a 280 mila per Rai e a 380 mila per Mediaset. La distanza negli ascolti tra i due gruppi passa, tra il 2023 ed il 2024, da 730 a circa 820 mila unità, distanza che nel 2020 risultava pari a 1,46 milioni di telespettatori giornalieri, con Rai che registrava 10,45 milioni di telespettatori e Mediaset 8,99 milioni.
WB/Discovery con 1,81 milioni di ascolti giornalieri (+30,3% su base annua) ha “sorpassato” Comcast/Sky i cui ascolti (1,48 milioni giornalieri, +1,1%) non mostrato variazioni di rilievo rispetto al 2023.
Il gruppo Cairo Communication/La 7 nel “prime time” registra ascolti pari a 1,19 milioni (+17,0%), in aumento di circa 170 mila ascoltatori rispetto al 2023.
Gli ascolti degli altri gruppi televisivi nel primo trimestre del 2024 hanno mostrato, su base annua, un leggero aumento (+10 mila ascolti) nell’“intero giorno” ed una riduzione di pari ampiezza nel “prime time”. Tra il 2020 ed il 2024 il loro peso sugli ascolti complessivi nella fascia oraria “intero giorno” è sceso dal 5,8% al 5,1% e dal 4,1% al 3,5% nel “prime time”.
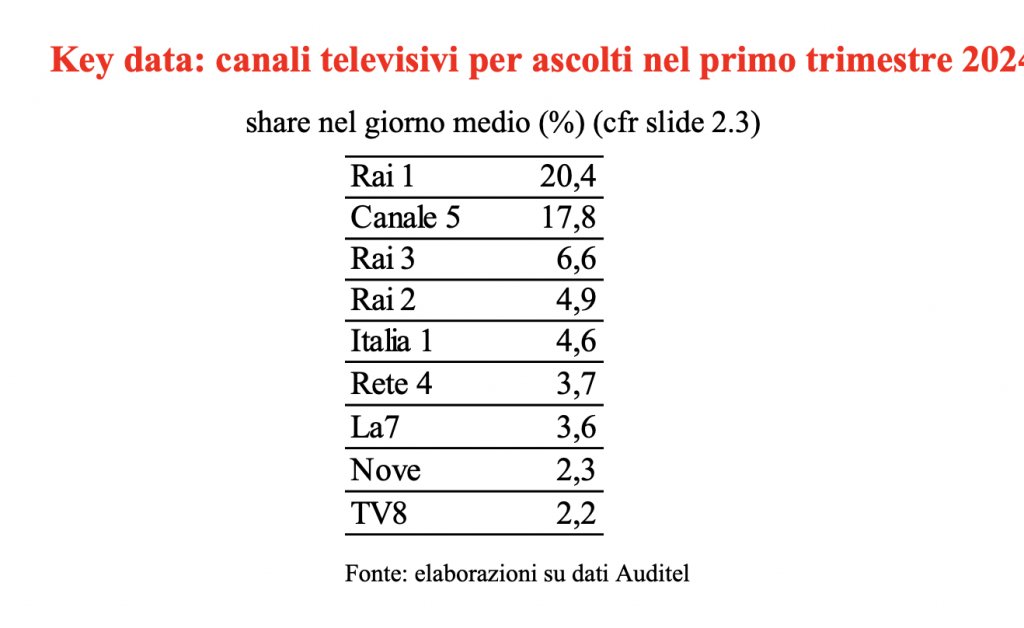
Con specifico riferimento all’andamento dei principali canali dei gruppi editoriali analizzati (Rai 1, Rai 2, Rai 3, Rete 4, Canale 5, Italia 1, La7, TV8 e Nove), complessivamente nella fascia “intero giorno”, su base annua, nel 2024 si osserva una lieve diminuzione di 40 mila spettatori (da 6,04 a 5,99 milioni) con flessioni per Rai 3 (-9,5%), Rai 2 (-3,0%), Canale5 (-2,0%). TV8 non mostra variazioni di rilievo, mentre La7 e “Nove”, evidenziano una crescita degli ascolti rispettivamente del 10,0% e del 32,5%.
Con riferimento ai primi tre mesi del 2020, i tre canali della concessionaria pubblica riducono gli ascolti di 770 mila spettatori (-21,1%), quelli Mediaset di 550 mila unità (-18,9%), mentre i canali La7, TV8 e Nove in media mostrano complessivamente una più limitata flessione di 130 mila telespettatori giornalieri (-14,6%).
Piattaforme online, Facebook cresce solo dello 0,7%. Instagram +4%, TikTok +7,4% e X +2,4%
Analizzando i dati di utilizzo delleprincipali piattaforme online, nel mese di marzo 2024, oltre 44 milioni di utenti unici hanno navigato in rete, in media ciascuno per un totale di 73 ore e 35 minuti. Ai primi posti della graduatoria si confermano l’insieme di siti web e applicazioni che hanno a riferimento i big player internazionali (Alphabet/Google, META/Facebook/Instagram, Amazon, Microsoft), seguiti dalle piattaforme afferenti ad alcuni gruppi editoriali nazionali (Cairo Communication/Rcs Mediagroup, GEDI Gruppo editoriale, Fininvest/Mondadori).
Con riferimento all’andamento delle audience dei siti e applicazioni di informazione generalista, lo scorso marzo si sono registrati 37 milioni e 487 mila utenti unici, con una flessione del 2,2%, pari a 830 mila visitatori in meno rispetto a marzo 2023. Più specificamente, con circa 29 milioni e 305 mila utenti unici, quello del “Corriere della Sera” è risultato il sito (e relative applicazioni) maggiormente frequentato (-4,0% rispetto a marzo 2023), seguito da “La Repubblica” (28 milioni e 246 mila utenti, -6,4%) e “Fanpage” (22 milioni e 72 mila internauti, -7,6%).
L’analisi delle piattaforme online di e-commerce evidenzia, con 38 milioni e 454 mila utenti unici registrati a marzo 2024, una crescita di 693 mila visitatori rispetto allo stesso mese del 2023. Nel dettaglio, ai primi posti si collocano i siti e le applicazioni di e-commerce di proprietà di Amazon, con 35,2 milioni di utenti unici (in contrazione dell’1% rispetto a marzo 2023), seguite da eBay che ottiene 17,8 milioni di visitatori (-1,5%) e da Subito.it (Gruppo Adevinta) con circa 13 milioni di utenti (+8,5%).
Passando ai portali e communities che offrono in maniera prevalente contenuti generati dai propri membri, fra cui i siti e applicazioni di social network, con oltre 39 milioni di utenti unici raggiunti nel marzo 2024, si evidenzia una crescita su base annua, sia dei visitatori (+644 mila) che del tempo da loro dedicato alla navigazione (24 ore e 21 minuti, circa 3 ore in più rispetto a marzo 2023). Limitando l’analisi ai servizi di social networking, ai primi posti riscontriamo le piattaforme riconducibili al gruppo META: Facebook con 36,7 milioni di utenti e Instagram con 32,8 milioni di visitatori che ottengono, se paragonati ai valori di marzo 2023, una crescita rispettivamente dello 0,7% e del 4,0%. Altrettanto significativa l’evoluzione di TikTok (Gruppo Bytedance) e di X (precedentemente denominato Twitter) che hanno registrato, nel confronto con marzo 2023, un incremento dei propri visitatori, rispettivamente, del 7,4% e del 2,4%.
Con riferimento all’andamento degli utenti unici delle piattaforme che offrono servizi di video on demand (VOD) esclusivamente a pagamento, lo scorso marzo, con 15 milioni e 388 mila navigatori unici, si riscontra una crescita su base annua di 113 mila unità. In media, nei primi tre mesi del 2024, Netflix, con 8,2 milioni di utenti unici, rappresenta l’unico operatore a registrare una flessione (-7,3%) su base annua. Segue Amazon Prime Video i cui siti e applicazioni sono stati consultati da 6,9 milioni di visitatori medi (+8,9% sui valori medi del primo trimestre del 2023); Disney+ che raggiunge 3,8 milioni di internauti (+5,1%), Dazn visitato da 2,5 milioni di utenti unici (+ 6,8%) e, infine, Now (Sky), con visitatori unici medi pari a 1,5 milioni (+28,9%).
Il tempo di navigazione sui principali siti di streaming video che offrono servizi esclusivamente a pagamento, a marzo 2024, è di circa 38 milioni di ore, sostanzialmente stabile se paragonato al marzo 2023.
L’analisi delle ore complessivamente trascorse dai navigatori sulle diverse piattaforme nel primo trimestre del 2024 consente di osservare andamenti disomogenei per i principali operatori. Nel dettaglio, Netflix da circa 90 milioni di ore complessive realizzate nel primo trimestre del 2023 passa a 86 milioni di ore nello stesso periodo del 2024, registrando una riduzione del 4,5%. Analogamente Dazn presenta una flessione delle ore di navigazione degli utenti sui relativi siti e applicazioni (scende da 2,5 ore nel primo trimestre del 2023, a 2,1 ore nello stesso arco temporale del 2024). Andamenti opposti si evidenziano, invece, nel tempo dedicato alla consultazione dei siti e applicazioni di Amazon Prime Video (da 13 milioni di ore nei primi tre mesi del 2023, passa a 15 milioni di ore nello stesso periodo del 2024); di Disney+ e Sky/Now (che passano, rispettivamente, da 5 a 11 milioni di ore e da 788 mila ore a 1,2 milioni di ore, dal primo trimestre del 2023 ai primi tre mesi del 2024).
Le piattaforme di video on demand (VOD) che offrono servizi gratuiti, con quasi 36 milioni di navigatori unici raggiunti lo scorso marzo, risultano sostanzialmente stabili rispetto agli utenti registrati a marzo 2023.
Al riguardo, nel primo trimestre del 2024, si sottolinea come, tra le piattaforme VOD gratuite, quelle maggiormente visitate in termini di utenti unici medi mensili sono risultate News Mediaset Sites (con 21,4 milioni), Sky TG24 (con 9 milioni) e RaiPlay (8,7 milioni).
Il tempo di navigazione dedicato a questa tipologia di siti, lo scorso marzo, è stato di circa 31 milioni di ore con una crescita del 3,1% a distanza di 12 mesi. Analogamente, il tempo trascorso da ciascun navigatore nella consultazione dei siti e applicazioni di tali piattaforme, pari a 51 minuti risulta in marginale crescita rispetto ai risultati del precedente marzo 2023.
Servizi di corrispondenza. Poste Italiane si conferma 1° operatore in Italia, seguono Amazon e Brt
Poste precede Amazon ee Brt secondo l’Osservatorio Agcom sulle comunicazioni
Il quadro concorrenziale del settore postale, nel suo complesso (servizi di corrispondenza e di consegna pacchi, rientranti o meno nel servizio universale) conferma il Gruppo Poste Italiane quale principale operatore con una quota complessiva del 33,5% (in crescita di 1,4 punti percentuali su base annua); seguono Amazon e Brt (entrambi al 14,1%), Dhl (10,7%) e Gls (10,3%).
È quanto emerge all’osservatorio dell’Agcom sulle comunicazionirelativo al primo trimestre 2024. Guardando all’assetto competitivo delle singole componenti del mercato, il gruppo Poste Italiane domina il settore dei servizi di corrispondenza con una quota del 95,7%.
Il segmento dei pacchi si caratterizza per una più accentuata dinamica concorrenziale: i principali operatori risultano Amazon e Brt entrambi con il 17,8% del mercato, e sono seguiti dal Gruppo Poste Italiane con il 16,8% (in crescita di 2,0 punti percentuali) Dhl (13,5%), da Gls (13,0%) e Ups (10,7%).
Con riferimento alle direttrici geografiche, nel segmento relativo a mittente e destinatario nazionali (rappresentativo del 68,9% del mercato dei pacchi), si legge in una nota di Milano Finanza, nel primo trimestre dell’anno Amazon detiene il 25,9%, il Gruppo Poste Italiane il 23,0% e Brt il 22,2%. Allo stesso tempo, nel segmento transfrontaliero, Dhl risulta il principale player (32,9%), seguito da UPS (29,9%) e da FedEx-Tnt (19,7%).
Il valore complessivo delle aree economiche di interesse nell’elaborazione Agcom
In base ai dati elaborati dall’Autorità per le garanzie nelle comunicazioni, il valore complessivo delle aree economiche di interesse (comunicazioni elettroniche, televisione in chiaro e a pagamento, radio, editoria quotidiana e periodica, pubblicità online, servizi di corrispondenza e consegna pacchi) è valutabile, nel 2023, in 53,85 miliardi di euro, in crescita su base annua del 2,0% e del 3,1% con riferimento al 2019 (anno d’inizio del periodo analizzato).
La variazione complessiva è pari a 1,08 miliardi su base annua, e di 1,62 miliardi rispetto al 2019, ma guardando ai singoli mercati si osservano dinamiche molto differenziate.
Negli ultimi cinque anni (2019-2023), le risorse delle comunicazioni elettroniche si sono ridotte di circa 2,93 miliardi di euro (da 30,07 a 27,14 miliardi di euro), di cui oltre il 90% ascrivibile alla riduzione dei ricavi dei servizi su rete mobile, un mercato caratterizzato da un’accentuata pressione competitiva.
La spesa finale della clientela residenziale e affari nel 2023 è cresciuta dello 0,8% su base annua, mentre rispetto al 2019 la flessione è del 9,7% (-2,39 miliardi).
Settore postale
Il settore postale nel suo complesso nel 2023, raggiungendo un valore di 8,42 miliardi di euro, è cresciuto del 3,5% rispetto al 2022 e del 27,6% rispetto al 2019.
Profondi mutamenti hanno caratterizzato le dinamiche dei servizi di corrispondenza e di consegna pacchi, con i primi che nell’intero periodo esaminato evidenziano una flessione del 22,7% (da 2,23 a 1,72 miliardi di euro) e i secondi che, corrispondentemente, crescono del 53,1% (da 4,38 a 6,70 miliardi di euro).
I ricavi relativi alle attività domestiche (mittente e destinatario nazionali) nell’intero periodo considerato hanno registrato un incremento del 29,3% (da 4,76 a 6,16 miliardi di euro), mentre quelli transfrontalieri hanno visto una crescita del 23,1% (da 1,84 a 2,26 miliardi di euro).
INWIT, accordo esteso con Legambiente. Intelligenza artificiale sulle torri per prevenire gli incendi boschivi
Suigo (INWIT): “Le nostre infrastrutture digitali e condivise, già utilizzate per il monitoraggio ambientale, con il monitoraggio degli incendi sono sempre più al servizio dei territori e sentinelle a tutela della biodiversità, prezioso patrimonio da proteggere”.
Zampetti (Legambiente): “I roghi per lo più dolosi sono una piaga del nostro Paese. Servonoazioni di prevenzione e politiche mirate, ma è fondamentale anche l’utilizzo delle nuove frontiere tecnologiche per rilevare tempestivamente gli incendi e agire di conseguenza”.
Al centro del progetto l’Abruzzo: primi territori coinvolti i Comuni abruzzesi di Pescasseroli (AQ), all’interno del Parco Nazionale d’Abruzzo, Lazio e Molise e di Pettorano sul Gizio (AQ), nella Riserva Naturale Regionale Monte Genzana Alto Gizio.
Entro il mese di agosto, le implementazioni del monitoraggio incendi anche nella Riserva Naturale Regionale Lecceta di Torino di Sangro (CH), nella Riserva Naturale Bosco Don Venanzio a Pollutri (CH) e nel Comune di Civitella Roveto (AQ) per monitorare l’area della Longagna.
Estesa la partnership con Legambiente
Si estende al monitoraggio e alla prevenzione degli incendi boschivi, una delle principali minacce per le foreste italiane, la partnership tra INWIT, primo tower operator italiano, e Legambiente, già alleate per il monitoraggio della qualità dell’aria. Un’alleanza che trova il suo campo d’azione in Abruzzo. I primi territori coinvolti in questa nuova fase sono i Comuni abruzzesi di Pescasseroli (AQ), all’interno del Parco Nazionale d’Abruzzo, Lazio e Molise e di Pettorano sul Gizio (AQ), nella Riserva Naturale Regionale Monte Genzana Alto Gizio, nei quali è stata installata la tecnologia. Seguiranno, entro il mese di agosto, le implementazioni del monitoraggio incendi nella Riserva Naturale Regionale Lecceta di Torino di Sangro (CH), nella Riserva Naturale Bosco Don Venanzio a Pollutri (CH) e nel Comune di Civitella Roveto (AQ) per monitorare l’area della Longagna.
Sulle 5 torri di INWIT presenti in questi territori saranno installati in totale 5 gateway e 9 telecamere smart, su cui è integrato un software di intelligenza artificiale in grado di rilevare tempestivamente gli incendi. La localizzazione sulla sommità delle torri garantisce inoltre una posizione privilegiata che consente di massimizzare l’area sotto osservazione. La distanza massima che le telecamere possono coprire varia a seconda delle caratteristiche orografiche del luogo e delle dimensioni relative del pennacchio di incendio. Il raggio di osservazione è mediamente di 2 km intorno al punto di localizzazione, ma in determinati casi è possibile arrivare fino a 5 km, per un’area massima coperta di circa 80 km quadrati. Le apparecchiature sono in grado di funzionare anche in condizioni ambientali difficili e, grazie all’AI, di distinguere il fumo dei camini da quello degli incendi.
Suigo (INWIT): ‘Le nostre torri per la tutela dell’ambiente e della biodiversità’
“I progetti di monitoraggio ambientale e degli incendi che stiamo portando avanti rappresentano un concreto esempio dell’integrazione della sostenibilità nel nostro business. La realizzazione di queste attività conferma il valore per il territorio e il ruolo delle nostre infrastrutture digitali e condivise che, oltre ad abilitare il 4G e il 5G degli operatori, possono ospitare anche tecnologie diverse, offrendo più servizi integrati ed innovativi, in grado di contribuire attivamente anche alla tutela dell’ambiente e della biodiversità – ha detto Michelangelo Suigo, Direttore Relazioni Esterne, Comunicazione e Sostenibilità di INWIT – La solida partnership con Legambiente, dopo il monitoraggio dell’ambiente e dell’inquinamento atmosferico nei Parchi, si rafforza e si rilancia con il monitoraggio e la prevenzione degli incendi grazie alle nostre torri, sentinelle a supporto del grande lavoro delle Istituzioni preposte, e all’intelligenza artificiale”.
Zampetti (Legambiente): ‘Tecnologia nostra alleata contro gli incendi dolosi’
“La tecnologia – dice Giorgio Zampetti, Direttore Generale di Legambiente – rappresenta una valida alleata nel monitoraggio e nella tutela dell’ambiente e della biodiversità. Negli anni sono cresciute le attività in cui le nuove frontiere tecnologiche unite allo sviluppo del digitale e dell’intelligenza artificiale danno un supporto sempre più strategico. I progetti di monitoraggio ambientale e degli incendi, che abbiamo avviato con INWIT, dopo quelli sulla qualità dell’aria, vanno proprio in questa direzione ed hanno al centro un tema delicato e con ricadute pesanti sui territori. Gli incendi, il più delle volte di origine dolosa, rappresentano infatti una piaga del nostro Paese come denunciamo da anni con il nostro rapporto annuale Ecomafia. Un fenomeno, portato avanti da persone senza scrupoli, che va fermato con azioni di prevenzione e politiche mirate su cui Governo, Regioni e Comuni devono intervenire in maniera sinergica, ma anche informando e sensibilizzando i cittadini, e avvalendosi dell’uso delle migliori tecnologie per rilevare tempestivamente i roghi e agire di conseguenza come propongono e stanno facendo in via sperimentale INWIT e Legambiente”.
INWIT-Legambiente, partner dal 2023
Nel luglio 2023 INWIT e Legambiente avevano già dato il via ad un progetto che portava ad un’evoluzione del ruolo delle infrastrutture digitali e condivise grazie all’installazione sulle torri di INWIT di sensoristica IoT, videocamere smart e gateway per il monitoraggio ambientale e per scopi di prevenzione incendi. In particolare, era stata avviata un’attività di monitoraggio dell’inquinamento atmosferico in quattro aree naturali dell’Appennino centrale: il Parco Nazionale d’Abruzzo, Lazio e Molise, il Parco Nazionale della Maiella, la Riserva Naturale Zompo lo Schioppo e, infine, la Riserva Naturale Monte Genzana Alto Gizio. L’iniziativa, tuttora attiva, consente di creare una base-dati a lungo termine relativa alla qualità dell’aria nei luoghi monitorati, in modo da favorire l’identificazione di eventuali rischi o impatti negativi e stimolare l’adozione di misure correttive sia da parte degli attori del settore pubblico sia da parte dei privati che operano nelle zone coinvolte dal progetto.
Vodafone, crescita trimestrale in frenata su flessione Germania. Italia scorporata dai conti
Vodafone ha registrato un aumento del 5,4% dei ricavi da servizi nel primo trimestre, con un rallentamento rispetto ai tre trimestri precedenti, dopo che il suo principale mercato, la Germania, ha subito una battuta d’arresto a causa dei cambiamenti nella regolamentazione della TV via cavo.
Tuttavia, l’operatore mobile in Europa e Africa ha detto che la sua performance è in linea con le previsioni per l’intero anno.
Italia e Spagna a parte
Italia e Spagna sono ormai considerate separatamente, a parte, dopo le rispettive cessioni a Zegona e Fastweb.
La Ceo Margherita Della Valle ha detto che i ricavi sono in forte crescita in Africa e Turchia, mentre in Europa l’inflazione più bassa sta rallentando la crescita dei ricavi e accelerando la crescita degli utili ‘core’.
“Continuiamo a portare avanti le nostre transazioni in Italia e nel Regno Unito, nonché una più ampia trasformazione di Vodafone, incentrata sull’esperienza del cliente, sulla crescita del business e sull’esecuzione operativa in Germania”, ha detto Della Valle.
La manager ha semplificato Vodafone da quando ha assunto definitivamente la guida dell’azienda nell’aprile 2023. Sono state vendute attività in Spagna e Italia, definite ormai come discontinued operations, business interrotti, è stata concordata una fusione con la rivale Tre di Hutchison in Gran Bretagna e sono stati annunciati circa 11.000 tagli di posti di lavoro.
Previsioni e guidance
L’azienda prevede di riportare un utile core rettificato di circa 11 miliardi di euro e un free cash flow rettificato di almeno 2,4 miliardi di euro per l’anno fiscale fino alla fine di marzo 2025.
Vodafone chiude il primo trimestre fiscale del 2025, che per il gruppo con base nel Regno Unito va da inizio aprile al 30 giugno, con ricavi a oltre 9 miliardi (+2,8%) e ricavi da servizi in crescita del 5,4% a 7,46 miliardi con una continua e forte crescita in Turchia e in Africa. L’utile operativo segna un incremento del 42,9% a 1,5 miliardi di euro, tramite soprattutto la plusvalenza di 0,7 miliardi di euro derivante dalla cessione del 18% di Indus Towers, che ha lasciato a Vodafone una partecipazione del 3,1%.
L’EbitdaaL rettificato è in crescita del 5,1% a 2,68 miliardi.
I ricavi dei servizi Vodafone Business sono cresciuti del 2,6% (+5,4% nel quarto trimestre), con un impatto sull’andamento dei progetti in Germania e nei mercati di Irlanda, Portogallo, Romania, Grecia, Repubblica Ceca e Albania (‘Other Europe’). Vodafone si aspetta tuttavia, spiega in una nota, che il fenomeno si normalizzi nel resto dell’anno fiscale.
La crescita dei ricavi da servizi in Africa è rimasta forte, pari al 10%, ed è stata sostenuta dagli aumenti di prezzo in Sudafrica e dal continuo e positivo slancio commerciale in Egitto. Vodafone ricorda di aver ceduto, a luglio, un’ulteriore quota del 10% in Oak, la partnership che controlla Vantage Towers, per 1,3 miliardi. La prima tranche di riacquisti di azioni per 500 milioni di euro è quasi completata. La seconda tranche inizierà a breve, segnala Vodafone.
5G, prezzi sempre più bassi. Ma non era lo standard per le aziende?
Il costo medio del 5G in Italia è diminuito del 36% dal suo lancio nel 2021, con una flessione drastica registrata negli ultimi mesi a partire da febbraio 2024 a causa dell’ingresso sul mercato di diversi operatori virtuali. E’ quanto emerge da un’analisi condotta da Sostariffe.it, il sito di comparazione prezzi che ha svolto un’indagine su 11 operatori attivi sul mercato italiano. Un trend che non stupisce più di tanto vedendo il prezzo medio per gigabit in flessione costante, passato secondo stime Agcom da 0,47 centesimi nel 2022 a 0,38 centesimi nel 2023.
5G standard per le aziende?
Resta il fatto che questa diffusione di massa del 5G, con conseguente abbattimento delle tariffe a vantaggio dei consumatori, sembra fare un po’ a pugni con le premesse del nuovo standard mobile, che nelle intenzioni del mercato avrebbe dovuto sfondare soprattutto nel mondo aziendale e delle applicazioni industriali. Con la nascita di una serie di applicazioni verticali, basate sullo slicing – dalla sanità alla mobilità, passando per le applicazioni industriali e turistiche – e sulla diffusione capillare di nuove antenne per la rapida copertura del territorio e particolare attenzione alle reti private e a nuove applicazioni IoT.
Al momento, le cose sono andare diversamente, tanto che il vero 5G standalone è ancora latitante nel nostro paese a vantaggio di una versione più soft dalla performance meno brillante in termini di velocità e latenza, che vede le nuove frequenze 5G viaggiare sulle antenne esistenti del 4G.
5G, tariffe particolarmente giù da aprile 2024 con ingresso operatori virtuali
Ma questo sembra che sia più che sufficiente per il segmento consumer, visto che a partire da febbraio 2024, si legge nella nota di Sostariffe.it, “il numero di operatori con offerte 5G è cresciuto drasticamente. Dalla fine del 2020, il 5G è stata un’esclusiva di TIM, Vodafone, WINDTRE, Fastweb e Iliad. Negli ultimi mesi, però, il mercato è cambiato completamente con diversi provider virtuali che ora propongono l’accesso alla rete mobile di nuova generazione (Sky Mobile, Spusu, UnoMobile, ho. Mobile, LycaMobile, Tiscali Mobile e PosteMobile)”.
L’indagine ha confermato la possibilità di accedere a offerte sempre più ricche di Giga e, soprattutto, sempre più economiche, con tante possibilità per attivare un’offerta 5G a meno di 10 euro al mese.
Il 5G costa sempre meno
Il numero di tariffe con 5G incluso è aumentato drasticamente ed oggi il mercato propone decine di offerte 5G, con un costo medio nettamente inferiore rispetto al passato. Le rilevazioni di luglio 2024, confermano che, in media, una tariffa 5G oggi include 211 GB al mese a fronte di un costo di 11,77 euro al mese. Limitando l’analisi alle sole offerte da meno di 10 euro al mese, una “soglia psicologica” ancora di grande rilevanza per il mercato di telefonia mobile, la tariffa media ha ora un costo di 9,09 euro al mese andando a includere ben 192 GB al mese.
È interessante notare anche la differenza con le rilevazioni dell’Osservatorio dello scorso marzo 2024, subito dopo il lancio del 5G da parte dei primi operatori virtuali. La diffusione del 5G ha portato a un calo dei prezzi (a marzo 2024, infatti, il canone medio delle offerte era di 14,21 euro al mese) ma anche dei Giga inclusi (pari, in precedenza, a ben 249 GB). Anche i Giga delle offerte da meno di 10 euro hanno registrato un netto calo rispetto ai 224 GB registrati nel corso del mese di marzo.
Le differenze con i tre anni precedenti
Il cambiamento registrato quest’anno rispetto ai dati degli anni passati è evidente. L’aumento del numero di operatori (e, quindi, del numero di offerte) ha ridotto il costo medio del 5G che, nel 2021, era pari a circa 18,31 euro al mese. Nel giro di 3 anni, quindi, il canone medio delle offerte che includono il 5G si è ridotto del 36%, rendendo molto più accessibile l’utilizzo della rete mobile di nuova generazione. L’evoluzione delle tariffe 5G nel corso degli ultimi anni è riepilogata nella tabella seguente.
Resta da capire in che modo questo trend nel segmento Consumer si riverbererà nel segmento aziendale, vale a dire se si tratterà di un traino per la diffusione del 5G anche fra le nostre aziende e la nascita di nuove applicazioni verticali in diversi ambiti industriali. Certo, perché ciò avvenga però servono le vere reti 5G, quelle standalone per le applicazioni mission critical a bassissima latenza (come l’auto senza conducente), su cui però gli investimenti restano ancora con il freno a mano tirato.
Vodafone vende un altro 10% in Vantage Towers per 1,3 miliardi
Vodafone Group ha venduto un’ulteriore quota del 10% in Oak Holdings – la partnership che controlla Vantage Towers – per 1,3 miliardi di euro. L’operazione consente di raggiungere la struttura di proprietà congiunta 50/50 con il consorzio di investitori infrastrutturali a lungo termine guidato da Global Infrastructure Partners e KKR, prevista al momento dell’annuncio della partnership di co-controllo. Oak Holdings detiene l’89,3% di Vantage Towers e la proprietà effettiva di Vodafone è ora del 44,7% a seguito di questa transazione.
Vodafone riceverà 1,3 miliardi dalla vendita di questa partecipazione, che è stata venduta a 32 euro per azione, lo stesso prezzo della transazione iniziale, annunciata il 9 novembre 2022. Questo porta il totale dei proventi netti per Vodafone dalla vendita di Vantage Towers a 6,6 miliardi. I proventi saranno utilizzati per la riduzione della leva finanziaria e ridurranno il debito netto/Ebitda rettificato di 0,1 x, in linea con l’obiettivo di Vodafone di operare nella metà inferiore del range di leva finanziaria di 2,25-2,75x.
Tim, dopo cessione rete sindacati chiedono al Governo nuova riunione del tavolo crisi Tlc
I Segretari Generali Riccardo Saccone SLC-CGIL, Alessandro Faraoni FISTEL-CISL e Salvatore Ugliarolo UILCOM-UIL hanno chiesto al Ministro del Lavoro Marina Elvira Calderone, al Ministro delle Imprese e del Made in Italy Adolfo Urso e al Capo di Gabinetto della Presidenza del Consiglio Gaetano Caputi la convocazione del tavolo sul futuro di Tim dopo la cessione della rete al fondo KKR.
“Nel mese di giugno è stata formalizzata da parte di TIM l’apertura della procedura ex art.47 relativamente alla cessione di ramo di azienda “netco” a Fibercop, conclusa, ribadendo la nostra contrarietà, con la creazione di due società distinte e separate, Tim da un lato e Fibercop dall’altro – si legge nella nota congiunta – Nel corso degli incontri che si sono susseguiti nel tempo sulla vertenza TIM con i rappresentanti del Governo, abbiamo espresso tutte le nostre preoccupazioni in merito alla sostenibilità complessiva del progetto”.
Livelli occupazionali
“In particolare – prosegue la nota – la nostra preoccupazione, nel ribadire la contrarietà ad un progetto senza respiro industriale ed in controtendenza rispetto a quanto accade nel settore in riferimento a politiche di “consolidamento”, è sul mantenimento dei livelli occupazionali di tutte le aziende di quel che è diventato il Gruppo Tim a partire dal 1° luglio. Come già illustrato da queste Organizzazioni Sindacali, durante gli incontri del 6 e 22 febbraio, 28 marzo u.s., ad oggi, tra le varie problematiche segnalate, e di cui vi è assoluta e non più procrastinabile urgenza di avere delle risposte, vi è anche l’assenza di strumenti idonei per gestire la complessa transizione in atto in Tim ed in tutta la filiera delle TLC. L’aggiornamento del tavolo governativo non è più rinviabile, anche e soprattutto in considerazione di quelli che saranno i singoli piani industriali delle aziende derivanti dalle decisioni societarie”.
6G, un mercato da 90 miliardi di dollari entro il 2036. I cinesi annunciano primo test sul campo
Il valore di mercato del 6G crescerà ad un tasso medio annuo del +26%
Dobbiamo ancora superare limiti e problemi relativi alla rete 5G che, in realtà, è già ora di affrontare una nuova sfida: la rete 6G. Non è una novità, a dire il vero sono alcuni anni che si parla della nuova generazione di rete di telecomunicazione, ma è chiaro che ci vorrà molto tempo prima di arrivare alla sua commercializzazione.
Ci siamo quasi, però, e lo si capisce anche dalle stime del valore di mercato di questa tecnologia che è già possibile quantificare. Secondo il nuovo Report di Research Nester, il mercato 6G è atteso passare dai 5,5 miliardi di valore stimati per la fine del 2024 agli oltre 89 miliardi di dollari di fine 2036.
Diversi gli attori chiave attuali e sicuramente futuri, si va da Huawei a Nokia, da Samsung a Ericsson, da Qualcomm a Intel, da Cisco ad Apple, fino a Deutsche Telekom.
Il tasso di crescita medio annuo (Cagr) atteso dallo studio per questo mercato è del 26% per il periodo 2024-2036.
Manifatturiero il più sensibile alla nuova tecnologia di rete
Il segmento verticale più forte dovrebbe essere quello manifatturiero, secondo gli studiosi, che potrebbe valere il 38% di questo mercato, grazie all’abilitazione che il 6G garantirà all’automazione industriale e alla perfetta integrazione di un numero molto elevato di dispositivi dell’internet delle cose (IoT).
Oggi già tre aziende manifatturiere su cinque hanno già integrato una o più soluzioni IoT nei propri processi produttivi.
Ma anche automazione e robotica industriale, realtà estesa multisensoriale e smartphone
A tal proposito, il Rapporto propone alcuni esempi di applicazioni del 6G, che sono, come anticipato, l’automazione e la robotica industriale, la realtà virtuale e aumentata, la realtà estesa multisensoriale (mix di esperienze di realtà aumentata, realtà virtuale e realtà mista), per esperienze immersive/interattive, ma anche la blockchain e le telecomunicazioni mobili in generale, con gli smartphone di nuova generazione su cui saranno abilitati nuovi servizi e nuove funzionalità.
Atri segmenti in cui il 6G potrebbe trovare utilizzo rapidamente sono tutte le attività produttive, l’agricoltura, l’educazione e l’intrattenimento, la sicurezza pubblica e i servizi di emergenza.
Ovviamente, queste sono solo stime, ma qualcosa di più concreto già si muove, soprattutto in Asia.
Un dispositivo wireless con una velocità di trasferimento dati 10 volte più veloce al suo picco e 500 volte più veloce di uno smartphone 5G.
Di queste ore la notizia proveniente invece dalla Cina, che annuncerebbe il primo test sul campo per una rete 6G condotto da un team di ricercatori della Beijing University of Posts and Telecommunications.
Il test doveva dimostrare che la comunicazione semantica può raggiungere capacità di trasmissione 6G su preesistenti infrastrutture 4G, moltiplicandone capacità di copertura, velocità ed efficienza.
L’obiettivo dei cinesi è rendere commercializzabile la rete 6G entro il 2030, definendone gli standard già dal prossimo anno, al più nel 2026.