Nostalgia e videogiochi: una miniera d’oro per il gaming

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

Oggi i videogiochi si sono affermati come una delle forme di media più influenti e redditizie. Il settore, in grado di generare un fatturato di decine di miliardi di dollari all’anno, ha attraversato una crescita esponenziale ed è diventato non solo una forma predominante di intrattenimento ma anche un veicolo culturale e sociale. Durante la pandemia di COVID-19, l’industria videoludica ha visto un’ulteriore espansione, con un numero altissimo di persone che si sono rivolte ai giochi digitali come forma di evasione e connessione sociale. Eppure, a dispetto del suo successo commerciale, il 2024 ha mostrato anche l’altro lato della medaglia, fatto di licenziamenti record e chiusura di studi.

Così, molti produttori di giochi hanno iniziato a sondare il filone della nostalgia, rilanciando titoli del passato sotto nuove vesti. Questi giochi, che spaziano dai remaster, che aggiornano principalmente gli aspetti tecnici, ai remake e reboot, che reinterpretano giochi esistenti per adattarli a nuovi pubblici e tecnologie, non solo servono a celebrare il patrimonio ludico già esistente, ma sono anche scommesse sicure in un mercato sempre più saturo. La nostalgia nei videogiochi non è solo ricordo, ma una strategia per stimolare la vendita, attirare nuovi giocatori e rinnovare l’affetto dei fan di lunga data.

Luci e ombre nel mercato videoludico

Il fatturato globale del settore ha raggiunto i 184 miliardi di dollari nel 2023, e l’aumento del numero di giocatori e la diversificazione dei modelli di consumo hanno portato a una proliferazione di titoli e piattaforme, consolidando ulteriormente il ruolo dei videogiochi come colonna portante dell’industria dell’intrattenimento globale. L’industria videoludica si è quindi trovata a dover gestire le conseguenze di una crescita troppo rapida. Da inizio anno, oltre 8.800 lavoratori del settore sono stati licenziati, decisioni che sono spesso il risultato di ristrutturazioni aziendali e di un’inevitabile contrazione del mercato, che tenta di adattarsi a un nuovo equilibrio economico.

Il ricorso ai remake, ai remaster e ai reboot di giochi classici non solo permette di capitalizzare su un pubblico già consolidato, ma offre anche la possibilità di ridurre i rischi finanziari associati allo sviluppo di nuovi titoli. Le parole “remaster”, “remake” e “reboot” descrivono però tre approcci differenti alla rivisitazione di titoli esistenti, ognuno con un impatto e un obiettivo distinti.

Il remaster rappresenta il meno invasivo dei tre processi: in un aggiornamento tecnico che migliora la qualità visiva e sonora di un gioco, mantenendo però intatta la struttura originale. È come dare una nuova verniciatura a un’auto d’epoca: l’estetica migliora notevolmente, ma il motore rimane lo stesso. Un esempio illustre è la Mass Effect Legendary Edition, che ha rinnovato la grafica dei tre titoli (amatissimi) della serie originale, offrendo una migliore risoluzione e un frame rate più fluido, ma lasciando inalterata la storia.

Il remake, invece, va più a fondo: rielabora il gioco da zero per adattarlo alle moderne piattaforme e aspettative del pubblico. Il processo è paragonabile al cambio di motore su un’auto: oltre all’estetica, si migliorano prestazioni e funzionalità. Resident Evil 4 è un ottimo esempio, visto che la trasformazione che ha subito ha introdotto nuovi elementi di gameplay, una grafica radicalmente migliorata e modifiche alla trama, rendendo il titolo più avvincente anche per chi lo aveva già giocato in passato passato. Altre innovazioni possono includere l’accesso al multiplayer per il gioco online, che oggi può contare su prezzi molto minori per quanto riguarda gli abbonamenti a Internet e prestazioni superiori sia per il download che per l’upload, ma soprattutto per l’odiata lag, il ritardo nella risposta del gioco via Internet (basta controllare le diverse offerte oggi presenti per Internet casa su un comparatore come SOSTariffe.it per verificarlo).

Infine il reboot, che implica una reinvenzione completa, mantenendo il nome e gli elementi fondamentali del brand ma trasformandone radicalmente l’aspetto e il vibe. È come se l’auto conservasse solo il nome, ma venisse progettata quasi da zero. God of War del 2018 è un sòytp esempio perfetto di questo processo: pur continuando la narrazione del protagonista Kratos, il gioco introduce un nuovo sistema di combattimento, una visuale rinnovata e una narrativa più matura e complessa, che ha rilanciato il franchise per una nuova generazione di giocatori.

Gli esempi, da FFVII fino a Call of Duty

Secondo gli analisti, il momento ideale per un reboot di un gioco è tra gli 11 e i 20 anni dalla sua prima uscita, offrendo una nuova vita a giochi che altrimenti potrebbero essere dimenticati. La strategia di rilancio di titoli classici continua così a mostrare la sua efficacia: Resident Evil 4 Remake, ad esempio, ha venduto 7 milioni di copie in meno di un anno dalla sua uscita, e allo stato attuale delle cose sono previsti circa 30 rilanci di vecchi giochi in formati remastered o remake entro la fine del 2024. Un altro caso di studio è Final Fantasy VII, uno dei titoli più iconici della Square Enix, originariamente rilasciato nel 1997 per PlayStation. La sua trama e l’innovazione grafica (per i tempi) ne hanno fatto un pilastro culturale del gaming. La decisione di trasformarlo in una trilogia remake ha rinvigorito l’interesse generale, con Final Fantasy VII Remake e Final Fantasy VII Rebirth che hanno introdotto questi classici a un nuovo pubblico su piattaforme moderne. Il primo dei nuovi titoli ha venduto oltre 3,5 milioni di copie nei soli primi tre giorni.

Ancora, i cambiamenti possono derivare da nuove sensibilità culturali e sociali. Call of Duty: Modern Warfare è stata rebootata per riflettere una visione più maturo e critica della guerra, lontana dalla glorificazione del conflitto tipica degli anni successivi all’undici settembre, dando maggior risalto anche a combattenti di altri popoli e a ricostruzioni geopolitiche più sfumate. Gli aggiornamenti, quindi, non solo aumentano la rilevanza del gioco per il pubblico contemporaneo, ma servono anche a stimolare una riflessione critica sui temi della guerra e del militarismo, soprattutto in momenti così difficili per il pianeta. Attraverso queste modifiche, i reboot possono influenzare la percezione e la discussione su questioni reali, facendo da specchio per variazioni nelle norme e valori sociali.

https://www.key4biz.it/nostalgia-e-videogiochi-una-miniera-doro-per-il-gaming/487320/


5G & Co., Patrizia Catenacci (Mimit): ‘Nuove regole anti-spreco per un uso equo dello spettro’

In vista del prossimo innalzamento dei limiti elettromagnetici fissato per il 29 aprile, sono già in vigore le nuove norme per la gestione dello spettro radio appena varate dal Governo. Norme improntate al principio di equa ripartizione di un bene scarso e pregiato in ottica anti-spreco e anti-accaparramento, dopo il via libera del Consiglio dei ministri alle modifiche al Dlgs 259, che aggiorna e rivede il Codice delle comunicazioni elettroniche. Ne abbiamo parlato in occasione del 5G & Co., la conferenza del CNIT (Consorzio Nazionale Interuniversitario delle Telecomunciazioni) che si è tenuta a Roma il 16 e 17 aprile, con Patrizia Catenacci, Direttore Generale del Mimit.

Leggi anche: Spettro radio, verso l’innalzamento dei limiti. Nuove norme contro spreco e rischio accaparramento

Key4biz. Quali sono i criteri seguiti per aggiornare la normativa sui limiti di esposizione?

Patrizia Catenacci. E’ utile premettere, anche se è noto a tutti, che l’Italia è stata sino ad oggi caratterizzata da una situazione abbastanza singolare a livello internazionale, con un’applicazione estremamente rigorosa del principio di precauzione e una scelta di livelli di esposizione stringenti (i valori di attenzione e gli obiettivi di qualità erano posti a 6 Volt su metro). L’obiettivo al tempo in cui furono stabiliti questi valori era quello di proteggere luoghi caratterizzati da elevata permanenza o da alta frequentazione.

In questo quadro, la prima scelta ha riguardato proprio il principio di precauzione che è stato confermato. Si è scelto di continuare ad applicare il principio di precauzione senza aderire quindi, tout court, ai più elevati limiti individuati dall’Icnirp e applicati a livello internazionale.

Dunque non abbiamo abbandonato il principio di precauzione, ma continuiamo ad applicarlo avendo scelto l’incremento minimo possibile.

Key4biz. Quale criterio avete seguito per definire il limite dei 15 V/m?

Patrizia Catenacci. Senza arrivare fino ai limiti Icnirp, che prevedono anche 60 Volt metro, si è cercato di definire quale fosse l’incremento minimo che avrebbe consentito agli operatori di installare le nuove tecnologie – che richiedono potenze più elevate – sulla stessa rete di stazioni base oggi adoperata per il 4G. Si è scelto quel valore dell’incremento in grado di garantire che si potesse sviluppare il 5G, esattamente come in passato si è diffuso il 4G, accettando di dover replicare anche per il 5G la cura progettuale che ha caratterizzato tutte le generazioni precedenti.

Ciò ha portato a proporre, dopo le necessarie analisi, un innalzamento dei limiti pari proprio a 15V/m.

Key4biz. Non si poteva mantenere il vecchio valore dei limiti e moltiplicare i siti trasmittenti?

Patrizia Catenacci. Molti sostengono che il 5G richieda necessariamente la densificazione dei siti. Grazie agli sviluppi tecnologici e alle antenne adattative, non è così. La densificazione dei siti potrà essere determinata in futuro sulla base delle esigenze di servizio, ma non è ragionevole renderla necessaria in questa fase iniziale. In nessun Paese si è introdotto il 5G densificando sistematicamente i siti in fase di avvio.

Occorre consentire che gli investimenti in infrastrutture procedano gradualmente insieme  allo sviluppo della reale domanda di servizi. Per dare al 5G la capacità di svilupparsi è necessario che la tecnologia sia disponibile fin da subito, dando la possibilità agli attori di mercato di sfruttare le infrastrutture che già esistono. La densificazione dei siti risponderà alla futura domanda di traffico e alla tipologia dei servizi che saranno disponibili, e sarà inevitabile quando il 5G sarà nel pieno delle sue potenzialità.

Key4biz. E le modifiche al codice delle comunicazioni perché sono state necessarie?

Patrizia Catenacci. Qui il discorso diventa più articolato.

La legge 30 dicembre 2023, n. 214 “Legge annuale per il mercato e la concorrenza 2022”, all’articolo 10, dispone che entro 4 mesi dall’entrata in vigore della stessa, ovverosia entro il 30 aprile 2024, gli obiettivi di qualità e valori di attenzione siano innalzati dal valore di 6 V/m al valore di 15 V/m.

In previsione di questo aumento ci si è chiesti se ci fossero le condizioni per una armonizzazione delle condizioni d’uso delle risorse radioelettriche.

Occorre ricordare che l’Antitrust aveva già sollevato alcune perplessità nell’utilizzo dello spazio radioelettrico. In effetti, le Arpa procedono secondo il criterio del “Primo Arrivato, Primo Servito” prendendo correttamente in considerazione – cautelativamente dal punto di vista della protezione ambientale – i valori di potenza massima irradiabili dagli impianti e senza fare valutazioni sulla giustificabilità di tali valori di potenza in relazione ai livelli di servizio (copertura e capacità) realmente offerti. Si sono verificati fenomeni di accaparramento dello spazio radioelettrico.

Ciò ha condotto anche ad una oggettiva incongruenza tra le potenze autorizzate e la reale situazione sul territorio così come misurata dalle ARPA, e come rilevato dalla Relazione sullo stato dell’Ambiente del 2020 o dal Rapporto Istisan 19/11 dell’Istituto Superiore di Sanità.

Anche lei (Anastasio ndr) ha scritto spesso di questo disordine.

Proprio per superare il gap di conoscenza tra valori autorizzati e valori reali sul territorio la richiamata legge n. 214/2023 ha disposto il coinvolgimento del Mimit, che è chiamato a raccogliere ed elaborare i dati relativi agli impianti – da condividere con gli altri Ministeri interessati – sia per obiettivi di monitoraggio ambientale che per consentire una più efficiente e razionale gestione dello spettro elettromagnetico che è proprio ciò di cui si parla.

Key4biz. E il codice delle comunicazioni come si inserisce al riguardo?

Patrizia Catenacci. Per mettere ordine si è intervenuti attraverso un correttivo al codice delle comunicazioni elettroniche, approvato durante il Consiglio dei Ministri del 20 marzo scorso e in corso di pubblicazione sulla Gazzetta Ufficiale. In particolare, sono stati introdotti due principi fondamentali: il principio di equa ripartizione dello spazio elettromagnetico e il principio di effettività.

Secondo il principio di equa ripartizione si vogliono garantire i principi generali in materia di accesso allo sfruttamento di risorse scarse, di parità di trattamento e di rispetto del principio della concorrenza che devono informare, in via generale, l’azione amministrativa.

Abbiamo previsto in prima battuta, per superare le limitazioni dell’approccio “primo arrivato, primo servito” un limite per operatore commisurato ai diritti d’uso sulle frequenze detenuti. Questo eviterà il rischio di accaparramento delle risorse, ma potrà essere superato laddove si dimostrino necessarie risorse aggiuntive in aree dove non sono presenti tutti gli operatori. Abbiamo cercato di evitare l’accaparramento ma, laddove non ci sia questo rischio, possono essere garantite maggiori risorse con piena flessibilità e semplificazione delle procedure amministrative.

Il principio di effettività vuole invece garantire la rispondenza tra le potenze autorizzate e quelle effettivamente adoperate, nonché garantire una piena visibilità su tutto il territorio nazionale. Ove all’esito delle rilevazioni periodiche condotte dal Mimit dovessero emergere scostamenti tra la potenza autorizzata e quella effettivamente utilizzata, così come dichiarata dagli operatori stessi, il Ministero segnalerà i casi di sottoutilizzo all’amministrazione che ha rilasciato l’autorizzazione per procedere ad una rimodulazione della stessa.

Key4biz. Quindi il bilancio com’è?

Patrizia Catenacci. Siamo molto soddisfatti del risultato finale. Ne abbiamo parlato in specifici tavoli tecnici con gli altri Ministeri e le altre Amministrazioni coinvolte e la scelta dei 15 V/m è sostanzialmente condivisa.

Gli interventi hanno richiesto profonde riflessioni perché riguardano tematiche tecnicamente complesse, ma sono perfettamente coerenti e in linea con le Linee Guida CEI. Ci rendiamo conto, a giudicare dalle domande e dalle osservazioni ricevute, che non c’è ancora una piena familiarità con le novità introdotte, ma è naturale.

Per questo motivo stiamo raccogliendo domande e osservazioni e prepareremo una sezione sul sito del Mimit con le risposte alle domande più frequenti, ma il quadro è tecnicamente molto solido e rappresenterà un importante passo in avanti per lo sviluppo del 5G e, in prospettiva, anche del 6G.

  • (Dopo la Conferenza 5g & Co. sono giunti nuovi quesiti, che saranno inseriti nelle FAQ che andranno online sul sito del Mimit nei prossimi giorni).

Leggi anche: I nuovi limiti del 5G alla verifica del territorio

https://www.key4biz.it/5g-co-patrizia-catenacci-mimit-nuove-regole-anti-spreco-per-un-uso-equo-dello-spettro/487296/


PNRR, AIIP contro l’emendamento salva-Open Fiber. ‘Bando Italia 1 Giga: regole cambiate ex post, intervenga la Ue’

AIIP sollecita l’intervento della Commissione Europea a seguito della presentazione, da parte del Governo, di un emendamento (ribattezzato emendamento salva-Open Fiber) in sede di conversione del D.L. n. 19/2024, mirante a modificare ex post i bandi di gara “Italia a 1 Giga”, in contrasto con le disposizioni sugli aiuti di Stato, e con l’effetto di distorcere in modo grave la concorrenza sul mercato delle TLC.

Segnalazione

Lo scorso lunedì 15 Aprile, l’Associazione Italiana Internet Provider (AIIP) ha inviato una segnalazione urgente alla Commissione Europea, e in conoscenza al Commissario europeo per la concorrenza Margrethe Vestager, per segnalare il tentativo, da parte del Governo italiano, di modificare – a posteriori e a favore degli aggiudicatari – le condizioni del bando “Italia a 1 Giga”, finanziato con fondi PNRR. Tali modifiche, lesive della normativa sugli aiuti di Stato, snaturerebbero l’intervento pubblico e determinerebbero gravi distorsioni della concorrenza sul mercato delle reti e dei servizi FTTH.

Un bruttissimo vizio italico che consente di modificare ex post i bandi di gara, che si è verificato in diversi bandi del PNRR.

Oggetto della segnalazione

Oggetto della segnalazione è in particolare un emendamento del Governo (n. 20.31) all’Atto Camera 1752, di conversione del Decreto-legge 2 marzo 2024 n. 19. Se approvato, l’emendamento consentirebbe agli operatori beneficiari dei contributi pubblici di soddisfare l’obbligo, previsto dal bando di gara, di collegare in FTTH un numero minimo di immobili (“civici”), non solo rilegando i civici in “digital divide” (per la cui copertura erano state originariamente stanziate le risorse pubbliche), ma anche immobili “in prossimità” dei primi, i cosiddetti civici adiacenti.

Si tratta di un numero aggiuntivo di famiglie già connesse o delle quali è prevista la connessione in FTTH da operatori privati, le quali potrebbero così ricevere un ulteriore (ed evidentemente non indispensabile) collegamento in fibra ottica, a spese dei contribuenti. In tal modo, gli operatori aggiudicatari potranno liberarsi dall’obbligo di collegare parte degli immobili insistenti nelle aree da infrastrutturare per colmare il “digital divide”, sostituendoli con immobili già coperti.

Il rischio

Tale iniziativa rischia di pregiudicare, al contempo, la possibilità di un rilegamento in banda ultralarga per famiglie e imprese che avrebbero dovuto essere in origine coperte (di fatto le case sparse più lontane e quindi più costose da raggiungere con la fibra), e di vanificare gli investimenti privati già effettuati da quegli operatori che, impegnandosi in precisi piani di copertura con Infratel, hanno collegato, a proprie spese, aree vicine a quelle dell’intervento pubblico.

AIIP esprime profonda preoccupazione per l’iniziativa del Governo, chiede che sia ritirato l’emendamento e sollecita un’urgente azione da parte della Commissione Europea per prevenire la conseguente, grave distorsione della concorrenza sul mercato italiano delle telecomunicazioni, e per assicurare un uso corretto delle risorse stanziate nell’ambito del PNRR.

Di fatto, il rischio è che non si coprano i civici più lontani – che sono i più costosi – e che questi civici, per i quali sono stati stanziati dei fondi del PNRR, restino comunque scoperti.

https://www.key4biz.it/pnrr-aiip-contro-lemendamento-salva-open-fiber-bando-italia-1-giga-regole-cambiate-ex-post-intervenga-la-ue/487282/


Report Letta: ‘Ritardi 5G preoccupanti. Serve una nuova politica Ue dello spettro’. La roadmap al 2027  

“La residua frammentazione delle norme e dei settori a livello nazionale ostacola in modo cruciale il passo finale verso un mercato unico delle comunicazioni elettroniche”. E’ quanto si legge nel rapporto sul Mercato unico preparato dall’ex premier Enrico Letta, secondo cui nonostante l’attuazione del “Regolamento sul mercato unico delle telecomunicazioni”, che ha introdotto il “paradigma Internet aperto”, l’UE comprende ancora, attualmente, 27 distinti mercati nazionali delle comunicazioni elettroniche. “Questa persistente frammentazione ostacola la portata e la crescita degli operatori paneuropei, limitando la loro capacità di investire, innovare e competere con le loro controparti globali”. La scala della disparità è netta: in media in Europa un operatore serve soltanto 5 milioni di abbonati, rispetto ai 107 milioni negli Stati Uniti e a l’incredibile cifra di 467 milioni in Cina. Inoltre, in Europa gli investimenti nelle telecomunicazioni mostrano livelli pro capite in base al PIL pari a 104 euro, rispetto a 260 euro in Giappone, 150 euro negli Stati Uniti e 110 euro in Cina.

Scarica il Report in PDF

Un report che è stato rilanciato su Linkedin anche dall’ad di Tim Pietro Labriola:

Ritardi del 5G, manca una politica armonica dello spettro

“L’attuale ritardo nella diffusione del 5G nell’Unione Europea solleva notevoli preoccupazioni, con conseguenze che vanno ben oltre il settore delle telecomunicazioni in sé, perché un ritardo nell’introduzione avrà un impatto negativo diffuso su tutti i settori dell’economia: le politiche in materia di banda radio deve essere molto più unificata per avere un mercato unico efficace”. Lo si legge nella relazione sul Mercato unico, che l’ex premier italiano Enrico Letta presenta oggi ai leader durante il Consiglio europeo.

“Sebbene si tratti di una questione critica per gli Stati membri, legata anche ad aree di interesse nazionale come, ad esempio, la difesa nazionale, è di fondamentale importanza per il settore industriale europeo mantenere la leadership tecnologica e l’eccellenza dello stato dell’arte che ancora conserva, nonostante la difficile sostenibilità economica sostenuta dagli operatori di telecomunicazioni in Europa”, continua il testo che l’attuale direttore dell’istituto Jaques Delors ha redatto sotto incarico della presidenza belga di turno del Consiglio Ue.

Report Letta: entro il 2027 unificare politica spettro radio

“Entro il 2027, unificare la politica dello spettro radio per sostenere l’effettivo sviluppo di un mercato unico delle comunicazioni elettroniche, concentrandosi sulla diffusione del 5G e sulle tecnologie future”. Lo si legge nel rapporto sul Mercato unico preparato dall’ex premier Enrico Letta.

Report Letta: entro il 2024 consolidare legge infrastrutture gigabit

Entro il 2024, “consolidare la legge sulle infrastrutture Gigabit per eliminare gli oneri amministrativi che ostacolano la diffusione delle reti. Fornire ulteriori indicazioni sulle regole di neutralità della rete per tenere conto di casi d’uso innovativi come la suddivisione della rete 5G”. Lo si legge nel rapporto sul Mercato unico preparato dall’ex premier Enrico Letta.

La roadmap dello spettro al 2027. L’analisi del report

Lo schema della roadmap di sviluppo del 5G e delle nuove politiche sullo spettro nel Rapporto Letta

L’Europa ha ceduto la propria leadership nel settore delle telecomunicazioni all’inizio degli anni 2000, periodo in cui vantava alcune delle più grandi e robuste società di telecomunicazioni, si legge nel rapporto, che ricorda i fasti europei del 3G. Ora è tutto cambiato e per riprendere slancio sarà necessario implementare la “connettività mobile 5G/6G potenziata dall’intelligenza artificiale (AI) e da soluzioni cloud”.

I vantaggi della piena implementazione del 5G in Europa

sono stimati in oltre 250 miliardi di euro aggregati in una serie di settori verticali e servizi pubblici. Le generazioni successive di reti mobili, come il 6G, rappresenteranno un’evoluzione senza soluzione di continuità dalla quinta generazione, senza interruzioni significative previste per il futuro della telefonia mobile comunicazioni.

“Tuttavia, l’attuale ritardo nella diffusione del 5G nell’Unione Europea è significativo e preoccupante, con conseguenze che vanno ben oltre il settore delle telecomunicazioni stesso perché un’implementazione ritardata avrà un impatto negativo diffuso su tutti i settori dell’economia.

L’Europa deve sfruttare i punti di forza di un mercato unificato delle telecomunicazioni e dare priorità all’incentivazione degli investimenti necessari per colmare la sua crescente connettività divario di investimenti. Decisioni politiche coerenti devono essere prese soprattutto a livello europeo riguardante il quadro normativo più ampio essenziale per sostenere lo sviluppo del 5G”, si legge.

Rapporto Letta, banda 6Ghz alle comunicazioni mobili (leggi WiFi)

Ciò è particolarmente rilevante in quanto le discussioni si svolgono al Conferenza radiofonica mondiale sull’assegnazione della banda superiore dei 6 GHz (6425-7125 MHz) ai servizi IMT. “L’assegnazione di questa banda per l’uso dell’IMT è fondamentale per facilitare le alte prestazioni e lo sviluppo della qualità dei servizi 5G, che, a sua volta, getterà le basi per il 6G tecnologie”.

Superare sistema delle aste al massimo rialzo

Infine, è necessaria la progettazione e la realizzazione di aste per l’assegnazione dello spettro attenta valutazione. Le aste devono essere strutturate con prezzi di riserva bassi (o commissioni annuali) e sulla base di formati e regole d’asta comprovati. Un aspetto critico di questo approccio implica garantire la non discriminazione nei confronti dei nuovi operatori del mercato e istituire licenze a lungo termine.

Anche se gli Stati membri dovrebbero mantenere la loro autorità sulle risorse nazionali,

è evidente la necessità di criteri armonizzati nella gestione dell’assegnazione dello spettro radio. L’obiettivo dovrebbe essere quello di migliorare la fornitura di servizi all’avanguardia ai consumatori europei, imprese e industrie, piuttosto che dare priorità alla generazione di entrate attraverso le aste.

L’evidenza storica suggerisce che gli elevati costi d’asta possono impedire investimenti tempestivi nella rete.

“L’ottimizzazione degli attuali diritti d’uso nazionali, ad esempio all’interno delle bande 3,4-3,6 GHz, è un obiettivo complesso che richiede un’attenta considerazione. L’Unione Europea potrebbe invece far adottare una strategia di razionalizzazione molto più lungimirante e favorevole al mercato unico sulla gestione dello spettro riguardanti le imminenti decisioni politiche sui 6 GHz. Questo approccio si concentrerebbe sulla designazione internazionale della banda per Servizi di Telecomunicazioni Mobili (IMT) – leggi WiFi di nuova generazione – nonché i criteri per l’assegnazione dei diritti d’uso.

La fattibilità di questo approccio è rafforzata dallo stato attuale della banda superiore dei 6 GHz, relativamente libera da allocazioni precedenti, offrendo così una tabula rasa per la politica sviluppo”, si legge.

Parità di condizioni

L’unificazione del mercato delle telecomunicazioni incentiverebbe “gli investimenti necessari” per aggiornare le infrastrutture dell’UE, afferma il rapporto. La Commissione Europea ha calcolato un gap di investimenti di 174 miliardi di euro per raggiungere i suoi obiettivi digitali per il 2030.
Letta ha anche scritto che è necessario bilanciare il rapporto tra operatori di telecomunicazioni e big tech.
Per lui, la regolamentazione antitrust del Digital Market Act (DMA) e la regolamentazione di moderazione dell’UE del Digital Services Act (DSA) hanno solo “iniziato ad affrontare in modo efficace” lo squilibrio normativo.

Neutralità della rete e raccomandazione sul network slicing

L’esecutivo dell’UE dovrebbe “fornire agli operatori […] una raccomandazione” entro il 2024 sul network slicing sul 5G, sostiene il rapporto. Questa pratica comporta il frazionamento di una rete di telecomunicazioni in modo che a diverse applicazioni possa essere offerta una diversa qualità di servizi.
Tuttavia, ciò è visto come una minaccia al principio di neutralità della rete sancito dal regolamento sul mercato unico delle telecomunicazioni, che non consente discriminazioni contro diversi tipi di traffico Internet.
Letta sostiene nel rapporto che il network slicing è importante per la robotica e l’intelligenza artificiale, compresa la guida autonoma, e spiega che una raccomandazione della Commissione “darebbe agli operatori maggiore flessibilità e chiarezza nella distribuzione dei servizi”.

https://www.key4biz.it/report-letta-ritardi-5g-preoccupanti-serve-una-nuova-politica-ue-dello-spettro-la-roadmap-al-2027/487256/


Esigenze di riforma per il mercato Interno: rafforzare l’armonizzazione per sostenere gli investimenti (e il caso di Malta)

Premessa

I più recenti orientamenti comunitari confermano un’esigenza di revisione dei poteri di armonizzazione dell’UE per favorire la realizzazione del Mercato Interno.

A tal fine, il recente Rapporto Letta sostiene un più esteso utilizzo dello strumento del Regolamento rispetto alla discrezionalità di implementazione delle Direttive e promuove la presenza di Autorità comunitarie a supervisione del mercato.

Riguardo al settore delle comunicazioni elettroniche anche la recente consultazione di Breton opportunamente suggerisce le ragioni per una più efficace armonizzazione, sottolineando come la scelta degli strumenti applicabili debba rispondere ai requisiti di proporzionalità e sussidiarietà che tradizionalmente l’Unione Europea ha garantito come caratteristiche efficienti di policy.

Per una riforma del settore delle reti e servizi digitali

La consultazione aperta in febbraio dal Commissario Breton per la revisione del quadro di settore nel mercato delle comunicazioni elettroniche ha sottolineato una situazione di forte frammentazione del mercato europeo.

Il Codice comunitario che disciplina il mercato delle reti e dei sevizi digitali non risulta implementato in maniera armonizzata nei diversi Stati Membri, il White Paper di Breton sottolinea infatti che l’Unione Europea non rinviene per il settore condizioni rappresentative di un mercato comunitario, ma “27 mercati nazionali con diversi condizioni di fornitura e domanda, differenti architetture di rete, differenti condizioni autorizzative per lo spettro e differenti approcci regolamentari”.

Questioni di mancata armonizzazione del Mercato Interno

Con riguardo alle scelte regolamentari a livello nazionale, Breton oltre a sottolineare la necessità di una maggior coerenza nel perseguimento degli obiettivi comunitari di copertura con reti ad altissima velocità, evidenzia come in determinate circostanze i regolatori possono essere stati inerziali in una politica di accesso che, sebbene originariamente motivata dalla necessità di aprire alla concorrenza mercati tradizionalmente monopolistici, è stata protratta talvolta favorendo condizioni di ingresso sul mercato inefficienti a discapito di una adeguata remunerazione degli investimenti. Questo approccio avrebbe rallentato gli investimenti e le economie di quegli Stati Membri che, in conseguenza di questa particolare natura conservativa delle politiche di accesso, hanno tardato a sviluppare innovazione e servizi competitivi ad alta velocità.

L’intervento di Letta su mandato del Consiglio e della Commissione Europea

Il recente Report di Letta del 16 aprile, (“Much more than a Market – empowering the Single Market to deliver a sustainable future and prosperity for all eu citizen”) che si è organizzato a cavallo di tre Presidenze Europee (Belga, Spagnola e Ungherese) è interessante nella sua valutazione sulla rilevanza sociale ed economica di un Mercato Interno funzionale alla crescita europea.

Il documento sostiene la necessità di una maggior coerenza nella struttura e dinamica del Single Market per supportare investimenti efficienti e adeguati a creare condizioni competitive omogenee a favore dell’integrazione (anche nei settori dell’innovazione e dell’educazione) e alla costruzione di un’efficace politica industriale europea.

Per il settore delle comunicazioni elettroniche lo Studio prodotto da Letta conferma una tendenza alla frammentazione. In particolare Letta sottolinea, (come già  la consultazione di Breton), che il mercato delle comunicazioni elettroniche richiederà appropriate strategie di consolidamento che favoriscano la fornitura di servizi competitivi e innovativi sul mercato Interno e quindi non solamente nell’ambito dei perimetri nazionali. Questa scelta rafforza gli operatori nel confronto globale e può consentire livelli di investimento e di  finanziamento più competitivi ed efficienti a vantaggio dell’utenza finale che potrà godere di un’offerta qualitativa omogenea, anche in termini di innovazione, su tutto il mercato Interno.

Letta condivide quindi l’esigenza di riforma del quadro, indicando che una regolamentazione solo “pro-entrants” sarebbe a detrimento del necessario “switch tecnologico” verso nuove reti che ancora richiedono investimenti massicci.

Pertanto sul piano della valutazione delle strategie di sviluppo del mercato per le reti e servizi di comunicazione elettronica, le riflessioni del Commissario Breton e l’analisi di Letta per sostenere un rafforzamento del Single Market in un’ottica di maggior armonizzazione e consolidamento, tendono a obiettivi comuni. Il Report di Letta focalizza l’attenzione sugli aspetti di tutela del consumatore che si realizzano sia grazie a medesime condizioni competitive all’interno del Single Market, sia con misure legislative adeguate in tal senso, anche rafforzando l’utilizzo del Regolamento rispetto a quelle delle Direttive.

Le specificità del contributo per la revisione del quadro di settore da parte della Commissione Europea

Relativamente alla riforma auspicabile per il settore dell’economia digitale, per favorire una revisione del quadro che sia meglio orientata alla realizzazione degli investimenti necessari che ancora ritardano, rallentando l’economia europea nel suo complesso, la Commissione propone ulteriori indicazioni per una revisione dei criteri di intervento sulle politiche di accesso al fine di limitare o evitare l’applicazione di condizioni eccessivamente intrusive che hanno influito negativamente sullo sviluppo di modelli di business a sostegno dell’innovazione.

La scelta della Commissione è, da un lato, di attivare una politica di “sospensione” dell’azione regolatoria nei suoi strumenti più radicali, (ossia l’imposizione di accesso alle reti con controllo dei prezzi di accesso) e, dall’altro, di favorire maggiormente una valutazione solo ex post, ossia a livello di disciplina della concorrenza.

Questa scelta è coerente agli indirizzi originari che sono stati formulati al momento dell’adozione del quadro comunitario nel 2002, in particolare nella definizione della Direttiva Framework e Accesso. La policy allora formulata prevedeva infatti obblighi di accesso funzionali alla liberalizzazione del settore e riteneva che queste condizioni di accesso dovessero essere applicate con una scadenza temporale, (sunset clause) una volta raggiunta un’adeguata concorrenza sul mercato retail.

Il caso di Malta per una valutazione di revisione dell’intervento ex ante

La recente notifica del mercato dell’accesso a Malta, pur riguardando un mercato di dimensioni minori, costituisce una sorta di laboratorio per una valutazione dell’impatto della regolamentazione sugli investimenti e la scelta degli strumenti più opportuni per prevenire un fallimento del mercato.

Malta è sostanzialmente cablata da due diverse infrastrutture, quella originariamente in rame dell’operatore Go, che ha successivamente sviluppato una buona copertura in fibra, e quella dell’operatore cavo Melita che ha realizzato anch’esso una efficace politica di investimenti: pertanto entrambe le reti consentono performance di velocità  che raggiungono gli obiettivi comunitari di velocità a un Giga entro il 2025. Tale situazione di mercato è stata favorita da una politica di accesso sull’operatore Go flessibile, mentre l’operatore cavo non è stato finora regolato.

Nonostante una buona dinamica dei prezzi e adeguate qualità trasmissive dei servizi a livello retail, l’Autorità nazionale propende adesso per un intervento regolamentare particolarmente severo regolando sia la fibra attiva, sia le infrastrutture civili di Go, con nuovi obblighi di non discriminazione anche in termini di pricing. La regolamentazione della fibra potrà escludersi solo a fronte di condizioni di concorrenza sviluppate con la creazione di tre reti, secondo l’autorità nazionale di regolamentazione.

La struttura dell’intervento regolamentare è come da prassi notificata a Bruxelles secondo le norme del Codice che in questo caso specifico consentono alla Commissione anche un potere di veto in quanto in tale caso l’Autorità propone di regolare un nuovo mercato, diverso da quelli suggeriti dalla disciplina del Codice di settore.

Questa procedura permette quindi alla Commissione di esprimersi con una decisione vincolante, pertanto con uno strumento che rafforza il potere comunitario di armonizzazione, secondo l’art. 32.4 del Codice stesso.

La decisione, recentemente espressa dalla Commissione (il 27 marzo 2024), chiede all’autorità di abrogare la misura adottata. La Commissione ritiene infatti che ammettere la de-regolamentazione solo in presenza di almeno tre reti costituisca un criterio che può perpetuare l’azione ex ante, senza un ragionevole fondamento per questa scelta.

La Commissione sottolinea quindi che un buon funzionamento del mercato retail è la ragione sufficiente per deregolare, in quanto è l’obiettivo medesimo cui la regolamentazione tende.

Da un approfondimento di indagine sulle dinamiche del mercato retail a Malta, la Commissione osserva  che il sussistere di offerte bundlizzate fra contenuti premium e accesso Internet ha fidelizzato i clienti che hanno evitato di muoversi verso servizi internet anche competitivi proposti da un terzo operatore presente a Malta, Epic.

A tutela di Epic, l’autorità nazionale proponeva un’estensione degli obblighi di accesso sull’operatore Go.

La diversa opzione nella proposta di Breton

La proposta di revisione avanzata da Breton, suggerisce invece una diversa opzione, chiedendo una sospensione dell’intervento ex ante e proponendo di agire ex  post a fronte di condotte illecite o abusive di posizione dominante da parte degli operatori coinvolti.

Nel caso di Malta la proposta del White Paper comporterebbe allora di considerare l’applicabilità della disciplina della concorrenza sulla condotta retail di entrambi gli operatori di rete: quest’ultima appare la soluzione più opportuna anche rispetto ad un profilo di equità, in quanto le offerte promozionali che consentono all’utente finale di accedere a capacità trasmissive di un giga a Malta sono solo quelle associate a contenuti premium, nell’offerta di entrambe gli operatori.

Consentire invece di correggere tale situazione imponendo una disciplina di natura asimmetrica solo su Go, introducendo estesi obblighi di accesso a diversi elementi di rete, sia sulla fibra attiva che sugli input passivi, appare sproporzionato e non corregge le problematiche di bundling che Melita e Go potrebbero comunque perpetuare sul piano retail, mentre solo GO subirebbe un intervento regolatorio sul mercato wholesale, laddove la condotta anticompetitiva si è costituita a livello retail anche da parte dell’operatore cavo.

Conclusioni

L’orientamento di riforma per consentire una maggiore armonizzazione sul Single Market, come prevede il Rapporto Letta, sostiene gli investimenti e la competitività del settore. Le prospettive di revisione legislativa individuate favoriscono tali obiettivi di armonizzazione, riducendo la discrezionalità dell’azione ex ante e prevedendo la possibilità di una sospensione dell’intervento regolamentare a favore di una supervisione esclusiva a livello ex post che consentirà di esercitare un controllo efficace con gli strumenti della disciplina antitrust nazionale e comunitaria.

L’azione su un piano ex post ha il vantaggio di poter isolare, con una “diagnosi” a valle, il perimetro specifico della condotta illecita e di intervenire esclusivamente sulla condotta illecita, evitando una regolamentazione a monte, che può scoraggiare la propensione ad investire e orientare le condizioni di fornitura delle reti e di remuneratività su basi amministrative ma non commerciali, con evidenti rischi sulla proporzionalità ed efficienza competitiva dell’azione imposta.

https://www.key4biz.it/esigenze-di-riforma-per-il-mercato-interno-rafforzare-larmonizzazione-per-sostenere-gli-investimenti-e-il-caso-di-malta/487198/


Come sarà il mercato delle app nel 2030?

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

Nel corso degli ultimi quindici anni, l’economia delle app mobili ha attraversato una profonda metamorfosi, che l’ha portata da semplice curiosità tecnologica – ricordate quando Steve Ballmer, allora CEO di Microsoft, dichiarava sprezzante che l’iPhone non aveva speranze? – a pilastro del mercato digitale globale. A partire dal lancio dell’App Store di Apple nel 2008, che all’epoca Steve Jobs aveva ipotizzato potesse diventare un “mercato da un miliardo di dollari”, oggi chiunque può vedere quanto fosse modesto e riduttivo (insolito, per Jobs) quell’entusiasmo.

Il recente rapporto di data.ai, Mobile App Market Forecast 2030, fornisce un quadro esaustivo del settore, iniziando da un dato: si prevede infatti che nel periodo tra il 2021 e il 2030 i consumatori spenderanno complessivamente 2.200 miliardi di dollari in app, mentre il tempo complessivo dedicato all’uso di queste applicazioni dovrebbe superare i 58mila miliardi di ore. Le stime riflettono non solo l’incremento nel numero di utenti di smartphone e dispositivi mobili, ma anche una maggiore integrazione delle app nella vita quotidiana di milioni di persone in tutto il mondo.

Spesa senza fine: il 267% in più

L’analisi fornita tenta anche di interpretare le cause dietro a questi volumi di spesa e utilizzo, anticipando le future dinamiche di mercato e prevedendo come l’influenza delle app si espanderà ancora, toccando nuovi settori e integrandosi ulteriormente con tecnologie emergenti, tra cui l’intelligenza artificiale e l’Internet delle cose. Secondo il rapporto, l’aumento dei ricavi derivanti dalle app sarà significativo, se si prendono in esame sia quelli generati attraverso Google Play che quelli che arrivano dall’App Store di iOS. Nel dettaglio, si stima che la spesa in-app crescerà del 267% rispetto al decennio precedente. Tale crescita è indicativa di un cambiamento nel comportamento dei consumatori e nella crescente dipendenza dalle tecnologie mobili, non solo per l’intrattenimento ma anche per servizi essenziali e produttività personale. Più in genere, l’incremento nei ricavi riflette una maggiore monetizzazione delle app, con sviluppatori che stanno via via migliorando i modelli di business più efficaci, come gli abbonamenti, gli acquisti in-app e la pubblicità personalizzata.

In termini di download, il rapporto indica che nei prossimi dieci anni verranno scaricate quasi 2.900 miliardi di nuove app e giochi, per un aumento del 123% rispetto al decennio precedente, che sottolinea una continua espansione del mercato spinta non solo dall’aumento del numero di dispositivi mobili in circolazione, ma anche dall’emergere di nuovi mercati e dalla crescente accessibilità di internet in aree precedentemente meno connesse. A questo proposito, se si sta cercando un nuovo operatore per sfruttare al meglio il proprio smartphone, su SOSTariffe.it è possibile confrontare le più convenienti offerte in materia di abbonamenti per la telefonia mobile.

Meno giochi, ma più tempo passato sullo smartphone

Poi c’è il tempo di utilizzo: qui le ore previste dal rapporto passate sugli smartphone saranno, come si è detto, 58.000 miliardi nel prossimo decennio, con una media giornaliera di quasi 16 miliardi di ore. L’incremento del tempo deriverà dall’espansione delle funzionalità offerte dalle app, sempre di più non solo limitate alle semplici funzioni di comunicazione ma complesse piattaforme di servizi integrati che coprono aspetti come l’istruzione, la salute, il finanziamento personale.

Uno dei grandi cambiamenti sarà il minor peso del settore dei giochi, che per anni  ha dominato il mercato delle app in termini di spesa dei consumatori, grazie all’alta engagement e alla propensione degli utenti a pagare per contenuti e funzionalità in-game. Secondo data.ai, tutta via, ci sarà un cambio di tendenza, e si prevede che entro il 2030 le app non legate al gaming supereranno il settore dei giochi nella spesa dei consumatori. Le stime indicano che le app non legate al gaming rappresenteranno il 50,3% del mercato, più della metà e ben oltre il 37% del passato 2023. Si allontana, insomma, il modello dello smartphone come dispositivo dedicato soprattutto all’intrattenimento – ruolo che ne ha assicurato il successo negli ultimi quindici anni – in favore di un dispositivo che sarà sempre più assistente personale, indispensabile per accedere ai più svariati servizi (come dimostra, in Italia, il successo dello SPID e la sua mancata cancellazione, proprio in virtù della grande integrazione odierna nelle modalità di gestione, ad esempio, dei propri rapporti con la pubblica amministrazione.

Chi sta vivendo un momento di crescita esponenziale, come sappiamo, è il settore delle app di video brevi e Over-The-Top (OTT), piattaforme che hanno trasformato il modo in cui i contenuti video vengono consumati, passando da formati tradizionali a contenuti più brevi, facilmente accessibili e spesso personalizzati, come insegna TikTok. Il rapporto prevede che la spesa annua dei consumatori per le app di categoria Entertainment raddoppierà, arrivando a rappresentare il 18% del totale entro il 2030. L’incremento – del 120% rispetto al 2023 – è motivato dalla maggiore penetrazione dei dispositivi mobili, dalla riduzione dei costi dei dati e da un cambiamento nelle abitudini di consumo dei media, con un pubblico che predilige la fruizione di contenuti video brevi e on-demand.

Mercati in via di sviluppo e mercati maturi

Man mano che in alcune zone si raggiunge la saturazione (non è del resto pensabile che il numero di ore da dedicare allo smartphone continui a crescere a questi ritmi), diventa chiaro che i mercati in via di sviluppo saranno sempre di più i principali motori di crescita nel settore delle app mobili. Secondo data.ai saranno loro a mostrare i tassi di crescita più rapidi in termini di spesa, attenzione e download nel prossimo decennio. I fattori chiave dietro a questo fenomeno sono, ancora, l’aumento della penetrazione degli smartphone, l’abbattimento dei costi di connessione dati e un miglioramento generale delle infrastrutture tecnologiche. Inoltre l’espansione della classe media e l’incremento dei livelli di istruzione stanno ampliando la base di consumatori attivi e informati, desiderosi di accedere a servizi digitali che possano migliorare la qualità della vita, l’efficienza lavorativa e l’intrattenimento personale. In particolare l’impulso arriverà dall’America Centrale, dal Sud America e dall’Africa, aree che stanno vivendo rapidi cambiamenti socio-economici. Le imprese locali e internazionali stanno riconoscendo queste opportunità, investendo in modo mirato per capitalizzare l’aumento dell’adozione tecnologica e la crescente digitalizzazione dei servizi.

Ci vorrà tempo, però. Nonostante l’impulso proveniente dai mercati in via di sviluppo, i consumatori nei mercati maturi – più nel dettaglio, negli Stati Uniti, in Cina, in Giappone e in Corea – continueranno a dominare la spesa complessiva nel settore delle app nel 2030: tutti i Paesi citati sono caratterizzati da un elevato tasso di penetrazione tecnologica, alte capacità di spesa e un avanzato ecosistema di sviluppatori di app, che insieme favoriscono una spesa elevata dei consumatori che collocano l’asticella da superare molto in alto.

Fonti: https://www.data.ai/en/insights/market-data/mobile-app-market-forecast-2030-consumers-will-spend-2-trillion-in-apps-over-the-2021-2030-decade/

https://www.key4biz.it/come-sara-il-mercato-delle-app-nel-2030/486692/


Tim-Starlink, tavolo tecnico al MIMIT. Chiesti dati sulle frequenze entro il 24 aprile

Il ministero delle Imprese e del Made in Italy si è fatto parte attiva del tavolo di confronto e di coordinamento tra le delegazioni tecniche di Tim e Starlink. L’operatore controllato da SpaceX, aveva chiesto nei giorni scorsi al Mimit un tavolo di mediazione per verificare le condizioni di coesistenza tra il servizio che intendono mettere in campo e quello già esistente di Tim in banda 28 Ghz.

Leggi anche: Starlink attacca Tim sulle frequenze. Ma lo spettro è un tasto dolente. Urso annuncia un tavolo

Starlink ha accusato Tim di non rispettare le norme rifiutandosi di condividere i dati dello spettro. Il diniego, secondo Starlink, rappresenterebbe una condotta anticoncorrenziale. Accuse rispedite al mittente da Tim, che ha sottolineato il carattere sensibile di questi dati.

Durante l’incontro, si legge in una nota del Mimit, “il ministero ha illustrato alle parti un modello tecnico per l’analisi elaborato dalla Fondazione Ugo Bordoni, in house del Ministero, e ha chiesto alle parti di ricevere i dati tecnici necessari per lo studio delle frequenze entro il 24 aprile.

Successivamente verrà eseguita una simulazione al fine di stimare eventuali interferenze. L’esito dell’analisi verrà fornito alle società entro i successivi 20 giorni, così da indicare una soluzione volta al coordinamento tra le parti”.

In altre parole, il Mimit vuole chiudere la contesa entro metà maggio.

Resta da capire quale sarà l’orientamento del Governo, che si baserà sulle analisi tecniche della FUB. C’è da dire che, da quanto emerso, Starlink ha già siglato accordi per l’uso della banda 28 Ghz con altri player, fra cui Open Fiber ed Eolo.

Resta anche da capire, inoltre, se vi sia qualche obbligo da parte di Tim nel fornire a Starlink l’uso della stessa banda e quali conseguenze avrebbe dal punto di vista operativo la mancata concessione dello spettro per il servizio di Starlink.

https://www.key4biz.it/tim-starlink-tavolo-tecnico-al-mimit-chiesti-dati-sulle-frequenze-entro-il-24-aprile/486207/


La nuova fibra sarà quasi tre milioni di volte più veloce dell’attuale

Rubrica settimanale SosTech, frutto della collaborazione tra Key4biz e SosTariffe. Per consultare gli articoli precedenti, clicca qui..

Veloce, velocissima: come tutti sappiamo, la fibra ottica– almeno quella FTTH, la più performante – è la connessione più veloce per chi fa un utilizzo intensivo di Internet. In Italia, secondo i dati Ookla, la velocità media di download è pari a 112 megabit per secondo, mentre quella di upload a 56 Mbps. Più che sufficienti per lo streaming video e audio ad altissima definizione, per la trasmissione di ingenti quantità di dati, per la telepresenza. Ma niente è per sempre.

Anche l’intelligenza artificiale sempre più pervasiva richiederà, secondo le previsioni, connessioni ultrarapide per gestire la massa immane – per gli standard di oggi – di dati generati, e le infrastrutture attuali, soprattutto in un Paese come l’Italia dove il digital divide è tutt’altro che superato, non saranno in grado di farlo. Per fortuna la ricerca non si ferma, e i test per una fibra sempre più efficiente fanno registrare risultati da record.

Il segreto nelle nuove bandi di lunghezza d’onda

In particolare, qualche giorno fa, i ricercatori dell’Aston University, in collaborazione con il National Institute of Information and Communications Technology in Giappone e Nokia Bell Labs negli Stati Uniti, hanno raggiunto una velocità di trasferimento dati senza precedenti: 301.000.000 megabit al secondo, un dato che supera di 4,5 milioni di volte la media della banda larga attuale nel Regno Unito (69,4 Mbps), un milione di volte quella degli Stati Uniti (242,4 Mbps) e quasi tre milioni di volte i valori dell’Italia, dimostrando un potenziale rivoluzionario per il futuro dell’accesso a internet.

Il fulcro di questa impresa tecnologica è l’introduzione di nuove bande di lunghezza d’onda, conosciute come E-band e S-band, che si aggiungono alle tradizionali C- e L-bande utilizzate nella trasmissione di dati tramite fibra ottica. Queste nuove bande sfruttano differenti “colori” della luce, permettendo di trasmettere una quantità molto maggiore di dati attraverso lo stesso cavo. Il team ha inoltre sviluppato un amplificatore ottico all’avanguardia che permette di utilizzare efficientemente la banda E, notevolmente più ampia rispetto alle bande tradizionalmente impiegate, e fino ad ora non sfruttata a causa delle difficoltà tecniche nel suo controllo.

Addio al tempo di caricamento

È facile comprendere come l’impiego di queste innovazioni potrebbe trasformare radicalmente ogni aspetto della nostra vita digitale. Per le aziende, ciò significherebbe la possibilità di trasferire dati a velocità in precedenza inimmaginabili, migliorando l’efficienza operativa e sbloccando nuovi modelli di business, e i ricercatori avrebbero accesso a una quantità di dati e a velocità di elaborazione che potrebbero accelerare significativamente il progresso scientifico. Ma anche per  gli utenti domestici, il download di film, la partecipazione a videoconferenze e l’utilizzo di applicazioni ad alta intensità di dati diventerebbero esperienze senza attese: praticamente istantanee. Il concetto stesso di “tempo di download” di fatto sparirebbe, o perlomeno sarebbe molto inferiore ai rallentamenti dovuti all’interfaccia software, come se ognuno di noi avesse a sua disposizione, in qualsiasi momento, una biblioteca infinita.

Come sempre – com’è accaduto con il passaggio dall’ADSL alla fibra odierna, o dal 3G prima al 4G e poi al 5G – anche quest’evoluzione non si limiterà a migliorare ciò che già facciamo online, ma apre la porta a nuove applicazioni e servizi che attualmente non possiamo immaginare, segnando l’inizio di una nuova era per l’internet a banda larga. La sfida sarà quella di rendere questa tecnologia accessibile su larga scala, promettendo un futuro in cui la connessione internet ultra-veloce potrebbe diventare la norma e non l’eccezione, perché il digital divide è relativo e non assoluto; l’esperienza ci ha insegnato che quando una tecnologia di comunicazione migliora radicalmente, i dati trasmessi tendono a “riempire” la nuova capacità a disposizione (anche perché migliorano anche le altre tecnologie, come la definizione delle fotografie e dei video).

La situazione della fibra e del 5G in Europa oggi

Posto che immaginare una road map per implementare tali scoperte, il panorama di riferimento per le innovazioni in materia di fibra ottica è molto complesso, anche perché i limiti strutturali hanno dato l’impressione ai consumatori di trovarsi in una sorta di plateau: pur non mancando offerte per la rete a 2,5 Gbit/s o anche 10 Gbit/s, queste sono in realtà ancora minoritarie (il comparatore di SOSTariffe.it permette di trovare al volo gli operatori che offrono la connessione più veloce per il proprio indirizzo di riferimento). Le connessioni FTTH da 1 Gbit/s ormai sono state lanciate parecchi anni fa e rappresentano ancora la migliore possibilità per milioni di italiani, senza contare tutti quelli che sono raggiunti ancora solo dalla rete FTTC che non si spinge oltre i 200 Mbit/s: anche qui, da anni.

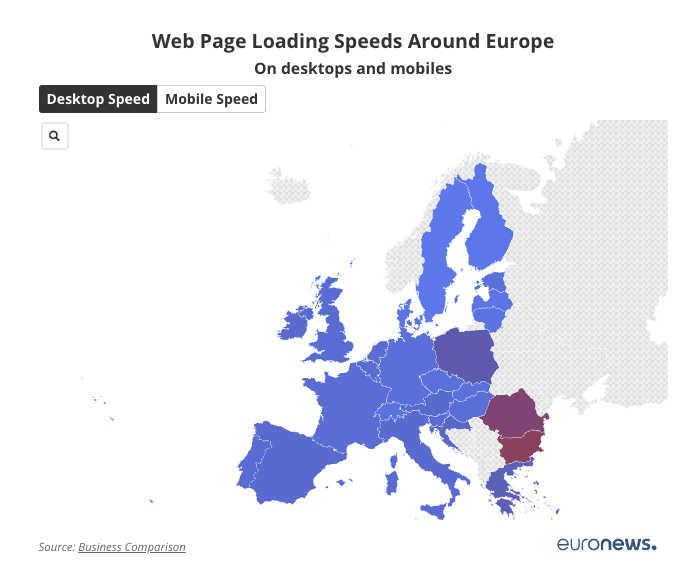
L’Europa varia molto in termini di velocità di internet, con notevoli differenze tra i vari Paesi. In testa a questa classifica si posiziona la Svezia, che vanta la velocità di caricamento su desktop di una pagina web più elevata, 3,74 secondi. Seguono da vicino la Finlandia, con una velocità media di caricamento di 3,84 secondi, e la Danimarca e la Lettonia, entrambe con una media di 4 secondi, a dimostrazione dell’efficacia delle politiche nordiche in termini di investimenti in infrastrutture digitali.

Al contrario, la Turchia rappresenta uno degli esempi più lampanti degli ostavoli ancora da superare per la modernizzazione delle reti. Con una velocità media di caricamento su dispositivi mobili che si aggira intorno ai 13,19 secondi, il Paese lotta contro le limitazioni imposte da un’infrastruttura datata, in gran parte basata su cavi di rame vecchi di 30 anni.

Perché alcuni Paesi sono più veloci di altri

La velocità di internet in un determinato paese è influenzata da una molteplicità di fattori, che vanno dalla natura dell’infrastruttura esistente alla geografia del territorio. Paesi come la Svezia e la Finlandia beneficiano non solo di investimenti sostanziosi nelle tecnologie di rete, ma anche di una politica governativa che favorisce lo sviluppo e l’adozione di soluzioni digitali avanzate. Inoltre la densità di popolazione relativamente bassa in aree vaste consente un più efficiente dispiegamento delle infrastrutture, riducendo i costi e migliorando la qualità del servizio.

D’altro canto, paesi con un’infrastruttura obsoleta o con peculiarità geografiche significative, come la Turchia, si trovano a dover affrontare ostacoli maggiori nello sviluppo di reti ad alta velocità. La dipendenza da vecchie tecnologie di cavi in rame e la complessità di aggiornare l’infrastruttura in aree densamente popolate o difficilmente accessibili sono fattori che possono notevolmente rallentare la velocità di internet.

Un altro aspetto rilevante è la differenza nelle prestazioni tra dispositivi mobili e desktop. La velocità di connessione su dispositivi mobili è spesso limitata dalla capacità delle reti cellulari, che possono essere sovraccariche o non disponibili in alcune aree. Inoltre l’hardware dei dispositivi mobili e i browser utilizzati possono non essere ottimizzati per il caricamento rapido delle pagine web, e così influenzare negativamente l’esperienza dell’utente.

https://www.key4biz.it/la-nuova-fibra-sara-quasi-tre-milioni-di-volte-piu-veloce-dellattuale/485791/


Il futuro delle TLC passa anche dal mercato dell’energia? Fastweb come WindTre per portare innovazione nel settore

La situazione attuale del mercato delle Telecomunicazioni non è rosea. Così oltre alle offerte di connettività fissa e mobile, alcuni operatori Telco hanno fatto l’ingresso nel mercato dell’energia perché è uno dei settori più ricchi dal punto di vista economico. Le TLC in campo voglio contaminare il settore dell’energia e portare innovazione in un mercato dove tutto è stato basato fino ad oggi solo sul prezzo, mentre i clienti chiedono trasparenza, semplicità e monitoraggio dei consumi. E un operatore specializzato nel digitale è più facile che possa soddisfare queste esigenze dei consumatori.

WindTre è stato uno dei primi provider di telefonia a entrare sul mercato dell’energia elettrica e del gas, proponendo offerte in collaborazione con Acea Energia. Ora anche Fastweb ha annunciato lo sbarco nel mercato dell’energia elettrica: acquisterà energia da alcuni fornitori tra cui Eco trade e Agsm Axpo per poi rivenderla con il proprio brand, primo caso in Italia. C’è da dire che ci sono aziende che hanno fatto il percorso “inverso” come Enel, Sorgenia e Illumia che oggi propongono offerte fibra ottica da affiancare alle tariffe luce e gas, che restano, però, il “core business” aziendale. C’è anche il caso di Sky, che ha debuttato sul mercato della telefonia mobile grazie proprio alla rete Fastweb, dopo averlo già fatto con la vendita della fibra. E poi c’è Poste italiane con le offerte dedicate anche a luce e gas, oltre che alla telefonia fissa e mobile. 

“Oggi è un giorno importante per Fastweb che compie un altro passo per diventare un partner sempre più affidabile per i propri clienti”, ha dichiarato Walter Renna, amministratore delegato di Fastweb. “La qualità del servizio e l’innovazione unite alla semplicità e trasparenza che ci distinguono da sempre per la connettività fissa e il servizio mobile, da oggi si estendono anche alla fornitura di energia elettrica”, ha spiegato, “per creare ancora più valore e offrire alle famiglie un servizio sempre più completo in grado di rispondere alle loro esigenze”.

“Il nostro obiettivo è chiaro”, ha aggiunto Renna, “essere al fianco dei nostri clienti non solo per connetterli al mondo attraverso soluzioni di Internet e Mobile all’avanguardia, ma anche per illuminare le loro case e le loro attività con un’offerta di energia pulita, trasparente, semplice e affidabile”.

Labriola (TIM): “Potremmo aggregare anche altri prodotti, dall’energia alle assicurazioni”

Nella recente intervista al Corriere della Sera anche l’AD di TIM Pietro Labriola non esclude l’ingresso del Gruppo in altri mercati, come l’energia. “Vogliamo costruire una vera e propria customer platform di servizi e contenuti. Dopo Netco”, ha spiegato Labriola, “potremmo sfruttare al meglio quello che abbiamo costruito. Potremmo offrire una connessione in fibra a 10 giga, 2 linee mobili e i contenuti di Disney, Prime, Netflix, Dazn e Apple+ più un’iPhone a un costo fisso e in un unico pacchetto. Nessun concorrente oggi è in grado di farlo. Senza dimenticare che potremmo aggregare anche altri prodotti, dall’energia alle assicurazioni“.

Il commento dell’esperto di Tlc Francesco Sacco: “I margini sono bassi, quindi aiuta in un momento di mercato difficile ma in sé indica una strada“

“Lo stanno facendo tutte, quindi non differenzia. I margini sono bassi, quindi aiuta in un momento di mercato difficile ma in sé indica una strada (fare leva sulle potenzialità commerciali dei brand TLC) ma non credo proprio possa risolvere le crisi del settore”, ha commentato a Key4biz Francesco Sacco, Affiliate Professor Strategy and Entrepreneurship della SDA Bocconi School of Management ed esperto di TLC.

Questo è solo il primo passo, “altri servizi arriveranno nel tempo, i mercati li conoscete” ha detto Renna pensando ai servizi di assicurazione mentre esclude il mercato del gas “perché dipende solo da fonti fossili e noi abbiamo un approccio green serio”.

Secondo il recente rapporto dell’Agenzia Internazionale dell’Energia il settore energetico cambierà drasticamente entro il 2030, pensate con le sole politiche di oggi. In un suo intervento in occasione del Mobile World Congress di Barcellona, il neo Ceo di BT, Allison Kirkby, ha affermato che l’infrastruttura energetica deve essere “modernizzata e decentralizzata”, aprendo alla possibilità di una maggiore collaborazione tra il mondo telco e quello dell’energia, con una serie di “benefici reciproci” come IoT, Intelligenza artificiale, analisi dei dati e gestione in cloud dei sistemi.

Come capire se le offerte luce e gas degli operatori telco permettono di risparmiare

Per verificare qual è la convenienza reale delle offerte degli operatori telefonici, sia di quelli che sono attivi sul mercato luce e gas già da qualche tempo sia di quelli appena arrivati, è utile mettere a confronto le loro tariffe con quelle di altri fornitori del mercato libero.

Grazie alla comparazione delle tariffe è possibile capire se i prezzi dell’energia elettrica e del gas sono in linea con quelli del mercato o se ci sono offerte da non lasciarsi scappare. Se i fornitori offrono sconti per chi è già cliente o per chi attiva il contratto luce e gas collegato alla linea telefonica si può valutare la possibilità di attivare un’offerta bundle. In questo caso è necessario valutare la convenienza dell’offerta dell’operatore telco facendo una stima dei costi da sostenere e comparandoli con quelli richiesti dagli operatori dei quali si è clienti per la connessione internet casa, per la luce e per il gas.

Sul fronte TLC, Fastweb è al lavoro sull’acquisizione di Vodafone Italia. L’operazione è “nella fase autorizzativa che si concluderà primo quadrimestre 2025, non ci aspettiamo remedies perché le due aziende sono complementari” ha affermato l’AD Walter Renna a margine della presentazione di Fastweb Energia. La competenza è dell’Antitrust italiano, inoltre è in fase di pre-notifica con la presidenza del Consiglio per la procedura Golden Power e sarà avviata con Agcom e Mimit una discussione per il trasferimento delle frequenze. Su Fibercop, la società della fibra di TIM di cui Fastweb è azionista con il 4,5% e che costituisce la base dell’operazione Netco, Renna ha sottolineato: “la nostra posizione non è cambiata se possiamo continuare a svolgere il nostro ruolo industriale resteremo volentieri nella compagine azionaria“.

https://www.key4biz.it/il-futuro-delle-tlc-passa-anche-dal-mercato-dellenergia-fastweb-come-windtre-per-portare-innovazione-nel-settore/485623/


Digital Twin delle reti di telecomunicazioni

L’articolo di oggi è stato redatto dall’Ing. Riccardo Marini, responsabile di ricerca per il tema “Large Scale Wireless Networks” del WiLab del Consorzio Nazionale Interuniversitario per le Telecomunicazioni.

Se c’è una cosa che il mondo della tecnologia ci ha insegnato, è che il futuro è sempre più sorprendente di quanto immaginiamo. E se vi dicessi che ora possiamo creare una replica digitale completa di una rete di telecomunicazioni? Benvenuti nel mondo dei Digital Twin per le reti di telecomunicazioni.

Replica di una rete Tlc

Si parla tanto di Digital Twin nel mondo di oggi, online o su testate giornalistiche, ma cosa sono esattamente i Digital Twin e perché sono così cruciali? Beh, pensate a un gemello digitale della rete, una replica virtuale che riflette in tempo reale lo stato e le prestazioni della rete stessa e che la rende accessibile e manipolabile in maniera del tutto innovativa, facendo affidamento su avanzati sistemi basati su Intelligenza Artificiale. Questo gemello digitale non solo fornisce una panoramica completa della rete, ma offre anche insight predittivi e supporta la manutenzione preventiva. Sembra incredibile, ma perché è così importante?

Preparandoci per l’evento 5G&Co, organizzato dal CNIT (Consorzio Nazionale Interuniversitario per le Telecomunicazioni) il 16 ed il 17 Aprile a Roma, è essenziale comprendere il ruolo cruciale di queste tecnologie. Durante l’evento (nella track 5G&Beyond), saranno discussi non solo gli aspetti teorici, ma anche esempi concreti di come i Digital Twin stanno già rivoluzionando il settore delle telecomunicazioni e quali sono le prospettive future.

Uno dei temi centrali è la convergenza verso una visione comune del Digital Twin tra gli addetti ai lavori. Immaginate una collaborazione sinergica in cui gli operatori condividono visione e dati provenienti dagli stessi siti per ottenere vantaggi significativi. Utopia fino a qualche anno fa, ma ad oggi forse una necessità visto il momento storico che gli stessi stanno vivendo.

Requisiti del Digital Twin

Ovviamente, la realizzazione di un Digital Twin passa per la soddisfazione di requisiti chiave. In primo luogo, è necessario avere accesso ai dati in tempo reale provenienti dalla rete, come la sua topologia, il traffico e le prestazioni. Questi dati devono essere affidabili e facilmente accessibili per consentire una rappresentazione accurata della rete. Inoltre, è essenziale utilizzare algoritmi avanzati di analisi dati e di modellazione per tradurre queste informazioni in una replica digitale della rete, in grado di riflettere con precisione il suo comportamento e le sue dinamiche. Non ultimo, è importante garantire la sicurezza e la protezione dei dati stessi. Solo soddisfacendo questi requisiti è possibile creare un Digital Twin efficace e affidabile.

Cosa può fare un Digital Twin di rete?

La domanda che sorge spontanea a questo punto è: cosa può fare un Digital Twin di rete? Le possibilità sono virtualmente infinite. Dalla predizione delle prestazioni alla pianificazione della manutenzione, i Digital Twin offrono una visione proattiva delle reti di telecomunicazioni. Esempi riguardano la visualizzazione dell’architettura della rete, consentendo agli operatori di identificare problemi, prevedere potenziali guasti e testare nuove configurazioni senza dover manipolare l’ambiente fisico, riducendo sostanzialmente i costi di tali operazioni. Inoltre, può analizzare grandi quantità di dati provenienti da dispositivi connessi per migliorare la gestione delle risorse, garantendo una migliore esperienza utente. In sostanza, il Digital Twin delle reti di telecomunicazioni offre un potente strumento per migliorare l’efficienza operativa, ridurre i costi e fornire servizi di comunicazione più affidabili e performanti.

Durante la sessione prevista nell’ambito dell’evento 5G&Co il 16 Aprile, moderata dall’Ing. Marini e partecipata da responsabili di TIM e di Wind3, verranno discussi anche elementi provenienti da progetti del programma RESTART. Questi progetti non solo dimostrano il potenziale dei Digital Twin, ma evidenziano anche l’importanza degli investimenti per l’innovazione nel settore delle telecomunicazioni.

https://www.key4biz.it/digital-twin-delle-reti-di-telecomunicazioni/485459/